El VWAP no es una media móvil más: es la referencia institucional que bancos y hedge funds utilizan para evaluar la calidad de su ejecución. Entender el VWAP te abre una ventana a cómo los actores más grandes del mercado están pensando el precio.
Antes de los setups, la herramienta con la que la mayoría de nuestros lectores combinan el VWAP: Quantum Algo Zeno en oro, Bitcoin y NAS100, exportado directamente desde TradingView.
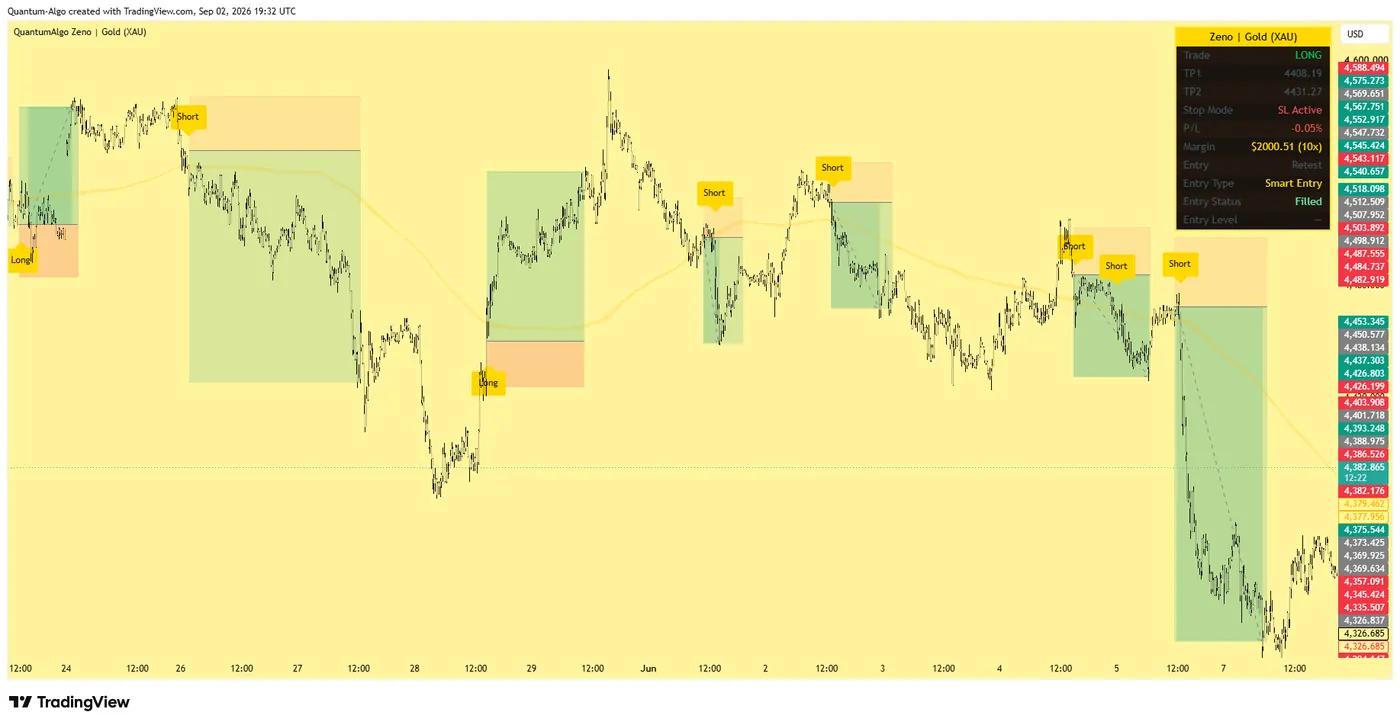
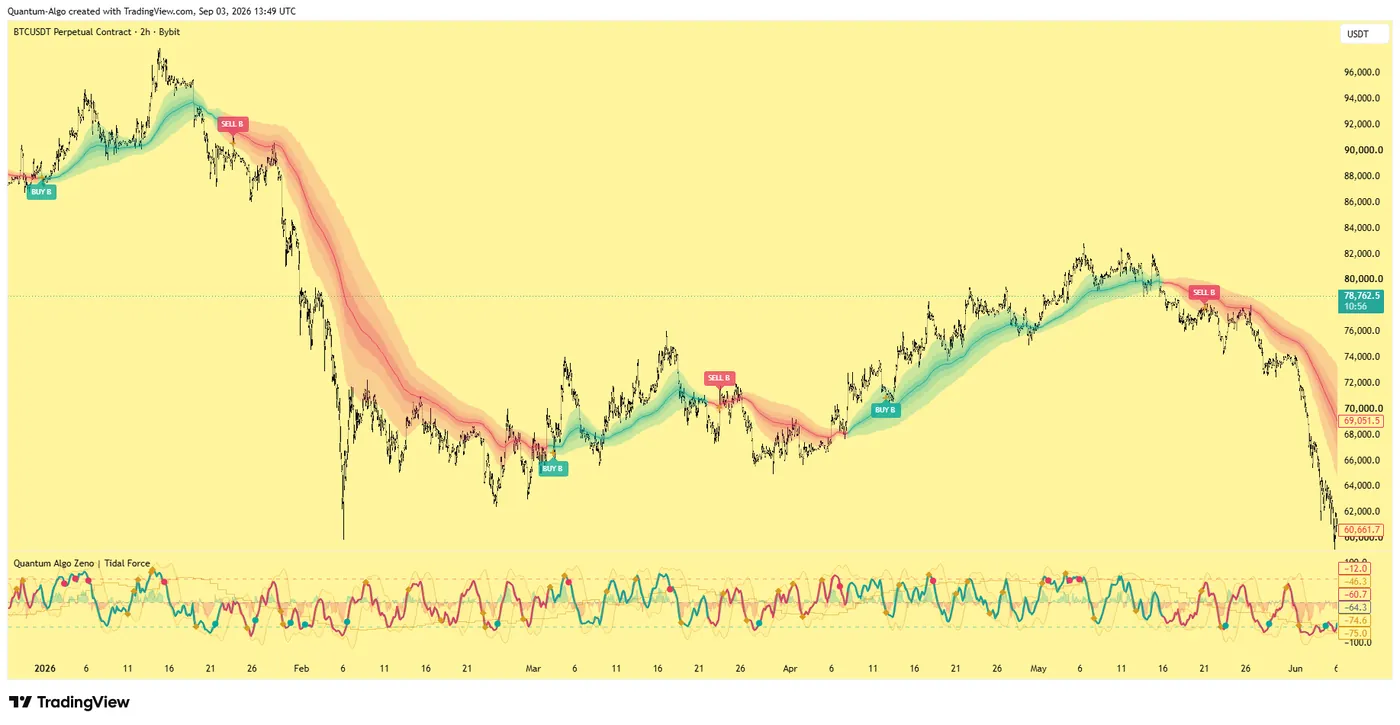
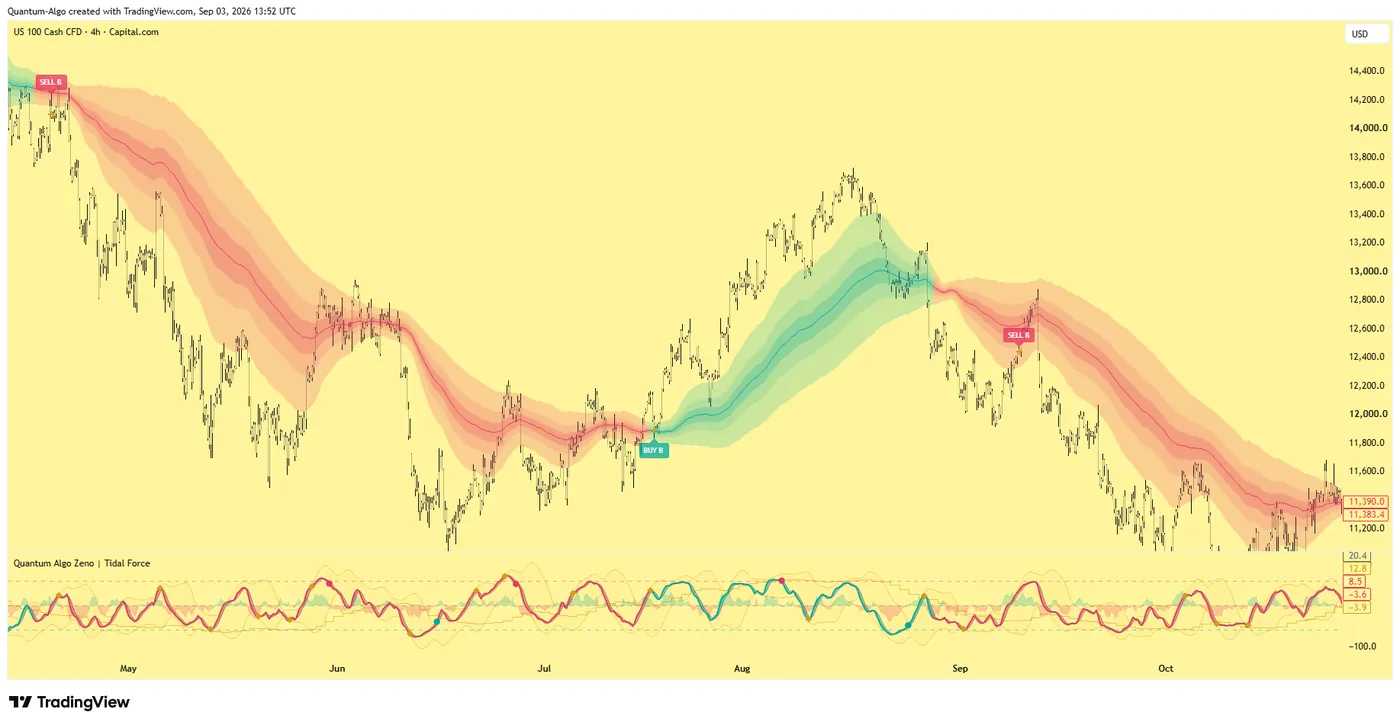
Indicadores que se demuestran en público.
Un motor, cuatro herramientas de precisión: el Gold (XAU) Scalper, el Gravity Zone institucional, el Oscillator de momentum de Zeno y Zeno Stocks para acciones.
Qué representa realmente el VWAP
El VWAP calcula el precio medio ponderado por volumen a lo largo de la jornada de trading. Representa el «precio justo» al que se ha negociado la mayor parte del volumen. Cuando el precio está por encima del VWAP, los compradores han sido más agresivos. Cuando está por debajo, dominan los vendedores. Las instituciones usan el VWAP para juzgar si compraron «barato» (por debajo del VWAP) o «caro» (por encima del VWAP).
Bandas de desviación del VWAP: la ventaja oculta
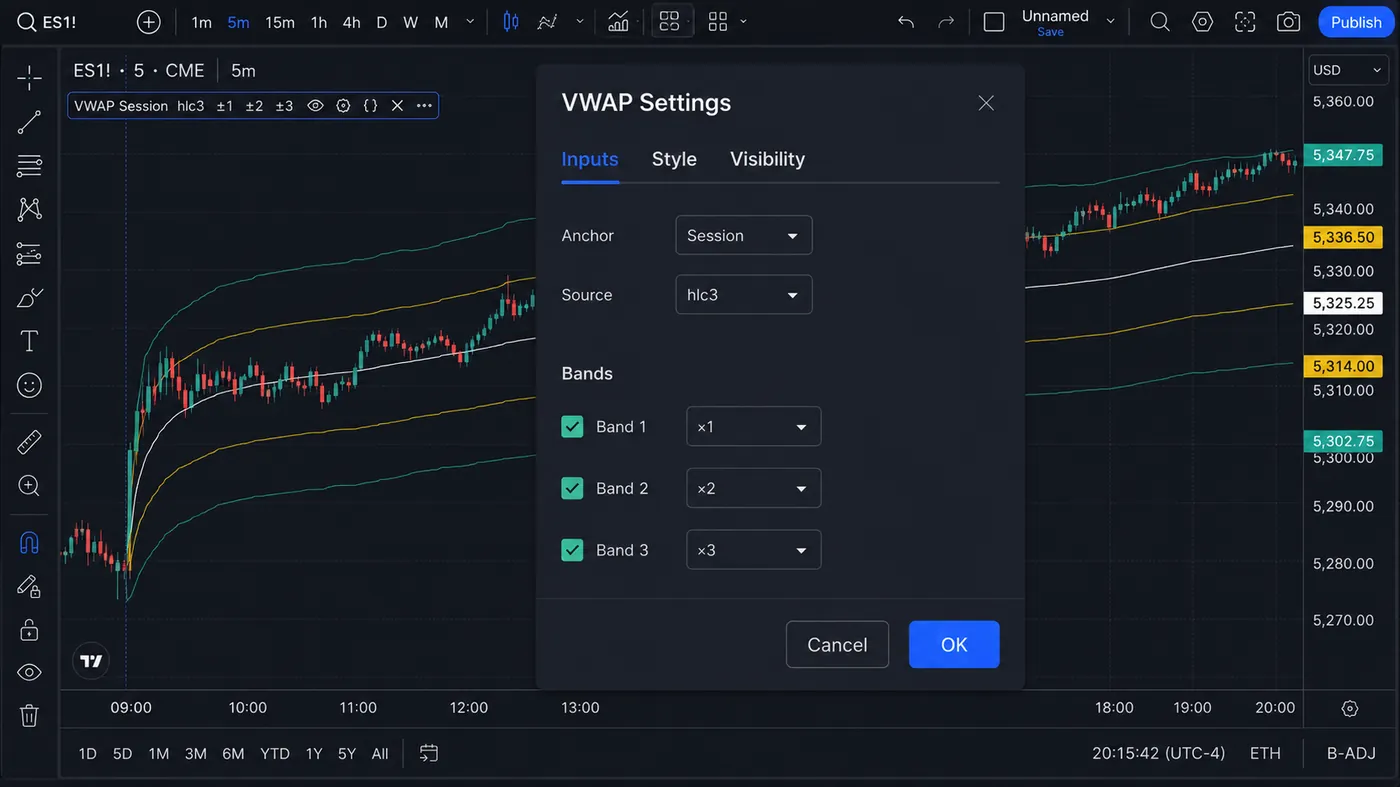
El VWAP estándar es útil pero limitado. La verdadera ventaja viene de las bandas de desviación del VWAP: desviaciones estándar trazadas por encima y por debajo del VWAP. Las bandas de desviación +1 y -1 actúan como soporte y resistencia dinámicos. Un precio que toca la desviación +2 está estadísticamente sobreextendido y es probable que revierta a la media hacia el VWAP. Eso genera operaciones de reversión a la media de alta probabilidad.
VWAP + Smart Money Concepts
El VWAP te dice cuál es la referencia institucional. Los SMC te dicen dónde están colocando órdenes realmente las instituciones. Cuando un bloque de órdenes (order block) se sitúa justo en el VWAP, la confluencia es potente: tienes la referencia de volumen y la zona de entrada institucional coincidiendo. Del mismo modo, cuando el precio barre liquidez Y revierte al VWAP, el setup tiene doble confirmación.
Automatiza tus operaciones. Deja que Quantum Algo opere por ti.
Cada señal ejecutada en tu propia cuenta: en tu cuenta, con el plan que tú defines.
Setup intradía práctico con VWAP
En la apertura del mercado, traza el VWAP con las bandas de desviación +1/-1 y +2/-2. Identifica el rango de los primeros 30 minutos. Si el precio rompe por encima del rango y retrocede al VWAP, busca un order block alcista en el toque del VWAP para una entrada larga. Si rompe por debajo, busca un OB bajista en el VWAP para un corto. Objetivo: la banda de desviación +1/-1. Este setup funciona especialmente bien en NAS100, SPX500 y acciones de alto volumen.
Entender el cálculo del VWAP
El VWAP se calcula tomando la suma acumulada del precio multiplicado por el volumen y dividiéndola entre el volumen total acumulado. A diferencia de una media móvil simple, que pondera cada vela por igual, el VWAP da proporcionalmente más peso a los niveles de precio donde se concentró más actividad de negociación. Eso lo convierte en un verdadero precio de consenso ponderado por volumen: responde a la pregunta «¿a qué precio medio se ha negociado la mayor parte de la sesión de hoy?». Las instituciones miden la calidad de su ejecución contra el VWAP, lo que lo convierte en un punto de referencia que se cumple a sí mismo.
Como el VWAP se reinicia al inicio de cada sesión de trading, es por naturaleza un indicador intradía. Pierde relevancia en temporalidades superiores como el gráfico diario o semanal. Sin embargo, la variante del VWAP anclado —en la que anclas el cálculo a una vela concreta, como una presentación de resultados, un máximo importante o una apertura de mercado— extiende el concepto al swing trading. Los VWAP anclados desde puntos de giro significativos suelen actuar como soportes y resistencias potentes que se mantienen durante días o semanas.
Estrategia con bandas de desviación del VWAP: el setup de reversión a la media
La línea estándar del VWAP te dice el precio medio. Las bandas de desviación (normalmente trazadas a +1, -1, +2 y -2 desviaciones estándar) te dicen cuándo el precio está estadísticamente sobreextendido. Cuando el precio cotiza en la banda de desviación +2, se ha alejado aproximadamente dos desviaciones estándar por encima de la media, una condición que ocurre solo alrededor del 5 % del tiempo. La probabilidad de reversión a la media hacia el VWAP desde esos extremos es alta, lo que convierte las bandas exteriores en excelentes zonas de giro.
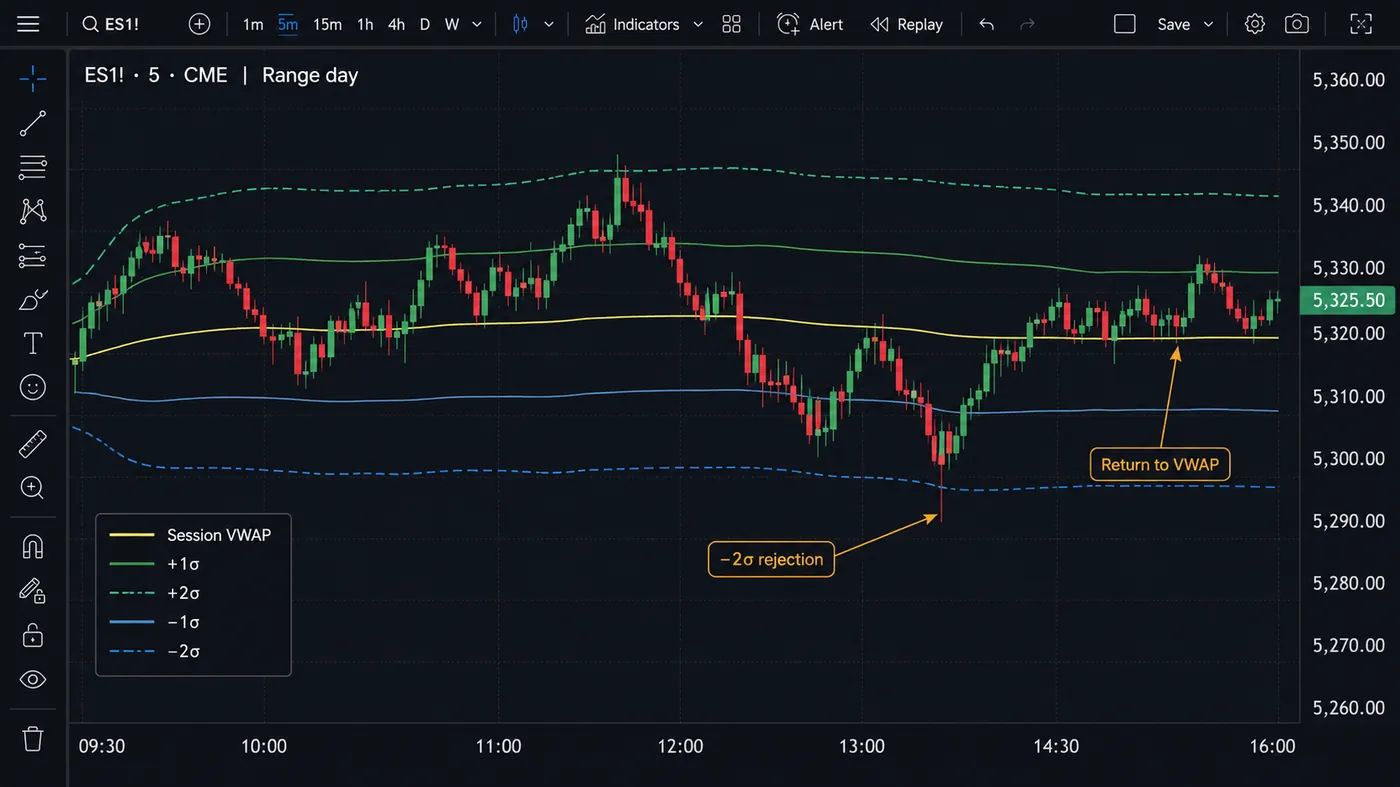
El setup de reversión a la media funciona así: espera a que el precio toque o penetre la banda de desviación +2 (para cortos) o la banda -2 (para largos). Busca una vela de rechazo: una vela con una mecha larga dentro de la banda y un cierre de vuelta dentro de las bandas. Entra en la siguiente vela con un stop loss más allá del máximo de la mecha (para cortos) o del mínimo de la mecha (para largos). Como objetivo, apunta a la vuelta a la banda +1/-1 para una salida conservadora, o hasta el propio VWAP para un objetivo agresivo. Este setup tiene un ratio riesgo/beneficio favorable por naturaleza, porque el stop es ajustado (más allá del extremo) y el objetivo es amplio (la reversión completa).
Confirmación de tendencia con VWAP: sesgo direccional intradía
Más allá de la reversión a la media, el VWAP sirve como un potente filtro de tendencia intradía. Cuando el precio cotiza de forma consistente por encima del VWAP y cada retroceso encuentra soporte en la línea del VWAP o por encima de ella, la tendencia intradía es claramente alcista. Los compradores tienen el control y cada caída al VWAP es una oportunidad de compra, no una señal bajista. A la inversa, cuando el precio se mantiene por debajo del VWAP y los rebotes fracasan en la línea, los vendedores dominan la sesión.
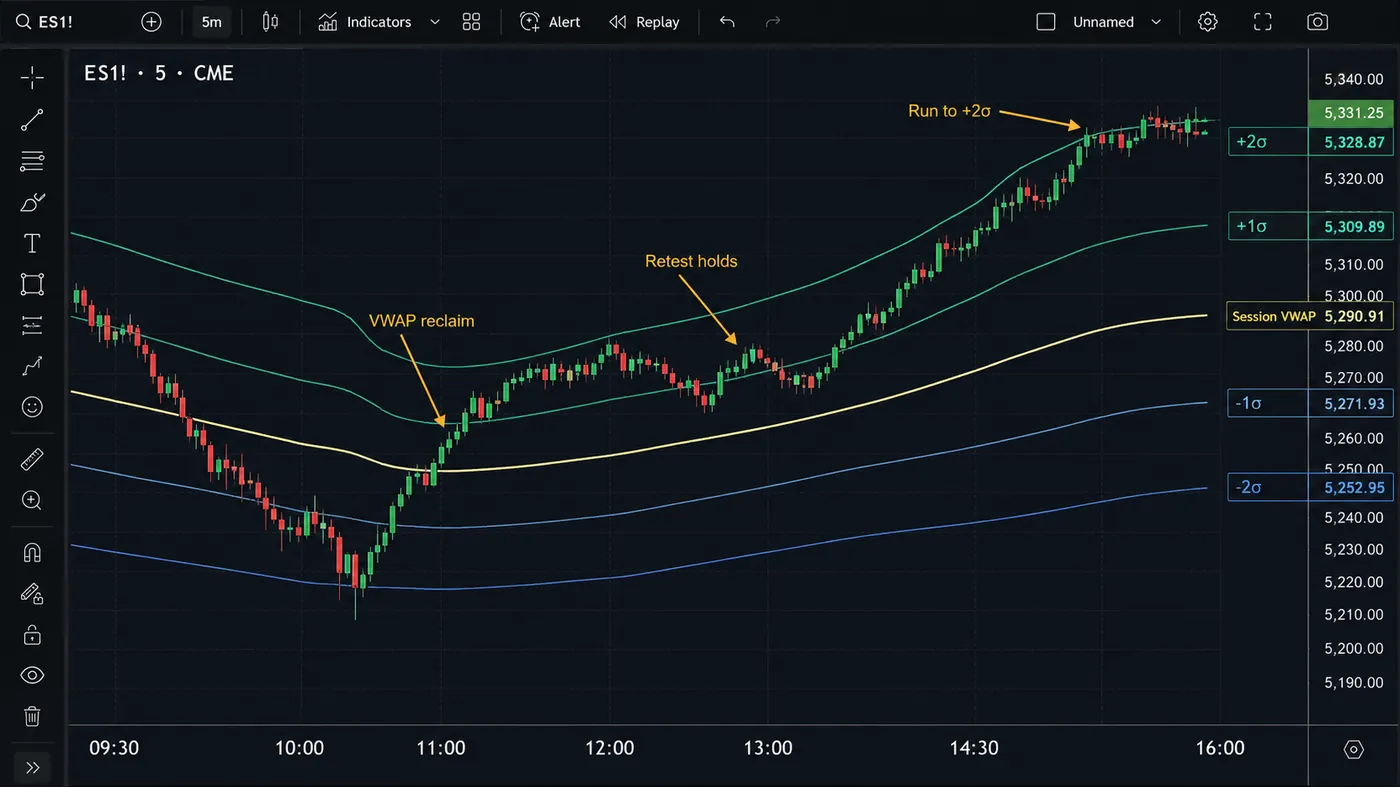
Este filtro direccional es valioso para eliminar operaciones contra tendencia. En un día en que el precio abre por encima del VWAP y nunca cruza por debajo de forma significativa, tomar setups cortos es luchar contra el flujo de órdenes de toda la sesión. Aunque aparezca un patrón bajista en el gráfico, el contexto del VWAP te dice que los participantes institucionales son compradores netos hoy. Respetar ese contexto y operar solo en la dirección del momentum del VWAP elimina muchas de esas frustrantes pérdidas de «este patrón debería haber funcionado».
El primer cruce del VWAP tras la apertura del mercado es un evento especialmente significativo. Si el precio abre por encima del VWAP y cruza por debajo en los primeros 30 minutos, suele indicar que el movimiento direccional inicial fue una salida en falso. Este cruce temprano del VWAP es un patrón habitual de caza de stops: el precio empuja primero al alza para barrer la liquidez de la sesión nocturna y después gira por debajo del VWAP para la tendencia real de la sesión. Observar cómo interactúa el precio con el VWAP en los primeros 30 minutos de una sesión te da una tesis sólida para el resto del día.
Setups de confluencia entre VWAP y SMC
Los setups intradía de mayor probabilidad combinan el VWAP con los Smart Money Concepts. Considera este escenario: el precio está en tendencia por debajo del VWAP (sesgo intradía bajista) y se ha formado un order block bajista en el gráfico de 15 minutos justo en la línea del VWAP. Cuando el precio retrocede a esa zona, tienes tres capas de confluencia: la resistencia dinámica del VWAP, el order block institucional y la estructura intradía bajista general. Cada uno de esos elementos sugiere por sí solo una venta; juntos crean un setup corto de probabilidad excepcionalmente alta.
Otra confluencia potente se produce cuando un barrido de liquidez coincide con un toque de la desviación del VWAP. Si el precio barre por encima de unos máximos iguales y al mismo tiempo toca la banda de desviación +2 del VWAP, la tesis de liquidez de los SMC y la tesis estadística de reversión a la media se alinean. Esos momentos de doble confirmación son donde ocurren las mejores operaciones intradía, y son lo bastante raros como para que solo veas una o dos por sesión, pero es todo lo que necesitas.
El VWAP en distintos mercados
Los índices (NAS100, SPX500, US30) son los mejores mercados para las estrategias con VWAP, porque su perfil de volumen es limpio y está dominado por algoritmos de ejecución institucionales que referencian explícitamente el VWAP. Esos algoritmos generan un comportamiento predecible alrededor de la línea del VWAP, sobre todo en la primera y la última hora de la sesión regular. El rango de apertura (9:30–10:00 AM EST) respecto al VWAP marca el tono de toda la sesión.
En forex, las estrategias con VWAP funcionan mejor en los pares mayores durante el solapamiento Londres/Nueva York, cuando el volumen es máximo. El reinicio del VWAP es menos limpio en forex porque no hay un cierre de sesión oficial, así que la mayoría de las implementaciones del VWAP se reinician a medianoche UTC o al inicio de la sesión asiática. A pesar de esa limitación, las bandas de desviación del VWAP en EUR/USD y GBP/USD durante las horas de mayor volumen producen señales de reversión a la media fiables.
Las criptomonedas presentan retos únicos para el VWAP, porque el mercado funciona 24/7 sin un reinicio natural de sesión. Muchos traders anclan su VWAP cripto a la vela de medianoche UTC o al inicio de la sesión de EE. UU. (cuando el volumen suele alcanzar su pico). En Bitcoin, las desviaciones del VWAP son especialmente útiles en periodos de alto apalancamiento, cuando las tasas de financiación están elevadas: las posiciones sobreextendidas en las bandas de desviación suelen ser las que acaban liquidadas, generando los giros bruscos con los que los traders de VWAP ganan dinero.
Errores comunes con el VWAP que debes evitar
El error más común es tratar el VWAP como una línea estática de soporte/resistencia en lugar de como un indicador dinámico. El VWAP se mueve a lo largo del día a medida que se acumulan nuevos datos de volumen. Por la mañana, cuando el volumen es menor, el VWAP es más sensible a las oscilaciones del precio. Por la tarde, el VWAP ha absorbido tantos datos que se vuelve relativamente estable. Eso significa que el VWAP es más útil como indicador dinámico de tendencia por la mañana y más útil como ancla de reversión a la media por la tarde.
Otro error frecuente es usar el VWAP de forma aislada, sin contexto estructural. El VWAP te dice dónde está el valor institucional; no te dice la dirección. Necesitas una tesis direccional independiente —a partir de la estructura de mercado, los order blocks o el sesgo de la temporalidad superior— y después usar el VWAP como filtro de confluencia. Un toque del VWAP no es una señal de trading por sí solo; es una confirmación de ubicación que hace que un setup estructural existente tenga mayor probabilidad.
Los indicadores gratuitos de Quantum Algo dibujan los order blocks y los fair value gaps en los que debería aterrizar una recuperación del VWAP; Zeno añade señales de compra/venta confirmadas con el stop, el TP1 y el TP2 en el gráfico: $112.86 $79/mes, cancela cuando quieras. Cada señal se publica con marca de tiempo en TradingView, sin borrar nada.
Consigue Zeno →Indicadores SMC gratuitosVerifica el historial
Construir un sistema de trading completo con VWAP
Un sistema de trading completo con VWAP combina el indicador VWAP con análisis estructural y reglas estrictas. Aquí tienes un marco que puedes implementar de inmediato. Regla 1: al inicio de cada sesión, determina el sesgo del VWAP: ¿está el precio por encima o por debajo del VWAP? Toma operaciones solo en la dirección del sesgo. Regla 2: espera a que el precio retroceda al VWAP (para operaciones de tendencia) o alcance la desviación +2/-2 (para operaciones de reversión a la media). Regla 3: exige una señal de confirmación en el nivel: un order block de SMC, un patrón de rechazo en velas o un CHoCH en temporalidad inferior. No entres solo por el toque del VWAP.
Regla 4: coloca tu stop más allá del nivel del VWAP (para operaciones de tendencia) o más allá del extremo de la banda de desviación (para reversión a la media). Regla 5: apunta a la siguiente banda del VWAP para tomar beneficios parciales (por ejemplo, del VWAP a la banda +1 en largos) y deja correr el resto con un stop dinámico. Regla 6: nada de operaciones en los últimos 30 minutos antes del cierre de la sesión: el cálculo del VWAP se vuelve inestable a medida que cambian los patrones de volumen. Este sistema de seis reglas ofrece estructura suficiente para operar con consistencia y sigue siendo lo bastante simple como para ejecutarlo bajo la presión de tiempo del trading intradía.
Haz un backtest de este sistema en tu activo y temporalidad preferidos antes de operar en real. Carga la función de repetición de velas (bar replay) de TradingView, aplica el VWAP con las bandas de desviación y recorre al menos 30 sesiones de trading marcando cada señal que cumpla las seis reglas. Registra la entrada, el stop, el objetivo y el resultado. Tras 30 sesiones tendrás un perfil estadístico del rendimiento del sistema en tu mercado concreto: tasa de acierto esperada, R:R medio, máximo de pérdidas consecutivas y número medio de operaciones por sesión. Esos datos te dan la confianza para ejecutar el sistema en real, porque sabes, por evidencia empírica, qué esperar.
A medida que desarrolles tus habilidades de trading con VWAP, recuerda que el valor del indicador viene de su adopción institucional, no de ninguna magia matemática inherente. El VWAP funciona porque los participantes más grandes del mercado —bancos, hedge funds y creadores de mercado algorítmicos— lo usan como referencia de ejecución. Cuando operas con el VWAP, estás alineando tu análisis con los puntos de referencia que realmente mueven el flujo de órdenes. Esa alineación institucional es lo que da a las estrategias basadas en VWAP su ventaja frente a los enfoques técnicos puramente minoristas.