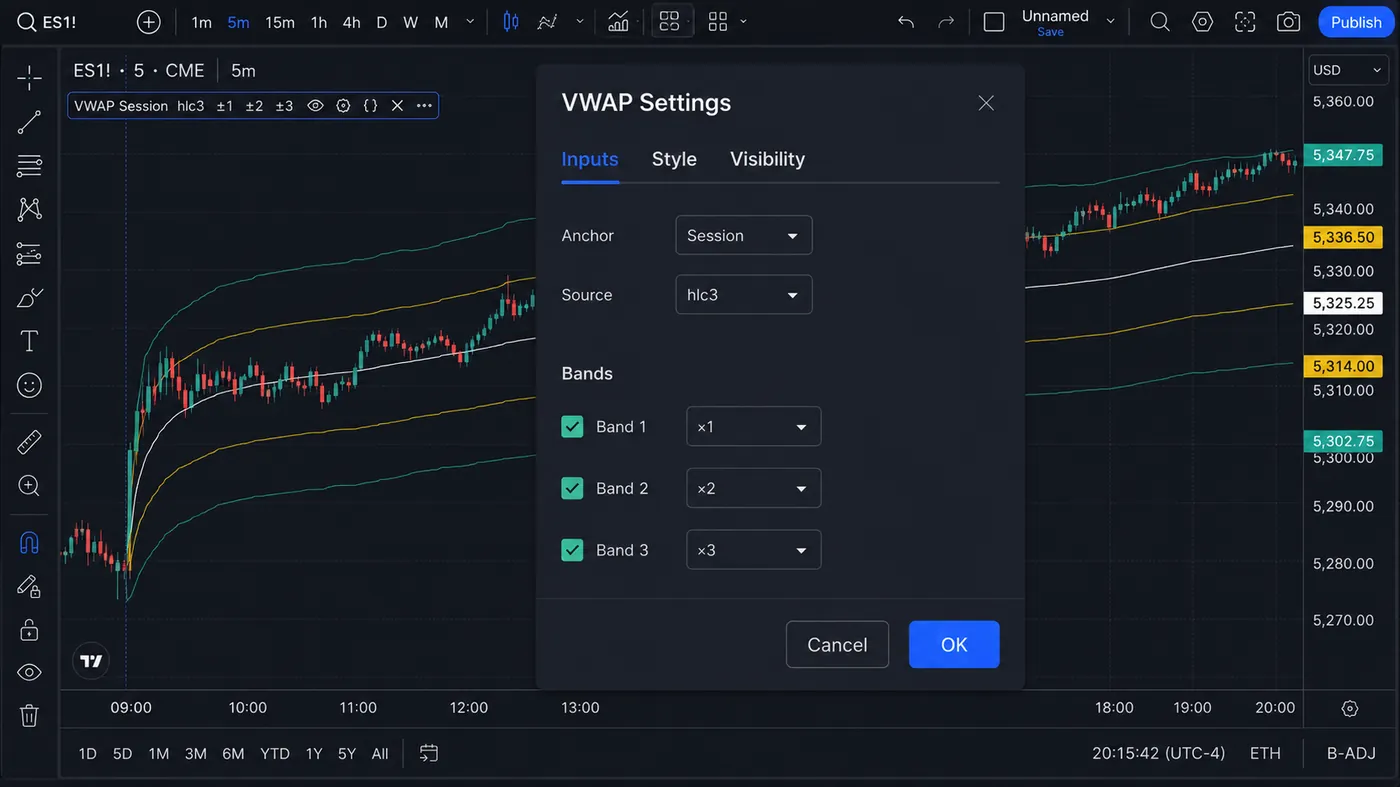
O trading intraday com VWAP usa o preço médio ponderado por volume, o benchmark de execução institucional, como a linha de valor justo da sessão, com bandas de desvio-padrão em 1, 2 e 3 mostrando o quanto o preço se esticou. Plote o VWAP de sessão com a fonte hlc3, espere o rompimento da faixa dos primeiros 30 minutos, compre pullbacks ao VWAP em um order block de alta e mire a banda +1.
O VWAP não é só mais uma média móvel — é o benchmark institucional que bancos e hedge funds usam para avaliar a qualidade das suas execuções. Entender o VWAP abre uma janela para como os maiores players do mercado pensam sobre o preço.
Antes dos setups, a ferramenta que a maioria dos nossos leitores combina com o VWAP — o Zeno da Quantum Algo no ouro, no Bitcoin e no NAS100, exportado direto do TradingView.
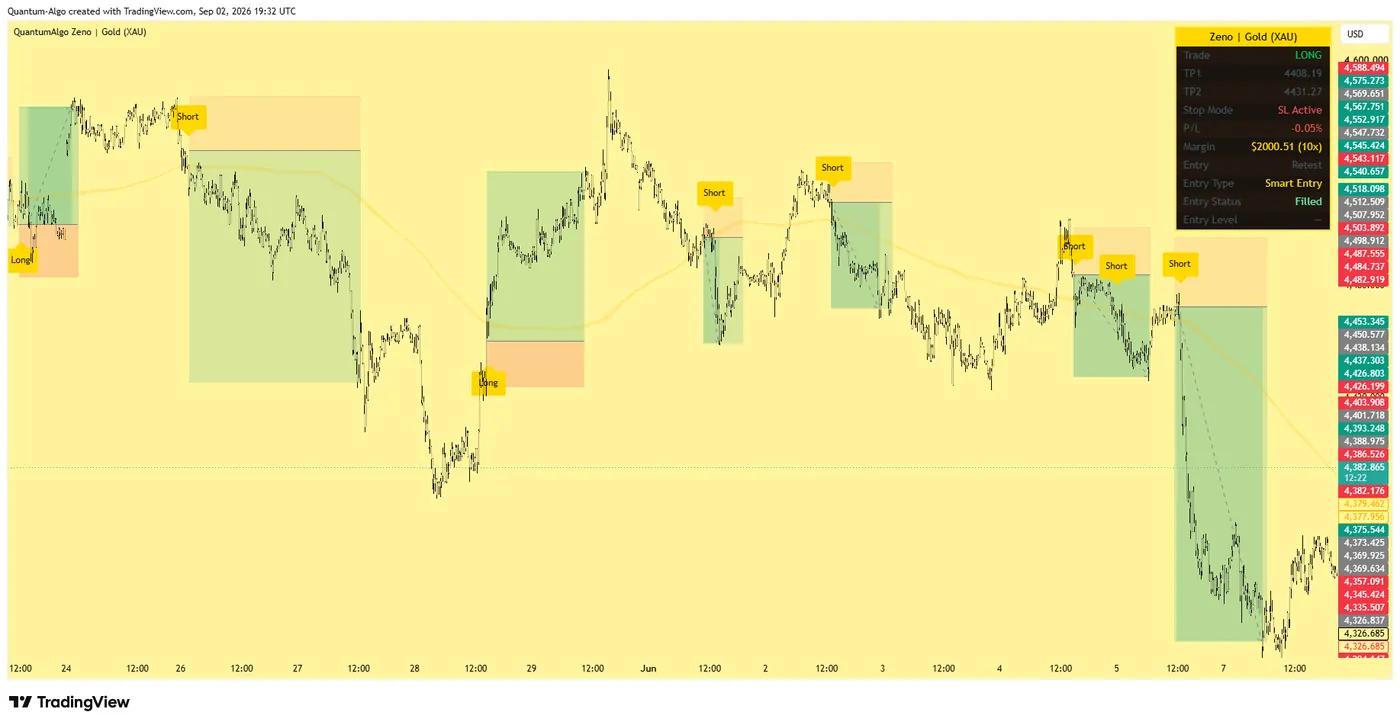
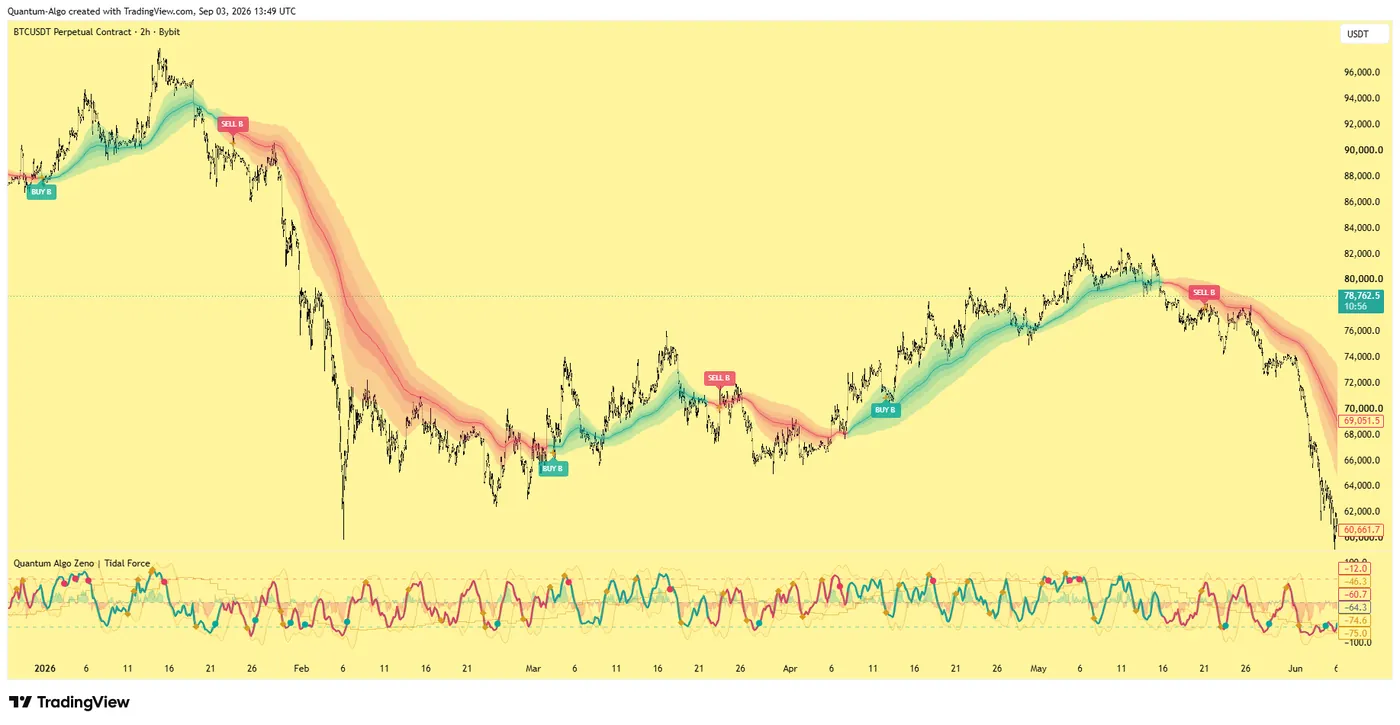
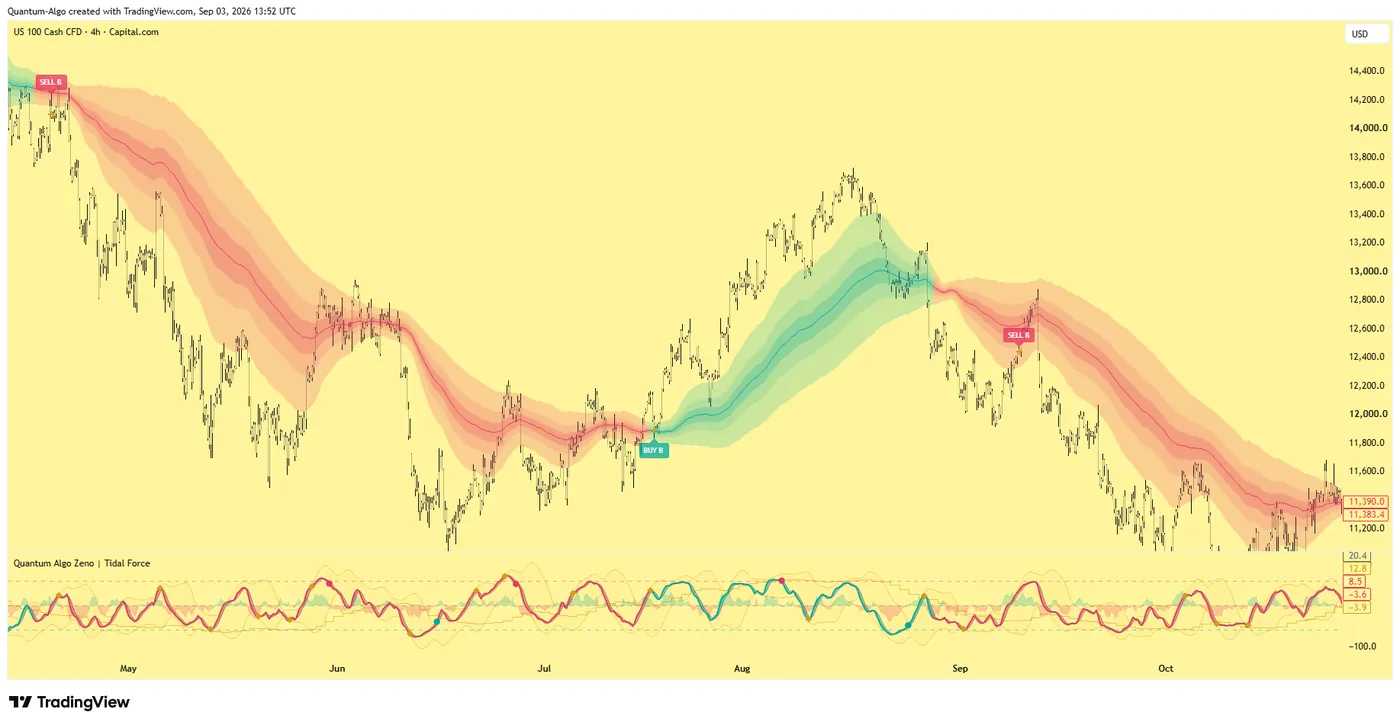
Indicadores que se provam em público.
Um motor, quatro ferramentas de precisão — o Gold (XAU) Scalper, o Gravity Zone institucional, o Oscillator de momentum do Zeno e o Zeno Stocks para ações.
O que o VWAP realmente representa?
O VWAP calcula o preço médio ponderado pelo volume ao longo do dia de negociação. Ele representa o "preço justo" no qual a maior parte do volume foi negociada. Quando o preço está acima do VWAP, os compradores foram mais agressivos. Quando está abaixo, os vendedores dominam. As instituições usam o VWAP para avaliar se compraram "barato" (abaixo do VWAP) ou "caro" (acima do VWAP).
O que são as bandas de desvio do VWAP?
O VWAP padrão é útil, mas limitado. A verdadeira vantagem vem das bandas de desvio do VWAP — desvios-padrão plotados acima e abaixo do VWAP. As bandas de desvio +1 e -1 funcionam como suporte e resistência dinâmicos. O preço que toca o desvio +2 está estatisticamente sobre-estendido e tende a reverter à média em direção ao VWAP. Isso cria trades de reversão à média de alta probabilidade.
Como o VWAP se combina com Smart Money Concepts?
O VWAP mostra o benchmark institucional. O SMC mostra onde as instituições estão de fato colocando ordens. Quando um order block está exatamente no VWAP, a confluência é poderosa — você tem o benchmark de volume e a zona de entrada institucional concordando. Da mesma forma, quando o preço varre a liquidez E volta ao VWAP, o setup tem dupla confirmação.
Automatize seus trades. Deixe o Quantum Algo operar por você.
Cada sinal executado na sua própria conta — na sua conta, com o plano que você define.
Como configurar o VWAP para o trading intraday?
Na abertura do mercado, plote o VWAP com as bandas de desvio +1/-1 e +2/-2. Identifique a faixa dos primeiros 30 minutos. Se o preço romper acima da faixa e fizer pullback até o VWAP, procure um order block de alta no toque do VWAP para uma entrada long. Se romper abaixo, procure um OB de baixa no VWAP para um short. Alvo: a banda de desvio +1/-1. Esse setup funciona especialmente bem no NAS100, no SPX500 e em ações de alto volume.
Como o VWAP é calculado?
O VWAP é calculado pela soma acumulada do preço multiplicado pelo volume, dividida pelo volume total acumulado. Diferentemente de uma média móvel simples, que dá o mesmo peso a cada candle, o VWAP dá proporcionalmente mais peso aos níveis de preço em que houve mais atividade de negociação. Isso faz dele um verdadeiro preço de consenso ponderado por volume — ele responde à pergunta: "A que preço médio ocorreu a maior parte da negociação de hoje?". As instituições comparam a qualidade das suas execuções com o VWAP, o que o torna um ponto de referência autorrealizável.
Como o VWAP é zerado no início de cada sessão de negociação, ele é, por natureza, um indicador intraday. Ele perde relevância em timeframes maiores, como o gráfico diário ou semanal. No entanto, a variante do VWAP ancorado — em que você ancora o cálculo em uma barra específica, como um anúncio de resultados, uma máxima importante ou a abertura do mercado — estende o conceito ao swing trade. VWAPs ancorados em pontos de pivô significativos costumam funcionar como níveis fortes de suporte e resistência que persistem por dias ou semanas.
Como funciona o setup de reversão à média com VWAP?
A linha padrão do VWAP mostra o preço médio. As bandas de desvio (normalmente plotadas em +1, -1, +2 e -2 desvios-padrão) mostram quando o preço está estatisticamente sobre-estendido. Quando o preço negocia na banda de desvio +2, ele se moveu cerca de dois desvios-padrão acima da média — uma condição que ocorre apenas em cerca de 5% do tempo. A probabilidade de reversão à média em direção ao VWAP a partir desses extremos é alta, o que faz das bandas de desvio externas excelentes zonas de reversão.
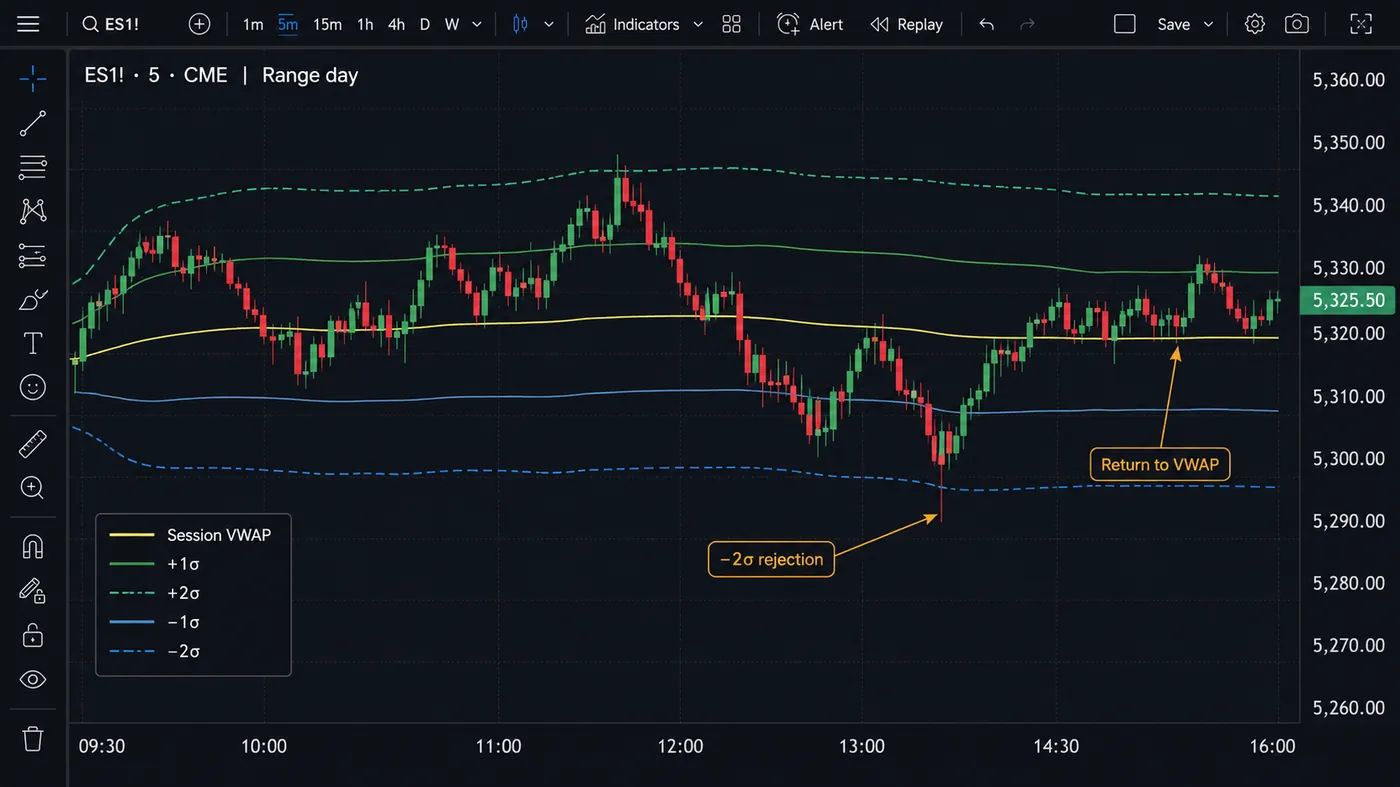
O setup de reversão à média funciona assim: espere o preço tocar ou penetrar a banda de desvio +2 (para shorts) ou a banda -2 (para longs). Procure um candle de rejeição — um candle com pavio longo dentro da banda e fechamento de volta dentro das bandas. Entre no candle seguinte com o stop loss além da máxima do pavio (para shorts) ou da mínima do pavio (para longs). Mire o retorno à banda +1/-1 para uma saída conservadora, ou todo o caminho de volta ao VWAP para um alvo agressivo. Esse setup tem uma relação risco-retorno naturalmente favorável, porque o stop é curto (além do extremo) e o alvo é amplo (a reversão completa).
Como o VWAP confirma a tendência intraday?
Além da reversão à média, o VWAP funciona como um poderoso filtro de tendência intraday. Quando o preço negocia de forma consistente acima do VWAP, com cada pullback encontrando suporte na linha do VWAP ou acima dela, a tendência intraday é claramente de alta. Os compradores estão no controle, e cada queda até o VWAP é uma oportunidade de compra, não um sinal de baixa. Por outro lado, quando o preço permanece abaixo do VWAP, com os ralis falhando na linha, os vendedores dominam a sessão.
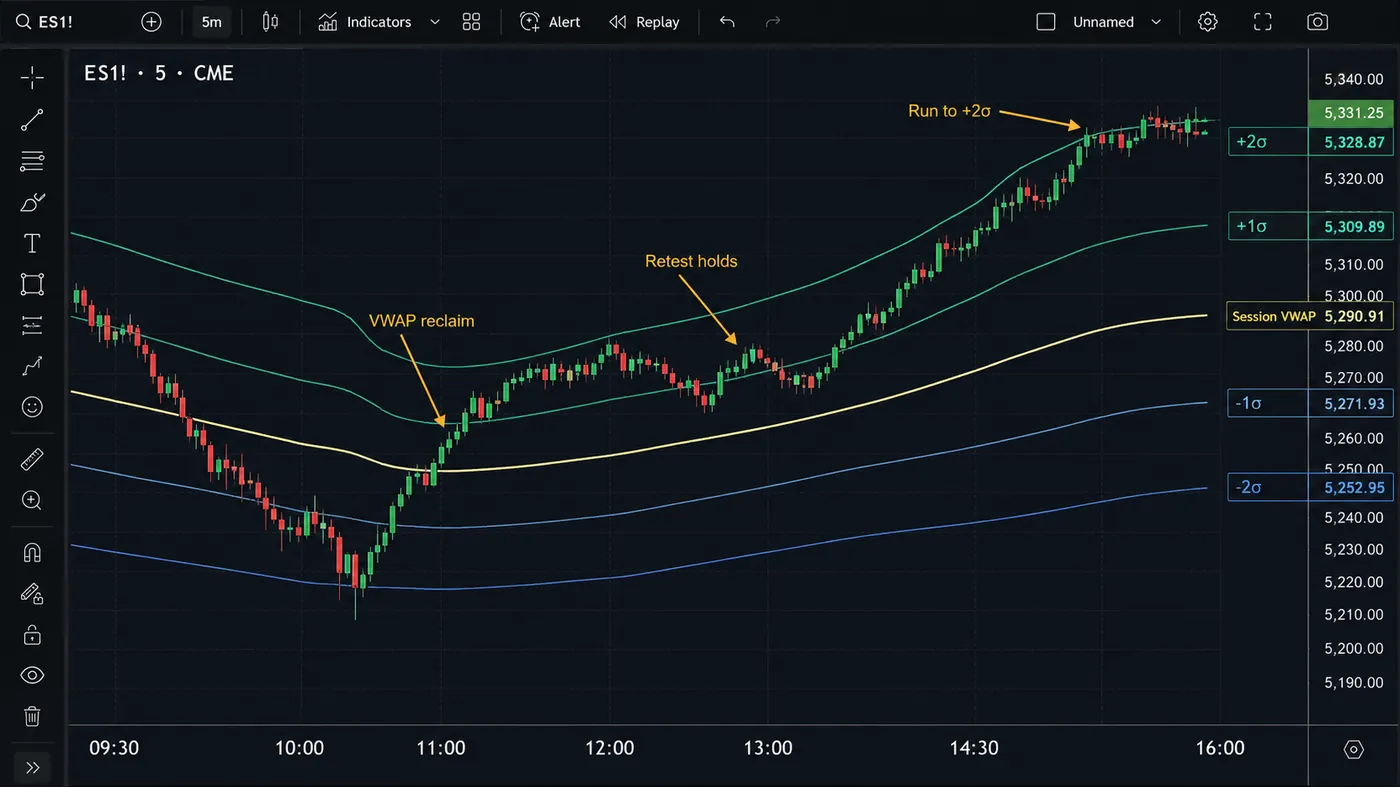
Esse filtro direcional é valioso para eliminar trades contra a tendência. Em um dia em que o preço abre acima do VWAP e nunca cruza para baixo dele de forma relevante, operar setups de short é lutar contra o order flow da sessão inteira. Mesmo que um padrão de baixa apareça no gráfico, o contexto do VWAP mostra que os participantes institucionais são compradores líquidos hoje. Respeitar esse contexto e operar apenas na direção do momentum do VWAP elimina muitas das frustrantes perdas do tipo "esse padrão deveria ter funcionado".
O primeiro cruzamento do VWAP após a abertura do mercado é um evento especialmente importante. Se o preço abre acima do VWAP e cruza para baixo dele nos primeiros 30 minutos, isso muitas vezes sinaliza que o movimento direcional inicial foi uma largada falsa. Esse cruzamento precoce do VWAP é um padrão comum de caça a stops: o preço sobe inicialmente para varrer a liquidez da madrugada e depois reverte abaixo do VWAP, rumo à tendência real da sessão. Observar como o preço interage com o VWAP nos primeiros 30 minutos de uma sessão dá a você uma tese sólida para o restante do dia.
VWAP and SMC Confluence Setups
Os setups intraday de maior probabilidade combinam o VWAP com Smart Money Concepts. Considere este cenário: o preço está em tendência abaixo do VWAP (viés intraday de baixa), e um order block de baixa se formou no gráfico de 15 minutos exatamente na linha do VWAP. Quando o preço faz pullback até essa zona, você tem três camadas de confluência: a resistência dinâmica do VWAP, o order block institucional e a estrutura intraday geral de baixa. Cada um desses elementos, isoladamente, sugere uma venda; juntos, criam um setup de short de probabilidade excepcionalmente alta.
Outra confluência poderosa ocorre quando um liquidity sweep coincide com um toque na banda de desvio do VWAP. Se o preço varre acima de topos iguais e, ao mesmo tempo, toca a banda de desvio +2 do VWAP, tanto a tese de liquidez do SMC quanto a tese estatística de reversão à média se alinham. Esses momentos de dupla confirmação são onde acontecem os melhores trades intraday, e são raros o bastante para que você talvez veja apenas um ou dois por sessão — mas é tudo de que você precisa.
O VWAP funciona em índices, forex e cripto?
Os índices (NAS100, SPX500, US30) são os melhores mercados para estratégias com VWAP, porque seu perfil de volume é limpo e dominado por algoritmos de execução institucional que se referenciam explicitamente ao VWAP. Esses algoritmos criam um comportamento previsível ao redor da linha do VWAP, especialmente na primeira e na última hora da sessão regular. A faixa de abertura (9:30–10:00 AM EST) em relação ao VWAP define o tom da sessão inteira.
As estratégias de VWAP no forex funcionam melhor nos pares principais durante a sobreposição Londres/Nova York, quando o volume é maior. O reset do VWAP é menos limpo no forex porque não há fechamento oficial de sessão, então a maioria das implementações de VWAP zera à meia-noite UTC ou no início da sessão asiática. Apesar dessa limitação, as bandas de desvio do VWAP no EUR/USD e no GBP/USD durante os horários de alto volume produzem sinais confiáveis de reversão à média.
O mercado cripto apresenta desafios únicos para o VWAP, porque funciona 24/7 sem um reset natural de sessão. Muitos traders ancoram o VWAP de cripto no candle da meia-noite UTC ou no início da sessão americana (quando o volume normalmente atinge o pico). No Bitcoin, os desvios do VWAP são especialmente úteis em períodos de alta alavancagem, quando as taxas de funding estão elevadas — as posições sobre-estendidas nas bandas de desvio costumam ser as que acabam liquidadas, criando as reversões bruscas das quais os traders de VWAP lucram.
VWAP por mercado em resumo
| Mercado | Reset do VWAP | Janela mais forte | Why |
|---|---|---|---|
| Índices (NAS100, SPX500, US30) | Abertura da sessão regular | Faixa de abertura (9:30–10:00 ET) e última hora | Os algoritmos de execução se referenciam explicitamente ao VWAP |
| Forex principais (EUR/USD, GBP/USD) | Meia-noite UTC ou início da sessão asiática | Sobreposição Londres/Nova York | Sem fechamento oficial de sessão, então o reset é menos limpo |
| Cripto (Bitcoin) | Meia-noite UTC ou início da sessão americana | Sessão americana, quando o volume normalmente atinge o pico | Negocia 24/7, sem reset natural |
| VWAP ancorado (qualquer mercado) | Uma barra escolhida, como resultados ou uma máxima importante | Contexto além de uma única sessão | O VWAP de sessão perde relevância em gráficos diários |
Quais erros com o VWAP você deve evitar?
O erro mais comum é tratar o VWAP como uma linha estática de suporte/resistência, em vez de um indicador dinâmico. O VWAP se move ao longo do dia à medida que novos dados de volume se acumulam. De manhã, quando o volume é menor, o VWAP é mais sensível às oscilações de preço. À tarde, o VWAP já absorveu tantos dados que fica relativamente estável. Isso significa que o VWAP é mais útil como indicador dinâmico de tendência pela manhã e mais útil como âncora de reversão à média à tarde.
Outro erro frequente é usar o VWAP isoladamente, sem contexto estrutural. O VWAP mostra onde está o valor institucional; ele não mostra a direção. Você precisa de uma tese direcional independente — a partir da estrutura de mercado, de order blocks ou do viés do timeframe maior — e então usar o VWAP como filtro de confluência. Um toque no VWAP não é um sinal de trade por si só; é uma confirmação de localização que torna um setup estrutural já existente mais provável.
Os indicadores gratuitos da Quantum Algo desenham os order blocks e os fair value gaps em que uma retomada do VWAP deve cair; o Zeno adiciona sinais confirmados de Buy/Sell com o stop, o TP1 e o TP2 no gráfico — $112.86 $79/mês, cancele quando quiser. As chamadas públicas têm registro de data e hora no TradingView, nada é apagado.
Como montar um sistema de trading completo com VWAP
Um sistema de trading completo com VWAP combina o indicador VWAP com análise estrutural e regras rígidas. Aqui está um arcabouço que você pode implementar imediatamente. Regra 1: no início de cada sessão, determine o viés do VWAP — o preço está acima ou abaixo do VWAP? Faça trades apenas na direção do viés. Regra 2: espere o preço fazer pullback até o VWAP (para trades de tendência) ou alcançar o desvio +2/-2 (para trades de reversão à média). Regra 3: exija um sinal de confirmação no nível — um order block do SMC, um padrão de rejeição de candle ou um CHoCH no timeframe menor. Não entre apenas pelo toque no VWAP.
Regra 4: coloque seu stop além do nível do VWAP (para trades de tendência) ou além do extremo da banda de desvio (para reversão à média). Regra 5: mire a próxima banda do VWAP para o lucro parcial (por exemplo, do VWAP até a banda +1 em longs) e use trailing stop no restante. Regra 6: nada de trades nos últimos 30 minutos antes do fechamento da sessão — o cálculo do VWAP fica instável à medida que os padrões de volume mudam. Esse sistema de seis regras oferece estrutura suficiente para operar com consistência e continua simples o bastante para ser executado sob a pressão de tempo do trading intraday.
Faça o backtest deste sistema no seu ativo e timeframe preferidos antes de operar ao vivo. Abra o recurso de bar replay do TradingView, aplique o VWAP com as bandas de desvio e percorra pelo menos 30 sessões de negociação, marcando todo sinal que atenda às seis regras. Registre a entrada, o stop, o alvo e o resultado. Depois de 30 sessões, você terá um perfil estatístico do desempenho do sistema no seu mercado específico — taxa de acerto esperada, R:R médio, máximo de perdas consecutivas e número médio de trades por sessão. Esses dados dão a você a confiança para executar o sistema ao vivo, porque você sabe, por evidência empírica, o que esperar.
À medida que você desenvolve suas habilidades de trading com VWAP, lembre-se de que o valor do indicador vem da sua adoção institucional, e não de alguma mágica matemática inerente. O VWAP funciona porque os maiores participantes do mercado — bancos, hedge funds e market makers algorítmicos — o usam como benchmark de execução. Quando você opera com o VWAP, está alinhando sua análise aos pontos de referência que de fato movem o order flow. Esse alinhamento institucional é o que dá às estratégias baseadas em VWAP sua vantagem sobre abordagens técnicas voltadas puramente ao varejo.