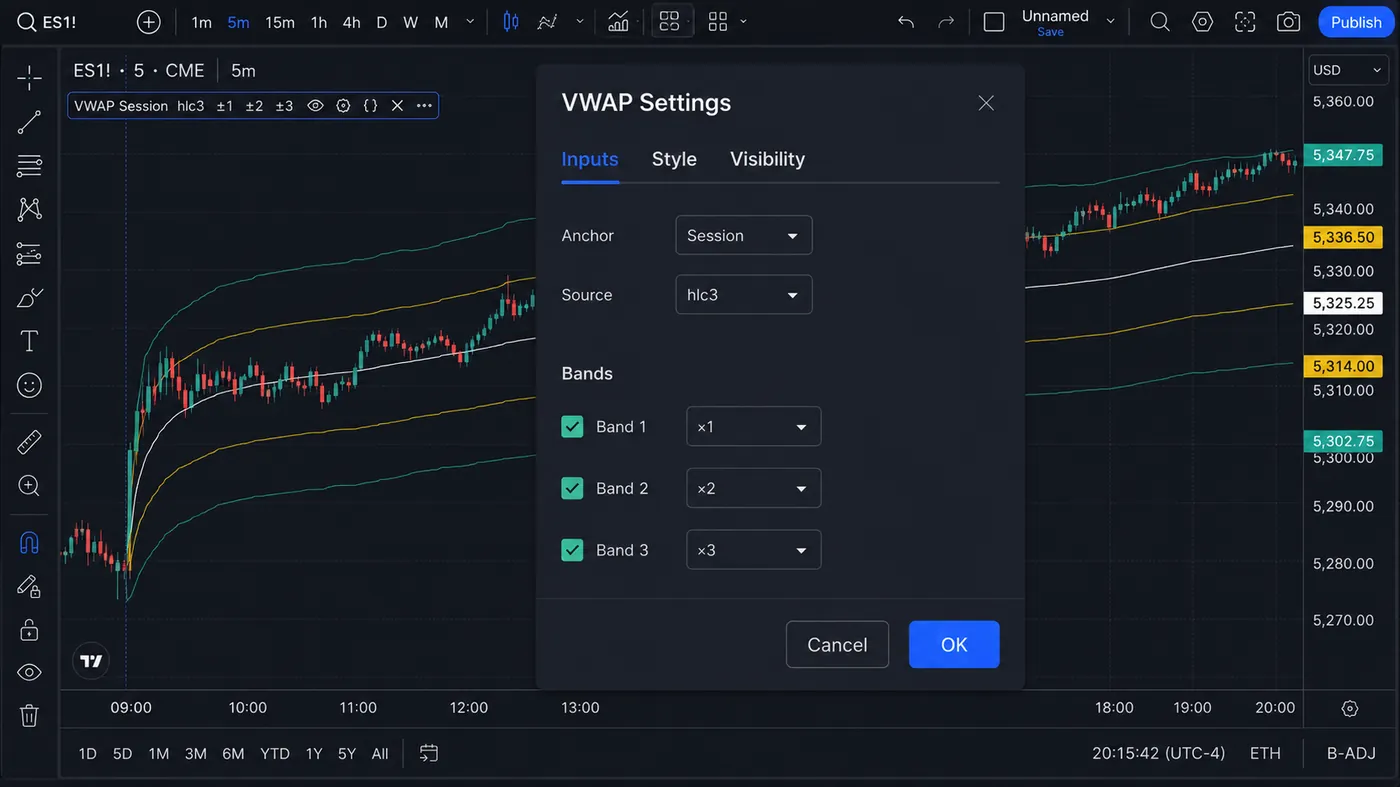
VWAP-Intraday-Trading nutzt den volumengewichteten Durchschnittspreis — die institutionelle Ausführungs-Benchmark — als Fair-Value-Linie der Session, mit Standardabweichungsbändern bei 1, 2 und 3, die zeigen, wie weit sich der Kurs gedehnt hat. Zeichne den Session-VWAP mit hlc3 als Quelle, warte auf den Ausbruch aus der Range der ersten 30 Minuten, kaufe Rücksetzer zum VWAP an einem bullischen Order Block und ziele auf das +1-Band.
VWAP ist nicht einfach ein weiterer gleitender Durchschnitt — er ist der institutionelle Benchmark, an dem Banken und Hedgefonds die Qualität ihrer Ausführung messen. Wer VWAP versteht, bekommt ein Fenster in die Art, wie die größten Marktteilnehmer über den Preis denken.
Bevor es zu den Setups geht: das Tool, das die meisten unserer Leser mit VWAP kombinieren — Quantum Algo Zeno auf Gold, Bitcoin und NAS100, direkt aus TradingView exportiert.
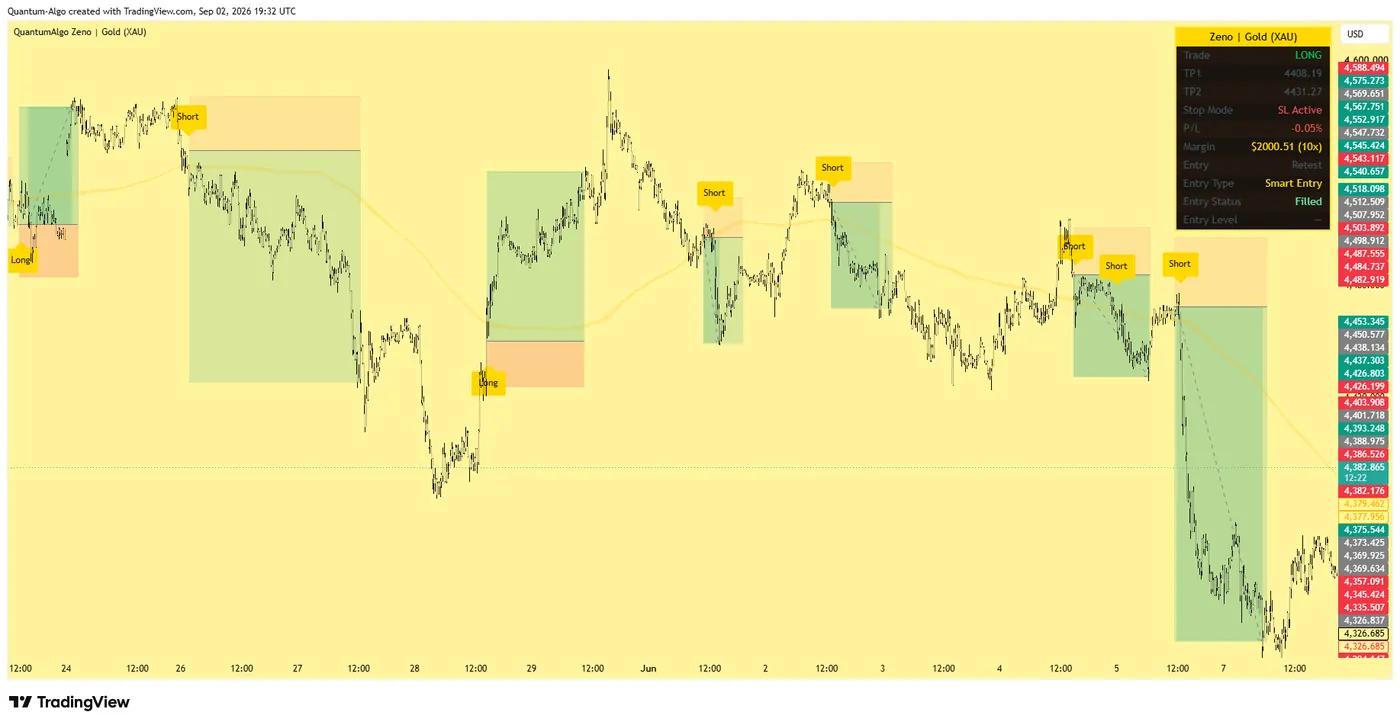
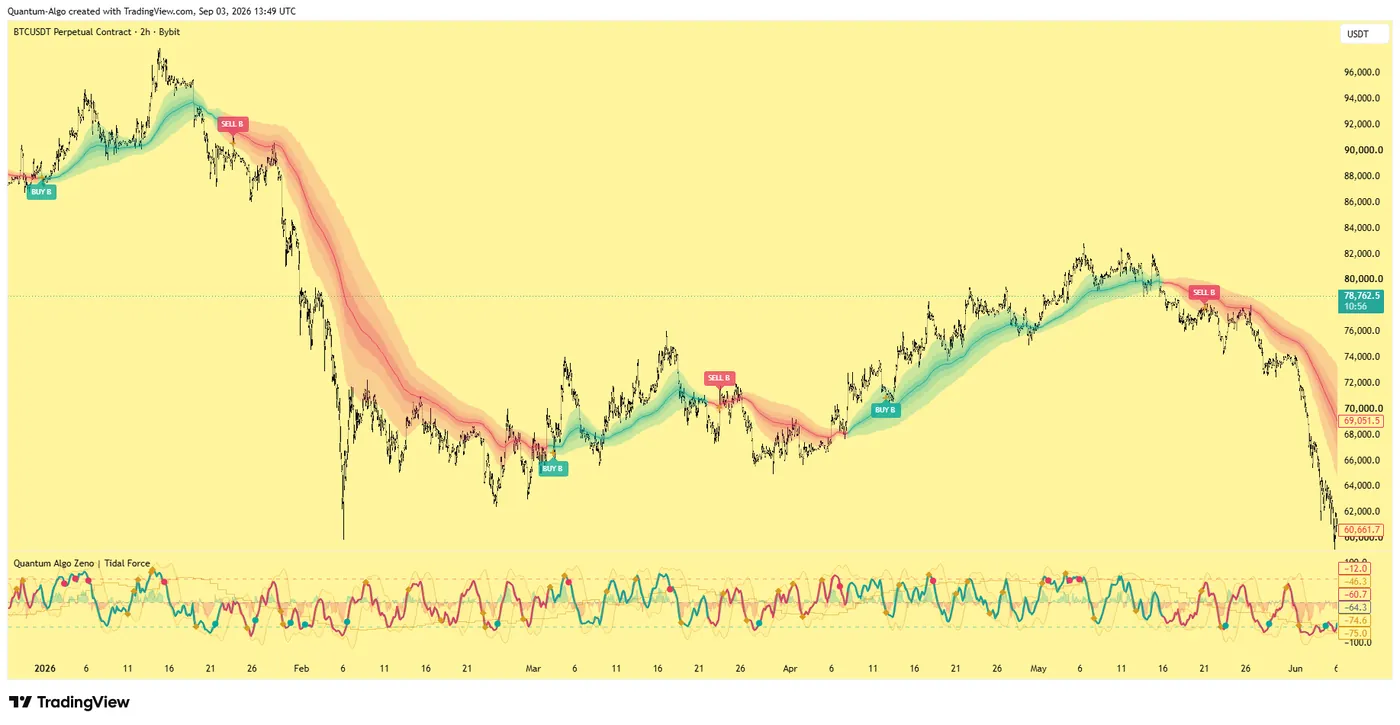
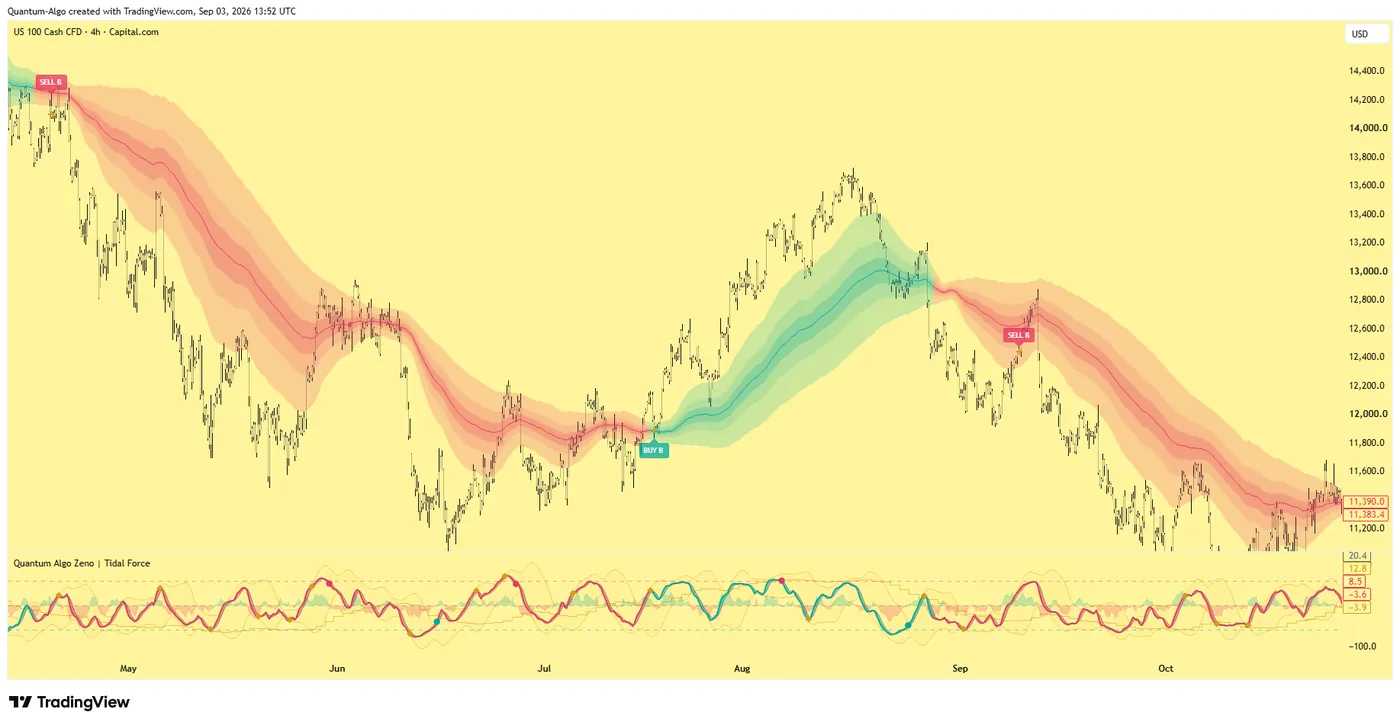
Indikatoren, die sich öffentlich beweisen.
Eine Engine, vier Präzisions-Tools — der Gold (XAU) Scalper, die institutionelle Gravity Zone, der Zeno Momentum Oscillator und Zeno Stocks für Aktien.
Was stellt VWAP eigentlich dar?
VWAP berechnet den volumengewichteten Durchschnittspreis über den gesamten Handelstag. Er stellt den „fairen Preis“ dar, zu dem der Großteil des Volumens gehandelt wurde. Liegt der Kurs über dem VWAP, waren die Käufer aggressiver. Liegt er darunter, dominieren die Verkäufer. Institutionen nutzen VWAP, um zu beurteilen, ob sie „günstig“ (unter VWAP) oder „teuer“ (über VWAP) gekauft haben.
Was sind VWAP Deviation Bands?
Der Standard-VWAP ist nützlich, aber begrenzt. Der eigentliche Vorteil kommt von den VWAP Deviation Bands — Standardabweichungen, die über und unter dem VWAP eingezeichnet werden. Die +1- und -1-Bänder wirken als dynamische Unterstützung und Widerstand. Berührt der Kurs das +2-Band, ist er statistisch überdehnt und wird wahrscheinlich zum VWAP zurückkehren. Daraus entstehen Mean-Reversion-Trades mit hoher Wahrscheinlichkeit.
Wie lässt sich VWAP mit Smart Money Concepts kombinieren?
VWAP zeigt dir den institutionellen Benchmark. SMC zeigt dir, wo Institutionen ihre Orders tatsächlich platzieren. Wenn ein Order Block genau am VWAP liegt, ist die Konfluenz stark — Volumen-Benchmark und institutionelle Einstiegszone stimmen überein. Genauso hat das Setup eine doppelte Bestätigung, wenn der Kurs Liquidität abgreift UND zum VWAP zurückkehrt.
Automatisiere deine Trades. Lass Quantum Algo für dich handeln.
Jedes Signal wird auf deinem eigenen Konto ausgeführt — auf deinem Konto, mit dem Plan, den du definierst.
Wie richtest du VWAP für das Intraday-Trading ein?
Zeichne zur Markteröffnung den VWAP mit den Bändern +1/-1 und +2/-2 ein. Bestimme die Range der ersten 30 Minuten. Bricht der Kurs über die Range aus und setzt zum VWAP zurück, suche an der VWAP-Berührung einen bullischen Order Block für einen Long-Einstieg. Bricht der Kurs nach unten aus, suche einen bärischen OB am VWAP für einen Short. Ziel: das +1/-1-Band. Dieses Setup funktioniert besonders gut auf NAS100, SPX500 und Aktien mit hohem Volumen.
Wie wird VWAP berechnet?
VWAP wird berechnet, indem man die kumulierte Summe aus Preis mal Volumen durch das kumulierte Gesamtvolumen teilt. Anders als ein einfacher gleitender Durchschnitt, der jede Kerze gleich gewichtet, gibt der VWAP den Preisniveaus mit der meisten Handelsaktivität proportional mehr Gewicht. Das macht ihn zu einem echten volumengewichteten Konsenspreis — er beantwortet die Frage: „Zu welchem Durchschnittspreis fand heute der Großteil des Handels statt?“ Institutionen messen ihre Ausführungsqualität am VWAP, was ihn zu einem selbsterfüllenden Referenzpunkt macht.
Weil der VWAP zu Beginn jeder Handelssession zurückgesetzt wird, ist er von Natur aus ein Intraday-Indikator. Auf höheren Timeframes wie dem Tages- oder Wochenchart verliert er an Relevanz. Die Anchored-VWAP-Variante — bei der du die Berechnung an einer bestimmten Kerze verankerst, etwa an einer Ergebnisveröffentlichung, einem markanten Hoch oder einer Markteröffnung — erweitert das Konzept jedoch aufs Swingtrading. Anchored VWAPs von wichtigen Pivot-Punkten wirken oft als starke Unterstützungs- und Widerstandslevel, die über Tage oder Wochen Bestand haben.
Wie funktioniert das VWAP-Mean-Reversion-Setup?
Die Standard-VWAP-Linie zeigt dir den Durchschnittspreis. Die Deviation Bands (üblicherweise bei +1, -1, +2 und -2 Standardabweichungen eingezeichnet) zeigen dir, wann der Kurs statistisch überdehnt ist. Handelt der Kurs am +2-Band, hat er sich etwa zwei Standardabweichungen über den Durchschnitt bewegt — ein Zustand, der nur in rund 5% der Zeit auftritt. Die Wahrscheinlichkeit einer Rückkehr zum VWAP von diesen Extremen ist hoch, weshalb die äußeren Bänder hervorragende Umkehrzonen sind.
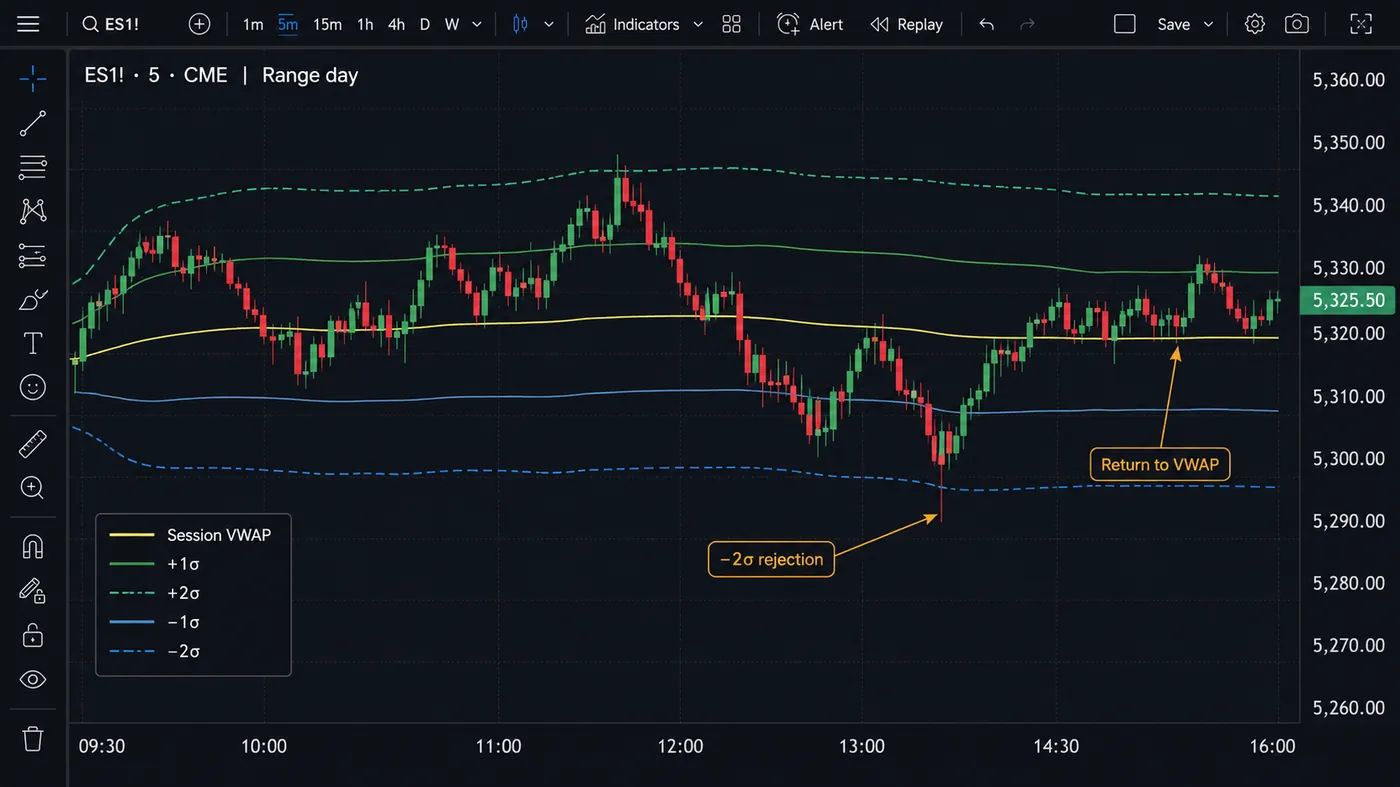
Das Mean-Reversion-Setup läuft so: Warte, bis der Kurs das +2-Band (für Shorts) oder das -2-Band (für Longs) berührt oder durchstößt. Suche eine Ablehnungskerze — eine Kerze mit langem Docht ins Band und einem Schluss zurück innerhalb der Bänder. Steige mit der nächsten Kerze ein, mit dem Stop-Loss jenseits des Docht-Hochs (für Shorts) oder des Docht-Tiefs (für Longs). Ziel ist die Rückkehr zum +1/-1-Band für einen konservativen Ausstieg oder der ganze Weg zurück zum VWAP für ein aggressives Ziel. Dieses Setup hat von Natur aus ein günstiges Chance-Risiko-Verhältnis, weil der Stop eng ist (jenseits des Extrems) und das Ziel weit (die volle Rückkehr).
Wie bestätigt VWAP den Intraday-Trend?
Über Mean Reversion hinaus dient der VWAP als starker Intraday-Trendfilter. Handelt der Kurs konstant über dem VWAP und findet jeder Rücksetzer an oder über der VWAP-Linie Unterstützung, ist der Intraday-Trend eindeutig bullisch. Die Käufer haben die Kontrolle, und jeder Dip zum VWAP ist eine Kaufgelegenheit statt ein bärisches Signal. Umgekehrt dominieren die Verkäufer die Session, wenn der Kurs unter dem VWAP bleibt und Erholungen an der Linie scheitern.
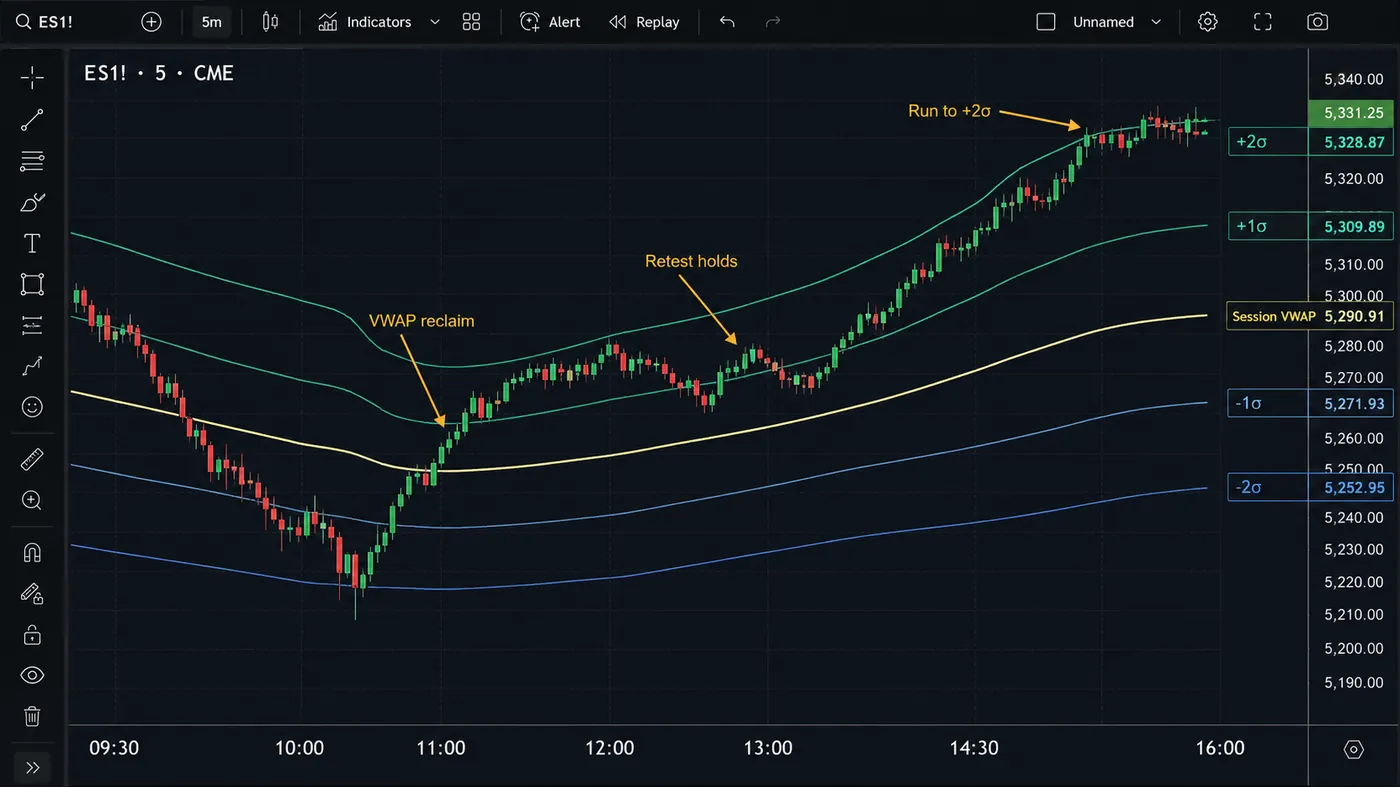
Dieser Richtungsfilter ist wertvoll, um Trades gegen den Trend auszusortieren. An einem Tag, an dem der Kurs über dem VWAP eröffnet und nie nennenswert darunter fällt, kämpft jedes Short-Setup gegen den Orderflow der gesamten Session. Selbst wenn ein bärisches Muster im Chart auftaucht, sagt dir der VWAP-Kontext, dass die institutionellen Teilnehmer heute netto Käufer sind. Wer diesen Kontext respektiert und nur in Richtung des VWAP-Momentums handelt, eliminiert viele der frustrierenden „das Muster hätte funktionieren müssen“-Verluste.
Das erste Kreuzen des VWAP nach der Markteröffnung ist ein besonders wichtiges Ereignis. Eröffnet der Kurs über dem VWAP und kreuzt ihn innerhalb der ersten 30 Minuten nach unten, signalisiert das oft, dass die erste Richtungsbewegung ein Fehlstart war. Dieses frühe VWAP-Kreuzen ist ein typisches Stop-Hunt-Muster: Der Kurs drückt zunächst nach oben, um die Übernacht-Liquidität abzugreifen, und dreht dann unter den VWAP für den eigentlichen Session-Trend. Wer beobachtet, wie der Kurs in den ersten 30 Minuten einer Session mit dem VWAP interagiert, hat eine starke These für den Rest des Tages.
VWAP and SMC Confluence Setups
Die Intraday-Setups mit der höchsten Wahrscheinlichkeit kombinieren VWAP mit Smart Money Concepts. Stell dir dieses Szenario vor: Der Kurs trendet unter dem VWAP (bärischer Intraday-Bias), und auf dem 15-Minuten-Chart hat sich genau an der VWAP-Linie ein bärischer Order Block gebildet. Setzt der Kurs in diese Zone zurück, hast du drei Ebenen der Konfluenz: den dynamischen VWAP-Widerstand, den institutionellen Order Block und die insgesamt bärische Intraday-Struktur. Jedes dieser Elemente spricht für sich allein für einen Verkauf; zusammen ergeben sie ein außergewöhnlich wahrscheinliches Short-Setup.
Eine weitere starke Konfluenz entsteht, wenn ein Liquidity Sweep mit einer Berührung eines VWAP-Bands zusammenfällt. Greift der Kurs über Equal Highs Liquidität ab und berührt gleichzeitig das +2-VWAP-Band, stimmen die SMC-Liquiditätsthese und die statistische Mean-Reversion-These überein. In diesen Momenten doppelter Bestätigung entstehen die besten Intraday-Trades, und sie sind so selten, dass du vielleicht nur ein oder zwei pro Session siehst — aber mehr brauchst du auch nicht.
Funktioniert VWAP bei Indizes, Forex und Krypto?
Indizes (NAS100, SPX500, US30) sind die besten Märkte für VWAP-Strategien, weil ihr Volumenprofil sauber ist und von institutionellen Ausführungsalgorithmen dominiert wird, die sich explizit am VWAP orientieren. Diese Algorithmen erzeugen vorhersehbares Verhalten rund um die VWAP-Linie, besonders in der ersten und letzten Stunde der regulären Session. Die Opening Range (9:30–10:00 Uhr EST) relativ zum VWAP gibt den Ton für die gesamte Session an.
Forex-VWAP-Strategien funktionieren am besten auf den Majors während der London/New-York-Überlappung, wenn das Volumen am höchsten ist. Der VWAP-Reset ist im Forex weniger sauber, weil es keinen offiziellen Session-Schluss gibt; die meisten VWAP-Implementierungen setzen deshalb um Mitternacht UTC oder zu Beginn der Asien-Session zurück. Trotz dieser Einschränkung liefern VWAP Deviation Bands auf EUR/USD und GBP/USD in volumenstarken Stunden zuverlässige Mean-Reversion-Signale.
Krypto stellt den VWAP vor besondere Herausforderungen, weil der Markt 24/7 läuft und es keinen natürlichen Session-Reset gibt. Viele Trader verankern ihren Krypto-VWAP an der Kerze um Mitternacht UTC oder am Beginn der US-Session (wenn das Volumen typischerweise seinen Höhepunkt erreicht). Bei Bitcoin sind VWAP-Abweichungen besonders nützlich in Phasen hoher Hebelwirkung mit erhöhten Funding Rates — die überdehnten Positionen an den Abweichungsbändern werden oft liquidiert und erzeugen genau die scharfen Umkehrungen, von denen VWAP-Trader profitieren.
VWAP nach Markt auf einen Blick
| Markt | VWAP-Reset | Stärkstes Zeitfenster | Warum |
|---|---|---|---|
| Indizes (NAS100, SPX500, US30) | Eröffnung der regulären Session | Opening Range (9:30–10:00 ET) und letzte Stunde | Ausführungsalgorithmen beziehen sich ausdrücklich auf den VWAP |
| Forex-Majors (EUR/USD, GBP/USD) | Mitternacht UTC oder Beginn der Asien-Session | Überschneidung London/New York | Kein offizieller Session-Schluss, daher ist der Reset weniger sauber |
| Krypto (Bitcoin) | Mitternacht UTC oder Beginn der US-Session | US-Session, wenn das Volumen typischerweise seinen Höhepunkt erreicht | Wird 24/7 gehandelt, ohne natürlichen Reset |
| Anchored VWAP (jeder Markt) | Eine gewählte Kerze, etwa Earnings oder ein wichtiges Hoch | Kontext über eine einzelne Session hinaus | Der Session-VWAP verliert auf Tagescharts an Relevanz |
Welche VWAP-Fehler solltest du vermeiden?
Der häufigste Fehler ist, den VWAP als statische Unterstützungs-/Widerstandslinie zu behandeln statt als dynamischen Indikator. Der VWAP bewegt sich über den Tag, während neue Volumendaten hinzukommen. Am Morgen, wenn das Volumen geringer ist, reagiert der VWAP empfindlicher auf Kursschwankungen. Am Nachmittag hat er so viele Daten aufgenommen, dass er relativ stabil wird. Das heißt: Am Morgen ist der VWAP als dynamischer Trendindikator nützlicher, am Nachmittag als Mean-Reversion-Anker.
Ein weiterer häufiger Fehler ist, VWAP isoliert ohne strukturellen Kontext zu nutzen. Der VWAP zeigt dir, wo der institutionelle Wert liegt; er zeigt dir nicht die Richtung. Du brauchst eine unabhängige Richtungsthese — aus der Marktstruktur, aus Order Blocks oder aus dem Bias des höheren Timeframes — und nutzt den VWAP dann als Konfluenzfilter. Eine VWAP-Berührung ist für sich allein kein Handelssignal; sie ist eine Bestätigung der Lage, die ein bestehendes strukturelles Setup wahrscheinlicher macht.
Die kostenlosen Indikatoren von Quantum Algo zeichnen die Order Blocks und Fair Value Gaps, auf denen ein VWAP-Reclaim landen sollte; Zeno ergänzt bestätigte Buy/Sell-Signale mit Stop, TP1 und TP2 direkt im Chart — $112.86 $79/Monat, jederzeit kündbar. Öffentliche Calls sind auf TradingView mit Zeitstempel versehen, nichts wird gelöscht.
Ein komplettes VWAP-Trading-System aufbauen
Ein komplettes VWAP-Trading-System kombiniert den VWAP-Indikator mit Strukturanalyse und strikten Regeln. Hier ist ein Rahmen, den du sofort umsetzen kannst. Regel 1: Bestimme zu Beginn jeder Session den VWAP-Bias — liegt der Kurs über oder unter dem VWAP? Handle nur in Richtung des Bias. Regel 2: Warte, bis der Kurs zum VWAP zurücksetzt (für Trend-Trades) oder das +2/-2-Band erreicht (für Mean-Reversion-Trades). Regel 3: Verlange ein Bestätigungssignal am Level — einen SMC-Order Block, ein Candlestick-Ablehnungsmuster oder einen CHoCH auf dem niedrigeren Timeframe. Steige nicht allein wegen der VWAP-Berührung ein.
Regel 4: Setze deinen Stop jenseits des VWAP-Levels (für Trend-Trades) oder jenseits des Band-Extrems (für Mean Reversion). Regel 5: Nimm am nächsten VWAP-Band Teilgewinne mit (z. B. vom VWAP zum +1-Band bei Longs) und ziehe den Rest nach. Regel 6: Keine Trades in den letzten 30 Minuten vor Session-Schluss — die VWAP-Berechnung wird instabil, wenn sich die Volumenmuster verschieben. Dieses Sechs-Regel-System bietet genug Struktur, um konsistent zu handeln, und bleibt einfach genug, um es unter dem Zeitdruck des Intraday-Tradings umzusetzen.
Backteste dieses System auf deinem bevorzugten Markt und Timeframe, bevor du live gehst. Öffne die Bar-Replay-Funktion von TradingView, lege den VWAP mit Deviation Bands auf und gehe mindestens 30 Handelssessions durch, wobei du jedes Signal markierst, das alle sechs Regeln erfüllt. Notiere Einstieg, Stop, Ziel und Ergebnis. Nach 30 Sessions hast du ein statistisches Profil der Systemleistung auf deinem konkreten Markt — erwartete Trefferquote, durchschnittliches R:R, maximale Verlustserie und durchschnittliche Anzahl Trades pro Session. Diese Daten geben dir das Vertrauen, das System live umzusetzen, weil du aus empirischen Belegen weißt, was dich erwartet.
Während du deine VWAP-Trading-Fähigkeiten entwickelst, denk daran: Der Wert des Indikators kommt aus seiner institutionellen Verbreitung, nicht aus irgendeiner mathematischen Magie. VWAP funktioniert, weil die größten Marktteilnehmer — Banken, Hedgefonds und algorithmische Market Maker — ihn als Ausführungs-Benchmark nutzen. Wenn du mit VWAP handelst, richtest du deine Analyse an den Referenzpunkten aus, die den Orderflow tatsächlich antreiben. Diese institutionelle Ausrichtung verschafft VWAP-basierten Strategien ihren Vorteil gegenüber rein auf Retail ausgerichteten technischen Ansätzen.