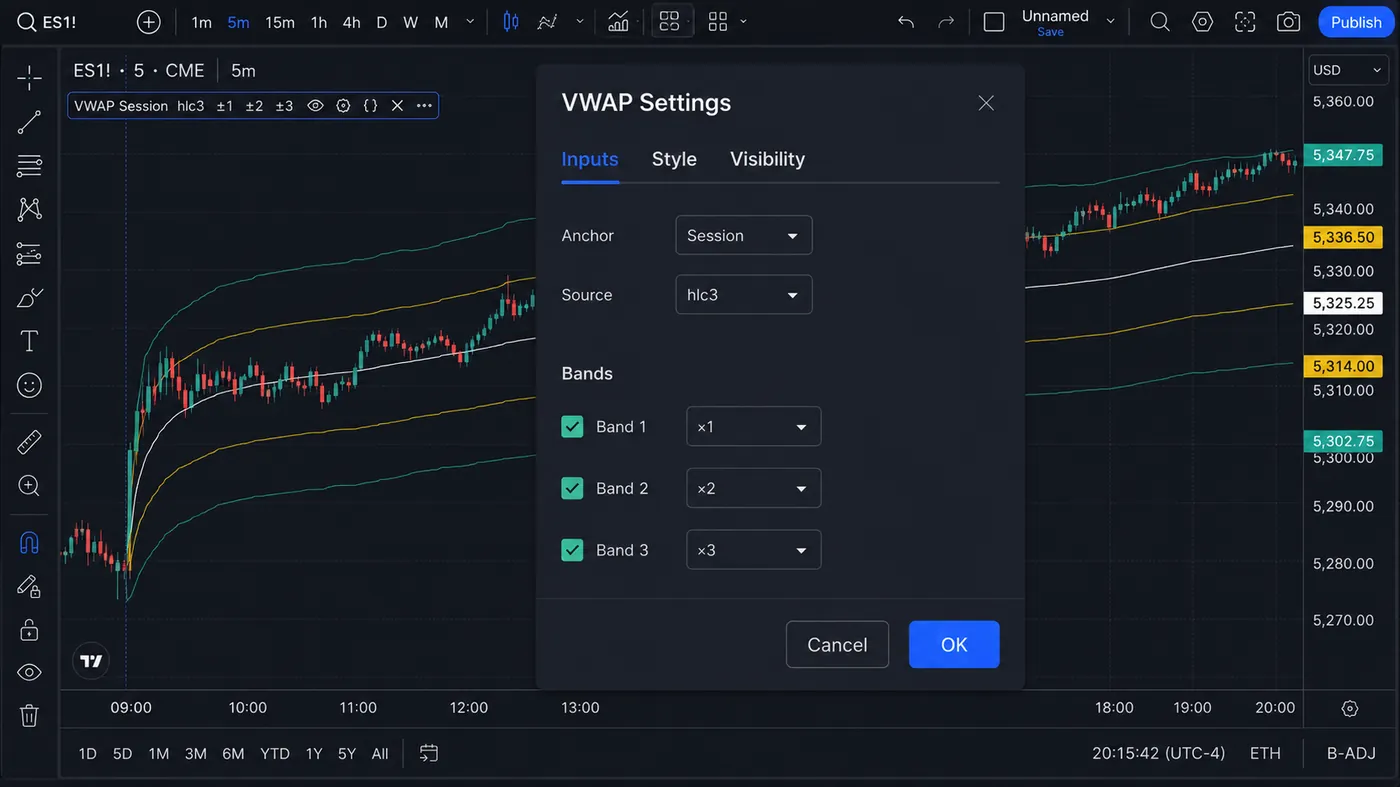
Le trading intraday au VWAP utilise le prix moyen pondéré par le volume — la référence d'exécution des institutionnels — comme ligne de juste valeur de la session, avec des bandes d'écart-type à 1, 2 et 3 qui montrent jusqu'où le prix s'est étiré. Tracez le VWAP de session avec la source hlc3, attendez la cassure du range des 30 premières minutes, achetez les pullbacks vers le VWAP sur un order block haussier et visez la bande +1.
Le VWAP n'est pas une simple moyenne mobile de plus — c'est la référence institutionnelle que les banques et les hedge funds utilisent pour évaluer la qualité de leur exécution. Comprendre le VWAP vous ouvre une fenêtre sur la façon dont les plus gros acteurs du marché envisagent le prix.
Avant les setups, l'outil que la plupart de nos lecteurs associent au VWAP — Quantum Algo Zeno sur l'or, le Bitcoin et le NAS100, exporté directement depuis TradingView.
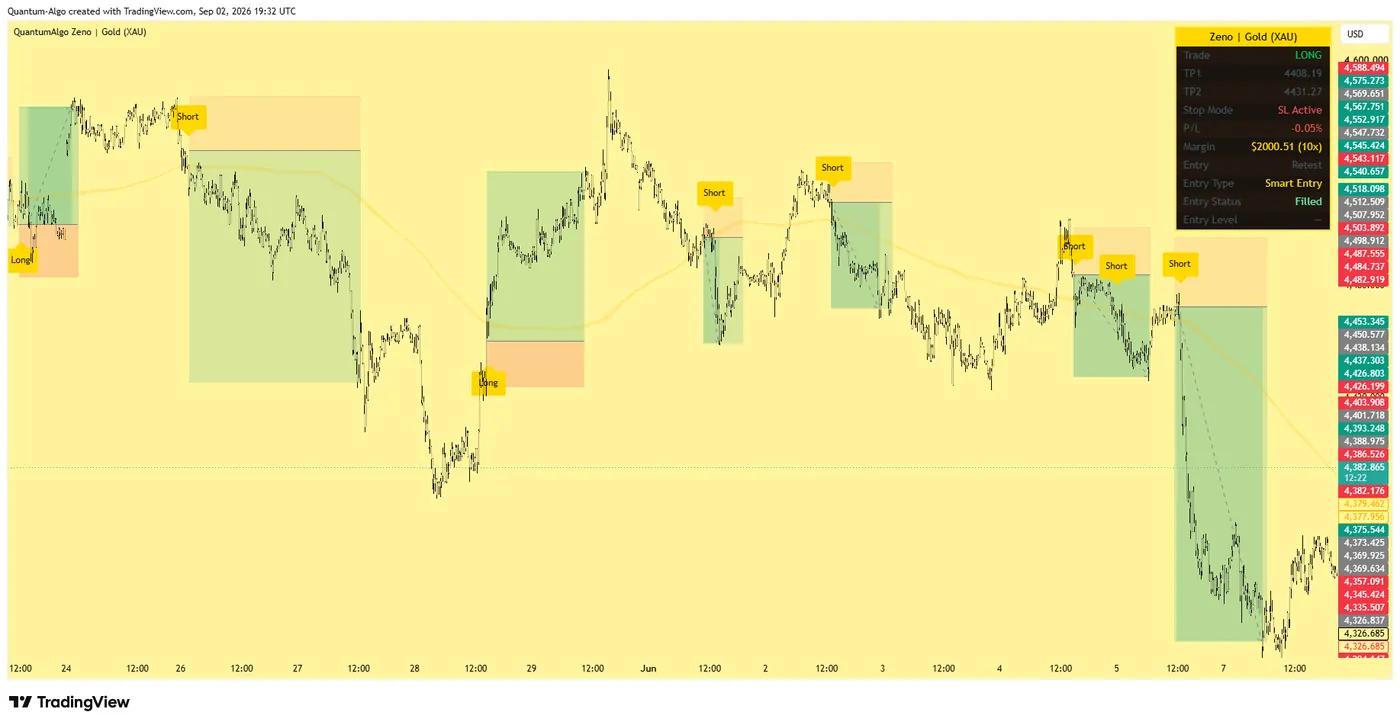
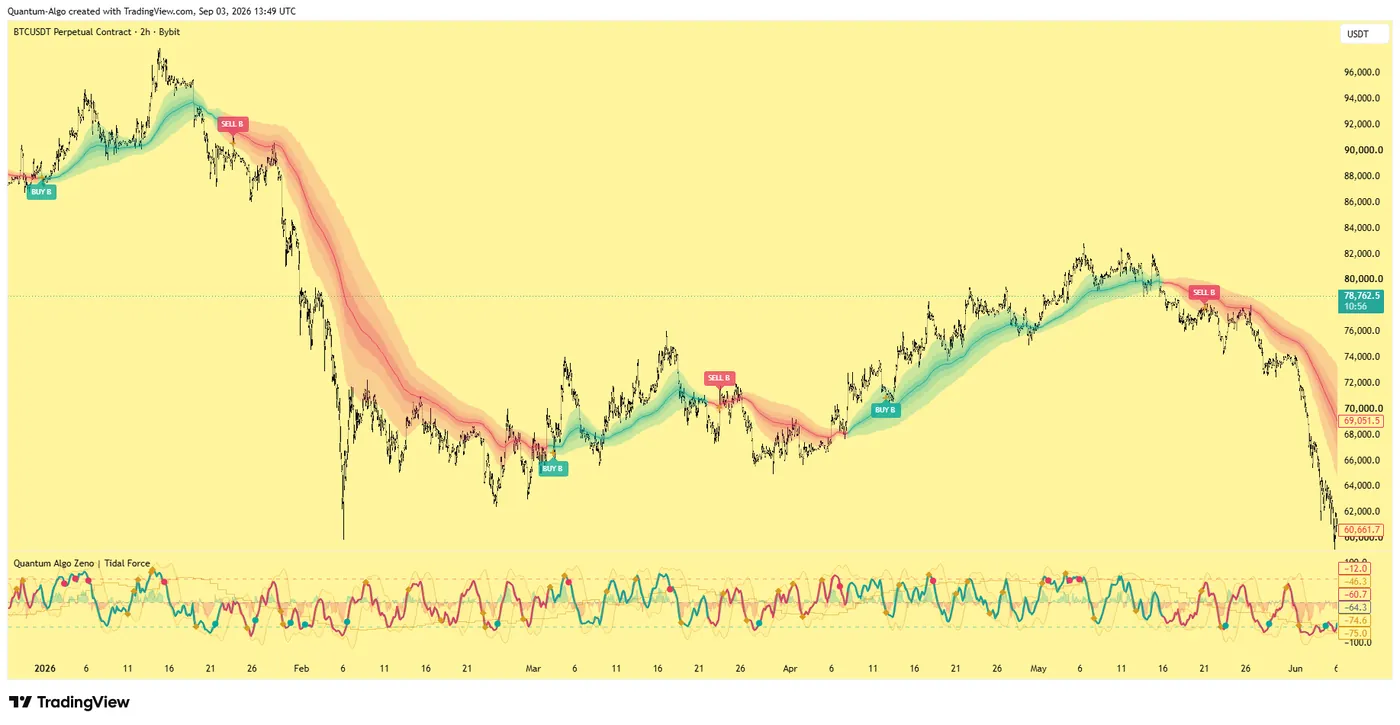
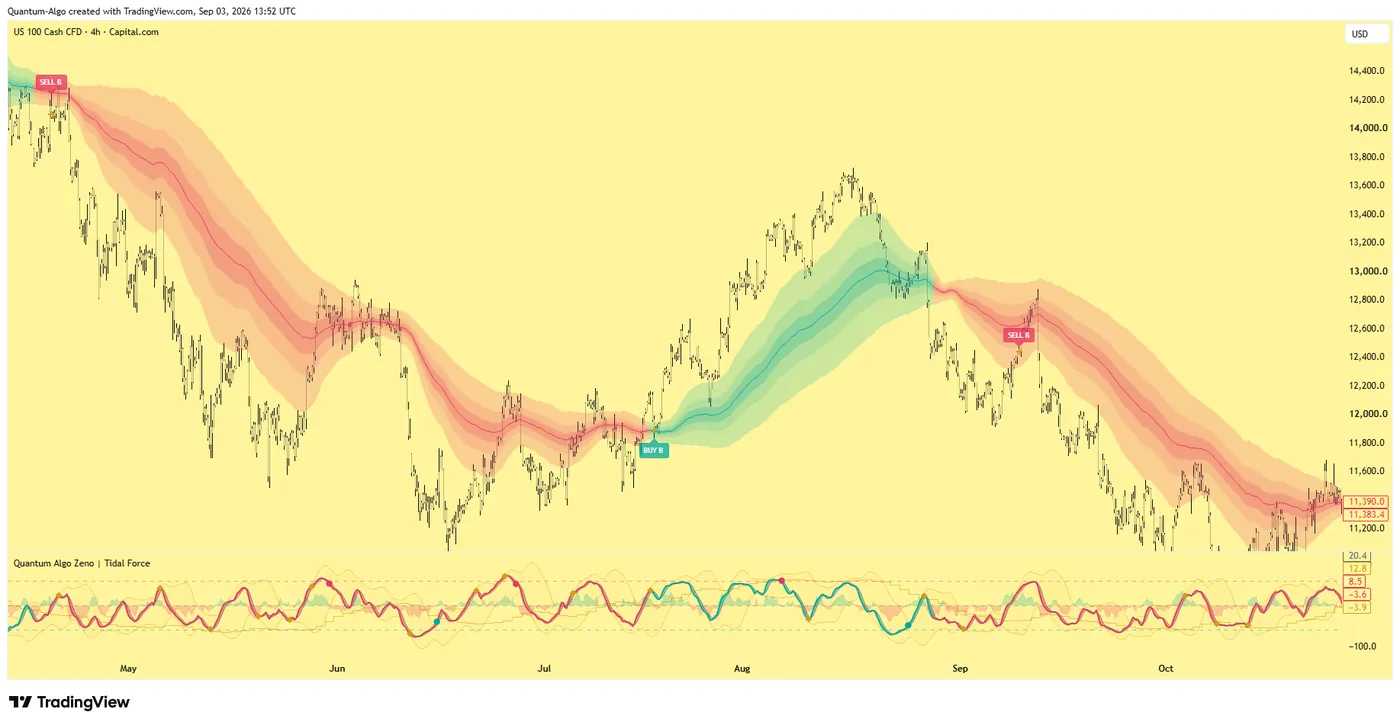
Des indicateurs qui font leurs preuves en public.
Un moteur, quatre outils de précision — le Gold (XAU) Scalper, l'Institutional Gravity Zone, l'oscillateur de momentum Zeno et Zeno Stocks pour les actions.
Que représente réellement le VWAP ?
Le VWAP calcule le prix moyen pondéré par le volume tout au long de la journée de trading. Il représente le « juste prix » auquel la majorité du volume s'est échangée. Lorsque le prix est au-dessus du VWAP, les acheteurs ont été plus agressifs. En dessous, ce sont les vendeurs qui dominent. Les institutionnels utilisent le VWAP pour juger s'ils ont acheté « bon marché » (sous le VWAP) ou « cher » (au-dessus du VWAP).
Que sont les bandes de déviation du VWAP ?
Le VWAP standard est utile mais limité. Le véritable avantage vient des bandes de déviation du VWAP — des écarts-types tracés au-dessus et en dessous du VWAP. Les bandes de déviation +1 et -1 agissent comme des supports et résistances dynamiques. Un prix qui touche la déviation +2 est statistiquement en extension excessive et susceptible de revenir vers le VWAP. Cela crée des trades de retour à la moyenne à forte probabilité.
Comment le VWAP se combine-t-il avec les Smart Money Concepts ?
Le VWAP vous donne la référence institutionnelle. Les SMC vous indiquent où les institutionnels placent réellement leurs ordres. Lorsqu'un order block se situe pile sur le VWAP, la confluence est puissante — la référence de volume et la zone d'entrée institutionnelle concordent. De même, lorsque le prix balaie la liquidité ET revient vers le VWAP, le setup bénéficie d'une double confirmation.
Automatisez vos trades. Laissez Quantum Algo trader pour vous.
Chaque signal exécuté sur votre propre compte — sur votre compte, selon le plan que vous définissez.
Comment configurer le VWAP pour le trading intraday ?
À l'ouverture du marché, tracez le VWAP avec les bandes de déviation +1/-1 et +2/-2. Identifiez le range des 30 premières minutes. Si le prix casse le range par le haut puis revient sur le VWAP, cherchez un order block haussier au contact du VWAP pour une entrée long. S'il casse par le bas, cherchez un OB baissier sur le VWAP pour un short. Objectif : la bande de déviation +1/-1. Ce setup fonctionne particulièrement bien sur le NAS100, le SPX500 et les actions à fort volume.
Comment le VWAP est-il calculé ?
Le VWAP se calcule en prenant la somme cumulée du prix multiplié par le volume, divisée par le volume total cumulé. Contrairement à une moyenne mobile simple qui donne le même poids à chaque bougie, le VWAP accorde proportionnellement plus de poids aux niveaux de prix où l'activité de trading a été la plus forte. Il en fait un véritable prix de consensus pondéré par le volume — il répond à la question : « À quel prix moyen la majorité des échanges du jour a-t-elle eu lieu ? » Les institutionnels évaluent la qualité de leur exécution par rapport au VWAP, ce qui en fait un point de référence auto-réalisateur.
Comme le VWAP se réinitialise au début de chaque session de trading, c'est par nature un indicateur intraday. Il perd de sa pertinence sur les timeframes supérieurs comme le journalier ou l'hebdomadaire. En revanche, la variante du VWAP ancré — où vous ancrez le calcul à une barre précise, comme une publication de résultats, un plus haut majeur ou une ouverture de marché — étend le concept au swing trading. Les VWAP ancrés sur des points pivots importants agissent souvent comme de puissants supports et résistances qui persistent pendant des jours ou des semaines.
Comment fonctionne le setup de retour à la moyenne au VWAP ?
La ligne du VWAP standard vous donne le prix moyen. Les bandes de déviation (généralement tracées à +1, -1, +2 et -2 écarts-types) vous indiquent quand le prix est statistiquement en extension excessive. Lorsque le prix se négocie sur la bande de déviation +2, il s'est éloigné d'environ deux écarts-types au-dessus de la moyenne — une situation qui ne se produit qu'environ 5% du temps. La probabilité d'un retour vers le VWAP depuis ces extrêmes est élevée, ce qui fait des bandes de déviation extérieures d'excellentes zones de retournement.
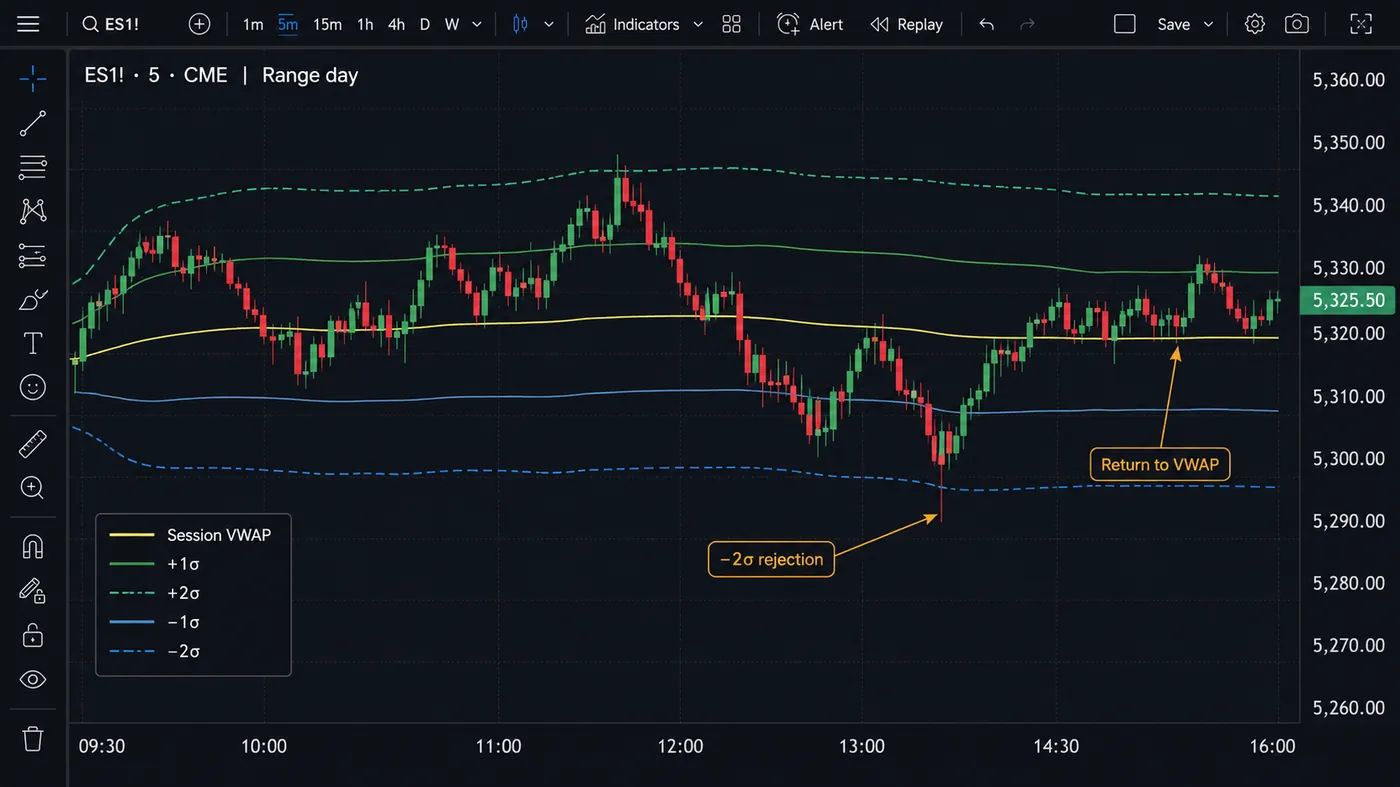
Le setup de retour à la moyenne fonctionne ainsi : attendez que le prix touche ou franchisse la bande de déviation +2 (pour les shorts) ou la bande -2 (pour les longs). Cherchez une bougie de rejet — une bougie avec une longue mèche dans la bande et une clôture de retour à l'intérieur des bandes. Entrez sur la bougie suivante avec un stop loss au-delà du plus haut de la mèche (pour les shorts) ou du plus bas de la mèche (pour les longs). Visez un retour à la bande +1/-1 pour une sortie prudente, ou jusqu'au VWAP pour un objectif agressif. Ce setup offre par nature un ratio risque/rendement favorable, car le stop est serré (au-delà de l'extrême) et l'objectif est large (le retour complet).
Comment le VWAP confirme-t-il la tendance intraday ?
Au-delà du retour à la moyenne, le VWAP sert de puissant filtre de tendance intraday. Lorsque le prix se négocie constamment au-dessus du VWAP et que chaque pullback trouve un support sur la ligne du VWAP ou au-dessus, la tendance intraday est clairement haussière. Les acheteurs ont la main, et chaque repli vers le VWAP est une opportunité d'achat plutôt qu'un signal baissier. À l'inverse, lorsque le prix reste sous le VWAP et que les rebonds échouent sur la ligne, les vendeurs dominent la session.
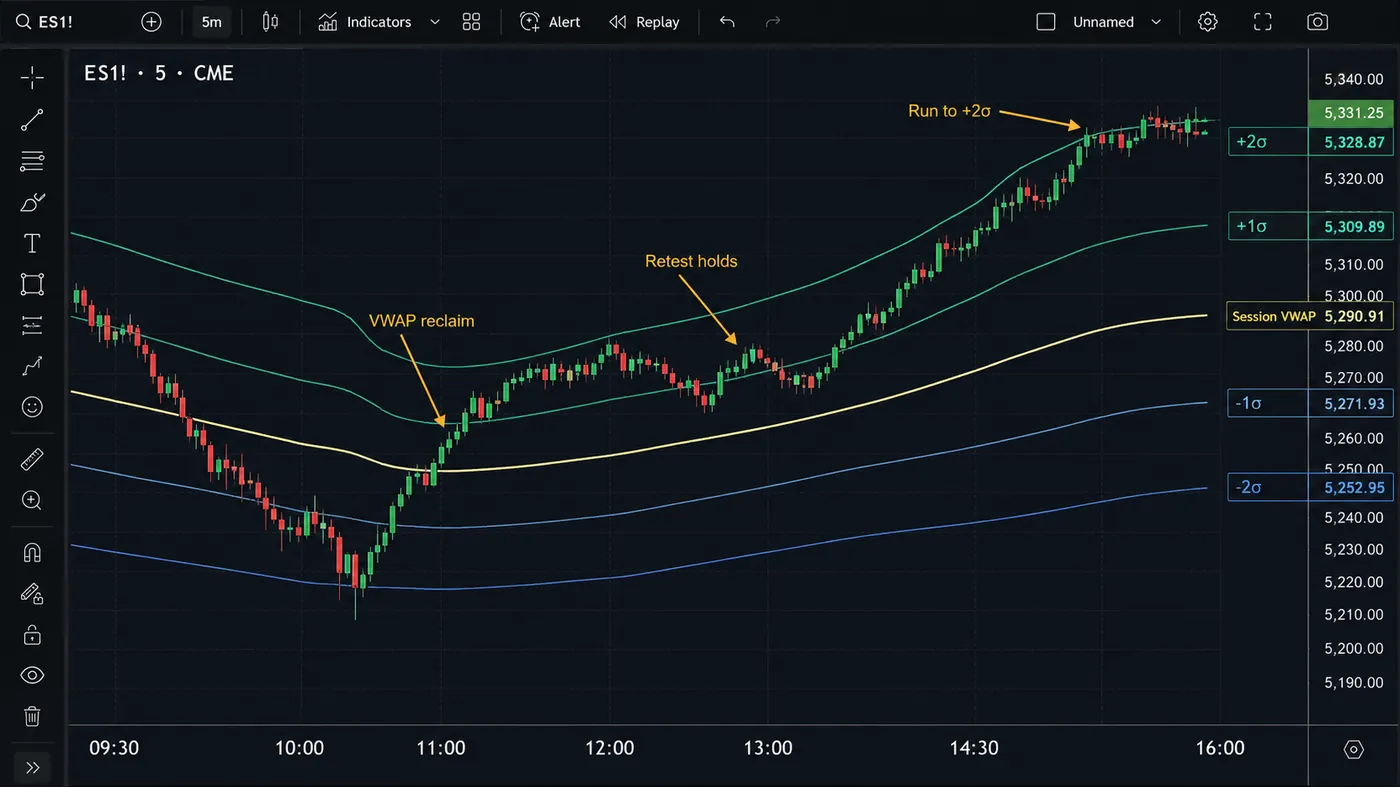
Ce filtre directionnel est précieux pour éliminer les trades à contre-tendance. Un jour où le prix ouvre au-dessus du VWAP et ne repasse jamais franchement en dessous, prendre des setups short revient à lutter contre l'order flow de toute la session. Même si une figure baissière apparaît sur le graphique, le contexte du VWAP vous indique que les participants institutionnels sont acheteurs nets ce jour-là. Respecter ce contexte et ne trader que dans le sens de la dynamique du VWAP élimine bon nombre de ces pertes frustrantes du type « cette figure aurait dû fonctionner ».
Le premier croisement du VWAP après l'ouverture du marché est un événement particulièrement significatif. Si le prix ouvre au-dessus du VWAP puis passe en dessous dans les 30 premières minutes, cela signale souvent que le mouvement directionnel initial était un faux départ. Ce croisement précoce du VWAP est un schéma classique de chasse aux stops : le prix monte d'abord pour balayer la liquidité de la nuit, puis repasse sous le VWAP pour la véritable tendance de la session. Observer comment le prix interagit avec le VWAP pendant les 30 premières minutes d'une session vous donne une thèse solide pour le reste de la journée.
VWAP and SMC Confluence Setups
Les setups intraday les plus probables combinent le VWAP avec les Smart Money Concepts. Prenons ce scénario : le prix évolue en tendance sous le VWAP (biais intraday baissier), et un order block baissier s'est formé sur le graphique 15 minutes, pile sur la ligne du VWAP. Lorsque le prix revient sur cette zone, vous disposez de trois niveaux de confluence : la résistance dynamique du VWAP, l'order block institutionnel et la structure intraday globalement baissière. Chacun de ces éléments suggère indépendamment une vente ; ensemble, ils créent un setup short à probabilité exceptionnellement élevée.
Une autre confluence puissante se produit lorsqu'un liquidity sweep coïncide avec un contact d'une bande de déviation du VWAP. Si le prix balaie des plus hauts égaux et touche simultanément la bande de déviation +2 du VWAP, la thèse de liquidité SMC et la thèse statistique de retour à la moyenne s'alignent. C'est dans ces moments de double confirmation que se produisent les meilleurs trades intraday, et ils sont assez rares pour que vous n'en voyiez qu'un ou deux par session — mais c'est tout ce dont vous avez besoin.
Le VWAP fonctionne-t-il sur les indices, le forex et la crypto ?
Les indices (NAS100, SPX500, US30) sont les meilleurs marchés pour les stratégies VWAP, car leur profil de volume est net et dominé par des algorithmes d'exécution institutionnels qui font explicitement référence au VWAP. Ces algorithmes créent un comportement prévisible autour de la ligne du VWAP, en particulier lors de la première et de la dernière heure de la session régulière. Le range d'ouverture (9:30–10:00 AM EST) par rapport au VWAP donne le ton de toute la session.
Sur le forex, les stratégies VWAP fonctionnent le mieux sur les paires majeures pendant le chevauchement Londres/New York, lorsque le volume est au plus haut. La réinitialisation du VWAP est moins nette sur le forex, car il n'existe pas de clôture de session officielle ; la plupart des implémentations du VWAP se réinitialisent donc à minuit UTC ou au début de la session asiatique. Malgré cette limite, les bandes de déviation du VWAP sur EUR/USD et GBP/USD pendant les heures de fort volume produisent des signaux fiables de retour à la moyenne.
La crypto pose des défis particuliers pour le VWAP, car le marché fonctionne 24h/24 et 7j/7 sans réinitialisation naturelle de session. De nombreux traders ancrent leur VWAP crypto sur la bougie de minuit UTC ou sur le début de la session américaine (lorsque le volume culmine généralement). Sur le Bitcoin, les déviations du VWAP sont particulièrement utiles pendant les périodes de fort effet de levier, lorsque les taux de financement sont élevés — les positions en extension excessive au niveau des bandes de déviation sont souvent celles qui se font liquider, provoquant les retournements brutaux dont profitent les traders VWAP.
Le VWAP par marché en un coup d'œil
| Marché | Réinitialisation du VWAP | Fenêtre la plus forte | Why |
|---|---|---|---|
| Indices (NAS100, SPX500, US30) | Ouverture de la session régulière | Range d'ouverture (9:30–10:00 ET) et dernière heure | Les algorithmes d'exécution font explicitement référence au VWAP |
| Paires majeures du forex (EUR/USD, GBP/USD) | Minuit UTC ou début de la session asiatique | Chevauchement Londres/New York | Pas de clôture de session officielle, donc une réinitialisation moins nette |
| Crypto (Bitcoin) | Minuit UTC ou début de la session américaine | Session américaine, quand le volume culmine généralement | Se négocie 24h/24 et 7j/7 sans réinitialisation naturelle |
| VWAP ancré (tous marchés) | Une barre choisie, par exemple une publication de résultats ou un plus haut majeur | Contexte au-delà d'une seule session | Le VWAP de session perd de sa pertinence sur les graphiques journaliers |
Quelles erreurs éviter avec le VWAP ?
L'erreur la plus courante consiste à traiter le VWAP comme une ligne de support/résistance statique plutôt que comme un indicateur dynamique. Le VWAP évolue tout au long de la journée à mesure que de nouvelles données de volume s'accumulent. Le matin, lorsque le volume est plus faible, le VWAP est plus sensible aux variations de prix. L'après-midi, le VWAP a absorbé tant de données qu'il devient relativement stable. Le VWAP est donc plus utile comme indicateur de tendance dynamique le matin, et comme ancre de retour à la moyenne l'après-midi.
Une autre erreur fréquente consiste à utiliser le VWAP isolément, sans contexte structurel. Le VWAP vous indique où se situe la valeur institutionnelle ; il ne vous donne pas la direction. Il vous faut une thèse directionnelle indépendante — issue de la structure de marché, des order blocks ou du biais des timeframes supérieurs — puis utiliser le VWAP comme filtre de confluence. Un contact du VWAP n'est pas un signal de trade en soi ; c'est une confirmation d'emplacement qui rend un setup structurel existant plus probable.
Les indicateurs gratuits de Quantum Algo tracent les order blocks et les fair value gaps sur lesquels une reprise du VWAP doit tomber ; Zeno ajoute des signaux Buy/Sell confirmés avec le stop, TP1 et TP2 sur le graphique — $112.86 $79/mois, résiliable à tout moment. Les appels publics sont horodatés sur TradingView, rien n'est supprimé.
Construire un système de trading VWAP complet
Un système de trading VWAP complet associe l'indicateur VWAP à l'analyse structurelle et à des règles strictes. Voici un cadre que vous pouvez appliquer immédiatement. Règle 1 : au début de chaque session, déterminez le biais VWAP — le prix est-il au-dessus ou en dessous du VWAP ? Ne prenez que des trades dans le sens de ce biais. Règle 2 : attendez que le prix revienne sur le VWAP (pour les trades de tendance) ou atteigne la déviation +2/-2 (pour les trades de retour à la moyenne). Règle 3 : exigez un signal de confirmation sur le niveau — un order block SMC, une figure de rejet en chandeliers ou un CHoCH sur un timeframe inférieur. N'entrez pas sur le seul contact du VWAP.
Règle 4 : placez votre stop au-delà du niveau du VWAP (pour les trades de tendance) ou au-delà de l'extrême de la bande de déviation (pour le retour à la moyenne). Règle 5 : visez la bande VWAP suivante pour une prise de bénéfices partielle (par exemple du VWAP à la bande +1 pour les longs) et suivez le reste avec un trailing stop. Règle 6 : aucun trade dans les 30 dernières minutes avant la clôture de la session — le calcul du VWAP devient instable à mesure que les schémas de volume changent. Ce système en six règles offre assez de structure pour trader avec régularité tout en restant assez simple pour être exécuté sous la pression temporelle du trading intraday.
Faites un backtest de ce système sur votre actif et votre timeframe de prédilection avant de passer en réel. Lancez la fonction de bar replay de TradingView, appliquez le VWAP avec ses bandes de déviation et parcourez au moins 30 sessions de trading en marquant chaque signal qui respecte les six règles. Notez l'entrée, le stop, l'objectif et le résultat. Après 30 sessions, vous disposerez d'un profil statistique de la performance du système sur votre marché — taux de réussite attendu, R:R moyen, nombre maximal de pertes consécutives et nombre moyen de trades par session. Ces données vous donnent la confiance nécessaire pour exécuter le système en réel, car vous savez, preuves empiriques à l'appui, à quoi vous attendre.
À mesure que vous développez vos compétences de trading au VWAP, gardez à l'esprit que la valeur de l'indicateur vient de son adoption par les institutionnels, et non d'une quelconque magie mathématique intrinsèque. Le VWAP fonctionne parce que les plus grands participants du marché — banques, hedge funds et teneurs de marché algorithmiques — l'utilisent comme référence d'exécution. Lorsque vous tradez avec le VWAP, vous alignez votre analyse sur les points de référence qui pilotent réellement l'order flow. C'est cet alignement institutionnel qui donne aux stratégies basées sur le VWAP leur avantage sur les approches techniques purement orientées particuliers.