VWAP 日内交易以成交量加权平均价(机构执行基准)作为当日交易时段的公允价值线,并以 1、2、3 倍标准差带显示价格偏离的程度。使用 hlc3 数据源绘制时段 VWAP,等待首个 30 分钟区间被突破,在看涨订单块处买入回调至 VWAP 的走势,并以 +1 带为目标位。
VWAP 不只是另一条移动平均线——它是银行和对冲基金用来评估执行质量的机构基准。理解 VWAP,就能洞察市场上最大的参与者如何看待价格。
在介绍交易形态之前,先看看大多数读者与 VWAP 搭配使用的工具——Quantum Algo Zeno 在黄金、比特币和 NAS100 上的表现,直接导出自 TradingView。
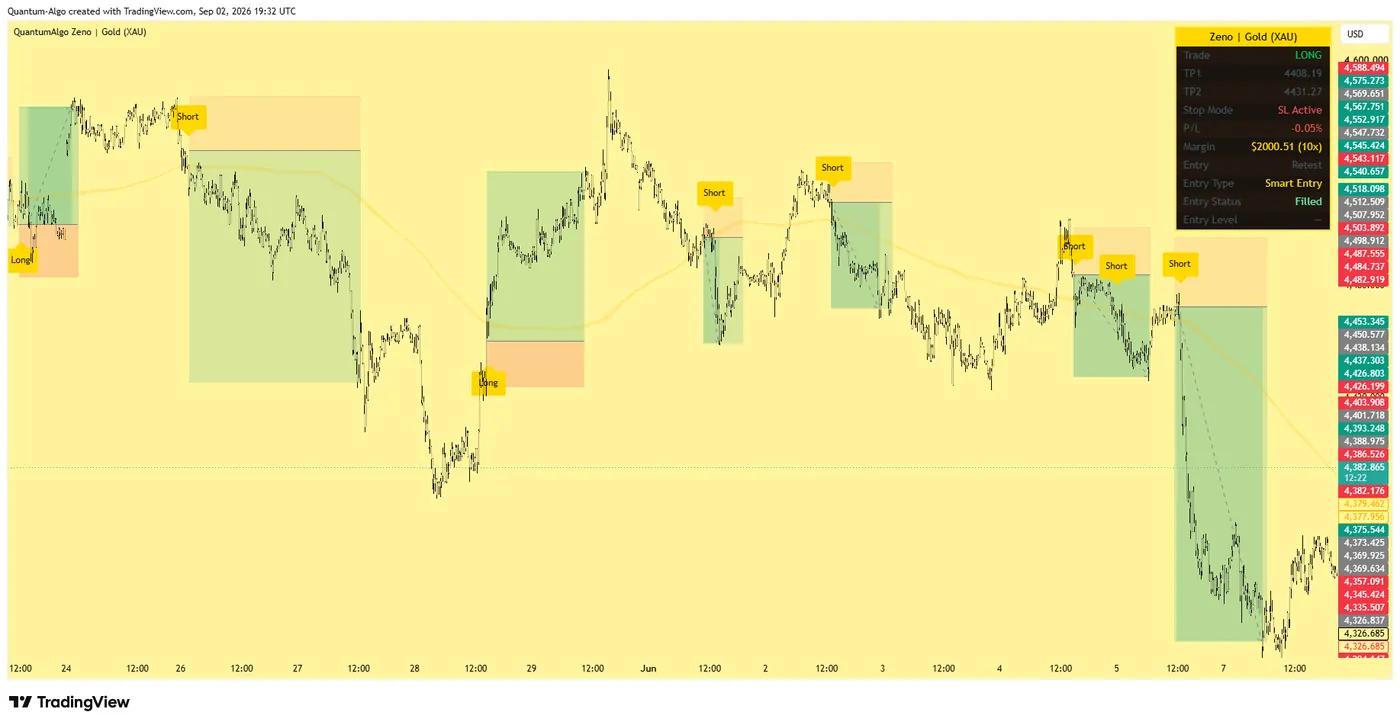
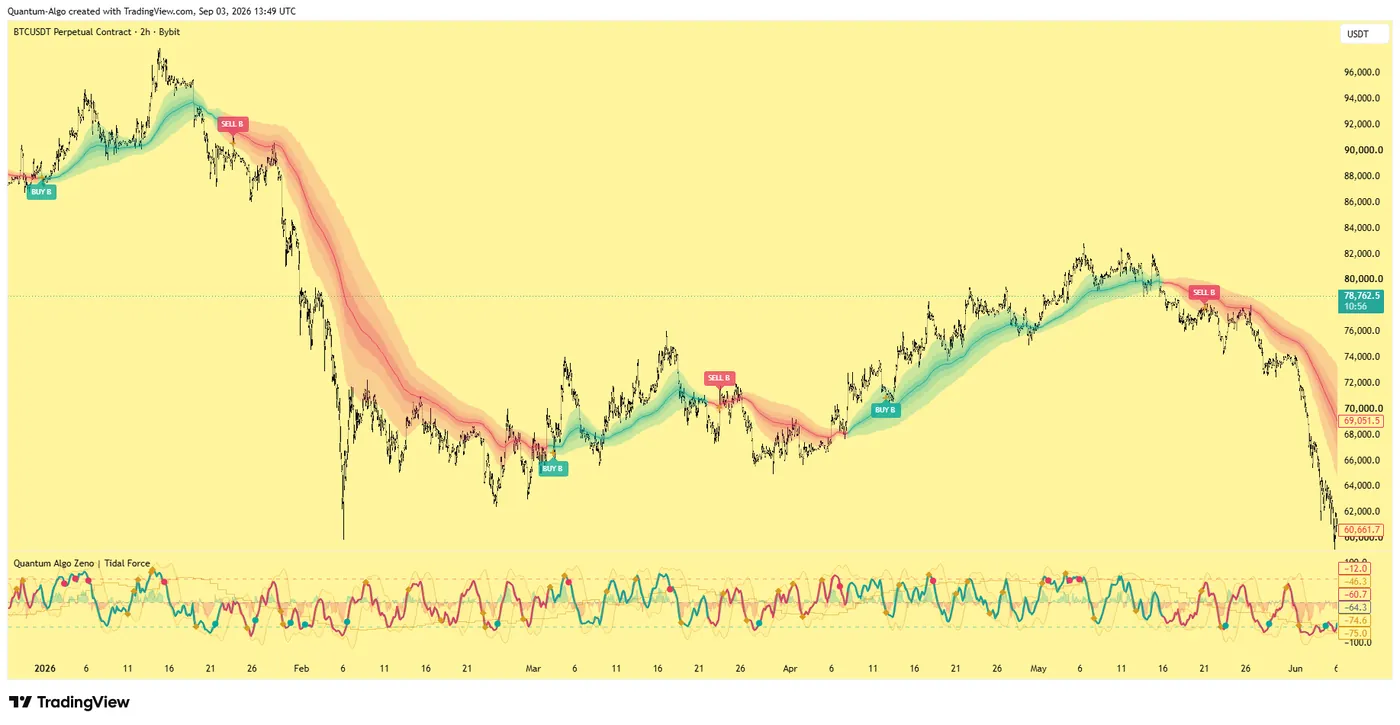
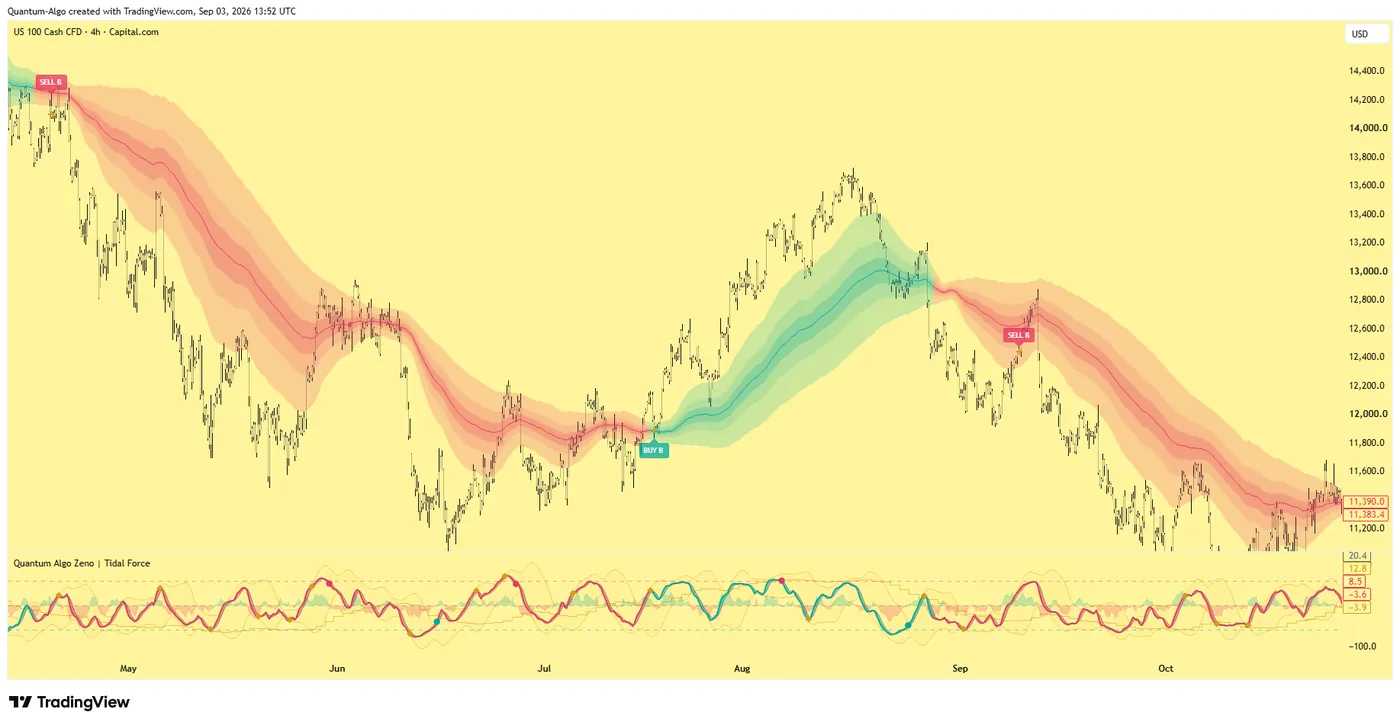
在公开环境中证明自己的指标。
一个引擎,四款精准工具——Gold (XAU) 剥头皮工具、机构级 Gravity Zone、Zeno 动能 Oscillator,以及面向股票的 Zeno Stocks。
VWAP 究竟代表什么?
VWAP 计算的是整个交易日按成交量加权的平均价格。它代表大部分成交量成交时的“公允价格”。当价格高于 VWAP 时,买方更为积极;当价格低于 VWAP 时,卖方占据主导。机构用 VWAP 来判断自己买得“便宜”(低于 VWAP)还是“昂贵”(高于 VWAP)。
什么是 VWAP 偏差带?
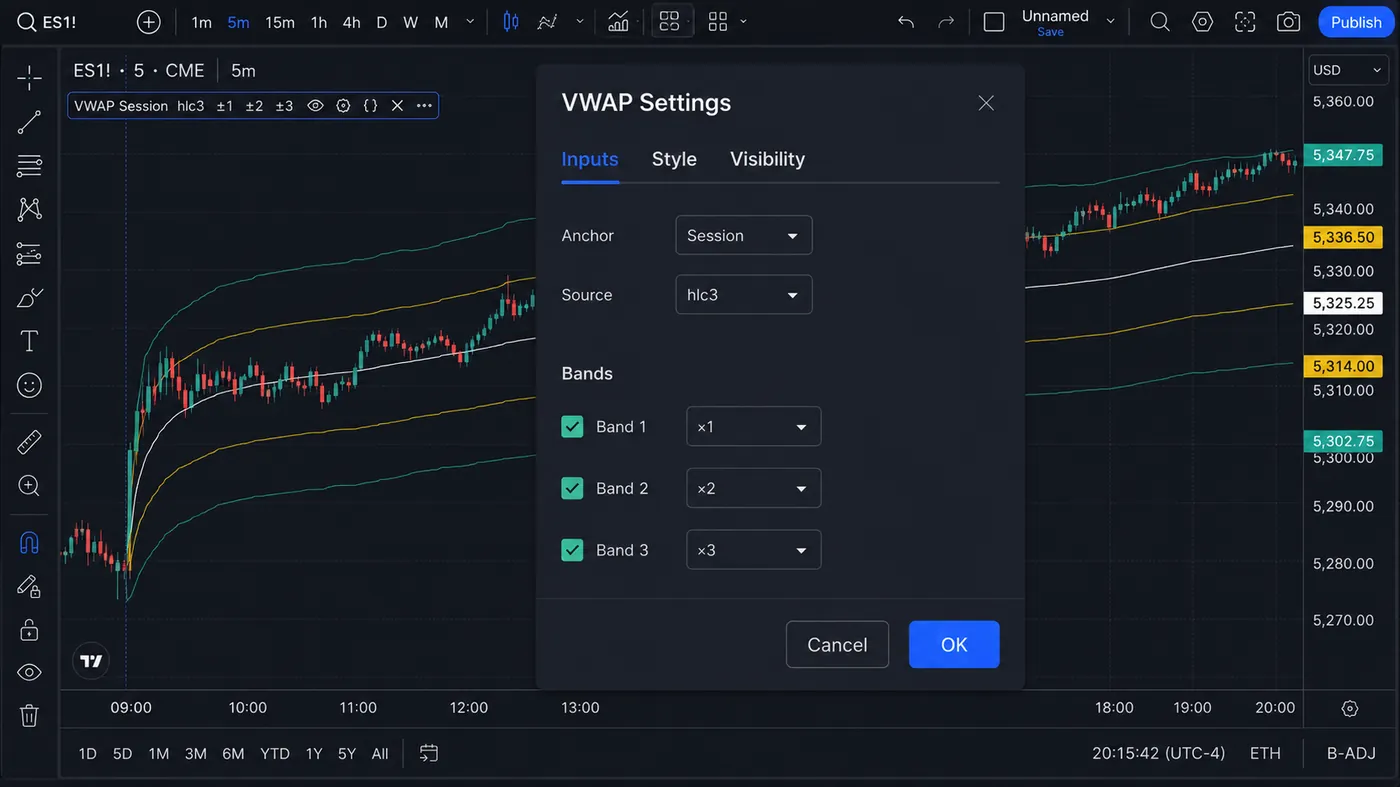
标准 VWAP 很有用,但作用有限。真正的优势来自VWAP 偏差带——即在 VWAP 上下绘制的标准差带。+1 和 -1 偏差带充当动态支撑与阻力。价格触及 +2 偏差带时,在统计上属于过度延伸,很可能向 VWAP 均值回归。这就形成了高胜率的均值回归交易。
VWAP 如何与聪明钱概念(SMC)结合?
VWAP 告诉您机构基准在哪里,SMC 则告诉您机构实际在哪里挂单。当订单块恰好位于 VWAP 处时,共振效果非常强——成交量基准与机构入场区域相互印证。同样,当价格扫荡流动性并回归 VWAP 时,该交易机会就获得了双重确认。
如何为日内交易设置 VWAP?
开盘时,绘制带有 +1/-1 和 +2/-2 偏差带的 VWAP。确定首个 30 分钟区间。如果价格向上突破该区间并回调至 VWAP,就在 VWAP 触及处寻找看涨订单块做多入场;如果价格向下突破,就在 VWAP 处寻找看跌订单块做空。目标位:+1/-1 偏差带。这一形态在 NAS100、SPX500 和高成交量股票上效果尤其好。
VWAP 是如何计算的?
VWAP 的计算方法是:将价格乘以成交量的累计和,除以累计总成交量。与对每根K线同等加权的简单移动平均线不同,VWAP 会按比例给予交易最活跃的价位更大的权重。这使它成为真正的成交量加权共识价格——它回答的问题是:“今天大部分交易是在什么平均价格成交的?”机构以 VWAP 作为衡量执行质量的基准,因此它成为一个自我实现的参考点。
由于 VWAP 在每个交易时段开始时重置,它本质上是一个日内指标。在日线或周线等更高时间周期上,它会失去参考意义。不过,锚定 VWAP 变体——将计算锚定在特定的K线上,例如财报发布、重要高点或开盘——可将这一概念延伸到波段交易。从重要枢轴点锚定的 VWAP 往往会形成强力的支撑和阻力位,并持续数天甚至数周。
VWAP 均值回归形态如何运作?
标准 VWAP 线告诉您平均价格,而偏差带(通常绘制在 +1、-1、+2 和 -2 个标准差处)则告诉您价格何时处于统计上的过度延伸。当价格位于 +2 偏差带时,它已高出均值约两个标准差——这种情况只有约 5% 的时间会出现。从这些极值向 VWAP 均值回归的概率很高,因此外侧偏差带是极佳的反转区域。
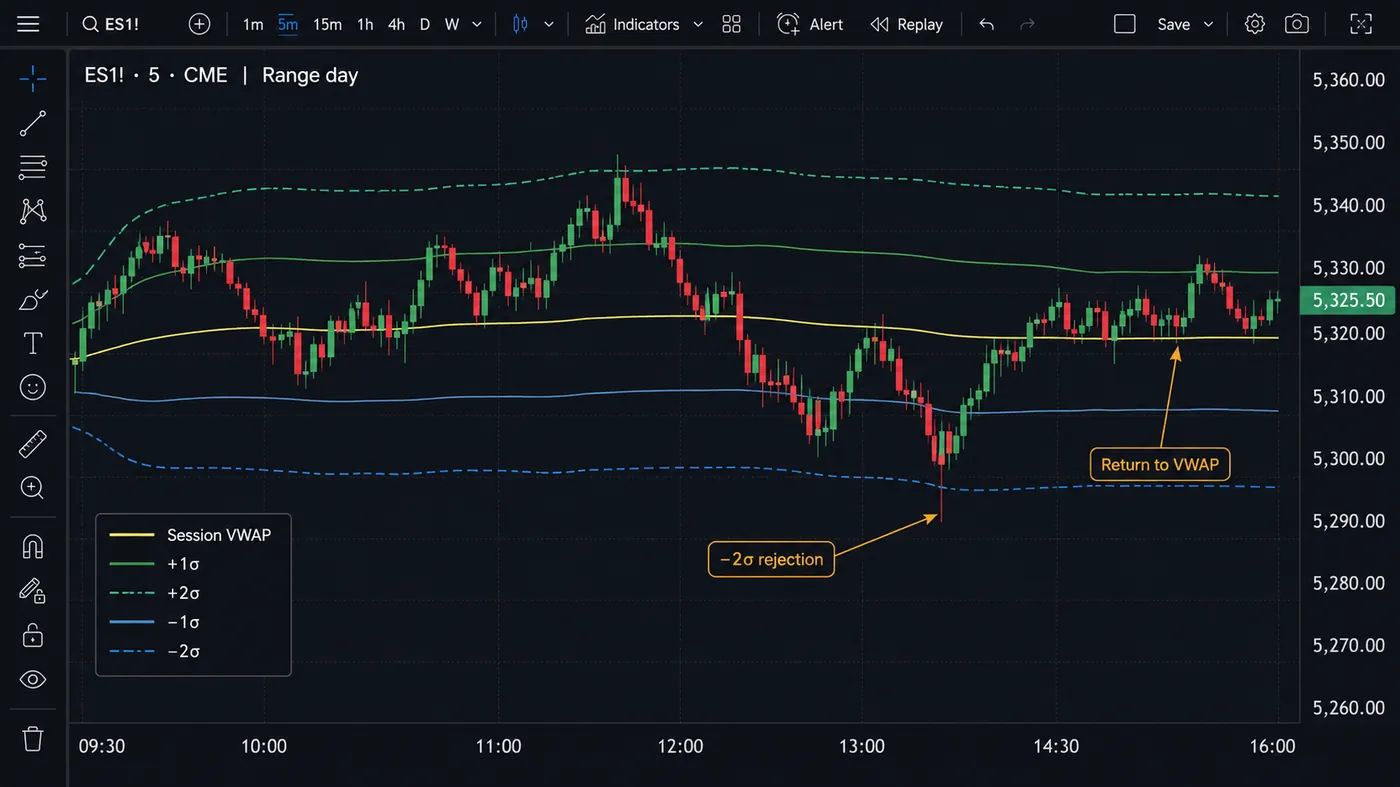
均值回归形态的操作方法如下:等待价格触及或刺穿 +2 偏差带(做空)或 -2 偏差带(做多)。寻找拒绝K线——即影线深入偏差带、收盘重新回到带内的K线。在下一根K线入场,止损设在影线高点之外(做空)或影线低点之外(做多)。保守出场以回到 +1/-1 带为目标,激进目标则一路看回 VWAP。这一形态天然具备有利的风险回报比,因为止损很紧(设在极值之外),而目标空间很大(完整的均值回归)。
VWAP 如何确认日内趋势?
除了均值回归,VWAP 还是强大的日内趋势过滤器。当价格持续运行在 VWAP 上方,且每次回调都在 VWAP 线上或上方获得支撑时,日内趋势无疑是看涨的。买方占据主导,每次回落至 VWAP 都是买入机会,而非看跌信号。反之,当价格始终位于 VWAP 下方、反弹在该线处失败时,卖方主导整个交易时段。
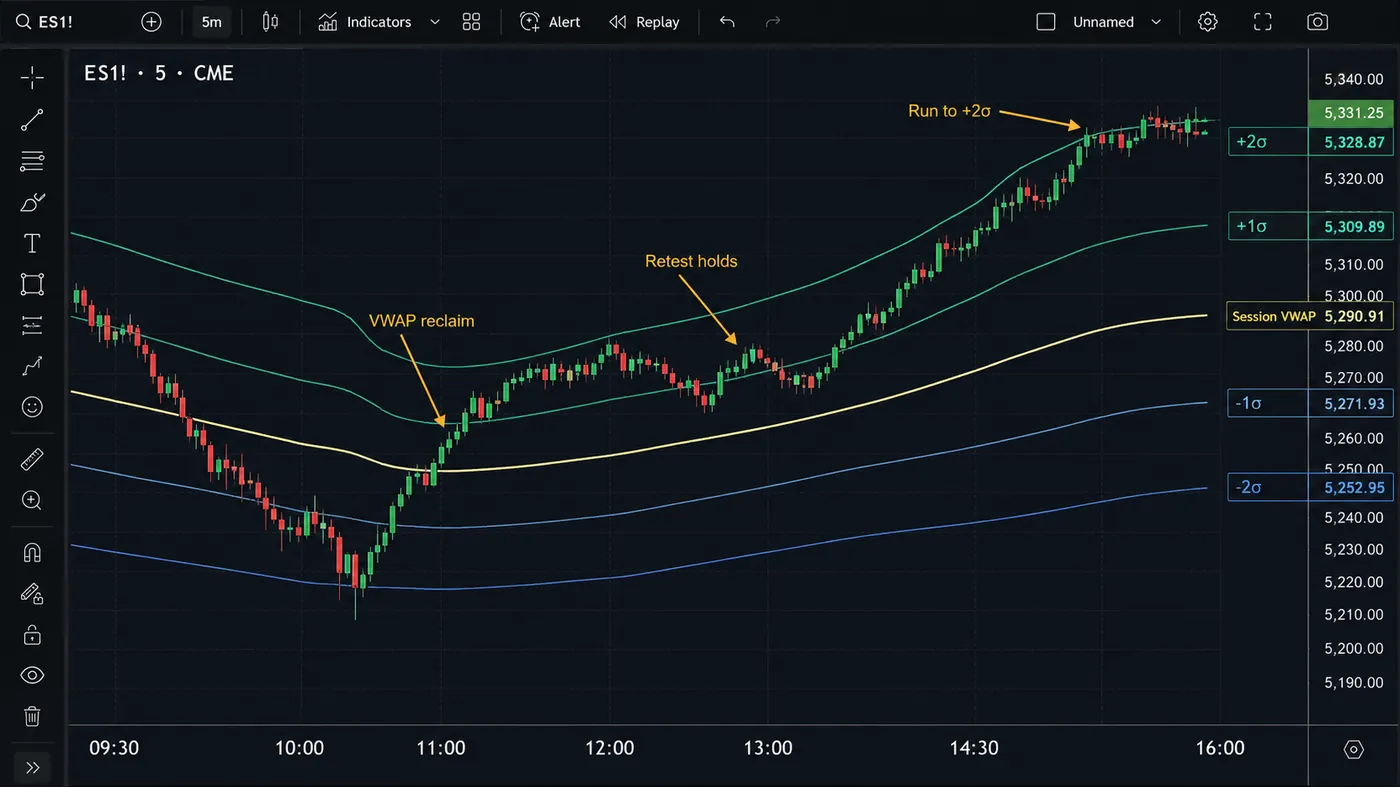
这一方向过滤器对剔除逆势交易很有价值。如果某天价格在 VWAP 上方开盘且从未明显跌破,那么做空就是在对抗整个交易时段的订单流。即使图表上出现看跌形态,VWAP 背景也在告诉您:机构参与者今天是净买方。尊重这一背景、只顺着 VWAP 动能的方向交易,可以避免许多令人沮丧的“这个形态本该奏效”的亏损。
开盘后第一次穿越 VWAP 是一个特别重要的事件。如果价格在 VWAP 上方开盘,随后在前 30 分钟内跌破 VWAP,这往往表明最初的方向性走势是一次假启动。这种早盘 VWAP 穿越是常见的扫止损形态:价格先上推扫荡隔夜流动性,然后反转跌破 VWAP,走出当日真正的时段趋势。观察价格在时段前 30 分钟与 VWAP 的互动,能为您当天剩余时间的交易提供有力判断。
VWAP and SMC Confluence Setups
胜率最高的日内交易形态会将 VWAP 与聪明钱概念(SMC)结合。设想这样的场景:价格在 VWAP 下方运行(日内偏空),并且在 15 分钟图上恰好在 VWAP 线处形成了一个看跌订单块。当价格回调至该区域时,您就拥有三层共振:VWAP 动态阻力、机构订单块以及整体看跌的日内结构。每一个要素都独立指向卖出;三者叠加,便构成了胜率极高的做空机会。
另一种强力共振出现在流动性扫荡与 VWAP 偏差带触及同时发生时。如果价格扫过等高点,同时触及 +2 VWAP 偏差带,那么 SMC 的流动性逻辑与统计上的均值回归逻辑便相互吻合。这些双重确认的时刻正是最佳日内交易出现之处;它们足够稀少,每个交易时段可能只出现一两次——但这已经足够。
VWAP 适用于指数、外汇和加密货币吗?
指数(NAS100、SPX500、US30)是最适合 VWAP 策略的市场,因为它们的成交量分布清晰,并由明确参考 VWAP 的机构执行算法主导。这些算法会在 VWAP 线附近形成可预测的行为,尤其是在常规交易时段的第一个小时和最后一个小时。开盘区间(美东时间 9:30–10:00 AM)相对于 VWAP 的位置,决定了整个交易时段的基调。
外汇 VWAP 策略最适合在伦敦/纽约重叠时段、成交量最高时用于主要货币对。由于外汇没有官方收盘时间,VWAP 的重置不够清晰,因此大多数 VWAP 实现会在 UTC 午夜或亚洲时段开始时重置。尽管存在这一局限,在高成交量时段,EUR/USD 和 GBP/USD 上的 VWAP 偏差带仍能产生可靠的均值回归信号。
加密货币给 VWAP 带来了独特的挑战,因为该市场 24/7 运行,没有自然的时段重置。许多交易者将加密货币 VWAP 锚定在 UTC 午夜K线,或美国时段开始时(此时成交量通常达到峰值)。在比特币上,VWAP 偏差在资金费率偏高的高杠杆时期尤其有用——位于偏差带的过度延伸仓位往往正是被强平的那些,从而造成 VWAP 交易者从中获利的急剧反转。
各市场 VWAP 一览
| 市场 | VWAP 重置 | 最强时段 | 原因 |
|---|---|---|---|
| 指数(NAS100、SPX500、US30) | 常规交易时段开盘 | 开盘区间(美东时间 9:30–10:00)及最后一小时 | 执行算法明确参考 VWAP |
| 主要外汇货币对(EUR/USD、GBP/USD) | UTC 午夜或亚洲时段开始 | 伦敦/纽约重叠时段 | 没有官方收盘时间,因此重置不够清晰 |
| 加密货币(比特币) | UTC 午夜或美国时段开始 | 美国时段,成交量通常达到峰值时 | 24/7 交易,没有自然重置 |
| 锚定 VWAP(任何市场) | 选定的K线,例如财报发布或重要高点 | 提供超越单一时段的背景 | 时段 VWAP 在日线图上失去参考意义 |
应避免哪些 VWAP 错误?
最常见的错误是把 VWAP 当作静态的支撑/阻力线,而不是动态指标。VWAP 会随着新成交量数据的累积在一天中不断移动。早盘成交量较低时,VWAP 对价格波动更敏感;到了下午,VWAP 已吸收大量数据,变得相对稳定。这意味着 VWAP 在早盘更适合作为动态趋势指标,在午后更适合作为均值回归的锚点。
另一个常见错误是孤立使用 VWAP,而缺乏结构背景。VWAP 告诉您机构价值在哪里,却不告诉您方向。您需要一个独立的方向判断——来自市场结构、订单块或更高时间周期的偏好——然后把 VWAP 作为共振过滤器。触及 VWAP 本身并不是交易信号;它是位置确认,能让已有的结构性交易机会胜率更高。
Quantum Algo 的免费指标会绘制 VWAP 收复应落在的订单块和公允价值缺口(FVG);Zeno 则在图表上加入已确认的 Buy/Sell 信号,并标出止损、TP1 和 TP2——$112.86 $79/月,可随时取消。公开交易信号均在 TradingView 上带有时间戳,从不删除。
构建完整的 VWAP 交易系统
完整的 VWAP 交易系统将 VWAP 指标与结构分析和严格规则相结合。以下是一个您可以立即实施的框架。规则 1:在每个交易时段开始时,确定 VWAP 偏好——价格在 VWAP 上方还是下方?只顺着偏好方向交易。规则 2:等待价格回调至 VWAP(趋势交易),或到达 +2/-2 偏差带(均值回归交易)。规则 3:要求在该价位出现确认信号——SMC 订单块、K线拒绝形态,或较低时间周期的CHoCH。不要仅凭触及 VWAP 就入场。
规则 4:将止损设在 VWAP 价位之外(趋势交易),或偏差带极值之外(均值回归)。规则 5:以下一条 VWAP 带作为部分止盈目标(例如做多时从 VWAP 到 +1 带),其余仓位采用移动止损。规则 6:收盘前最后 30 分钟不交易——随着成交量模式变化,VWAP 的计算会变得不稳定。这套六条规则的系统既提供了足够的结构让您持续稳定地交易,又足够简单,便于在日内交易的时间压力下执行。
实盘之前,请先在您偏好的品种和时间周期上回测这一系统。打开 TradingView 的 Bar Replay(K线回放)功能,加载带偏差带的 VWAP,逐一回看至少 30 个交易时段,标记每一个满足全部六条规则的信号。记录入场、止损、目标位和结果。30 个时段之后,您就会得到该系统在您所交易市场上的统计画像——预期胜率、平均风险回报比(R:R)、最大连续亏损次数以及每个时段的平均交易次数。这些数据会给您实盘执行的信心,因为您凭借实证就知道该期待什么。
在提升 VWAP 交易技能的过程中,请记住:这一指标的价值来自机构的普遍采用,而非任何内在的数学魔力。VWAP 之所以有效,是因为市场上最大的参与者——银行、对冲基金和算法做市商——都把它作为执行基准。使用 VWAP 交易时,您是在让自己的分析与真正驱动订单流的参考点保持一致。正是这种与机构的一致性,让基于 VWAP 的策略相比纯散户导向的技术方法更具优势。