O que é trading quantitativo? As estratégias, o fluxo e o que um trader de varejo pode realmente usar
Trading quantitativo é trading decidido por regras derivadas de dados e testadas estatisticamente, em vez do julgamento de uma pessoa em cada trade. Uma estratégia quant define exatamente quando comprar, vender e dimensionar a posição, e seu valor é medido em dados out-of-sample antes que dinheiro seja colocado em risco. Hedge funds e sistemas de varejo baseados em regras compartilham um fluxo: hipótese, backtest, out-of-sample, paper, live, monitoramento.
O tratamento completo: o que quant trading é e não é, as famílias de estratégias de trend following a market making, o ciclo de fluxo de trabalho com os dois pontos em que a maioria das estratégias morre, como ler as estatísticas de um backtest, quant versus sistemático versus discricionário em uma tabela, um exemplo prático transformando um setup de Smart Money em uma regra testável, as sete formas pelas quais backtests enganam você, as ferramentas, as carreiras e o que um trader de varejo pode realmente usar. O verificador de estatísticas de backtest abaixo pontua qualquer relatório que você colar.
Indicadores que se provam em público.
Um motor, quatro ferramentas de precisão — o Gold (XAU) Scalper, a Gravity Zone institucional, o Zeno Oscillator de momentum e o Zeno Stocks para ações.
O que é trading quantitativo?
Trading quantitativo é trading decidido por regras derivadas de dados e testadas estatisticamente, em vez do julgamento de uma pessoa em cada trade. Uma estratégia quant define exatamente quando comprar, vender e dimensionar a posição — como código ou como um conjunto de regras que um computador consegue seguir — e seu valor é medido em dados out-of-sample antes que qualquer dinheiro seja colocado em risco. Essa definição cobre tudo, desde market-making de alta frequência de um hedge fund até o sistema de tendência baseado em regras de um trader de varejo; o que os une é o fluxo, não a matemática. Este guia é o tratamento completo: o que quant trading é e não é, as famílias de estratégias, o fluxo que separa uma estratégia de um curve-fit, como ler um backtest, quant versus sistemático versus discricionário, as ferramentas e os empregos, e o que um trader de varejo pode realisticamente emprestar da disciplina.
Como o quant trading funciona, em palavras simples?
Um trader discricionário olha para um gráfico e decide. Um trader sistemático segue regras escritas, mas pode executá-las manualmente. Um trader quant deriva as regras dos dados, comprova-as estatisticamente e geralmente deixa uma máquina executá-las. A vantagem do quant raramente é um sinal secreto; é processo — uma hipótese testada com honestidade, dimensionada pelas estatísticas, monitorada para detectar deterioração e aposentada quando os dados dizem isso. Também é por isso que quant trading tem menos a ver com estar certo e mais com não enganar a si mesmo, e por isso a maior parte desta página trata das maneiras de ser enganado.
Quais são as principais famílias de estratégias de trading quantitativo?
- Trend following / momentum — comprar o que vem subindo, vender o que vem caindo, com regras; a espinha dorsal dos managed futures e da indústria de CTA, com cinquenta anos de dados por trás. Muitas perdas pequenas, poucos ganhos grandes, baixa correlação com ações.
- Mean reversion — apostar que um preço esticado retorna em direção a uma média: pairs trading, arbitragem estatística, reversão de curto prazo em ações. Muitos ganhos pequenos, perdas grandes ocasionais; sensível a regimes.
- Market making — cotar os dois lados e ganhar o spread, gerenciando estoque; exige velocidade e infraestrutura; é domínio de firmas, não do varejo.
- Arbitragem — precificar a mesma coisa em dois lugares e operar a diferença: arbitragem de índice, arbitragem cripto entre exchanges, basis de futuros. As vantagens são pequenas e desaparecem quando são encontradas.
- Factor / cross-sectional — ranquear um universo por características (valor, momentum, qualidade, volatilidade) e manter o topo contra a parte inferior; o investimento quant que move grande parte do dinheiro institucional do mundo.
- Event-driven e dados alternativos — resultados, anúncios, fluxos, sentimento, posicionamento; cada vez mais aprendido por máquina.
- Execution algorithms — VWAP, TWAP, POV: não são estratégias de lucro, mas de colocar ordens grandes de forma barata; o trabalho quant do qual a maioria dos traders de varejo se beneficia sem saber.
O quant trading de varejo vive quase inteiramente nas duas primeiras famílias e em versões baseadas em regras de setups de price action — incluindo estrutura de Smart Money, depois que suas regras são escritas com precisão suficiente para testar.
Como é o fluxo de trabalho do quant trading?
A ilustração de ciclo neste guia é a disciplina: hipótese → dados → backtest → teste out-of-sample → paper trading → live → monitoramento → volta à hipótese. Dois pontos no ciclo estão marcados como "a maioria das estratégias morre aqui", e ambos são onde elas deveriam morrer.
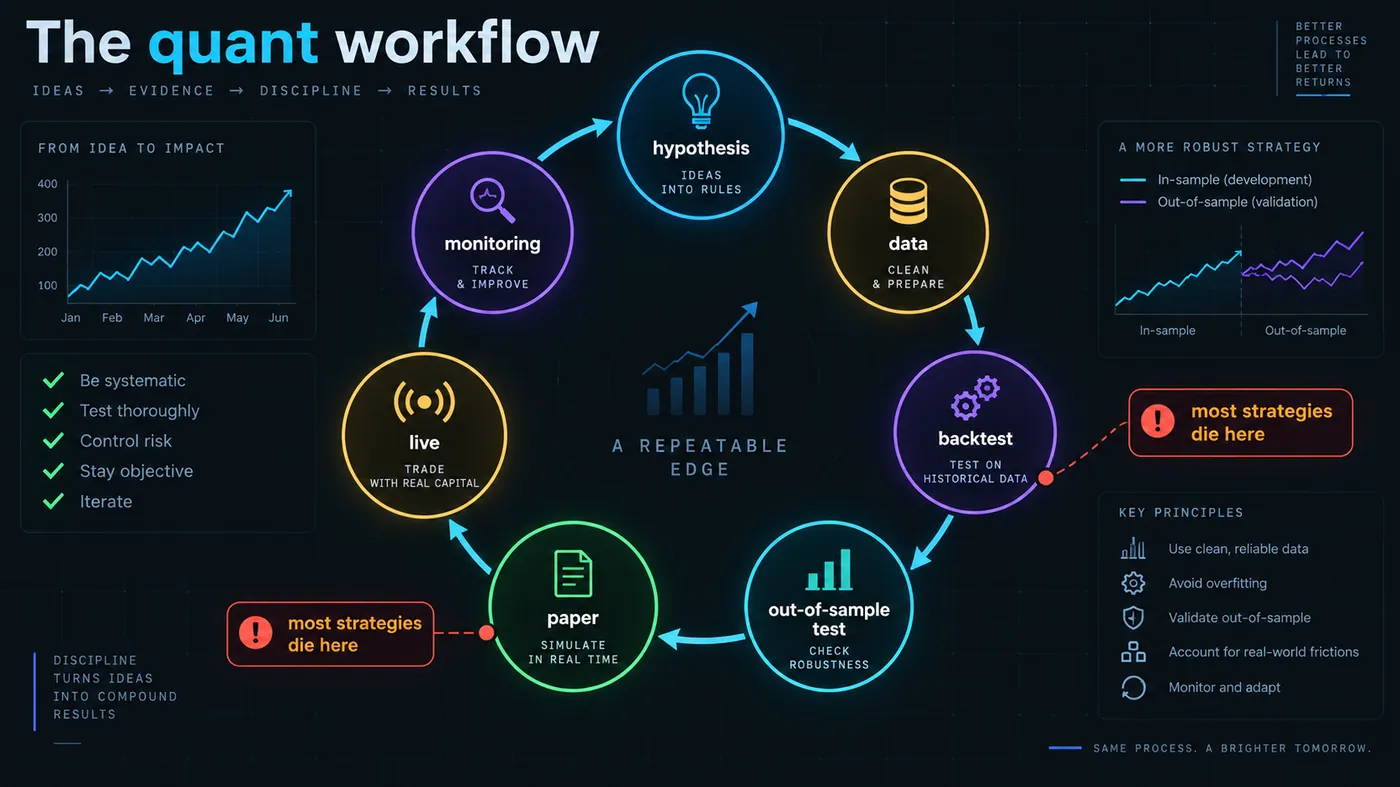
A primeira fica entre o backtest e o teste out-of-sample. Um backtest otimizado nos dados em que é medido vai parecer bom — é isso que a otimização faz. Separar um período que a estratégia nunca viu e testá-la nele é a única checagem contra ter ajustado ruído; a maioria das estratégias que parecia excelente in-sample se desfaz ali, e isso é o processo funcionando.
A segunda fica entre paper trading e live. Execuções, slippage, latência e as próprias mãos do trader aparecem pela primeira vez; uma estratégia que sobreviveu out-of-sample com execuções perfeitas pode perder toda a vantagem na execução. A etapa paper — ou uma etapa live com tamanho mínimo — mede essa lacuna antes que ela custe dinheiro.
O monitoramento fecha o ciclo: vantagens deterioram conforme os mercados mudam e conforme outros as encontram, e uma estratégia quant carrega uma regra para quando desligá-la.
Como ler um relatório de backtest?
A ilustração da curva de capital neste guia mostra como é o relatório de uma estratégia e como lê-lo:
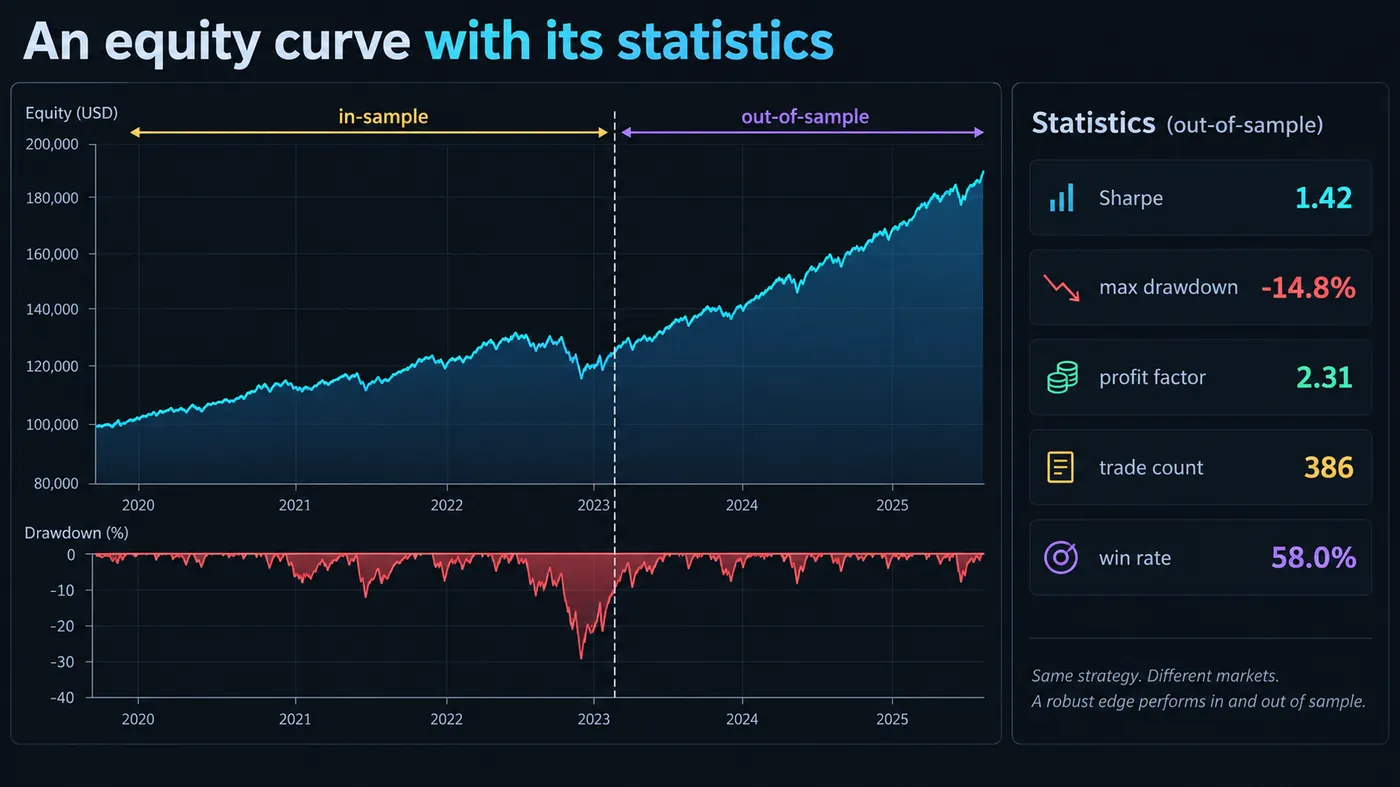
- A curva em si — a suavidade importa menos do que saber se a seção out-of-sample (marcada) se parece com a seção in-sample. Uma curva que fica plana ou quebra exatamente na divisão foi ajustada.
- Drawdowns (sombreados) — o maior é o número que você terá de aguentar; presuma que o live será pior.
- Sharpe ratio — retorno por unidade de volatilidade; acima de 1 é respeitável para uma estratégia de varejo, acima de 2 é suspeito, a menos que a contagem de trades seja grande.
- Drawdown máximo — como acima; compare-o com o retorno, não isoladamente.
- Profit factor — lucro bruto dividido pela perda bruta; 1.5–2 é saudável, acima de 3 em uma amostra pequena é um alerta.
- Contagem de trades — abaixo de cem trades, nenhuma das outras estatísticas significa muito; o guia de Monte Carlo explica por quê.
- Taxa de acerto — só faz sentido com o ganho médio e a perda média; uma taxa de acerto de 35% com vencedores de 3R supera uma taxa de acerto de 70% com vencedores de 0.4R.
O painel de estatísticas na ilustração mostra: Sharpe 1.42, drawdown máximo −14.8%, profit factor 2.31, 386 trades, taxa de acerto de 58%, out-of-sample marcado. Essa é uma estratégia que vale paper trading; ainda não é uma estratégia que vale financiar.
Como trading discricionário, sistemático e quant diferem?
A ilustração de três colunas neste guia separa o que as pessoas confundem:
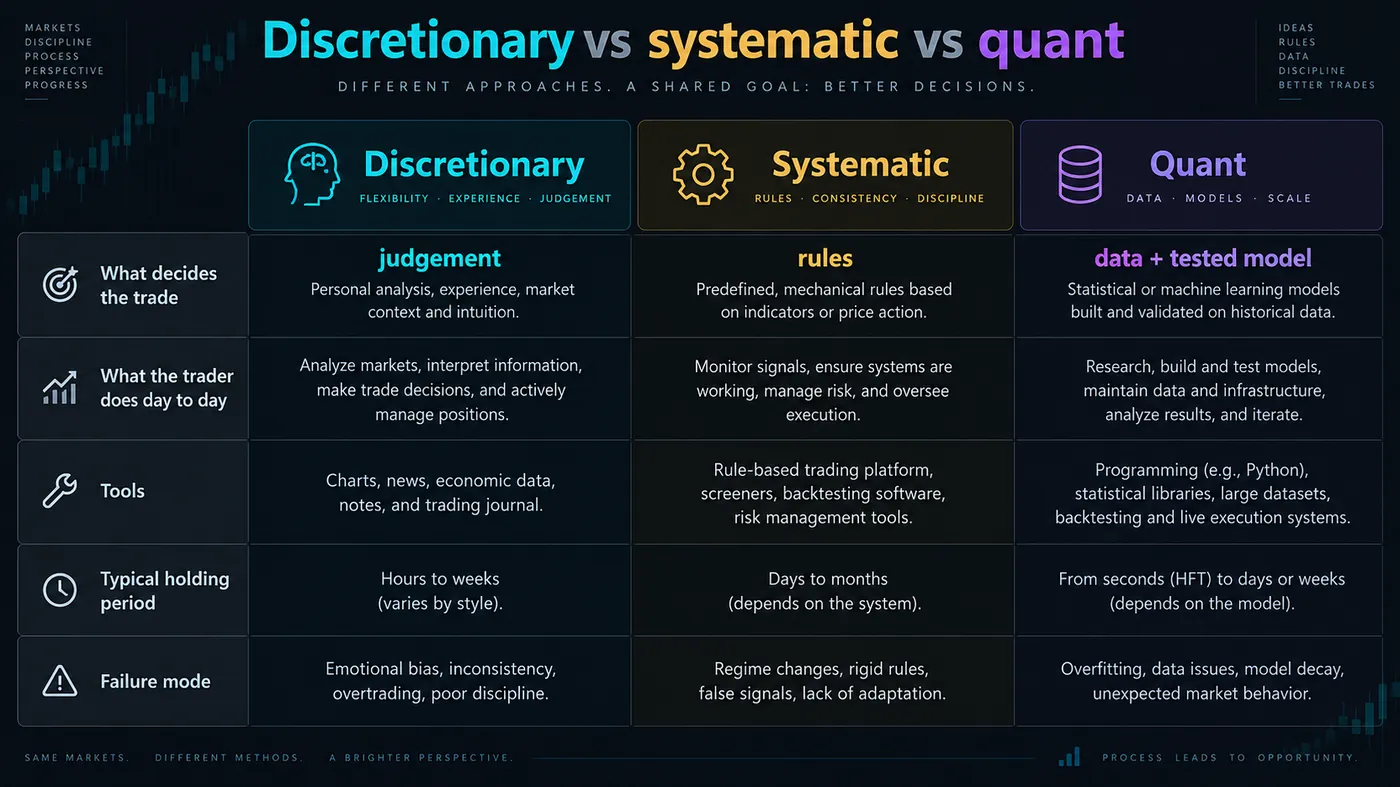
| Discricionário | Sistemático | Quant | |
|---|---|---|---|
| O que decide o trade | O julgamento do trader, com regras como orientação | Regras escritas, seguidas pelo trader | Regras derivadas de dados, testadas estatisticamente, geralmente executadas por código |
| O que o trader faz | Lê gráficos, decide, executa | Segue o checklist, executa, registra no diário | Pesquisa, testa, monitora, aposenta estratégias |
| Ferramentas | Gráficos, indicadores, um diário | Gráficos, alertas, um checklist, um diário | Dados, backtester, código, API de execução |
| Período de manutenção | Qualquer | Qualquer | Qualquer — de microssegundos a anos |
| Modo de falha | Emoção, inconsistência, overtrading | Regras que nunca foram testadas | Overfitting, mudança de regime, lacuna de execução |
Smart Money Concepts como ensinado neste site é sistemático: regras escritas, seguidas por uma pessoa ou pelo QuantumBot. Torna-se quant quando as regras são codificadas e testadas out-of-sample — que é exatamente o que o mecanismo da Zeno é, e por isso seu histórico público existe.
O que um trader de varejo pode usar do quant trading?
Não a infraestrutura — nenhum trader de varejo compete em velocidade com uma firma de market-making. O que se transfere é o fluxo e três hábitos:
- Escreva as regras com precisão suficiente para testar. "Comprar o retest do order block após um sweep" é uma regra sistemática; "comprar quando o último fechamento de baixa antes de um displacement de pelo menos 2 ATR for retestado dentro de 20 barras, stop 0.5 ATR além dele, alvo no swing anterior" é uma regra quant.
- Teste out-of-sample. Strategy Tester do TradingView, Python ou bar replay com um período reservado; nossos guias de backtesting e backtesting no TradingView mostram como.
- Dimensione pelas estatísticas e monitore. Risco fracionário fixo a partir da expectancy medida e do drawdown; uma regra para quando a estratégia é desligada. O guia de Monte Carlo cobre a aritmética.
Um exemplo prático: transformar um setup de Smart Money em uma regra quant
O setup, como um trader discricionário o descreveria: "após um sweep de uma mínima recente, espere um change of character, depois compre o retest do order block com stop abaixo do sweep e alvo na máxima do range."
O mesmo setup como regra quant, precisa o bastante para testar:
- Universo e timeframe: EURUSD, GBPUSD, XAUUSD; barras de 15 minutos; apenas sessões de Londres e Nova York (07:00–20:00 UTC).
- Sweep: uma barra cuja mínima está abaixo da menor mínima das 20 barras anteriores em pelo menos 0.1 ATR(14) e cujo fechamento volta acima dessa mínima anterior.
- Change of character: dentro das próximas 12 barras, um fechamento acima da maior máxima das 6 barras que antecedem a barra do sweep.
- Order block: a última barra com fechamento abaixo da abertura nas 8 barras antes da barra de change-of-character.
- Entrada: uma limit na máxima do order block, válida por 20 barras; cancelada se não for tocada.
- Stop: 0.5 ATR(14) abaixo da mínima da barra do sweep. Alvo: a maior máxima das 20 barras antes do sweep. Risco: 1% do patrimônio por trade, posição dimensionada a partir da distância do stop.
- Filtros: sem entradas nos 30 minutos anteriores a divulgações programadas de alto impacto; no máximo uma posição aberta por símbolo.
Cada cláusula é uma decisão que a versão discricionária deixava ao julgamento, e cada uma pode ser variada e medida. Testado em backtest em 2019–2023 in-sample e 2024–2025 out-of-sample, um conjunto de regras como esse ou mantém suas estatísticas através da divisão ou não mantém — e, se não mantém, a conclusão honesta é que o julgamento do trader discricionário estava fazendo um trabalho que o conjunto de regras não capturou, o que por si só é uma descoberta. Esse é o ciclo: a regra é a hipótese; a divisão out-of-sample é o experimento.
Quais são as sete formas pelas quais traders quant enganam a si mesmos?
A literatura de quant trading trata principalmente destas, porque é onde o dinheiro vai embora:
- Overfitting — ajustar parâmetros até o passado parecer perfeito. A cura é ter menos parâmetros e um período out-of-sample intocado.
- Look-ahead bias — usar no teste informações que não estavam disponíveis naquele momento (um fechamento antes da barra fechar, uma série de dados revisada). Sutil e comum em backtests construídos manualmente.
- Survivorship bias — testar nos constituintes atuais do índice ou nas moedas listadas hoje, o que exclui tudo que falhou. Os resultados são favorecidos pelos mortos.
- Ignorar custos — spread, comissão, slippage, funding, financiamento. Uma estratégia que opera com frequência pode perder toda a vantagem aqui; o teste deve cobrar custos realistas por trade.
- Amostras pequenas — estatísticas de quarenta trades são ruído. Centenas são um começo; o guia de Monte Carlo mostra quão largas são as bandas de confiança.
- Dependência de regime — uma estratégia testada apenas em bull market, ou apenas no ciclo cripto pós-2020, foi testada em um único regime. Cubra pelo menos um de cada.
- Testes múltiplos — tente cem ideias e uma parecerá brilhante por acaso. Mantenha a contagem do que foi testado; desconte o vencedor de acordo.
Cada uma dessas coisas faz um backtest parecer melhor do que a estratégia é. Nenhuma delas faz parecer pior, e é por isso que a direção do erro é sempre a mesma e por isso os resultados live decepcionam.
Como quants lidam com risco, dimensionamento e portfólios de estratégias?
Uma única estratégia quant é uma aposta em uma vantagem continuar funcionando; um portfólio de estratégias não correlacionadas é a resposta institucional à mudança de regime. Traders de varejo podem fazer uma versão disso: uma regra de tendência e uma regra de mean-reversion em mercados diferentes, dimensionadas para que cada uma contribua com risco semelhante, e monitoradas separadamente. O dimensionamento dentro de uma estratégia é fracionário fixo a partir da expectancy medida — nunca mais do que a fração de Kelly e geralmente de um quarto a metade dela — e uma estratégia é desligada quando seu drawdown live excede o que a distribuição de Monte Carlo do backtest tornou plausível. Essas duas regras — dimensionar a partir das estatísticas, aposentar por evidência estatística — são o todo da gestão de risco quant em escala de varejo, e são as duas regras que traders discricionários mais pulam.
De quais ferramentas você precisa para quant trading?
- TradingView Pine Script — estratégias com um testador integrado; o caminho mais rápido de uma ideia no gráfico para uma regra testada.
- Python — pandas, frameworks de backtesting (Backtrader, vectorbt, classe Zipline), APIs de corretoras e exchanges; o padrão para qualquer coisa além de Pine.
- QuantConnect / LEAN — pesquisa em nuvem e implantação live com dados institucionais; analisado entre as plataformas neste site.
- NinjaTrader (C#), MetaTrader (MQL), cTrader (C#) — ambientes de estratégia nativos de plataforma com seus próprios testadores.
- Dados — o próprio histórico da exchange para cripto, dados da CME para futuros, dados de fornecedores para ações; a qualidade dos dados limita a qualidade do teste.
Como construir uma carreira em trading quantitativo?
Funções quant — pesquisador quantitativo, desenvolvedor quant, trader quant — ficam em hedge funds, prop trading firms, bancos e gestoras de ativos, e contratam por matemática, estatística, programação e, cada vez mais, machine learning, não por experiência em trading. O caminho é uma formação quantitativa, código demonstrável e projetos que mostrem o fluxo acima feito com honestidade. É uma carreira diferente do trading de varejo e da maior parte do que este site ensina; a sobreposição é a disciplina, não o emprego.
Onde a Quantum Algo se encaixa
Zeno é um conjunto de regras codificado, testado e monitorado — a versão quant de Smart Money Concepts — e o track record é sua evidência out-of-sample em público: calls públicos postados com stop e alvos antes do resultado, e 160 sinais fechados contabilizados: 120 vitórias, 40 perdas. QuantumBot é a camada de execução que remove a lacuna de paper para live para assinantes que querem as regras rodando sem as mãos no ticket. Nenhum dos dois prevê; ambos executam uma vantagem testada e a reportam, que é o que quant trading sempre foi.
Quant trading é mais um fluxo do que uma fórmula: declare as regras para que possam ser testadas, teste-as em dados que elas nunca viram, dimensione a partir das estatísticas, monitore a deterioração e aposente com base em evidência. A maioria das estratégias morre nos dois checkpoints honestos, e as sete formas de enganar a si mesmo apontam todas na mesma direção. Um trader de varejo pode emprestar os hábitos sem a infraestrutura — e o histórico público da Zeno é como a etapa out-of-sample se parece em aberto.
◆ Checagem interativa
Estratégia ou curve-fit?
Perguntas que as pessoas fazem sobre trading quantitativo
Tão lucrativo quanto a vantagem testada, e o fluxo é o que o mantém honesto. Fundos quant institucionais estão entre os mais consistentemente lucrativos das finanças; estratégias quant de varejo são lucrativas quando sobrevivem ao teste out-of-sample e são dimensionadas por suas estatísticas, e não lucrativas quando são curve-fits.
Para trabalho quant institucional, sim — pelo menos Python. Para o varejo, Pine Script no TradingView vai longe, e bar replay com um período reservado é um teste out-of-sample manual que não precisa de código.
Trading algorítmico é qualquer trading executado por um programa; trading quantitativo é trading cujas regras foram derivadas e validadas a partir de dados. A maior parte do quant trading é algorítmica; nem todo trading algorítmico é quant — um algoritmo pode executar uma regra não testada.
Acima de 1 é respeitável para uma estratégia de varejo, 1.5–2 é forte, e acima de 2–3 em uma amostra pequena geralmente significa overfitting. Julgue junto com o drawdown e a contagem de trades.
Não mais do que para qualquer trading — o fluxo custa tempo, não capital. Estratégias institucionais precisam de escala porque suas vantagens são minúsculas; uma estratégia de tendência ou estrutura de varejo com risco de 1% funciona em qualquer conta que consiga dimensionar corretamente.
Zeno é um conjunto de regras codificado e testado, com um histórico out-of-sample público, executado pelo QuantumBot para assinantes que querem automação. Ele não prevê; aplica regras testadas e reporta cada resultado.
Pesquisa: formular hipóteses, limpar dados, rodar backtests e testes out-of-sample, ler estatísticas, monitorar estratégias live para deterioração e aposentá-las. Muito pouco disso é ficar olhando para um gráfico.
Não. Trading de alta frequência é uma família de estratégias quant (market making e arbitragem de latência) que precisa de velocidade e infraestrutura; a maior parte do quant trading — tendência, mean reversion, factor investing — mantém posições de horas a meses.
O fluxo, sim: Pine Script ou Python, um backtester, um período reservado e a disciplina de respeitá-lo. Trabalho quant institucional precisa de formação quantitativa e código real; trabalho quant de varejo precisa dos hábitos.
Trend following baseado em regras e setups de estrutura em mercados líquidos — as famílias com a evidência mais longa e custos que uma conta de varejo consegue suportar. Market making e arbitragem são para firmas.
Referências e guias relacionados
Leia a seguir
- Backtesting de estratégias de trading
- Guia de backtesting no TradingView
- Simulação de Monte Carlo para trading
- Trading algorítmico para iniciantes
- O que é um trading bot?
- O que é trading institucional?
- O que é um CTA?
- A IA consegue prever o mercado de ações?
Fontes autorizadas
- CFA Institute: backtesting and simulation
- QuantConnect: LEAN documentation
- TradingView: Pine Script strategies
- SEC: automated trading systems
- CME Group: introduction to futures (managed-futures context)
- Bailey, Borwein, López de Prado & Zhu: "Pseudo-Mathematics and Financial Charlatanism" (backtest overfitting)