Was ist quantitatives Trading? Die Strategien, der Workflow und was ein Retail-Trader wirklich nutzen kann
Quantitatives Trading ist Trading, bei dem Entscheidungen durch Regeln getroffen werden, die aus Daten abgeleitet und statistisch getestet wurden, statt durch das Urteil einer Person bei jedem einzelnen Trade. Eine Quant-Strategie legt exakt fest, wann gekauft, verkauft und die Positionsgröße bestimmt wird, und ihr Wert wird an Out-of-Sample-Daten gemessen, bevor Geld riskiert wird. Hedgefonds und regelbasierte Retail-Systeme teilen denselben Workflow: Hypothese, Backtest, Out-of-Sample, Paper, Live, Monitoring.
Die vollständige Behandlung: was Quant Trading ist und was nicht, die Strategiefamilien von Trend Following bis Market Making, der Workflow-Loop mit den zwei Punkten, an denen die meisten Strategien sterben, wie du die Statistik eines Backtests liest, Quant versus systematisch versus diskretionär in einer Tabelle, ein Praxisbeispiel, das ein Smart-Money-Setup in eine testbare Regel übersetzt, die sieben Arten, wie Backtests dich täuschen, die Tools, die Karrierewege und was ein Retail-Trader wirklich nutzen kann. Der Backtest-Statistik-Checker unten bewertet jeden Report, den du einfügst.
Indikatoren, die sich öffentlich beweisen.
Eine Engine, vier Präzisions-Tools — der Gold (XAU) Scalper, die institutionelle Gravity Zone, der Zeno Momentum Oscillator und Zeno Stocks für Aktien.



Was ist quantitatives Trading?
Quantitatives Trading ist Trading, bei dem Entscheidungen durch Regeln getroffen werden, die aus Daten abgeleitet und statistisch getestet wurden, statt durch das Urteil einer Person bei jedem einzelnen Trade. Eine Quant-Strategie legt exakt fest, wann gekauft, verkauft und die Positionsgröße bestimmt wird — als Code oder als Regelwerk, dem ein Computer folgen kann — und ihr Wert wird an Out-of-Sample-Daten gemessen, bevor Geld riskiert wird. Diese Definition umfasst alles vom High-Frequency-Market-Making eines Hedgefonds bis zum regelbasierten Trendsystem eines Retail-Traders; was sie verbindet, ist der Workflow, nicht die Mathematik. Dieser Guide ist die vollständige Behandlung: was Quant Trading ist und was nicht, die Strategiefamilien, der Workflow, der eine Strategie von einem Curve-Fit trennt, wie du einen Backtest liest, Quant versus systematisch versus diskretionär, die Tools und Jobs sowie was ein Retail-Trader realistisch aus der Disziplin übernehmen kann.
Wie funktioniert Quant Trading in einfachen Worten?
Ein diskretionärer Trader schaut auf einen Chart und entscheidet. Ein systematischer Trader folgt schriftlichen Regeln, führt sie aber vielleicht von Hand aus. Ein Quant-Trader leitet die Regeln aus Daten ab, beweist sie statistisch und lässt sie meist von einer Maschine ausführen. Der Edge eines Quants ist selten ein geheimes Signal; er ist Prozess — eine ehrlich getestete Hypothese, nach Statistik dimensioniert, auf Verfall überwacht und stillgelegt, wenn die Daten es sagen. Deshalb geht es beim Quant Trading auch weniger darum, recht zu haben, sondern mehr darum, dich nicht selbst zu täuschen, und deshalb handelt der Großteil dieser Seite von den Arten, wie man sich täuscht.
Was sind die wichtigsten quantitativen Trading-Strategiefamilien?
- Trend Following / Momentum — kaufe, was gestiegen ist, verkaufe, was gefallen ist, nach Regeln; das Rückgrat von Managed Futures und der CTA-Branche, mit fünfzig Jahren Daten dahinter. Viele kleine Verluste, wenige große Gewinne, geringe Korrelation zu Aktien.
- Mean Reversion — darauf setzen, dass ein gedehnter Preis zu einem Durchschnitt zurückkehrt: Pairs Trading, statistische Arbitrage, kurzfristige Reversal in Aktien. Viele kleine Gewinne, gelegentlich große Verluste; regimeabhängig.
- Market Making — beide Seiten quoten und den Spread verdienen, während Inventory gesteuert wird; braucht Geschwindigkeit und Infrastruktur; das Feld von Firmen, nicht Retail.
- Arbitrage — dasselbe Ding an zwei Orten bepreisen und die Differenz handeln: Index-Arbitrage, Cross-Exchange-Krypto-Arbitrage, Futures-Basis. Edges sind klein und verschwinden, sobald sie gefunden werden.
- Factor / Cross-Sectional — ein Universum nach Eigenschaften ranken (Value, Momentum, Quality, Volatilität) und die oberen Werte gegen die unteren halten; das Quant Investing, das einen großen Teil des institutionellen Geldes der Welt steuert.
- Event-driven und alternative Daten — Earnings, Ankündigungen, Flows, Sentiment, Positionierung; zunehmend maschinell gelernt.
- Execution Algorithms — VWAP, TWAP, POV: keine Strategien für Profit, sondern zum günstigen Platzieren großer Orders; die Quant-Arbeit, von der die meisten Retail-Trader profitieren, ohne es zu wissen.
Retail-Quant-Trading lebt fast vollständig in den ersten beiden Familien und in regelbasierten Versionen von Price-Action-Setups — einschließlich Smart-Money-Struktur, sobald ihre Regeln präzise genug zum Testen geschrieben sind.
Wie sieht der Quant-Trading-Workflow aus?
Die Loop-Illustration in diesem Guide ist die Disziplin: Hypothese → Daten → Backtest → Out-of-Sample-Test → Paper Trading → Live → Monitoring → zurück zur Hypothese. Zwei Punkte im Loop sind mit „hier sterben die meisten Strategien“ markiert, und beide liegen genau dort, wo sie liegen sollten.
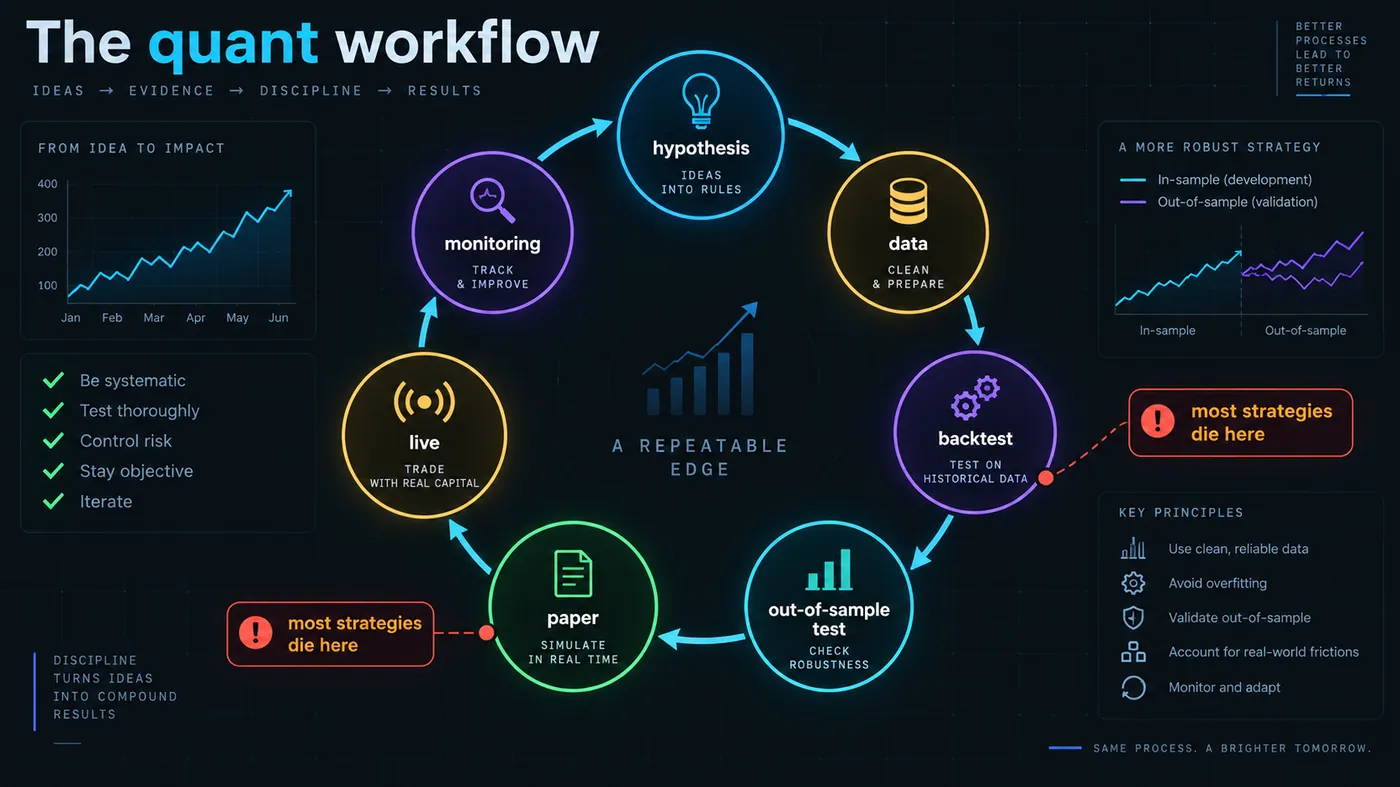
Der erste liegt zwischen Backtest und Out-of-Sample-Test. Ein Backtest, der auf den Daten optimiert wurde, auf denen er gemessen wird, wird gut aussehen — genau das tut Optimierung. Einen Zeitraum zurückzuhalten, den die Strategie nie gesehen hat, und darauf zu testen, ist der einzige Schutz davor, Noise gefittet zu haben; die meisten Strategien, die In-Sample hervorragend aussahen, fallen dort auseinander, und das ist der Prozess, der funktioniert.
Der zweite liegt zwischen Paper Trading und Live. Fills, Slippage, Latenz und die eigenen Hände des Traders treten zum ersten Mal auf; eine Strategie, die Out-of-Sample mit perfekten Fills überlebt hat, kann ihren gesamten Edge an Execution verlieren. Die Paper-Phase — oder eine Live-Phase mit Mindestgröße — misst diese Lücke, bevor sie Geld kostet.
Monitoring schließt den Loop: Edges verfallen, wenn sich Märkte ändern und andere sie finden, und eine Quant-Strategie enthält eine Regel dafür, wann sie abgeschaltet wird.
Wie liest du einen Backtest-Report?
Die Equity-Curve-Illustration in diesem Guide zeigt, wie der Report einer Strategie aussieht und wie du ihn liest:
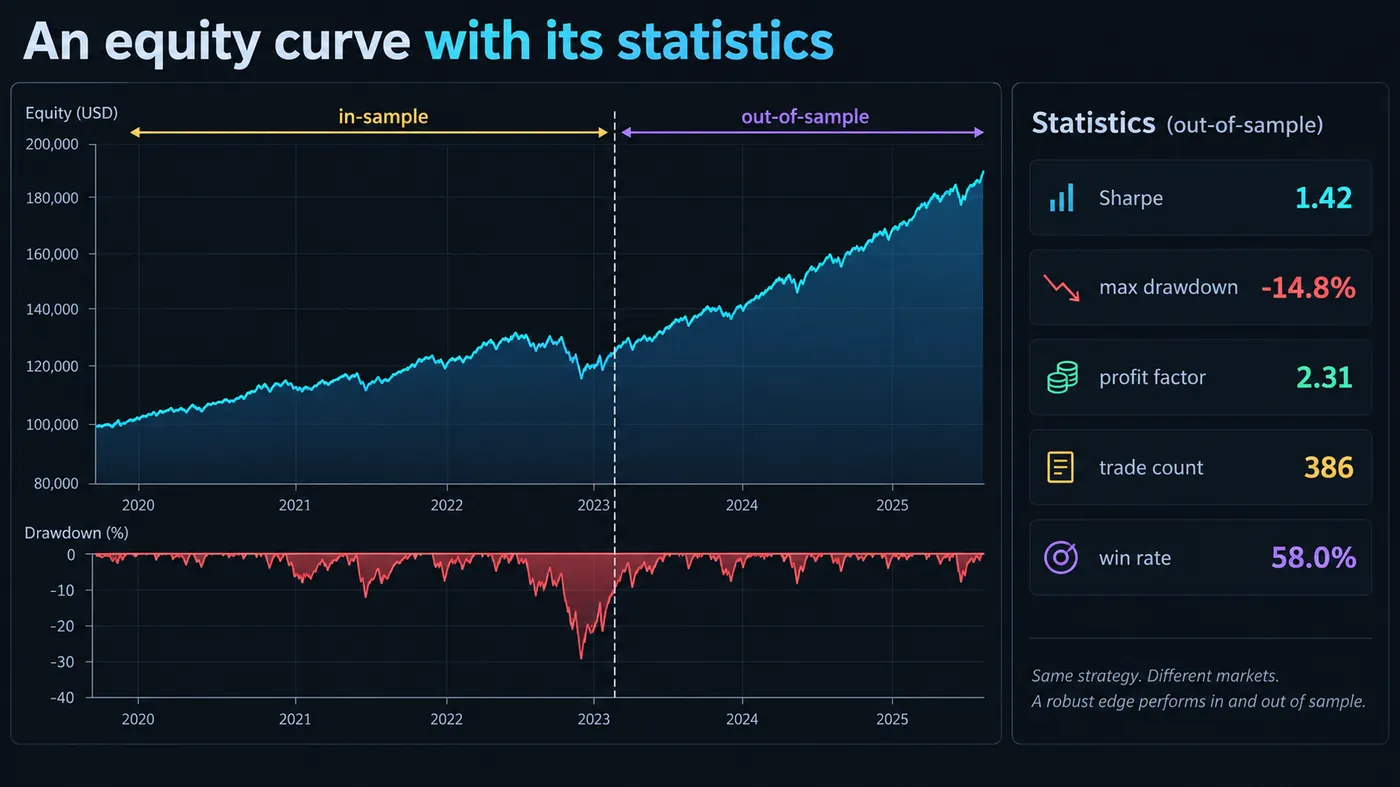
- Die Curve selbst — Glätte zählt weniger als die Frage, ob der Out-of-Sample-Abschnitt (markiert) aussieht wie der In-Sample-Abschnitt. Eine Curve, die exakt am Split flach wird oder bricht, wurde gefittet.
- Drawdowns (schattiert) — der größte ist die Zahl, durch die du sitzen musst; gehe davon aus, dass der Live-Drawdown schlimmer wird.
- Sharpe Ratio — Rendite pro Einheit Volatilität; über 1 ist für eine Retail-Strategie respektabel, über 2 ist verdächtig, sofern die Trade-Anzahl nicht groß ist.
- Maximum Drawdown — wie oben; vergleiche ihn mit der Rendite, nicht isoliert.
- Profit Factor — Bruttogewinn geteilt durch Bruttoverlust; 1.5–2 ist gesund, über 3 bei kleiner Stichprobe ist eine Warnung.
- Trade-Anzahl — unter hundert Trades bedeuten die anderen Statistiken kaum etwas; der Monte-Carlo-Guide erklärt warum.
- Trefferquote — nur mit durchschnittlichem Gewinn und Verlust sinnvoll; eine Trefferquote von 35% mit 3R-Gewinnern schlägt eine Trefferquote von 70% mit 0.4R-Gewinnern.
Das Statistikpanel in der Illustration lautet: Sharpe 1.42, max. Drawdown −14.8%, Profit Factor 2.31, 386 Trades, 58% Trefferquote, Out-of-Sample markiert. Das ist eine Strategie, die Paper Trading wert ist; es ist noch keine Strategie, die Funding verdient.

Automatisiere deine Trades. Lass Quantum Algo für dich handeln.
Jedes Signal wird auf deinem eigenen Konto ausgeführt — auf deinem Konto, mit dem Plan, den du definierst.
Wie unterscheiden sich diskretionäres, systematisches und Quant Trading?
Die Drei-Spalten-Illustration in diesem Guide trennt, was Menschen oft vermischen:
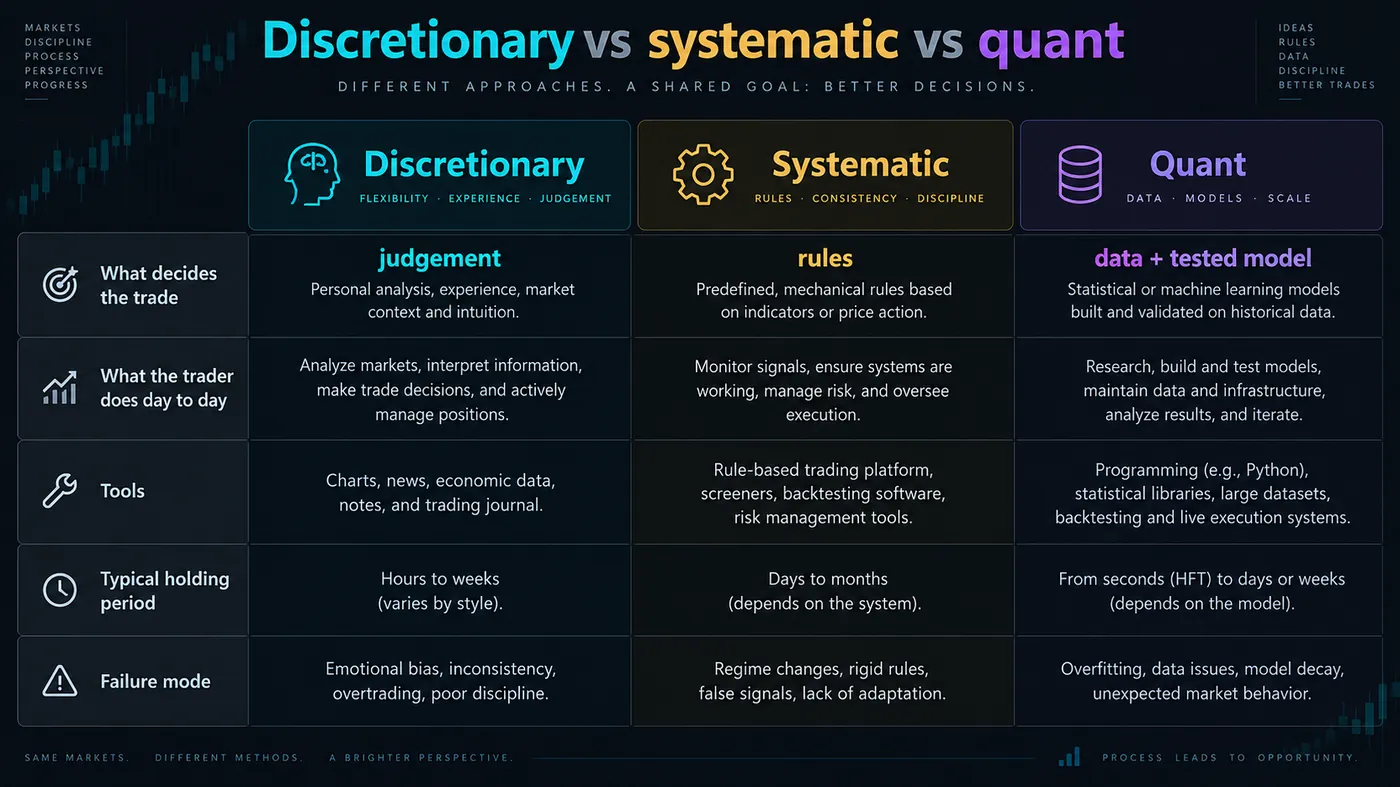
| Diskretionär | Systematisch | Quant | |
|---|---|---|---|
| Was den Trade entscheidet | Das Urteil des Traders, mit Regeln als Orientierung | Schriftliche Regeln, denen der Trader folgt | Aus Daten abgeleitete, statistisch getestete und meist per Code ausgeführte Regeln |
| Was der Trader tut | Charts lesen, entscheiden, ausführen | Der Checkliste folgen, ausführen, journaling | Strategien erforschen, testen, überwachen, stilllegen |
| Tools | Charts, Indikatoren, Journal | Charts, Alerts, Checkliste, Journal | Daten, Backtester, Code, Execution API |
| Haltedauer | Beliebig | Beliebig | Beliebig — von Mikrosekunden bis Jahren |
| Fehlermodus | Emotion, Inkonstanz, Overtrading | Regeln, die nie getestet wurden | Overfitting, Regimewechsel, Execution-Lücke |
Smart Money Concepts, wie auf dieser Seite gelehrt, ist systematisch: schriftliche Regeln, denen ein Mensch oder QuantumBot folgt. Es wird Quant, wenn die Regeln codiert und Out-of-Sample getestet werden — genau das ist Zenos Engine, und deshalb existiert ihr öffentlicher Record.
Was kann ein Retail-Trader aus Quant Trading nutzen?
Nicht die Infrastruktur — kein Retail-Trader konkurriert bei Geschwindigkeit mit einer Market-Making-Firm. Was übertragbar ist, sind der Workflow und drei Gewohnheiten:
- Schreibe die Regeln präzise genug zum Testen. „Kaufe den Retest des Order Blocks nach einem Sweep“ ist eine systematische Regel; „kaufe, wenn die letzte Down-Close-Kerze vor einem Displacement von mindestens 2 ATR innerhalb von 20 Bars retestet wird, Stop 0.5 ATR dahinter, Target der vorige Swing“ ist eine Quant-Regel.
- Teste Out-of-Sample. TradingViews Strategy Tester, Python oder Bar Replay mit einem zurückgehaltenen Zeitraum; unsere Backtesting- und TradingView-Backtesting-Guides zeigen wie.
- Skaliere nach Statistik und überwache. Fixed-fractional Risk aus gemessener Expectancy und Drawdown; eine Regel dafür, wann die Strategie abgeschaltet wird. Der Monte-Carlo-Guide deckt die Mathematik ab.
Praxisbeispiel: ein Smart-Money-Setup in eine Quant-Regel übersetzen
Das Setup, wie ein diskretionärer Trader es beschreiben würde: „Nach einem Sweep eines jüngsten Lows auf einen Change of Character warten, dann den Retest des Order Blocks mit Stop unter dem Sweep und Target am Range-High kaufen.“
Dasselbe Setup als Quant-Regel, präzise genug zum Testen:
- Universum und Timeframe: EURUSD, GBPUSD, XAUUSD; 15-Minuten-Bars; nur London- und New-York-Sessions (07:00–20:00 UTC).
- Sweep: eine Bar, deren Low mindestens 0.1 ATR(14) unter dem niedrigsten Low der vorherigen 20 Bars liegt und deren Close wieder über diesem vorherigen Low liegt.
- Change of Character: innerhalb der nächsten 12 Bars ein Close über dem höchsten High der 6 Bars vor der Sweep-Bar.
- Order Block: die letzte Bar mit einem Close unter ihrem Open in den 8 Bars vor der Change-of-Character-Bar.
- Entry: ein Limit am High des Order Blocks, gültig für 20 Bars; storniert, wenn nicht gefillt.
- Stop: 0.5 ATR(14) unter dem Low der Sweep-Bar. Target: das höchste High der 20 Bars vor dem Sweep. Risk: 1% des Equity pro Trade, Position aus der Stop-Distanz dimensioniert.
- Filter: keine Entries innerhalb von 30 Minuten vor oder nach geplanten High-Impact-News; maximal eine offene Position pro Symbol.
Jede Klausel ist eine Entscheidung, die die diskretionäre Version dem Urteil überließ, und jede davon kann variiert und gemessen werden. Auf 2019–2023 In-Sample und 2024–2025 Out-of-Sample backgetestet, hält ein Regelwerk wie dieses seine Statistik über den Split hinweg oder eben nicht — und wenn nicht, lautet die ehrliche Schlussfolgerung, dass das Urteil des diskretionären Traders Arbeit geleistet hat, die das Regelwerk noch nicht erfasst. Das ist der Loop: Die Regel ist die Hypothese; der Out-of-Sample-Split ist das Experiment.
Was sind die sieben Arten, wie Quant-Trader sich täuschen?
Die Literatur zum Quant Trading handelt größtenteils von diesen Punkten, weil dort das Geld verschwindet:
- Overfitting — Parameter so lange tunen, bis die Vergangenheit perfekt aussieht. Die Heilung sind weniger Parameter und ein unberührter Out-of-Sample-Zeitraum.
- Look-ahead Bias — im Test Informationen nutzen, die zu diesem Zeitpunkt nicht verfügbar waren (ein Close, bevor die Bar geschlossen war, eine revidierte Datenreihe). Subtil und häufig in handgebauten Backtests.
- Survivorship Bias — auf heutigen Indexbestandteilen oder heute gelisteten Coins testen, wodurch alles Ausgefallene ausgeschlossen wird. Die Ergebnisse werden von den Toten geschönt.
- Kosten ignorieren — Spread, Kommission, Slippage, Funding, Finanzierung. Eine Strategie, die häufig handelt, kann hier ihren ganzen Edge verlieren; der Test muss realistische Kosten pro Trade berechnen.
- Kleine Stichproben — Statistiken aus vierzig Trades sind Noise. Hunderte sind ein Anfang; der Monte-Carlo-Guide zeigt, wie breit die Konfidenzbänder sind.
- Regimeabhängigkeit — eine Strategie, die nur auf einem Bull Market oder nur auf dem Krypto-Zyklus nach 2020 getestet wurde, wurde auf einem Regime getestet. Decke mindestens eines von jedem ab.
- Mehrfachtests — probiere hundert Ideen, und eine sieht zufällig brillant aus. Zähle mit, was getestet wurde; diskontiere den Gewinner entsprechend.
Jeder dieser Punkte lässt einen Backtest besser aussehen, als die Strategie ist. Keiner lässt ihn schlechter aussehen, weshalb die Fehlerrichtung immer dieselbe ist und Live-Ergebnisse enttäuschen.
Wie steuern Quants Risiko, Positionsgröße und Strategieportfolios?
Eine einzelne Quant-Strategie ist eine Wette darauf, dass ein Edge hält; ein Portfolio unkorrelierter Strategien ist die institutionelle Antwort auf Regimewechsel. Retail-Trader können eine Version davon bauen: eine Trendregel und eine Mean-Reversion-Regel auf unterschiedlichen Märkten, so dimensioniert, dass jede ähnlich viel Risiko beiträgt, und getrennt überwacht. Die Positionsgröße innerhalb einer Strategie ist fixed-fractional aus der gemessenen Expectancy — nie mehr als die Kelly-Fraktion und meistens ein Viertel bis die Hälfte davon — und eine Strategie wird abgeschaltet, wenn ihr Live-Drawdown über das hinausgeht, was die Monte-Carlo-Verteilung des Backtests plausibel machte. Diese zwei Regeln — Größe aus der Statistik, Stilllegung auf statistischer Evidenz — sind das ganze Quant-Risikomanagement im Retail-Maßstab, und es sind die zwei Regeln, die diskretionäre Trader am häufigsten überspringen.
Welche Tools brauchst du für Quant Trading?
- TradingView Pine Script — Strategien mit eingebautem Tester; der schnellste Weg von einer Chart-Idee zu einer getesteten Regel.
- Python — pandas, Backtesting-Frameworks (Backtrader, vectorbt, Zipline-Klasse), Broker- und Exchange-APIs; der Standard für alles jenseits von Pine.
- QuantConnect / LEAN — Cloud-Research und Live-Deployment mit institutionellen Daten; unter den Plattformen auf dieser Seite reviewed.
- NinjaTrader (C#), MetaTrader (MQL), cTrader (C#) — plattformnative Strategieumgebungen mit eigenen Testern.
- Daten — die eigene Historie der Exchange für Krypto, CME-Daten für Futures, Vendor-Daten für Aktien; die Qualität der Daten begrenzt die Qualität des Tests.
Wie baust du eine Karriere im Quant Trading auf?
Quant-Rollen — quantitativer Researcher, Quant Developer, Quant Trader — sitzen bei Hedgefonds, Prop-Trading-Firms, Banken und Asset Managern, und sie stellen nach Mathematik, Statistik, Programmierung und zunehmend Machine Learning ein, nicht nach Trading-Erfahrung. Der Weg ist ein quantitativer Abschluss, nachweisbares Coding und Projekte, die zeigen, dass der obige Workflow ehrlich durchgeführt wurde. Das ist eine andere Karriere als Retail Trading und als das meiste, was diese Seite lehrt; die Überschneidung ist die Disziplin, nicht der Job.
Wo Quantum Algo steht
Zeno ist ein codiertes, getestetes und überwachtes Regelwerk — die Quant-Version von Smart Money Concepts — und der Track Record ist seine öffentliche Out-of-Sample-Evidenz: öffentliche Calls, gepostet mit Stop und Targets vor dem Ergebnis, und 160 geschlossene Signale gezählt: 120 Gewinne, 40 Verluste. QuantumBot ist die Execution-Ebene, die für Abonnenten, die die Regeln ohne ihre Hände am Ticket laufen lassen wollen, die Paper-to-Live-Lücke entfernt. Keines davon sagt voraus; beide führen einen getesteten Edge aus und berichten ihn, was Quant Trading immer war.
Quant Trading ist mehr Workflow als Formel: Formuliere die Regeln so, dass sie getestet werden können, teste sie auf Daten, die sie nie gesehen haben, skaliere aus der Statistik, überwache auf Verfall und lege auf Evidenz still. Die meisten Strategien sterben an den zwei ehrlichen Checkpoints, und die sieben Wege, dich selbst zu täuschen, zeigen alle in dieselbe Richtung. Ein Retail-Trader kann die Gewohnheiten ohne die Infrastruktur übernehmen — und Zenos öffentlicher Record zeigt, wie die Out-of-Sample-Phase offen aussieht.
◆ Interaktiver Check
Strategie oder Curve-Fit?
Fragen, die Menschen zu quantitativem Trading stellen
So profitabel wie der getestete Edge, und der Workflow hält ihn ehrlich. Institutionelle Quant-Fonds gehören zu den konsistentesten Profiteuren im Finanzbereich; Retail-Quant-Strategien sind profitabel, wenn sie Out-of-Sample-Tests überleben und nach ihrer Statistik dimensioniert werden, und unprofitabel, wenn sie Curve-Fits sind.
Für institutionelle Quant-Arbeit ja — mindestens Python. Für Retail bringt dich Pine Script auf TradingView weit, und Bar Replay mit einem zurückgehaltenen Zeitraum ist ein manueller Out-of-Sample-Test, der keinen Code braucht.
Algorithmisches Trading ist jedes Trading, das von einem Programm ausgeführt wird; quantitatives Trading ist Trading, dessen Regeln aus Daten abgeleitet und validiert wurden. Das meiste Quant Trading ist algorithmisch; nicht jedes algorithmische Trading ist Quant — ein Algorithmus kann auch eine ungetestete Regel ausführen.
Über 1 ist für eine Retail-Strategie respektabel, 1.5–2 ist stark, und über 2–3 bei kleiner Stichprobe bedeutet meistens Overfitting. Beurteile sie zusammen mit Drawdown und Trade-Anzahl.
Nicht mehr als für jedes andere Trading — der Workflow kostet Zeit, nicht Kapital. Institutionelle Strategien brauchen Skalierung, weil ihre Edges winzig sind; eine Retail-Trend- oder Strukturstrategie mit 1% Risk funktioniert auf jedem Konto, das korrekt dimensionieren kann.
Zeno ist ein codiertes, getestetes Regelwerk mit öffentlichem Out-of-Sample-Record, ausgeführt durch QuantumBot für Abonnenten, die es automatisiert wollen. Es sagt nicht voraus; es wendet getestete Regeln an und berichtet jedes Ergebnis.
Research: Hypothesen bilden, Daten bereinigen, Backtests und Out-of-Sample-Tests laufen lassen, Statistiken lesen, Live-Strategien auf Verfall überwachen und sie stilllegen. Sehr wenig davon ist Chart-Beobachtung.
Nein. High-Frequency-Trading ist eine Quant-Strategiefamilie (Market Making und Latency Arbitrage), die Geschwindigkeit und Infrastruktur braucht; das meiste Quant Trading — Trend, Mean Reversion, Factor Investing — hält für Stunden bis Monate.
Den Workflow, ja: Pine Script oder Python, ein Backtester, ein zurückgehaltener Zeitraum und die Disziplin, ihn zu respektieren. Institutionelle Quant-Arbeit braucht einen quantitativen Abschluss und echtes Coding; Retail-Quant-Arbeit braucht die Gewohnheiten.
Regelbasierte Trend-Following- und Struktur-Setups auf liquiden Märkten — die Familien mit der längsten Evidenz und Kosten, die ein Retail-Konto tragen kann. Market Making und Arbitrage sind für Firms.
Quellen & verwandte Leitfäden
Als Nächstes lesen
- Backtesting von Trading-Strategien
- TradingView-Backtesting-Guide
- Monte-Carlo-Simulation im Trading
- Algorithmic Trading für Anfänger
- Was ist ein Trading Bot?
- Was ist Institutional Trading?
- Was ist ein CTA?
- Kann AI den Aktienmarkt vorhersagen?
Autoritative Quellen
- CFA Institute: Backtesting und Simulation
- QuantConnect: LEAN-Dokumentation
- TradingView: Pine-Script-Strategien
- SEC: automatisierte Trading-Systeme
- CME Group: Einführung in Futures (Managed-Futures-Kontext)
- Bailey, Borwein, López de Prado & Zhu: „Pseudo-Mathematics and Financial Charlatanism“ (Backtest-Overfitting)