Simulação de Monte Carlo no trading: drawdown, risco de ruína e tamanho da posição
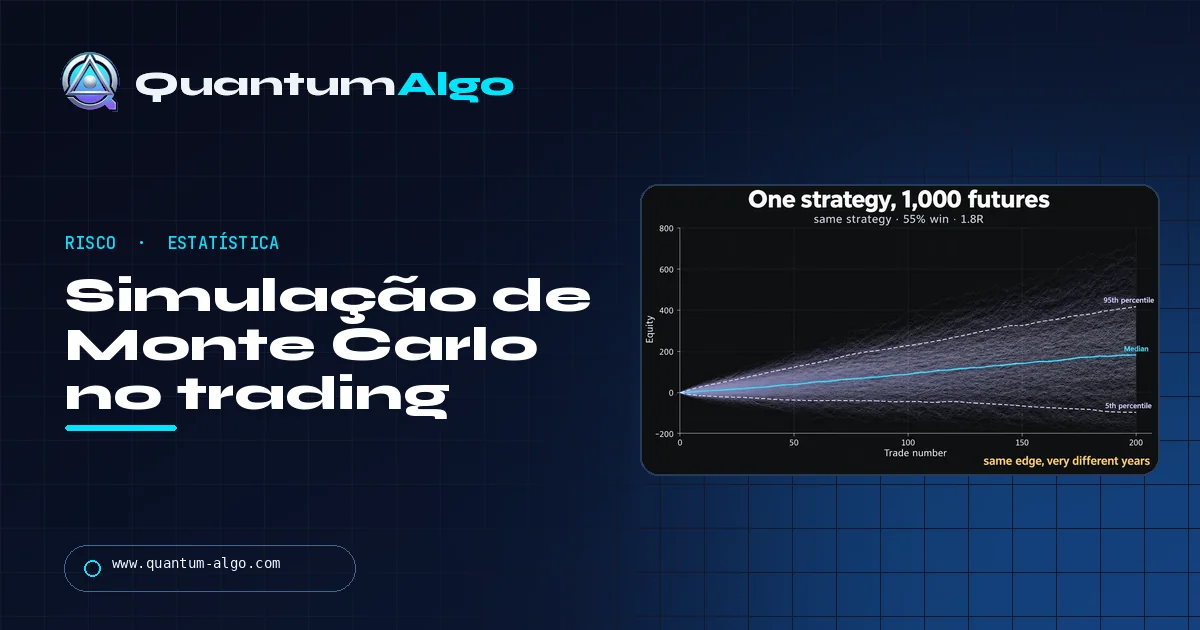
Uma simulação de Monte Carlo reordena os trades da sua estratégia milhares de vezes para mostrar toda a variedade de curvas de capital e drawdowns que a mesma vantagem pode produzir. Ela não prevê retornos; ela mostra quão profundas as sequências de perdas podem ficar e com que frequência — que é o que define o tamanho da sua posição. Rode uma no simulador abaixo.
O gráfico mais útil que eu já mostrei a um assinante não foi um trade — foram mil versões da própria estratégia dele, abertas em leque, com um quinto delas ainda debaixo d'água depois de duzentos trades. Ele tinha uma vantagem real e estava dimensionando como se fosse um bilhete de loteria. Esta página é esse gráfico, o histograma por trás dele e um simulador para você rodar seus próprios números antes que o mercado os rode por você.
Indicadores que se provam em público.
Um motor, quatro ferramentas de precisão — o Gold (XAU) Scalper, a Gravity Zone institucional, o Zeno Oscillator de momentum e o Zeno Stocks para ações.
O que uma simulação de Monte Carlo mostra que um backtest não consegue?
Um backtest entrega uma história: os trades aconteceram em uma ordem, produziram uma curva de capital, um drawdown máximo e um saldo final. Uma simulação de Monte Carlo pega os mesmos trades e os reordena milhares de vezes, para você ver toda a família de curvas de capital que aquela estratégia poderia ter produzido com a sorte organizada de outro jeito.
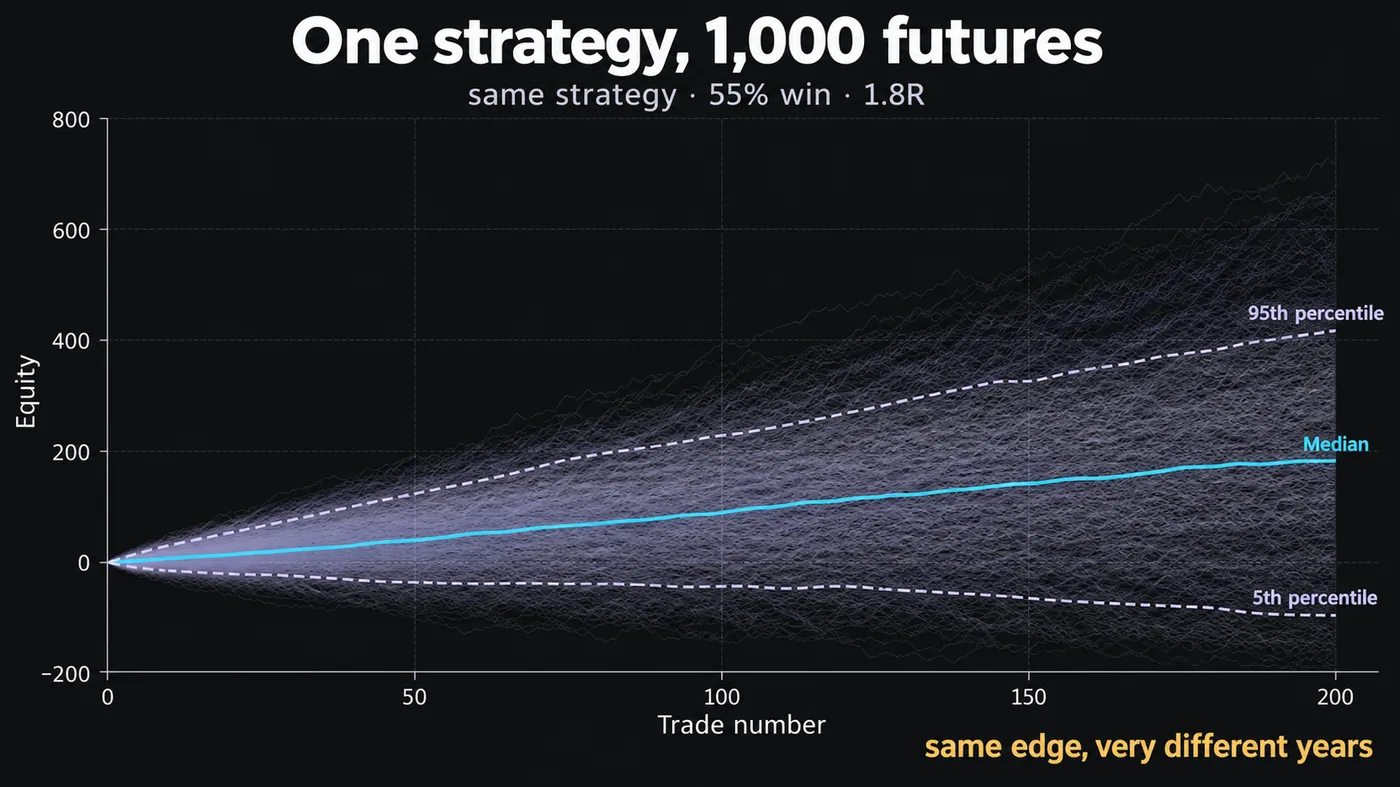
Isso importa porque a ordem dos trades é a única coisa sobre o seu futuro que você não consegue saber. Uma taxa de acerto de 55% com vencedor médio de 1.8R é uma boa estratégia; a ilustração no topo deste guia mostra mil rodadas exatamente dessa estratégia ao longo de 200 trades, e o caminho do percentil 5 ainda está debaixo d'água depois de 200 trades, enquanto o caminho do percentil 95 triplicou a mediana. Mesma vantagem. Mesmos trades. Anos diferentes.
Depois de ver esse leque, você para de perguntar "qual foi o drawdown?" e começa a perguntar "que drawdown devo esperar, e com que frequência?" — que é a pergunta que decide o tamanho da posição.
Como funciona uma simulação de Monte Carlo?
O método precisa de três entradas e faz uma coisa repetidamente:
- Uma lista de resultados de trades em múltiplos de R — ou uma taxa de acerto mais um ganho médio e uma perda média se você não tiver a lista.
- Um número de trades por rodada, geralmente a duração do período que importa para você (um ano do seu trading, digamos 150–300 trades).
- Um número de rodadas, geralmente de 1,000 a 10,000.
Em cada rodada, ela sorteia trades aleatoriamente da lista (com reposição), encadeia esses trades em uma curva de capital, registra o resultado final e o drawdown mais profundo, e passa para a próxima rodada. No fim, você tem 1,000 saldos finais e 1,000 drawdowns máximos, e os lê como distribuições: a mediana, os percentis 5 e 95, e a fração que cruzou qualquer linha que você chame de ruína.
Não há previsão nisso. Ela não sabe o que o mercado fará; ela só sabe o que a sua estratégia faz quando os mesmos resultados chegam em outra ordem. Essa limitação também é a força dela — ela não pode ser ajustada à curva.
Como ler uma distribuição de drawdown de Monte Carlo?
O histograma neste guia é o resultado que muda comportamento. Mil rodadas da estratégia 55%/1.8R com 1% de risco por trade: a maior parte das rodadas atinge o pico entre 8% e 12% de drawdown, a cauda se estende até 35%, e 3.2% das rodadas cruzaram um drawdown de 25%.
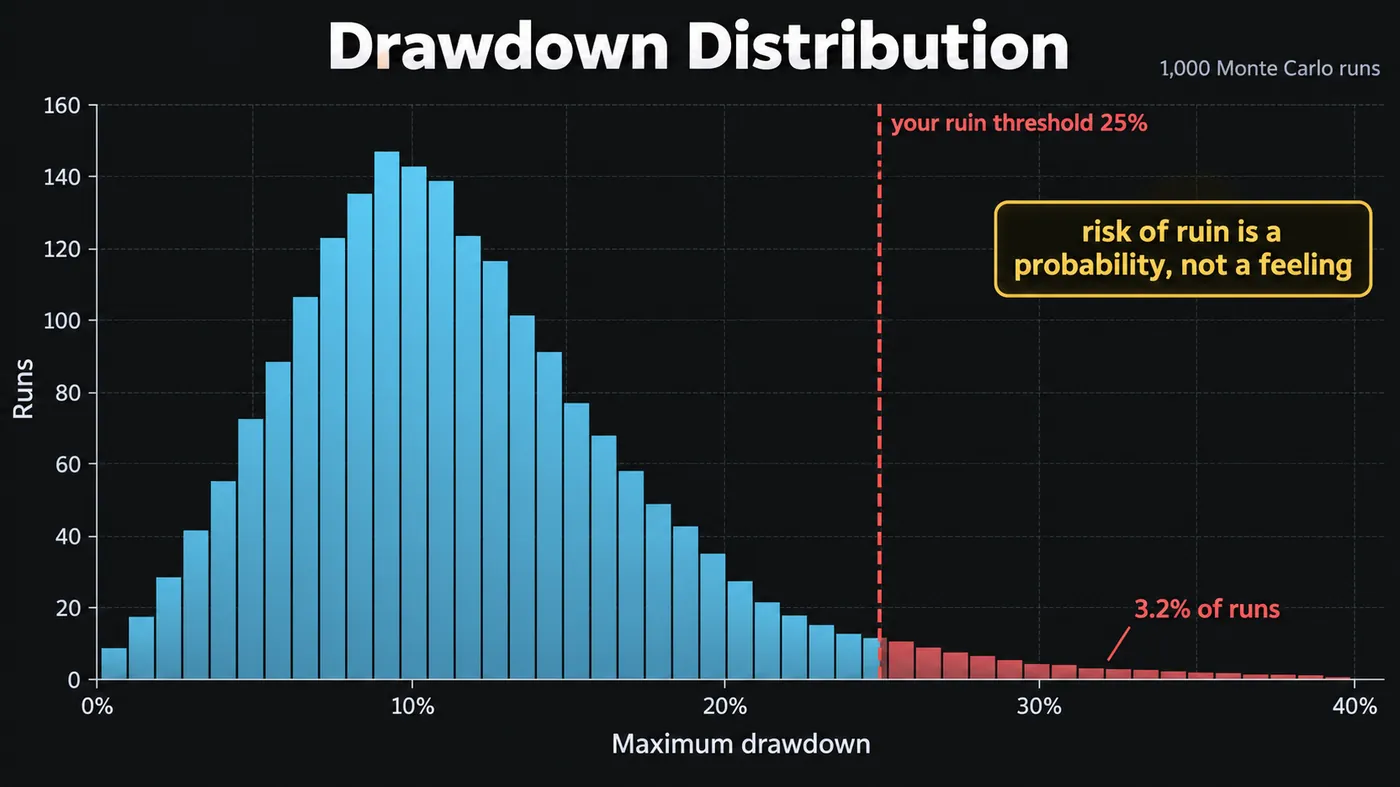
Três pontos para tirar disso:
- O único número de drawdown do backtest é uma amostra desta distribuição, e você não tem ideia se ela foi uma amostra sortuda.
- "Risco de ruína" deixa de ser slogan. Se o limite da sua conta financiada é 25%, esta estratégia neste tamanho perde a conta mais ou menos um ano em trinta. Esse é um número sobre o qual você pode decidir.
- A cauda à direita é longa. Resultados medianos tranquilizam; caudas encerram carreiras no trading.
Como o tamanho da posição muda a cauda do drawdown?
A ilustração em três painéis é a imagem mais útil desta página. Mesma estratégia, mesmas 1,000 rodadas, risco por trade definido em 0.5%, 1% e 2%:
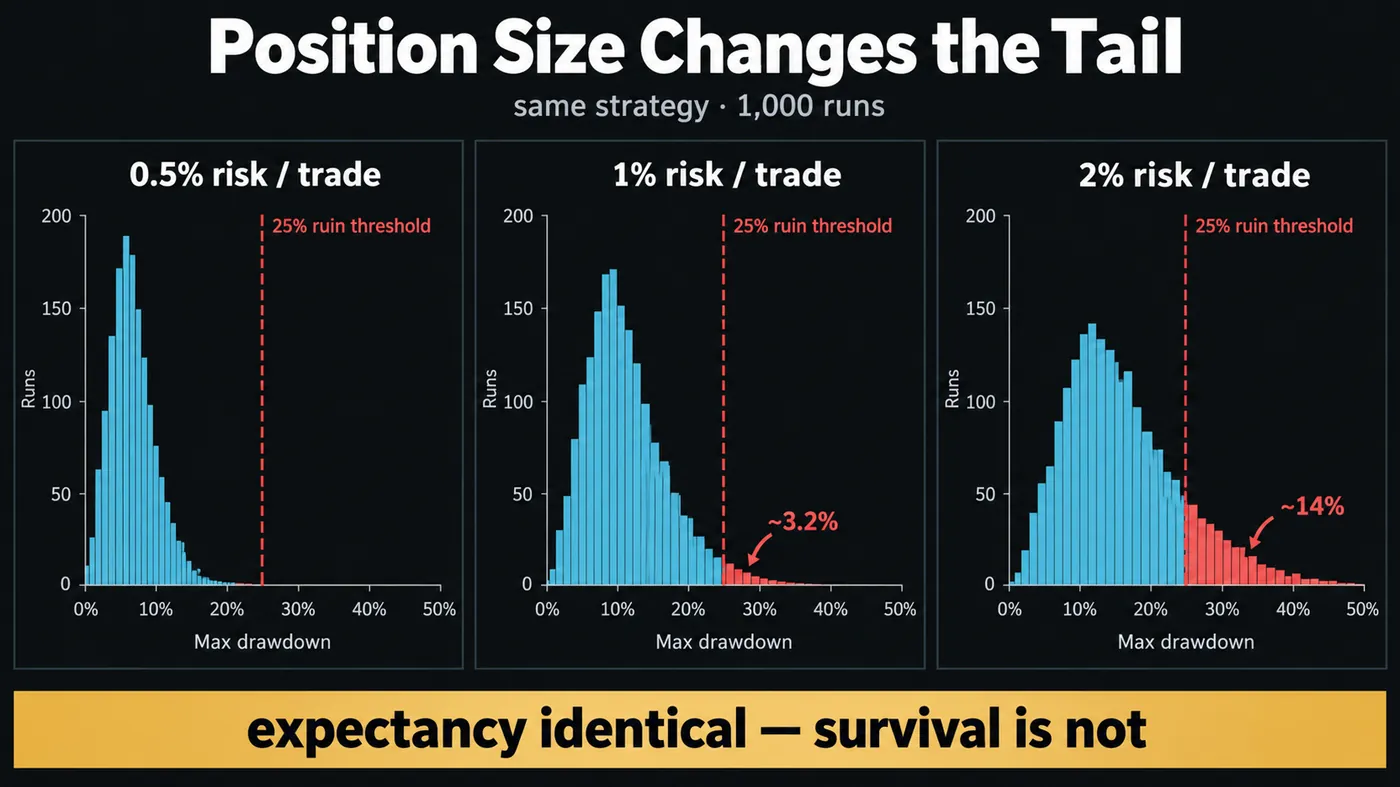
- Em 0.5%, a distribuição fica em torno de 5% de drawdown e essencialmente nada cruza 25%.
- Em 1%, ela se concentra em torno de 10% e cerca de 3% das rodadas cruzam 25%.
- Em 2%, ela se concentra em torno de 15% e aproximadamente 14% das rodadas cruzam 25%.
A expectancy por trade é idêntica nas três. Dobrar o tamanho não dobrou o risco de ruína — multiplicou-o por mais de quatro. Esta é a não linearidade que torna "é só aumentar a mão, a vantagem é positiva" uma frase tão cara, e é por isso que nosso guia de position sizing trata o percentual de risco como um parâmetro de sobrevivência, não como um botão de retorno.
Como definir um limiar realista de risco de ruína?
Ruína não é zero. Ruína é o drawdown no qual você deixa de conseguir executar a estratégia como ela foi desenhada:
- Conta financiada: o drawdown máximo do programa, normalmente 5% diário e 10% total na avaliação, mais amplo na conta financiada. Use esses números exatamente.
- Capital próprio: o drawdown no qual você sabe que começaria a mudar regras — para a maioria das pessoas, isso fica em algum ponto entre 20% e 30%, bem antes de a conta zerar.
- Capital administrado: o que quer que o mandato diga, menos uma margem de segurança.
Rode a simulação com essa linha desenhada e leia a fração da cauda. Qualquer coisa acima de cerca de 5% das rodadas é um problema de tamanho, não de estratégia, e a correção está na seção anterior.
Quais entradas tornam uma simulação de Monte Carlo pouco confiável?
Monte Carlo é honesto sobre a ordem e desonesto sobre todo o resto se você o alimentar mal.
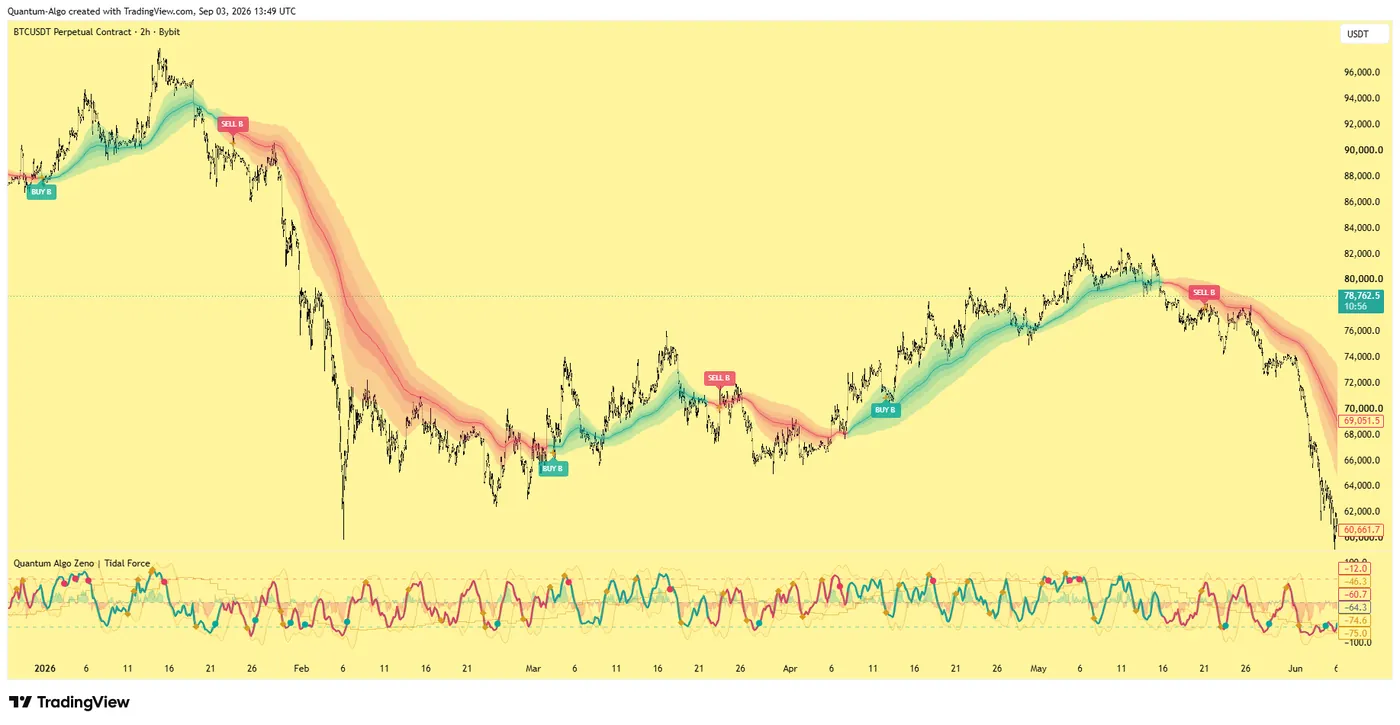
Poucos trades. Trinta trades dão a você trinta resultados para sortear; a simulação produzirá feliz um leque bonito a partir deles, mas o leque é construído sobre uma amostra que não conseguiria distinguir uma estratégia de 55% de uma de 45%. Abaixo de cerca de cem trades, trate o resultado como um esboço. O gráfico BTCUSDT no topo deste guia é uma boa ilustração do problema: cinco rótulos de regime em seis meses são um padrão real e observações muito insuficientes para simular — você precisa do livro-razão por trás deles, não da imagem.
Correlação serial. Sequências reais de perdas se agrupam perto de mudanças de regime; a reamostragem aleatória as espalha de modo uniforme. Se a sua estratégia perde em chop e ganha em tendências, a cauda simulada será bondosa demais. A correção é a reamostragem em blocos — sortear sequências de cinco ou dez trades consecutivos em vez de trades isolados — o que a maioria das planilhas consegue fazer e a ferramenta abaixo faz.
Custos deixados de fora. Se a lista de trades está bruta de taxas, slippage e funding, toda rodada herda o otimismo. Use múltiplos de R líquidos; nosso guia da calculadora de lucro mostra como descontá-los.
Qual é a diferença entre Monte Carlo e teste walk-forward?
As pessoas os tratam como métodos concorrentes. Eles respondem a perguntas diferentes.
Walk-forward pergunta: as regras ainda funcionam em dados aos quais elas não foram ajustadas? É um teste da vantagem.
Monte Carlo pergunta: dado que as regras funcionam, quão mal pode ficar antes de ficar bom? É um teste do dimensionamento.
A ordem é walk-forward primeiro, Monte Carlo depois, e o curso gratuito de trading algorítmico os coloca nessa ordem nas semanas sete e oito exatamente por esse motivo.
Backtest vs Monte Carlo vs walk-forward em resumo
| Método | Pergunta que responde | O que usa | O que testa | Ponto cego |
|---|---|---|---|---|
| Backtest único | Como as regras se saíram em dados passados? | Uma sequência histórica de trades | Uma curva de capital e um drawdown máximo | Mostra apenas uma ordem de trades |
| Reordenação de Monte Carlo | Quão mal pode ficar antes de ficar bom? | Os mesmos trades, reamostrados milhares de vezes | Dimensionamento: faixa de drawdown e risco de ruína | Assume que a vantagem se mantém; espalha perdas agrupadas |
| Reamostragem em blocos | A mesma pergunta, com sequências de perdas mantidas juntas | Sequências de cinco ou dez trades consecutivos | Risco de cauda quando perdas se agrupam por regime | Ainda assume que a vantagem se mantém |
| Análise walk-forward | As regras funcionam em dados aos quais não foram ajustadas? | Janelas móveis de ajuste e out-of-sample | A própria vantagem | Diz pouco sobre caudas de drawdown ou dimensionamento |
◆Rode walk-forward primeiro para testar a vantagem, depois Monte Carlo para dimensioná-la.
Como rodar uma simulação de Monte Carlo por conta própria?
O simulador nesta página basta para uma primeira leitura: insira taxa de acerto, ganho médio, perda média, trades por rodada e risco por trade, e ele desenha o leque de capital e o histograma de drawdown no navegador. Para a sua própria lista de trades, uma planilha funciona: cole os múltiplos de R em uma coluna, use um índice aleatório para reamostrar, acumule e registre o drawdown por rodada — mil rodadas levam alguns minutos de recálculo. Usuários de Python podem fazer isso em vinte linhas com numpy; o guia de backtesting tem o padrão.
Qualquer que seja a ferramenta usada, anote os três números antes de confiar em uma estratégia: R final mediano, R final no percentil 5 e a fração de rodadas além da sua linha de ruína.
Um backtest é uma amostra; Monte Carlo mostra o baralho. Leia a mediana, o percentil 5 e a fração de rodadas além da sua linha de ruína, alimente-o com trades líquidos e pelo menos cem deles, use reamostragem em blocos se suas perdas se agrupam, e trate o percentual de risco como um botão de sobrevivência — a expectancy não muda quando você aumenta a mão, mas a cauda muda.
◆ Checagem interativa
O que o leque realmente mostra?
Perguntas que traders fazem sobre simulação de Monte Carlo
Pelo menos cem trades reais antes que o resultado seja mais do que um esboço; trezentos ou mais antes que valha a pena discutir as caudas. O número de rodadas simuladas importa menos do que o número de trades reais que as alimentam.
Não. Ele mostra a faixa de resultados que a sua vantagem existente pode produzir quando os mesmos trades chegam em uma ordem diferente. Se a vantagem desaparece, tudo o que a simulação diz desaparece também.
Ele não recomenda; ele mostra a cauda. Para a maioria das estratégias com taxa de acerto de 50–60% e vencedor de 1.5–2R, 0.5–1% por trade mantém a cauda de drawdown de 25% abaixo de poucos por cento das rodadas. Acima de 2%, a cauda cresce mais rápido do que os retornos.
É a ferramenta certa para isso: defina a linha de ruína no limite de drawdown do programa, simule uma rodada do tamanho do challenge e leia as probabilidades de passar e reprovar antes de pagar a taxa.
Reamostrar resultados de trades com reposição é um bootstrap; Monte Carlo é a família mais ampla de simulações que o inclui. No trading, as duas palavras são usadas para o mesmo procedimento.
Não de forma nativa. O Strategy Tester entrega uma curva de capital. Exporte a lista de trades e reamostre em uma planilha, em Python ou com o simulador desta página.
Depende da sua linha de ruína, não de um número universal. Se o seu limite é 10%, um drawdown mediano de 10% significa que metade dos seus futuros falha — reduza o tamanho até o percentil 95 ficar dentro do limite.
Sim, se você tiver uma lista registrada de trades com múltiplos de R. Muitas vezes ele é mais útil para traders discricionários porque eles raramente têm um backtest para consultar.
Os sinais da Zeno são publicados no TradingView como um livro-razão — 160 sinais fechados, cada um com seu resultado — que é exatamente a entrada de que um teste de Monte Carlo precisa. Assinantes reamostram essa lista com seu próprio percentual de risco antes de decidir como dimensionar os sinais.
Referências e guias relacionados
Leia a seguir
- O que é trading quantitativo? Regras, dados e quem realmente faz isso
- Quantos dias de trading há em um ano? (Calendário, por mercado, calculadora)
- Position sizing: guia completo
- Backtesting de estratégias de trading
- Curso gratuito de trading algorítmico
- Calculadora de lucro no trading
- Recuperação de drawdown (Academy)
- Diário de trading: guia completo
- Análise da Apex Trader Funding
- Gestão de risco: guia completo
Fontes autorizadas
- Investopedia: Monte Carlo simulation
- NumPy: random resampling (Generator.choice)
- CME Group: noções básicas de gestão de risco
- TradingView: Strategy Tester (single equity curve)
- Bootstrapping (statistics) — resampling with replacement