ما هو التداول الكمي؟ الاستراتيجيات وسير العمل وما يستطيع المتداول الفردي استخدامه فعليًا
التداول الكمي هو تداول تُتخذ قراراته بقواعد مشتقة من البيانات ومختبرة إحصائيًا، لا بحكم شخصي في كل صفقة. تحدد استراتيجية Quant بالضبط متى تشتري وتبيع وتحدد حجم الصفقة، وتُقاس قيمتها على بيانات خارج العينة قبل تعريض المال للمخاطرة. تشترك صناديق التحوط والأنظمة الفردية القائمة على القواعد في سير عمل واحد: فرضية، اختبار رجعي، خارج العينة، تداول ورقي، تداول حي، مراقبة.
المعالجة الكاملة: ما هو التداول الكمي وما ليس كذلك، عائلات الاستراتيجيات من اتباع الاتجاه إلى صنع السوق، حلقة سير العمل وفيها النقطتان اللتان تموت عندهما معظم الاستراتيجيات، كيف تقرأ إحصاءات الاختبار الرجعي، الفرق بين الكمي والمنهجي والتقديري في جدول واحد، مثال عملي يحول إعداد Smart Money إلى قاعدة قابلة للاختبار، الطرق السبع التي تخدعك بها الاختبارات الرجعية، الأدوات، المسارات المهنية، وما يستطيع المتداول الفردي استخدامه فعليًا. مدقق إحصاءات الاختبار الرجعي أدناه يقيّم أي تقرير تلصقه.
مؤشرات تثبت نفسها أمام الجميع.
محرك واحد، وأربع أدوات دقيقة: Gold (XAU) Scalper، وGravity Zone المؤسسي، ومذبذب الزخم Zeno، وZeno Stocks للأسهم.
ما هو التداول الكمي؟
التداول الكمي هو تداول تُتخذ قراراته بقواعد مشتقة من البيانات ومختبرة إحصائيًا، لا بحكم شخصي في كل صفقة. تحدد استراتيجية Quant بالضبط متى تشتري وتبيع وتحدد حجم الصفقة — سواء ككود أو كمجموعة قواعد يستطيع الكمبيوتر اتباعها — وتُقاس قيمتها على بيانات خارج العينة قبل تعريض أي مال للمخاطرة. يشمل هذا التعريف كل شيء من صنع السوق عالي التردد في صندوق تحوط إلى نظام اتجاه قائم على القواعد لدى متداول فردي؛ وما يوحدها هو سير العمل لا الرياضيات. هذا الدليل هو المعالجة الكاملة: ما هو التداول الكمي وما ليس كذلك، عائلات الاستراتيجيات، سير العمل الذي يفصل الاستراتيجية عن الملاءمة المفرطة للمنحنى، كيف تقرأ الاختبار الرجعي، الكمي مقابل المنهجي مقابل التقديري، الأدوات والوظائف، وما يستطيع المتداول الفردي استعارةه من هذا التخصص واقعيًا.
كيف يعمل التداول الكمي بكلمات بسيطة؟
ينظر المتداول التقديري إلى الرسم البياني ثم يقرر. يتبع المتداول المنهجي قواعد مكتوبة لكنه قد ينفذها يدويًا. أما المتداول الكمي فيشتق القواعد من البيانات، ويثبتها إحصائيًا، وغالبًا يترك الآلة تنفذها. ميزة Quant نادرًا ما تكون إشارة سرية؛ إنها عملية — فرضية تُختبر بأمانة، وحجم صفقة تحدده الإحصاءات، ومراقبة لتدهور الحافة، وإيقاف عندما تقول البيانات ذلك. لذلك أيضًا، التداول الكمي أقل تعلقًا بأن تكون محقًا وأكثر تعلقًا بألا تخدع نفسك، ولهذا تدور معظم هذه الصفحة حول طرق الوقوع في الخداع.
ما عائلات استراتيجيات التداول الكمي الرئيسية؟
- اتباع الاتجاه / الزخم — اشترِ ما كان يصعد، وبِع ما كان يهبط، وفق قواعد؛ هذا هو العمود الفقري للعقود المستقبلية المُدارة وقطاع CTA، وخلفه خمسون عامًا من البيانات. خسائر صغيرة كثيرة، ومكاسب كبيرة قليلة، وارتباط منخفض بالأسهم.
- الارتداد إلى المتوسط — الرهان على أن السعر المتمدّد يعود نحو متوسط: تداول الأزواج، المراجحة الإحصائية، الانعكاس قصير الأجل في الأسهم. مكاسب صغيرة كثيرة، وخسائر كبيرة أحيانًا؛ حساس للنظام السوقي.
- صنع السوق — تسعير الجانبين وكسب الفارق السعري (السبريد)، مع إدارة المخزون؛ يتطلب سرعة وبنية تحتية؛ وهو مجال الشركات لا المتداول الفردي.
- المراجحة — تسعير الشيء نفسه في مكانين وتداول الفرق: مراجحة المؤشرات، مراجحة العملات المشفرة بين المنصات، أساس العقود المستقبلية. الحواف صغيرة وتختفي عندما تُكتشف.
- العوامل / المقطعي — ترتيب مجموعة أصول حسب خصائصها (القيمة، الزخم، الجودة، التقلب) والاحتفاظ بالأعلى مقابل الأدنى؛ هذا هو الاستثمار الكمي الذي يدير قدرًا كبيرًا من أموال المؤسسات في العالم.
- مدفوع بالأحداث والبيانات البديلة — الأرباح، الإعلانات، التدفقات، المعنويات، التموضع؛ ويزداد اعتماده على التعلم الآلي.
- خوارزميات التنفيذ — VWAP، وTWAP، وPOV: ليست استراتيجيات للربح بل لوضع أوامر كبيرة بتكلفة أقل؛ وهي العمل الكمي الذي يستفيد منه معظم المتداولين الأفراد دون أن يعرفوا.
يعيش التداول الكمي الفردي تقريبًا بالكامل في أول عائلتين وفي نسخ قائمة على القواعد من إعدادات حركة السعر — بما في ذلك هيكل Smart Money، بمجرد كتابة قواعده بدقة تكفي لاختبارها.
كيف يبدو سير عمل التداول الكمي؟
الرسم الحلقي في هذا الدليل هو الانضباط نفسه: فرضية → بيانات → اختبار رجعي → اختبار خارج العينة → تداول ورقي → تداول حي → مراقبة → عودة إلى الفرضية. توجد نقطتان على الحلقة موسومتان بعبارة "تموت معظم الاستراتيجيات هنا"، وكلتاهما في المكان الصحيح.
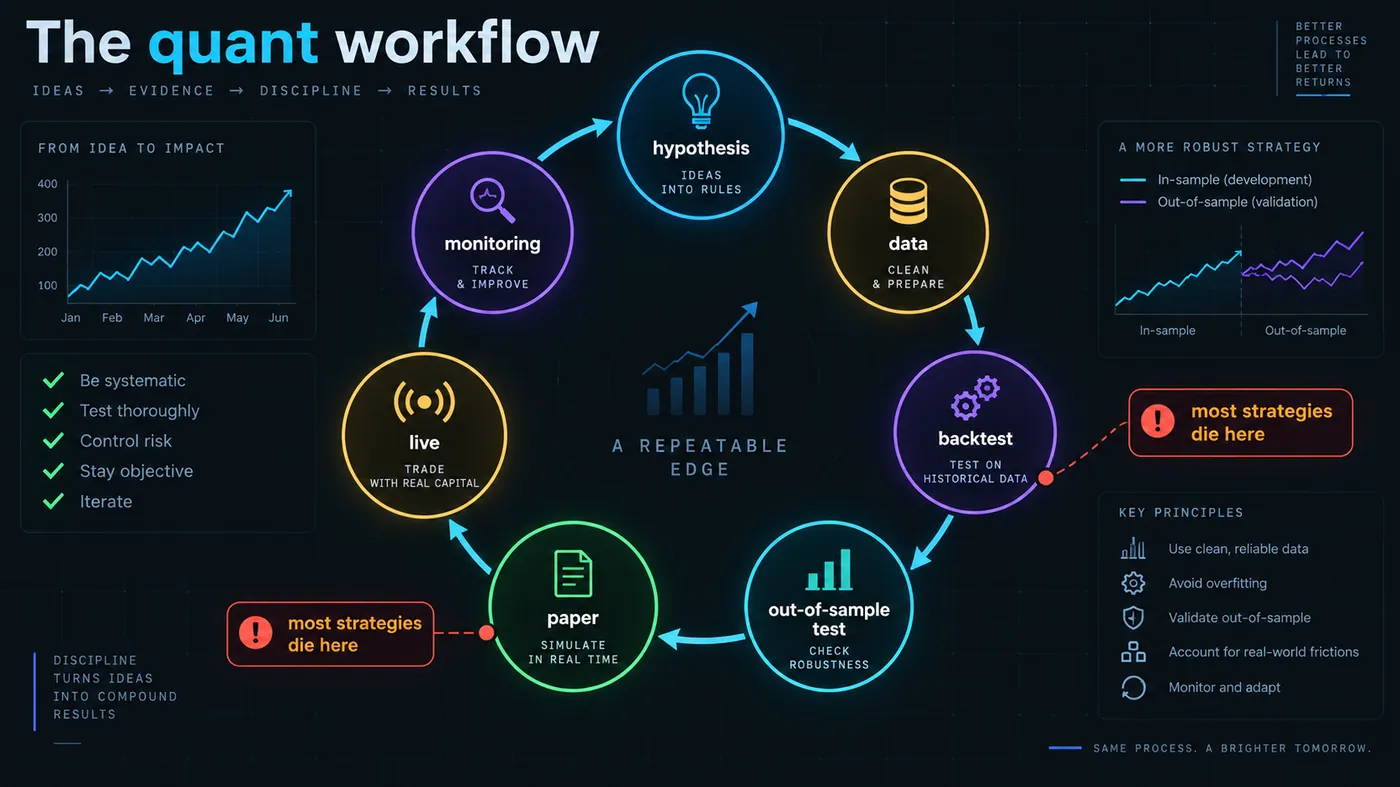
الأولى بين الاختبار الرجعي واختبار خارج العينة. الاختبار الرجعي المحسّن على البيانات نفسها التي يُقاس عليها سيبدو جيدًا — فهذا ما يفعله التحسين. حجز فترة لم ترها الاستراتيجية من قبل واختبارها عليها هو الفحص الوحيد ضد ملاءمة الضوضاء؛ معظم الاستراتيجيات التي بدت ممتازة داخل العينة تنهار هناك، وهذا يعني أن العملية تعمل.
الثانية بين التداول الورقي والتداول الحي. تظهر عمليات التنفيذ، والانزلاق السعري، والكمون، ويد المتداول نفسه لأول مرة؛ قد تفقد استراتيجية نجت خارج العينة على تنفيذات مثالية حافتها كاملة بسبب التنفيذ. تقيس مرحلة الورقي — أو مرحلة حية بأدنى حجم — هذه الفجوة قبل أن تكلف مالًا.
تغلق المراقبة الحلقة: تتدهور الحواف مع تغير الأسواق ومع عثور الآخرين عليها، وتحمل استراتيجية Quant قاعدة تحدد متى تُطفأ.
كيف تقرأ تقرير اختبار رجعي؟
رسم منحنى حقوق الملكية في هذا الدليل يوضح شكل تقرير الاستراتيجية وكيف تقرأه:
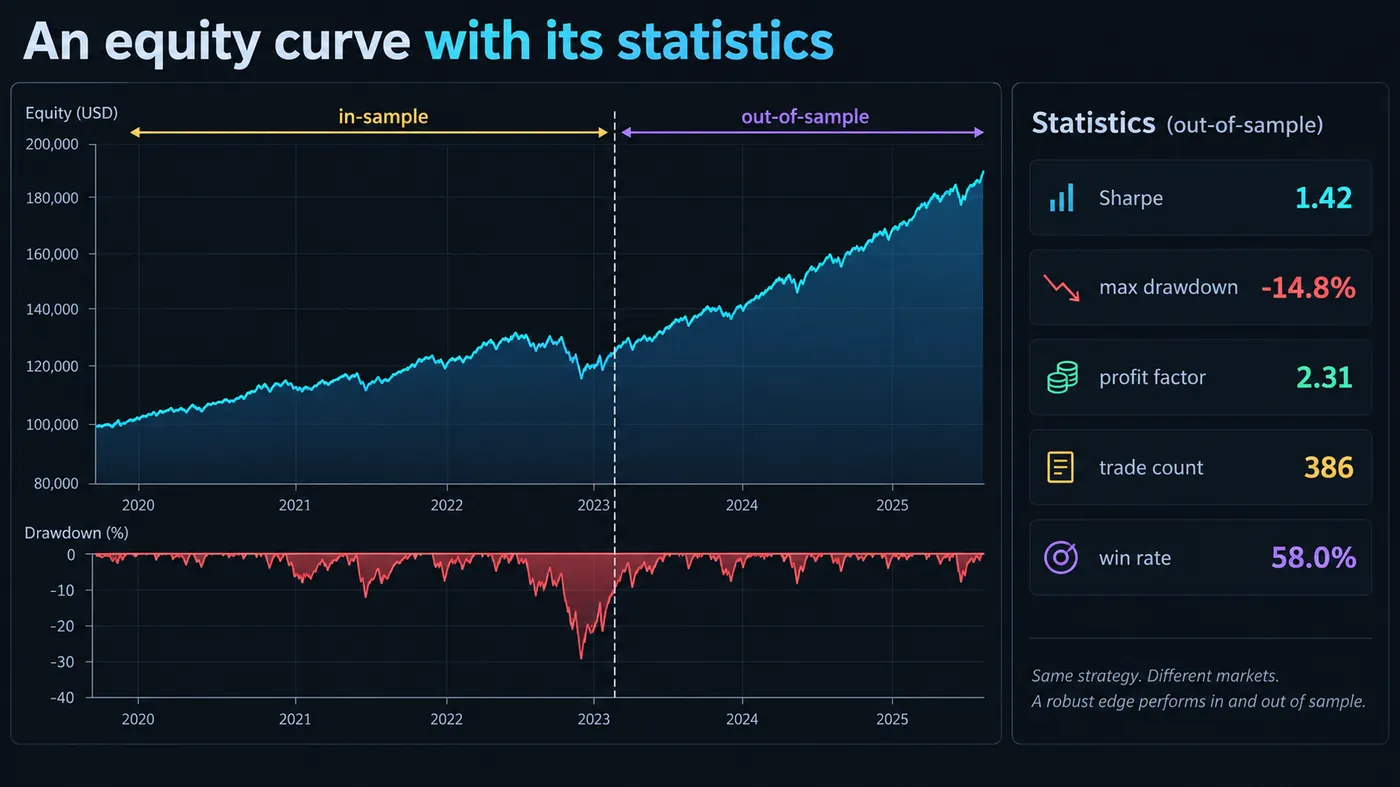
- المنحنى نفسه — السلاسة أقل أهمية من سؤال: هل يبدو قسم خارج العينة (الموسوم) مثل قسم داخل العينة؟ المنحنى الذي يتسطح أو ينكسر تمامًا عند نقطة الفصل تمت ملاءمته.
- التراجعات (المظللة) — الأكبر هو الرقم الذي ستضطر إلى احتماله؛ افترض أن النسخة الحية ستكون أسوأ.
- نسبة Sharpe — العائد لكل وحدة من التقلب؛ فوق 1 محترم لاستراتيجية فردية، وفوق 2 مثير للشك ما لم يكن عدد الصفقات كبيرًا.
- أقصى تراجع (Drawdown) — كما سبق؛ قارنه بالعائد، لا تقرأه منعزلًا.
- عامل الربح — إجمالي الربح مقسومًا على إجمالي الخسارة؛ 1.5–2 صحي، وفوق 3 على عينة صغيرة تحذير.
- عدد الصفقات — أقل من مئة صفقة لا تعني معه بقية الإحصاءات الكثير؛ يشرح دليل Monte Carlo السبب.
- نسبة الصفقات الرابحة — لا تصبح ذات معنى إلا مع متوسط الربح والخسارة؛ نسبة ربح 35% مع رابحين 3R تتفوق على نسبة ربح 70% مع رابحين 0.4R.
تقرأ لوحة الإحصاءات في الرسم: Sharpe 1.42، أقصى تراجع −14.8%، عامل ربح 2.31، 386 صفقة، نسبة صفقات رابحة 58%، وخارج العينة موسوم. هذه استراتيجية تستحق التداول الورقي؛ لكنها لا تستحق التمويل بعد.
كيف يختلف التداول التقديري والمنهجي والكمي؟
يفصل الرسم ذو الأعمدة الثلاثة في هذا الدليل ما يخلط الناس بينه:
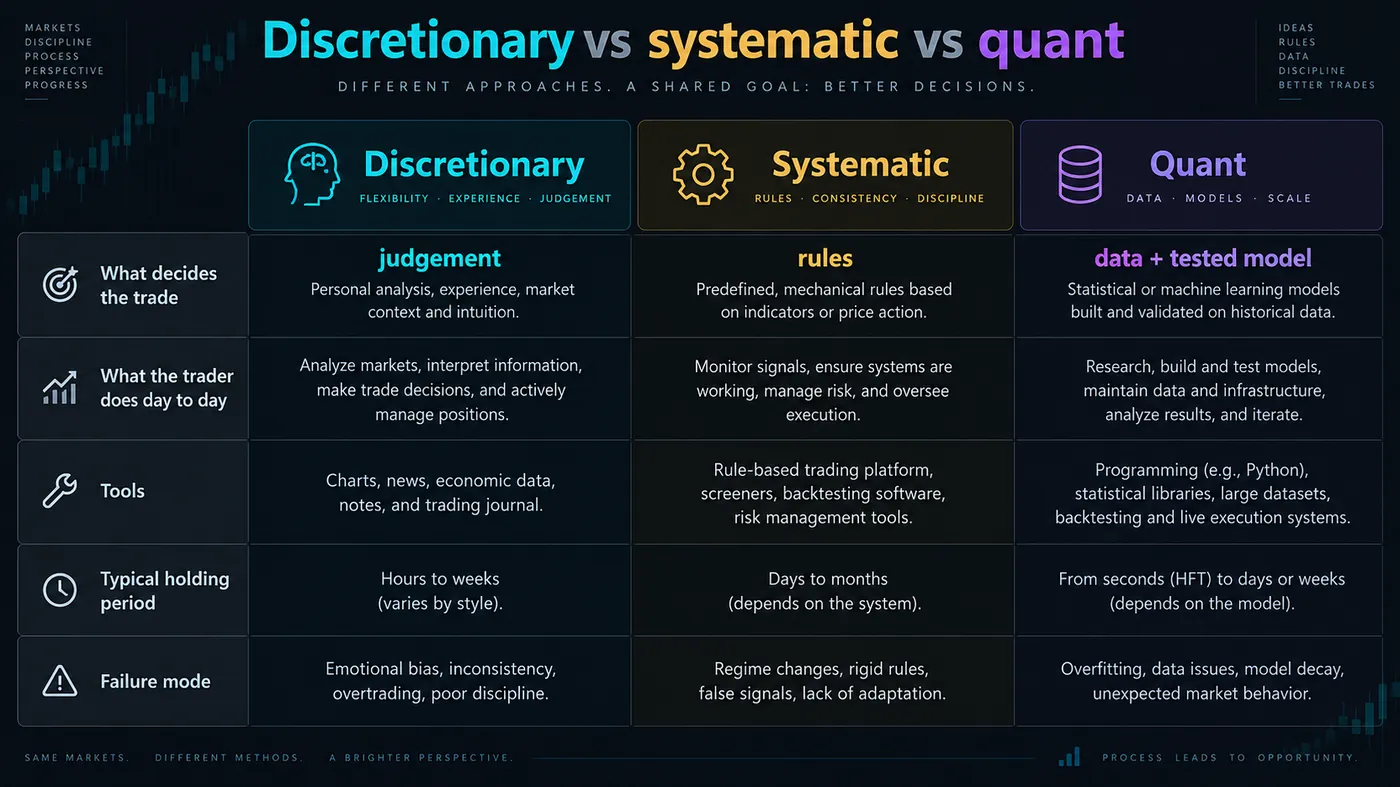
| تقديري | منهجي | Quant | |
|---|---|---|---|
| ما الذي يقرر الصفقة | حكم المتداول، مع القواعد كإرشاد | قواعد مكتوبة يتبعها المتداول | قواعد مشتقة من البيانات، مختبرة إحصائيًا، وتُنفذ غالبًا بالكود |
| ما الذي يفعله المتداول | يقرأ الرسوم البيانية، يقرر، ينفذ | يتبع قائمة التحقق، ينفذ، يدوّن في السجل | يبحث، يختبر، يراقب، ويوقف الاستراتيجيات |
| الأدوات | رسوم بيانية، مؤشرات، سجل تداول | رسوم بيانية، تنبيهات، قائمة تحقق، سجل تداول | بيانات، مختبر رجعي، كود، API تنفيذ |
| فترة الاحتفاظ | أي فترة | أي فترة | أي فترة — من الميكروثواني إلى السنوات |
| نمط الفشل | العاطفة، عدم الاتساق، الإفراط في التداول | قواعد لم تُختبر قط | الإفراط في الملاءمة، تغير النظام السوقي، فجوة التنفيذ |
مفاهيم الأموال الذكية (SMC) كما تُدرّس في هذا الموقع منهجية: قواعد مكتوبة يتبعها شخص أو QuantumBot. تصبح كمية عندما تُكود القواعد وتُختبر خارج العينة — وهذا بالضبط ما يمثله محرك Zeno، ولهذا يوجد سجله العلني.
ما الذي يستطيع المتداول الفردي استخدامه من التداول الكمي؟
ليس البنية التحتية — لا ينافس أي متداول فردي شركة صنع سوق في السرعة. ما ينتقل هو سير العمل وثلاث عادات:
- اكتب القواعد بدقة تكفي لاختبارها. "اشترِ إعادة اختبار كتلة الأوامر (Order Block) بعد اكتساح" قاعدة منهجية؛ أما "اشترِ عندما يُعاد اختبار آخر إغلاق هابط قبل إزاحة لا تقل عن 2 ATR خلال 20 شمعة، وقف 0.5 ATR بعدها، والهدف قمة التأرجح السابقة" فهي قاعدة كمية.
- اختبر خارج العينة. Strategy Tester في TradingView، أو Python، أو إعادة تشغيل الشموع مع فترة محجوزة؛ أدلتنا عن الاختبار الرجعي والاختبار الرجعي في TradingView توضح الطريقة.
- حدّد الحجم وفق الإحصاءات وراقب. مخاطرة كسرية ثابتة من التوقع الرياضي والتراجع المقاسين؛ وقاعدة تحدد متى تُطفأ الاستراتيجية. يغطي دليل Monte Carlo الحساب.
مثال عملي: تحويل إعداد Smart Money إلى قاعدة Quant
الإعداد كما يصفه متداول تقديري: "بعد اكتساح قاع حديث، انتظر تغيّر الطابع (CHoCH)، ثم اشترِ إعادة اختبار كتلة الأوامر مع وقف أسفل الاكتساح وهدف عند قمة النطاق."
الإعداد نفسه كقاعدة Quant دقيقة بما يكفي لاختبارها:
- الكون والإطار الزمني: EURUSD، GBPUSD، XAUUSD؛ شموع 15 دقيقة؛ جلسات لندن ونيويورك فقط (07:00–20:00 UTC).
- الاكتساح: شمعة يكون قاعها أدنى من أدنى قاع في الشموع الـ 20 السابقة بما لا يقل عن 0.1 ATR(14)، ويعود إغلاقها فوق ذلك القاع السابق.
- تغيّر الطابع: خلال الشموع الـ 12 التالية، إغلاق فوق أعلى قمة في الشموع الـ 6 التي تسبق شمعة الاكتساح.
- كتلة الأوامر: آخر شمعة بإغلاق أدنى من افتتاحها في الشموع الـ 8 السابقة لشمعة تغيّر الطابع.
- الدخول: أمر محدد عند قمة كتلة الأوامر، صالح لمدة 20 شمعة؛ يُلغى إذا لم يُلمس.
- الوقف: 0.5 ATR(14) أسفل قاع شمعة الاكتساح. الهدف: أعلى قمة في الشموع الـ 20 قبل الاكتساح. المخاطرة: 1% من حقوق الملكية لكل صفقة، مع تحديد حجم الصفقة من مسافة الوقف.
- الفلاتر: لا دخول خلال 30 دقيقة من الإصدارات المجدولة عالية التأثير؛ حد أقصى مركز مفتوح واحد لكل رمز.
كل بند هو قرار تركته النسخة التقديرية للحكم الشخصي، وكل بند يمكن تغييره وقياسه. إذا اختُبرت مجموعة قواعد كهذه رجعيًا على 2019–2023 داخل العينة و2024–2025 خارج العينة، فإما أن تحافظ على إحصاءاتها عبر الفصل أو لا تفعل — وإذا لم تفعل، فالاستنتاج الصادق هو أن حكم المتداول التقديري كان يقوم بعمل لم تلتقطه مجموعة القواعد، وهذه نتيجة بحد ذاتها. هذه هي الحلقة: القاعدة هي الفرضية؛ وفصل خارج العينة هو التجربة.
ما الطرق السبع التي يخدع بها متداولو Quant أنفسهم؟
أدبيات التداول الكمي تدور غالبًا حول هذه النقاط، لأنها الأماكن التي يذهب إليها المال:
- الإفراط في الملاءمة — ضبط المعلمات حتى يبدو الماضي مثاليًا. العلاج هو معلمات أقل وفترة خارج عينة لم تُمس.
- تحيز النظر إلى المستقبل — استخدام معلومات في الاختبار لم تكن متاحة وقتها (إغلاق قبل إغلاق الشمعة، أو سلسلة بيانات منقحة). خفي وشائع في الاختبارات الرجعية المبنية يدويًا.
- تحيز البقاء — الاختبار على مكونات مؤشر اليوم أو العملات المدرجة اليوم، بما يستبعد كل ما فشل. النتائج تصبح أجمل بفضل الموتى.
- تجاهل التكاليف — الفارق السعري، العمولة، الانزلاق، التمويل، تكاليف التمويل. استراتيجية تتداول كثيرًا قد تفقد حافتها كاملة هنا؛ يجب أن يحمّل الاختبار تكاليف واقعية لكل صفقة.
- العينات الصغيرة — الإحصاءات من أربعين صفقة ضوضاء. المئات بداية؛ يوضح دليل Monte Carlo مدى اتساع نطاقات الثقة.
- الاعتماد على النظام السوقي — استراتيجية اختُبرت فقط في سوق صاعدة، أو فقط في دورة العملات المشفرة بعد 2020، اختُبرت على نظام واحد. غطِّ واحدًا على الأقل من كل نوع.
- الاختبارات المتعددة — جرّب مئة فكرة وستبدو واحدة لامعة بالصدفة. احتفظ بعدد ما جُرب؛ واخصم من الفائز وفقًا لذلك.
كل واحدة من هذه تجعل الاختبار الرجعي يبدو أفضل من الاستراتيجية. لا تجعل أي منها النتيجة تبدو أسوأ، ولهذا يكون اتجاه الخطأ واحدًا دائمًا ولهذا تخيب النتائج الحية التوقعات.
كيف يتعامل متداولو Quant مع المخاطر، وتحديد الحجم، ومحافظ الاستراتيجيات؟
استراتيجية Quant واحدة هي رهان على بقاء حافة واحدة؛ أما محفظة استراتيجيات غير مترابطة فهي إجابة المؤسسات على تغير النظام السوقي. يستطيع المتداولون الأفراد صنع نسخة منها: قاعدة اتجاه وقاعدة ارتداد إلى المتوسط في أسواق مختلفة، بحجم يجعل كل واحدة تساهم بمخاطرة متشابهة، مع مراقبتها منفصلة. تحديد الحجم داخل الاستراتيجية يكون كسرًا ثابتًا من التوقع الرياضي المقاس — لا يزيد أبدًا على كسر Kelly وغالبًا ربع إلى نصفه — وتُطفأ الاستراتيجية عندما يتجاوز تراجعها الحي ما جعله توزيع Monte Carlo للاختبار الرجعي معقولًا. هاتان القاعدتان — حدّد الحجم من الإحصاءات، وأوقف بناءً على دليل إحصائي — هما كامل إدارة المخاطر الكمية على نطاق المتداول الفردي، وهما القاعدتان اللتان يتخطاهما المتداولون التقديريون غالبًا.
ما الأدوات التي تحتاجها للتداول الكمي؟
- TradingView Pine Script — استراتيجيات مع مختبر مدمج؛ أسرع طريق من فكرة على الرسم البياني إلى قاعدة مختبرة.
- Python — pandas، أطر الاختبار الرجعي (Backtrader، vectorbt، من فئة Zipline)، وAPIs للوسطاء ومنصات التداول؛ المعيار لأي شيء يتجاوز Pine.
- QuantConnect / LEAN — بحث سحابي ونشر حي مع بيانات مؤسسية؛ جرى استعراضه ضمن المنصات في هذا الموقع.
- NinjaTrader (C#), MetaTrader (MQL), cTrader (C#) — بيئات استراتيجية أصلية داخل المنصة مع مختبراتها الخاصة.
- البيانات — تاريخ المنصة نفسها للعملات المشفرة، وبيانات CME للعقود المستقبلية، وبيانات المورّدين للأسهم؛ جودة البيانات تحد جودة الاختبار.
كيف تبني مسارًا مهنيًا في التداول الكمي؟
أدوار Quant — باحث كمي، مطور Quant، متداول Quant — توجد في صناديق التحوط، وشركات التداول الخاصة، والبنوك، ومديري الأصول، وتوظف بناءً على الرياضيات والإحصاء والبرمجة، وبشكل متزايد التعلم الآلي، لا بناءً على خبرة التداول. المسار هو شهادة كمية، وبرمجة يمكن إثباتها، ومشاريع تُظهر سير العمل أعلاه بصدق. إنه مسار مهني مختلف عن التداول الفردي وعن معظم ما يعلّمه هذا الموقع؛ نقطة التداخل هي الانضباط لا الوظيفة.
أين يقع Quantum Algo
Zeno مجموعة قواعد مكودة ومختبرة ومراقبة — نسخة Quant من مفاهيم الأموال الذكية (SMC) — والسجل العام هو دليلها خارج العينة أمام الجمهور: نداءات عامة منشورة مع الوقف والأهداف قبل النتيجة، و160 إشارة مغلقة محسوبة: 120 رابحة، 40 خاسرة. QuantumBot هو طبقة التنفيذ التي تزيل فجوة الورقي إلى الحي للمشتركين الذين يريدون تشغيل القواعد دون أن تكون أيديهم على التذكرة. لا يتنبأ أي منهما؛ كلاهما ينفذ حافة مختبرة ويبلّغ عنها، وهذا ما كان عليه التداول الكمي دائمًا.
التداول الكمي سير عمل أكثر منه صيغة: صِغ القواعد بحيث يمكن اختبارها، اختبرها على بيانات لم ترها من قبل، حدّد الحجم من الإحصاءات، راقب التدهور، وأوقف بناءً على الدليل. تموت معظم الاستراتيجيات عند نقطتي الفحص الصادقتين، وكل الطرق السبع لخداع نفسك تشير في الاتجاه نفسه. يستطيع المتداول الفردي استعارة العادات دون البنية التحتية — وسجل Zeno العام هو شكل مرحلة خارج العينة عندما تكون في العلن.
◆ اختبار تفاعلي
استراتيجية أم ملاءمة منحنى؟
أسئلة يطرحها الناس عن التداول الكمي
بقدر ربحية الحافة المختبرة، وسير العمل هو ما يبقيها صادقة. الصناديق الكمية المؤسسية من الأكثر اتساقًا في الربحية داخل عالم التمويل؛ أما استراتيجيات Quant الفردية فتربح عندما تنجو من اختبار خارج العينة ويُحدد حجمها وفق إحصاءاتها، وتخسر عندما تكون ملاءمة منحنى.
للعمل المؤسسي في Quant، نعم — Python على الأقل. للمتداول الفردي، يقطع Pine Script على TradingView شوطًا طويلًا، وإعادة تشغيل الشموع مع فترة محجوزة اختبار يدوي خارج العينة لا يحتاج إلى كود.
التداول الخوارزمي هو أي تداول ينفذه برنامج؛ أما التداول الكمي فهو تداول اشتُقت قواعده وجرى التحقق منها بالبيانات. معظم التداول الكمي خوارزمي؛ لكن ليس كل تداول خوارزمي كميًا — يمكن للخوارزمية أن تنفذ قاعدة غير مختبرة.
فوق 1 محترم لاستراتيجية فردية، و1.5–2 قوي، وفوق 2–3 على عينة صغيرة يعني غالبًا إفراطًا في الملاءمة. احكم عليها مع التراجع وعدد الصفقات.
ليس أكثر من أي تداول آخر — سير العمل يكلف وقتًا لا رأس مال. تحتاج الاستراتيجيات المؤسسية إلى حجم لأن حوافها ضئيلة؛ أما استراتيجية اتجاه أو هيكل فردية بمخاطرة 1% فتعمل على أي حساب يستطيع تحديد الحجم بشكل صحيح.
Zeno مجموعة قواعد مكودة ومختبرة ولها سجل عام خارج العينة، ينفذها QuantumBot للمشتركين الذين يريدونها آلية. لا يتنبأ؛ بل يطبق قواعد مختبرة ويعلن كل نتيجة.
البحث: صياغة الفرضيات، تنظيف البيانات، تشغيل الاختبارات الرجعية واختبارات خارج العينة، قراءة الإحصاءات، مراقبة الاستراتيجيات الحية لتدهورها وإيقافها. القليل جدًا منه هو مشاهدة الرسم البياني.
لا. التداول عالي التردد عائلة واحدة من استراتيجيات Quant (صنع السوق ومراجحة الكمون) وتحتاج إلى سرعة وبنية تحتية؛ معظم التداول الكمي — الاتجاه، الارتداد إلى المتوسط، استثمار العوامل — يحتفظ من ساعات إلى أشهر.
سير العمل، نعم: Pine Script أو Python، ومختبر رجعي، وفترة محجوزة، وانضباط لاحترامها. العمل المؤسسي في Quant يحتاج إلى شهادة كمية وبرمجة حقيقية؛ والعمل الفردي في Quant يحتاج إلى العادات.
اتباع الاتجاه القائم على القواعد وإعدادات الهيكل في الأسواق السائلة — العائلات ذات أطول دليل وتكاليف يستطيع حساب فردي تحملها. صنع السوق والمراجحة للشركات.
المراجع والأدلة ذات الصلة
اقرأ التالي
- الاختبار الرجعي لاستراتيجيات التداول
- دليل الاختبار الرجعي في TradingView
- محاكاة Monte Carlo للتداول
- التداول الخوارزمي للمبتدئين
- ما هو روبوت التداول؟
- ما هو التداول المؤسسي؟
- ما هو CTA؟
- هل يستطيع AI توقع سوق الأسهم؟
مصادر موثوقة
- CFA Institute: backtesting and simulation
- QuantConnect: LEAN documentation
- TradingView: Pine Script strategies
- SEC: automated trading systems
- CME Group: introduction to futures (managed-futures context)
- Bailey, Borwein, López de Prado & Zhu: "Pseudo-Mathematics and Financial Charlatanism" (backtest overfitting)