Volatility Storm Tracker [Quantum Algo]
Volatilidade como clima: estimadores profissionais baseados no range, um cone que classifica o dia de hoje contra o próprio histórico deste ativo, um medidor de pressão que carrega enquanto a compressão se acumula, caixas de ciclo de vida no gráfico e um cone de movimento esperado projetado para a frente — com cada Storm Watch se liquidando publicamente em Delivered ou Fizzled.
A resposta curta
O Volatility Storm Tracker é um indicador gratuito e open source para TradingView que trata a volatilidade como os meteorologistas tratam o clima — como um sistema com estrutura, pressão e um ciclo de vida. Ele mede a volatilidade realizada com estimadores profissionais baseados no range (Yang-Zhang como motor, com Parkinson e Garman-Klass ao lado), localiza a volatilidade atual dentro do seu próprio cone histórico como um percentil, carrega um medidor Storm Pressure enquanto a compressão se acumula, delimita com caixas no gráfico cada fase do ciclo de vida da tempestade — BUILDING, STORM, AFTERMATH — e projeta para a frente, a partir do preço ao vivo, o cone estatístico de movimento esperado, como a trajetória de um furacão. Sua única afirmação preditiva é estreita e mensurável: depois de uma compressão profunda e prolongada, vem a expansão. A direção nunca é prevista — a expansão, sim — e cada marcador Storm Watch se liquida publicamente em Delivered ou Fizzled, de modo que o gráfico sempre mostra o histórico honesto da ferramenta no seu ativo.
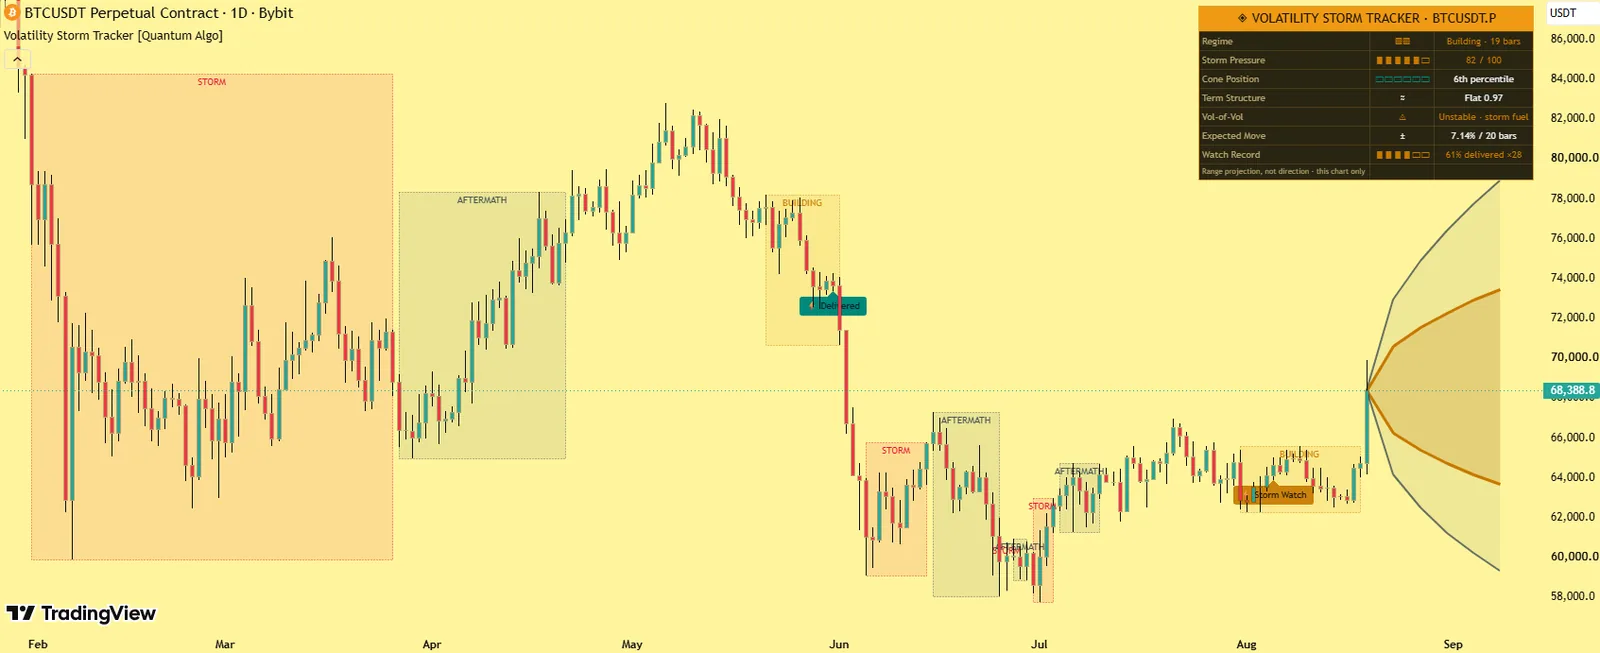
Caixas BUILDING / STORM / AFTERMATH, marcadores Storm Watch, o cone de movimento esperado projetado para a frente e um dashboard com o percentil do cone, a estrutura a termo, a pressão e o Watch Record.
Depois de uma compressão profunda e prolongada, vem a expansão. A direção nunca é prevista.
Não — watches, tempestades e transições em barras confirmadas; o cone é uma projeção ao vivo à direita do preço.
Volatilidade realizada e por que os estimadores importam
A volatilidade realizada mede o quanto o preço de fato se move. A abordagem ingênua usa apenas os preços de fechamento e joga fora a maior parte da informação de cada barra. Os estimadores baseados no range usam a abertura, a máxima, a mínima e o fechamento completos: Parkinson (1980) aproveita o range entre máxima e mínima, Garman-Klass (1980) acrescenta o corpo entre abertura e fechamento, Rogers-Satchell (1991) lida com o drift, e Yang-Zhang (2000) combina gaps overnight, movimento intradiário e drift no estimador prático mais eficiente — o padrão nas mesas de volatilidade. Esta ferramenta calcula o conjunto completo e usa o Yang-Zhang como motor, o que significa a mesma qualidade de leitura com muito menos barras — e limites adaptativos que continuam responsivos.
O cone de volatilidade e a estrutura a termo
Um número como "a volatilidade está em 2.4%" não significa nada isoladamente. O cone de volatilidade (Burghardt e Lane, 1990) classifica a volatilidade atual como um percentil dentro do seu próprio histórico recente: o 8º percentil é uma compressão profunda para este mercado, o 92º é uma tempestade em curso. A estrutura a termo compara a volatilidade de horizonte curto com a de horizonte longo: abaixo, é contango (calmaria); acima, é backwardation — movimento recente violento em relação à base, a assinatura de estresse que as mesas de opções observam. O dashboard mostra Contango, Flat ou Backwardation com a razão ao vivo.
O que ele desenha
Caixas de ciclo de vida
Em torno da ação do preço de cada fase — BUILDING em âmbar, STORM em vermelho, AFTERMATH em ardósia — com os períodos calmos deixados limpos.
Marcadores Storm Watch
Que se liquidam em Delivered ou Fizzled.
O cone de movimento esperado
Faixas de um e dois desvios-padrão projetadas à frente a partir do preço ao vivo, com curvatura pela raiz quadrada do tempo; uma projeção de faixa, nunca de direção.
O dashboard
A leitura do estimador, o percentil do cone, a estrutura a termo, a volatilidade da volatilidade, o Storm Pressure, o Movimento esperado no seu horizonte e o Watch Record com o tamanho da amostra.
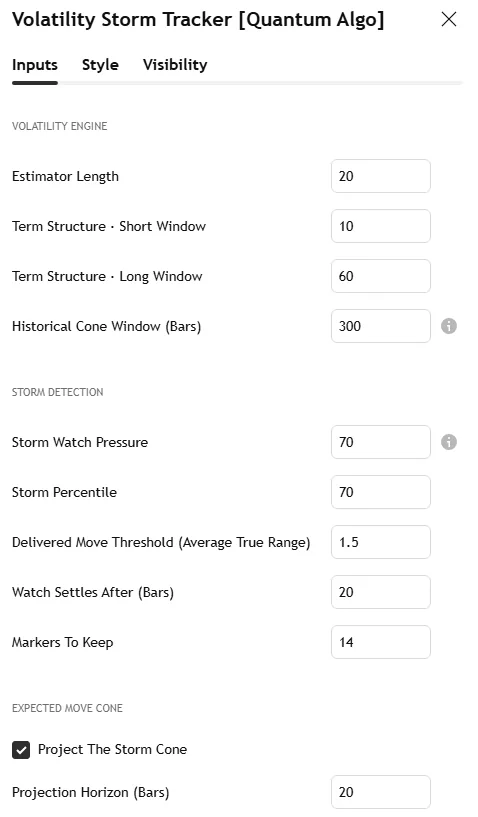
A captura de tela do Bitcoin no diário nesta página mostra uma caixa STORM com o cone à frente e o dashboard; a captura das configurações mostra a aba Inputs.
Por que ele é diferente
Um conjunto profissional de estimadores no gráfico
Matemática padrão nas mesas de volatilidade e quase nunca implementada na plataforma.
Storm Pressure.
Um medidor carregado por três ingredientes mensuráveis: o quão fundo a volatilidade está no seu cone, há quanto tempo dura a compressão e o quão instável a própria volatilidade ficou. A pressão sobe enquanto o gráfico ainda parece tranquilo.
O ciclo de vida, em caixas e rotulado.
Rolar o gráfico para trás se lê como um histórico de tempestades — o agrupamento de volatilidade tornado visível.
O cone de movimento esperado
Um cone de trajetória de furacão para o preço.
Marcadores que se resolvem e um registro público.
Cada Watch se resolve após uma janela fixa; o Watch Record informa a taxa de entrega com o tamanho da amostra, ajustada em direção ao neutro em amostras pequenas, com um limite de Wilson.
Como funciona
A cada barra, o conjunto de estimadores calcula a volatilidade realizada a partir da amplitude completa, gaps incluídos.
A volatilidade atual é ranqueada dentro do seu cone histórico; a estrutura a termo e a volatilidade da volatilidade são atualizadas.
O Storm Pressure se carrega durante compressões profundas, persistentes e instáveis e imprime um Storm Watch quando cruza o limiar de alerta.
Uma Storm se confirma quando a volatilidade entra no topo do seu próprio cone; a máquina de regimes transita Calm → Building → Storm → Aftermath e coloca cada fase em uma caixa.
Após a janela de resolução, cada Watch é recolorido conforme o resultado e alimenta as estatísticas.
Detecção em barras confirmadas; marcadores resolvidos nunca mudam; o cone à frente é uma projeção ao vivo desenhada à direita do preço.
Configurações
| Grupo | Input | O que faz | Por onde começar |
|---|---|---|---|
| Motor de volatilidade | Comprimento do estimador | Janela Yang-Zhang | 20 |
| Janelas da estrutura a termo | Horizontes curto e longo | 10 / 40 | |
| Janela do cone histórico | Para o percentil | 250 | |
| Detecção de tempestades | Limiar de pressão para o Watch | Quando um Storm Watch é impresso | 70 |
| Percentil da Storm | Topo do cone | 85 | |
| Limiar de movimento entregue | Múltiplo do ATR que conta como entregue | 2.0 | |
| Janela de resolução, marcadores mantidos | Tempo do resultado; histórico | 20 bars; 20 | |
| Cone de movimento esperado | Ativação da projeção, horizonte | O cone à frente | ativado; 20 barras |
| Estatísticas | Limite de amostras, amostras mínimas, intensidade do ajuste, z de Wilson | O Watch Record | 40 / 8 / default / 1.28 |
| Visual | Cores, caixas de regime, dashboard | Aparência | — |
Alertas
Quatro condições nomeadas: Storm Watch (a pressão cruzou o limiar de alerta), Storm Confirmed (a volatilidade entrou no topo do seu cone), Calm Restored (o ciclo se completou) e Term Structure Inverted (o horizonte curto superou o horizonte longo).
Como usar
Preparação de breakout. Um medidor de Pressure carregado dentro de uma caixa BUILDING é onde as estratégias de breakout mostram seu valor; o Watch Record diz com que confiabilidade a expansão veio em seguida neste ativo.
Tamanho da posição. A linha do Expected Move transforma a volatilidade atual em um ±percentual concreto no seu horizonte — uma base racional para a distância do stop e o tamanho, a aritmética que o guia de tamanho de posição descreve.
Contexto de opções. A posição no cone e a estrutura a termo dizem se o movimento está barato ou caro em relação ao próprio histórico deste mercado.
Filtro de regime. Muitas estratégias funcionam em exatamente um regime; as caixas mostram em qual regime cada trade aconteceu — e em qual você está agora.
Funciona do 15 minutos ao semanal em qualquer mercado; tudo é relativo ao próprio ativo.
Três formas de operá-lo
O breakout da compressão carregada.
Caixa BUILDING, pressão acima do limiar de alerta, Keltner Rings em Squeeze: opere o primeiro rompimento de estrutura em qualquer direção, dimensione a posição pelo Expected Move e coloque o stop de volta dentro da mola.
Operar contra a tempestade, não persegui-la.
Dentro de uma caixa STORM, com a volatilidade no topo do seu cone e a estrutura a termo invertida, o movimento esperado já foi entregue; setups de reversão da família Keltner R ou uma rejeição de σ do Anchored VWAP Engine têm o regime a seu favor.
O ajuste de tamanho.
Antes de qualquer entrada do Zeno ou de estrutura, leia o Expected Move; um stop dentro do cone de um sigma está dentro do ruído — amplie-o ou espere.
Configurações recomendadas por mercado
Cripto, 4H–diário:
Padrões; as tempestades se agrupam em torno de funding e eventos macro, e o registro amadurece rápido.
Índices e ações, diário:
Janela do cone 250 (um ano); estrutura a termo 10/40; balanços aparecem como caixas STORM.
Forex e ouro, 1H–4H:
Comprimento do estimador 20; a transição BUILDING → STORM na abertura de Londres é o padrão diário.
Como ele se compara
Contra o ATR sozinho: o ATR é um único número sem contexto; este indicador o ranqueia no seu próprio cone e acrescenta estrutura a termo, pressão, o ciclo de vida e um registro. Contra o Choppiness Index: o CHOP lê lateralização versus tendência; o Storm Tracker lê compressão versus expansão — perguntas relacionadas, mas diferentes, e o par forma a camada de regime para um trader de estrutura. Contra o Keltner Rings: os anéis mostram o squeeze; o tracker mede o quão carregado ele está e quando foi liberado. Contra o Zeno: o Zeno imprime a entrada; o tracker define o movimento esperado que o stop e os alvos devem respeitar.
Limitações
O momento da expansão é probabilístico: a pressão pode ficar carregada por mais tempo do que o esperado, e alguns Watches perdem força — a linha do registro existe para quantificar isso no seu gráfico. O cone de movimento esperado assume que a volatilidade de hoje persiste ao longo do horizonte. As estatísticas descrevem apenas o histórico do gráfico atual.
Créditos
Estimadores de volatilidade baseados em amplitude de Parkinson (1980), Garman e Klass (1980), Rogers e Satchell (1991) e Yang e Zhang (2000); cones de volatilidade segundo Burghardt e Lane (1990); agrupamento de volatilidade documentado por Mandelbrot (1963) e formalizado por Engle (1982); o intervalo de Wilson score de Edwin B. Wilson (1927). O modelo de pressão de tempestade, a máquina de estados de regime, a auditoria de resolução, as estatísticas por ativo e todo o código são trabalho original da Quantum Algo, publicado em código aberto.
Passo a passo: como adicioná-lo ao seu gráfico do TradingView
Abra a página do script no TradingView (link acima) e clique em Add to favorites e depois em Use on chart — ou, em qualquer gráfico, abra Indicators, pesquise "Volatility Storm Tracker Quantum Algo" e adicione-o. Gratuito em todos os planos do TradingView.
Abra as configurações do indicador e ajuste os inputs para o seu mercado e timeframe a partir da tabela acima; os padrões estão ajustados para cripto em gráficos intradiários e de 4 horas.
Na aba Style, ajuste as cores ao tema do seu gráfico; a posição do dashboard e o tamanho do texto ficam em Inputs.
Para criar alertas, clique com o botão direito no gráfico → Add alert, escolha o indicador como condição e selecione o evento; defina "Once per bar close" para que os alertas sigam a lógica de barra fechada.
Salve o layout e adicione a ele as outras ferramentas gratuitas da Quantum Algo — elas foram projetadas para funcionar juntas.
Para ler ou reutilizar o código, clique em Source code na página do script; republicações estão sujeitas às regras da casa do TradingView.
Por dentro do código, para desenvolvedores
Pine Script, open source. Vale a leitura se você quiser modificá-lo: toda detecção e todo sinal condicionados a barstate.isconfirmed; estado mantido em arrays limitados de objetos de desenho, com funções explícitas de criação, atualização e descarte; estatísticas mantidas em arrays first-in-first-out com shrinkage e um limite de Wilson calculado inline; chamadas alertcondition nomeadas para que os webhooks recebam um payload consistente. Os tutoriais de Pine Script da Academia e o guia de backtesting no TradingView cobrem a conversão em estratégia.
Usando com os outros indicadores gratuitos
As ferramentas gratuitas se combinam em um único gráfico: o Smart Money Concepts Engine para o viés e o Confluence Score; Order Blocks with Volume, Fair Value Gaps + Inversion e Institutional Key Levels para a zona; Liquidity Sweeps, Sessionscope e Liquidation Magnet para a liquidez e o gatilho; OTE + Silver Bullet para a entrada qualificada pelo horário; o Institutional Volume Profile e o Pressure Oscillator para saber se o volume concorda; e a família de tendência e volatilidade — o Adaptive Trend Sentinel, o SuperTrend Engine, o Golden Cross Engine, o Anchored VWAP Engine, o Trendline Architect, os Keltner Rings e o Volatility Storm Tracker — para regime, direção e o espaço que um movimento tem. O hub de indicadores gratuitos lista todas as ferramentas; o guia de SMC é o método por trás da combinação.
Erros comuns com este indicador
- Confiar na barra em formação — todo evento espera o fechamento.
- Operar cada marcação — a ferramenta dá regime e contexto; a entrada precisa de um nível de estrutura e de um stop além dele.
- Comprimentos padrão no timeframe errado — ajuste os inputs, como mostra a tabela de configurações.
- Ler as estatísticas como promessas — elas descrevem o histórico deste gráfico, encolhidas de propósito em direção ao neutro.
- Empilhar dez scripts aleatórios — as ferramentas gratuitas se combinam porque foram construídas para isso.
Quer o sinal, e não só a estrutura?
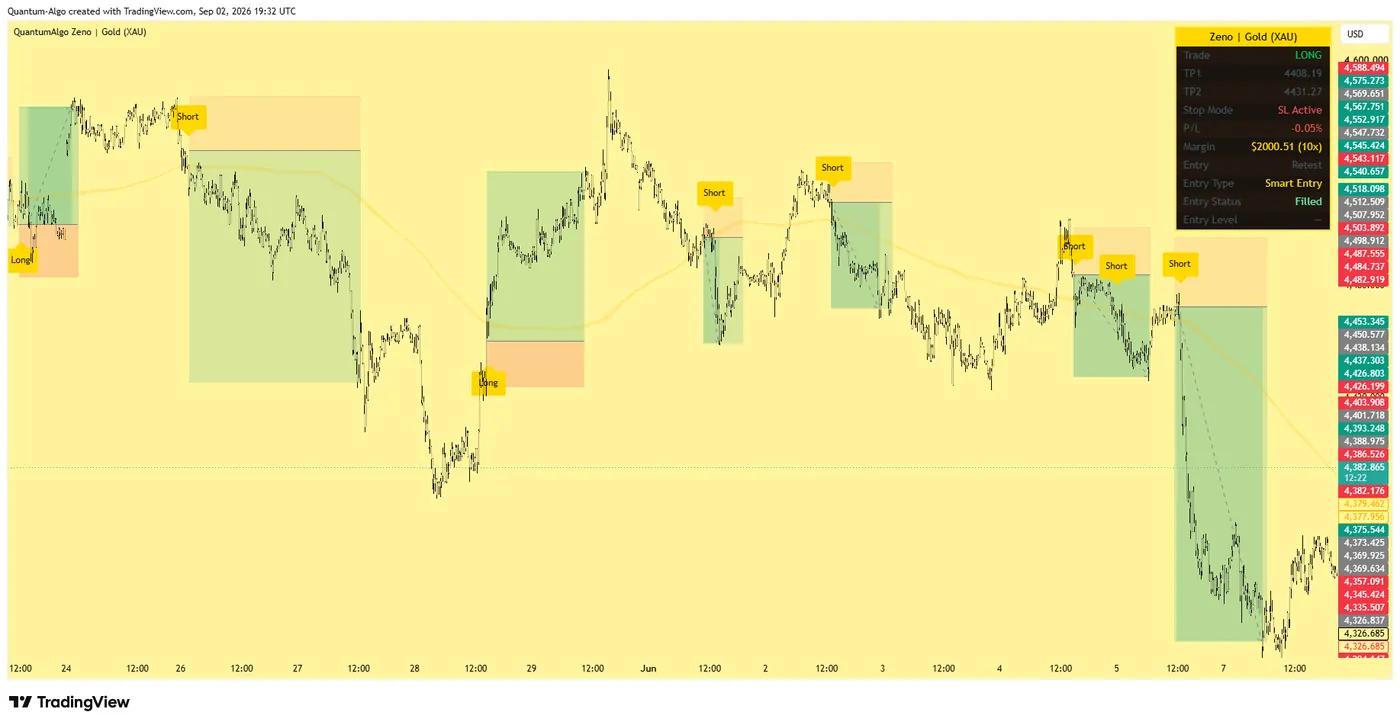
O Zeno lê a estrutura Smart Money em vários timeframes e imprime a entrada, o stop, o TP1 e o TP2 no seu gráfico — com um histórico de 160 sinais fechados, 120 ganhos e 40 perdas nos níveis informados. O QuantumBot executa tudo na Bybit, Binance, OKX, Bitget e Kraken.
Glossário deste indicador
Perguntas frequentes
Ele prevê a direção?
Não — e esse é o ponto. A direção após uma compressão é incerta; a expansão, não. A ferramenta faz apenas a afirmação que a matemática da volatilidade sustenta e a mede no seu gráfico.
O Volatility Storm Tracker repinta?
Não. Watches, tempestades e transições de regime são detectados em barras confirmadas, e os marcadores resolvidos são permanentes. O cone à frente é atualizado ao vivo porque é uma projeção a partir das condições atuais, desenhada à direita do preço.
O que significa "Delivered"?
O preço se moveu pelo menos o limiar configurado (em unidades de ATR, em qualquer direção) dentro da janela de resolução após o Watch. "Fizzled" significa que não se moveu. Ambos permanecem no gráfico.
Por que Yang-Zhang em vez de um desvio-padrão dos fechamentos?
A volatilidade de fechamento a fechamento ignora gaps e a amplitude dentro da barra, o que a torna lenta e ruidosa; o Yang-Zhang usa a barra completa mais o gap overnight e é muito mais eficiente.
Para quais mercados ele serve?
Todos — cripto, ações, índices, forex, commodities. Cada limiar é definido em relação ao próprio histórico do ativo, então ele se recalibra onde quer que você o carregue.
Qual a relação com o Zeno?
O Zeno imprime entradas com stop e alvos; o tracker mostra o movimento esperado em torno delas e se o regime é de compressão ou de expansão. Muitos assinantes o usam no 4 horas abaixo do Zeno como leitura de dimensionamento e de regime.
O Volatility Storm Tracker prevê breakouts?
Ele prevê expansão após uma compressão profunda — não a direção, nem o momento exato na barra — e mede o próprio registro no seu gráfico com os marcadores de Watch resolvidos.
O que é o movimento esperado?
A faixa de um e dois desvios-padrão projetada a partir da volatilidade realizada atual ao longo do seu horizonte, com escala pela raiz quadrada do tempo — uma base racional para a distância do stop e o tamanho da posição.
O que é o Storm Pressure?
Um medidor carregado por três ingredientes: o quão fundo a volatilidade está no seu cone, há quanto tempo dura a compressão e o quão instável a própria volatilidade ficou. Ele sobe enquanto o gráfico ainda parece tranquilo.
Por que estimadores baseados em amplitude?
A volatilidade de fechamento a fechamento ignora gaps e a amplitude dentro da barra; o Yang-Zhang usa a barra completa mais o gap overnight e entrega a mesma qualidade de leitura com muito menos barras.
Posso usá-lo para opções?
A posição no cone e a estrutura a termo descrevem se o movimento está barato ou caro em relação ao próprio histórico do ativo — o contexto de que um trader de opções precisa; não é um feed de volatilidade implícita.
Qual a relação com o Zeno?
O Zeno imprime entradas com stop e alvos; o tracker define o movimento esperado que eles devem respeitar e diz se o regime é de compressão ou de expansão.
A família de tendência e volatilidade
Regime, direção e espaço — as ferramentas criadas para ficar por baixo da camada Smart Money.
Adicione o Volatility Storm Tracker ao seu gráfico
Um clique no TradingView, gratuito em todos os planos, código que você pode ler. Nada repinta.