Shrinkage Estimator
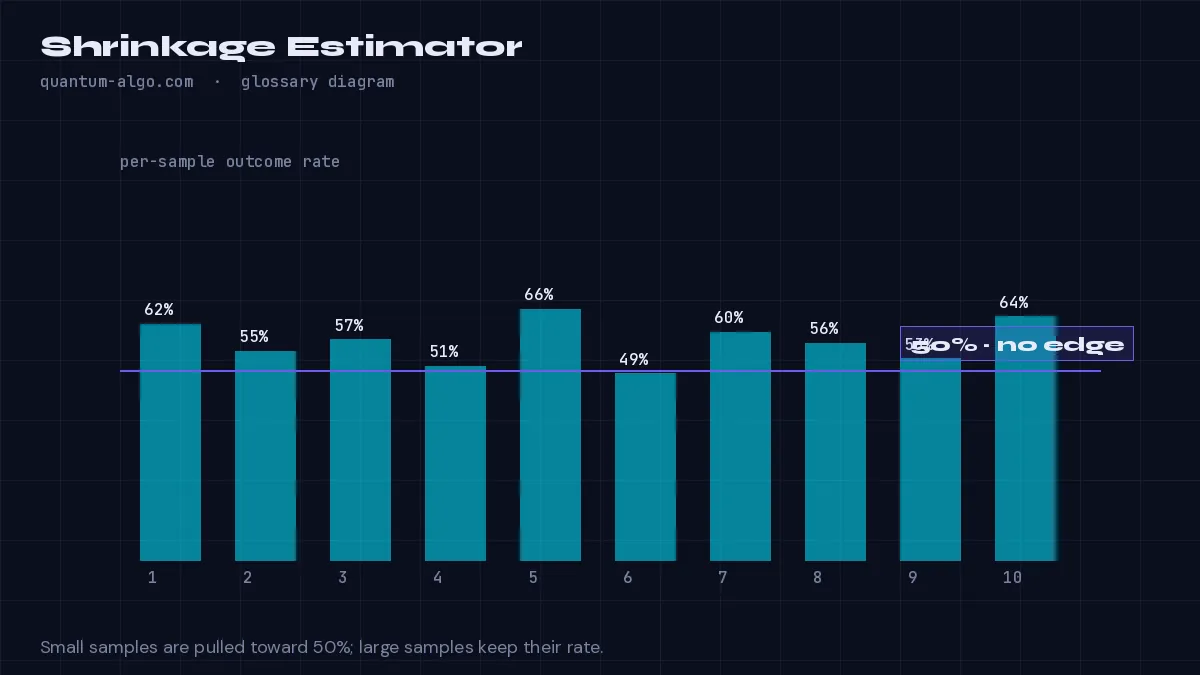
Um estimador de shrinkage puxa uma taxa observada em direção a um prior neutro na proporção da pouca quantidade de dados que a sustenta. Para taxas de acerto, adicione k pseudoamostras a 50%: taxa ajustada = (acertos + 0.5k) / (amostras + k). Com k = 10, três acertos em três se tornam cerca de 62% em vez de 100%, convergindo para a taxa bruta à medida que as amostras crescem.
O que significa
Um estimador de shrinkage combina a taxa observada com um prior. Para taxas de acerto, a forma mais simples adiciona k pseudoamostras a 50%: taxa ajustada = (acertos + 0.5k) / (amostras + k). Com k = 10, três acertos em três se tornam 8/13 ≈ 62% em vez de 100%; com 300 amostras, o prior quase não importa. A estimativa é enviesada em direção ao prior de propósito, porque a alternativa é errar feio em amostras pequenas.
O shrinkage e o limite de Wilson resolvem problemas relacionados: o shrinkage move a estimativa pontual, e o limite descreve a incerteza em torno dela. Usados em conjunto — como nas estatísticas por ativo dos scripts da Quantum Algo —, eles tornam impossível que uma ferramenta exiba um número lisonjeiro que seus dados não conseguem sustentar.
A ideia é geral: puxar os retornos de um setor em direção ao mercado, puxar a média de início de temporada de um jogador em direção à da liga — sempre que uma amostra pequena produziria um valor extremo, o shrinkage é a correção.
Como identificar no gráfico
- Escolha um prior (50% para uma taxa de acerto) e uma força k (pseudoamostras).
- Calcule (acertos + prior × k) / (amostras + k).
- Reporte a taxa ajustada; observe que, à medida que as amostras crescem, ela converge para a taxa bruta.
Exemplo prático
Uma família de divergências tem 4 acertos em 5 em um gráfico novo. Bruta: 80%. Com shrinkage e k = 10: (4 + 5) / (5 + 10) = 60%. O dashboard mostra 60% com "n = 5", e o número só sobe à medida que a família se prova.
Veja no gráfico, aprofunde a leitura
Perguntas frequentes
Shrinkage é trapaça?
É o contrário: impede que a ferramenta alegue uma vantagem que os dados não sustentam. Com n pequeno, a taxa bruta é que engana.
Qual k devo usar?
Entre 8 e 20 pseudoamostras para estatísticas de trading; um k maior é mais conservador.
O shrinkage desaparece com mais dados?
Sim — com centenas de amostras, o prior quase não contribui.
Quais scripts o utilizam?
Toda ferramenta da Quantum Algo que reporta taxas de acerto por ativo, incluindo o Event Probability Engine, que o combina com correção de sobreposição e limites de Wilson.
Termos relacionados
Veja o estimador de shrinkage no seu gráfico do TradingView
O Zeno lê a estrutura Smart Money entre timeframes e imprime a entrada, o stop e os alvos — com um histórico público de cada trade publicado. Os indicadores gratuitos desenham os conceitos que esta página define.