Intervalo de Wilson (Wilson Score Interval)
O intervalo de Wilson é um intervalo de confiança para uma proporção, como uma taxa de acerto, que continua honesto em amostras pequenas. Seu limite inferior é a taxa de acerto conservadora que uma estratégia precisa superar antes que se confie em uma vantagem. Os traders calculam o limite com z = 1.28 para 90% de confiança unilateral e comparam esse limite, e não a taxa bruta, com 50%.
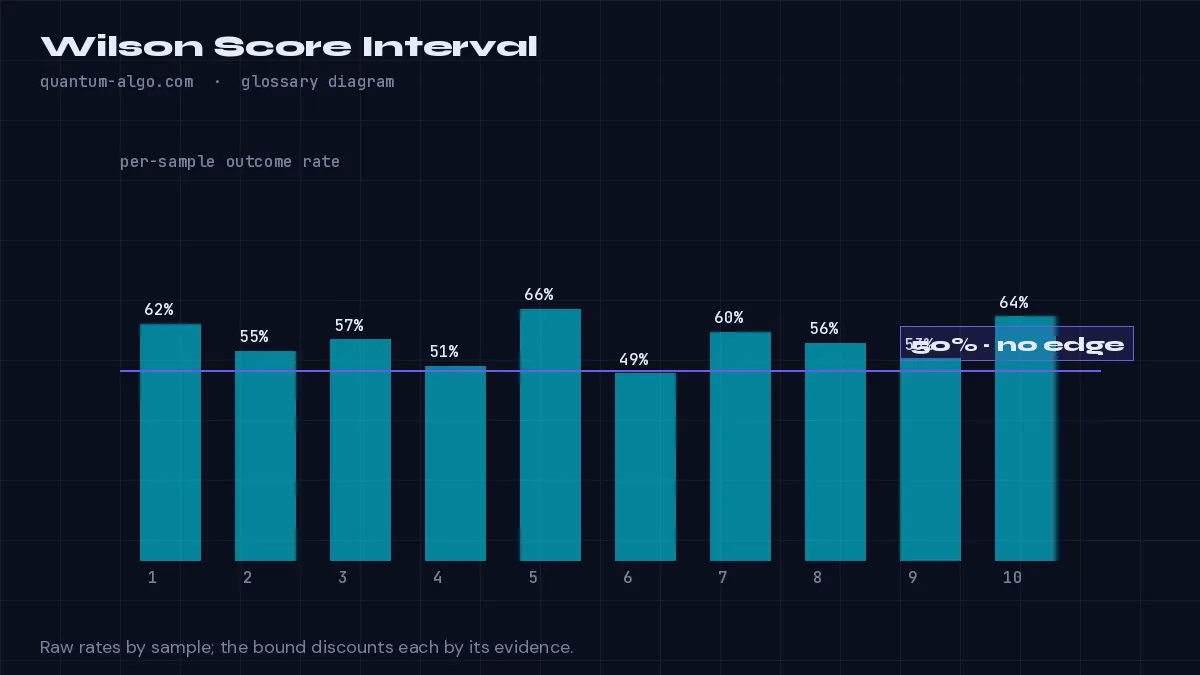
O que significa
Dez acertos em quinze é 67% — mas quinze operações podem produzir 67% por sorte. O intervalo de Wilson, publicado por Edwin B. Wilson em 1927, fornece a faixa de taxas de acerto reais compatíveis com a amostra observada em um nível de confiança escolhido. Seu limite inferior é o número útil: para 10 em 15 com 90% de confiança unilateral, ele fica em cerca de 48%, o que significa que as evidências ainda não conseguem descartar um cara ou coroa.
Ao contrário do intervalo ingênuo (taxa ± z × erro padrão), o de Wilson não colapsa nem extrapola em amostras pequenas ou taxas extremas, e é por isso que ele é o padrão para ranquear por proporção — e por isso os scripts da Quantum Algo o informam ao lado de cada taxa de acerto.
O intervalo também indica quantas amostras você precisa: o limite inferior sobe em direção à taxa observada conforme a amostra cresce, e uma estratégia cujo limite inferior ultrapassa 50% demonstrou uma vantagem real, e não uma sequência de sorte. Combinado com o encolhimento em direção a 50%, o relatório fica duplamente conservador.
Como identificar no gráfico
- Conte os acertos e o total de amostras.
- Calcule o limite inferior de Wilson no seu z (1.28 para 90% unilateral, 1.645 para 95%).
- Compare o limite, e não a taxa bruta, com 50% (ou com a sua taxa de equilíbrio).
Exemplo prático
Viradas do SuperTrend neste gráfico: 34 acertos em 52. Taxa bruta de 65%; limite inferior de Wilson com z = 1.28 ≈ 57%. A vantagem sobrevive ao limite. Em outro ativo, 9 de 14 (64%) dá um limite inferior perto de 47% — ainda não é uma vantagem.
Veja no gráfico, aprofunde a leitura
Perguntas frequentes
Por que não usar a taxa de acerto simples?
Porque amostras pequenas produzem taxas extremas por puro acaso; o limite inferior desconta a taxa conforme a escassez de evidências.
Qual z-score devo usar?
1.28 para um limite unilateral de 90% (usado na maioria dos scripts da Quantum Algo), 1.645 para 95%; quanto maior o z, mais conservador.
Qual é a taxa de acerto de equilíbrio?
Depende da relação risco-retorno: em 2:1 é 33%, em 1:1 é 50%. Compare o limite de Wilson com o seu ponto de equilíbrio, e não cegamente com 50%.
Onde ele é usado no site?
O SuperTrend Engine, o Golden Cross Engine, o Keltner Rings, o MACD Matrix, o Market Bottom Finder e o Event Probability Engine reportam limites de Wilson.
Termos relacionados
Veja o intervalo de score de Wilson no seu gráfico do TradingView
O Zeno lê a estrutura Smart Money entre timeframes e imprime a entrada, o stop e os alvos — com um histórico público de cada trade publicado. Os indicadores gratuitos desenham os conceitos que esta página define.