Event Probability Engine [Quantum Algo]
Um banco de dados de eventos ao vivo no seu gráfico: dezoito condições observáveis, cada uma com seu próprio histórico móvel do que o preço fez em seguida, encolhido em direção ao neutro, corrigido por sobreposição, delimitado por intervalos de Wilson, condicionado ao regime e agregado por qualidade em uma única probabilidade honesta — com um controle de fase da lua para você ver o engine dizer "sem vantagem".
A resposta curta
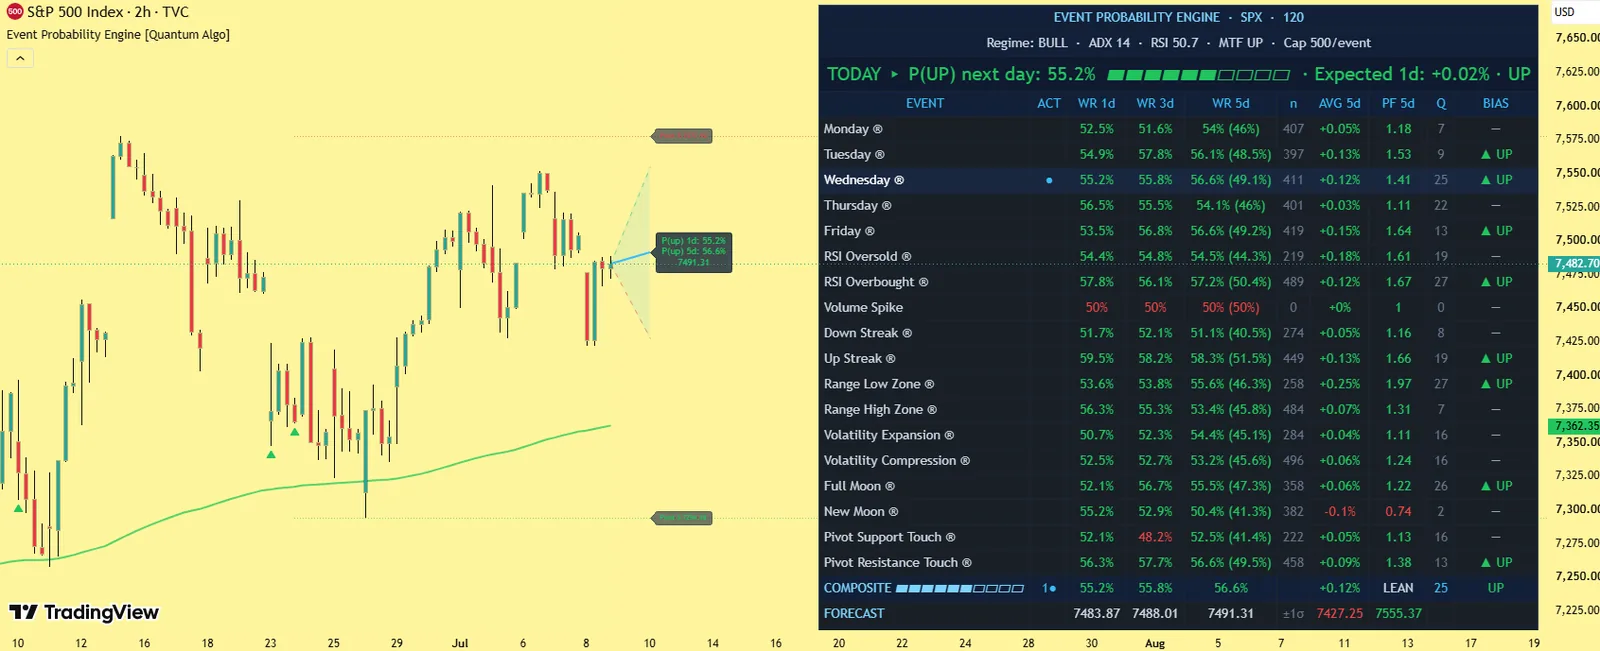
O Event Probability Engine é um indicador gratuito e de código aberto para o TradingView que responde a uma única pergunta no fechamento de cada barra: com base nas condições mensuráveis ativas neste momento, qual é a probabilidade histórica de o preço fechar em alta daqui a um, três e cinco dias? Em vez de uma leitura subjetiva de padrões, ele constrói e mantém um banco de dados vivo e rolante de retornos futuros condicionados a dezoito eventos observáveis — sazonalidade por dia da semana, leituras de sobrevenda e sobrecompra, picos de volume, sequências, posição no range, regime de volatilidade, toques em pivôs e um controle lunar opcional — e depois combina os eventos ativos em uma única probabilidade composta, exibida como um destaque TODAY, uma tabela completa de estatísticas por evento e um cone de previsão sombreado no gráfico. Projetado para o timeframe diário; nos demais, os horizontes passam a ser barras.
Um destaque TODAY, a tabela completa de estatísticas dos eventos, a linha composta e um cone de projeção, além de tingimento por regime, trilhos de pivô e marcadores de eventos no preço.
Shrinkage, correção de sobreposição, limites de Wilson e fallback por regime, combinados e agregados por log-odds ponderados pela qualidade, em Pine.
Estatísticas em barras fechadas; o dashboard e o cone se atualizam em tempo real, por design.
O que é um estudo de eventos
Um estudo de eventos mede o que um mercado fez historicamente depois que ocorreu uma condição definida e observável — o que aconteceu nos cinco dias seguintes toda vez que o RSI fechou em sobrevenda, ou toda segunda-feira, ou toda vez que o volume disparou dois desvios-padrão acima do normal. O engine executa dezoito desses estudos continuamente, em tempo real, com os próprios dados do gráfico e com as salvaguardas estatísticas descritas abaixo. Nosso guia de trading quantitativo explica o método; esta página é a ferramenta.
O que ele desenha
O destaque TODAY
Probabilidade de fechamento em alta no dia seguinte, com um medidor e o retorno esperado em um dia.
A tabela de estatísticas
Cada evento com sua taxa de acerto ajustada por shrinkage em cada horizonte, limite inferior de Wilson, número de amostras, retorno futuro médio, fator de lucro, um score de qualidade de 0–100 e o viés resultante; linhas ativas destacadas; linhas ajustadas ao regime marcadas com ®.
A linha composta
Probabilidades de um, três e cinco dias com retornos esperados e uma nota de força.
O cone de previsão
Um caminho projetado com uma faixa de ±1σ traçada a partir do fechamento atual.
A camada do gráfico
Tingimento opcional por regime, a linha de regime, trilhos de suporte e resistência em pivôs ao vivo e marcadores históricos de eventos nos candles.
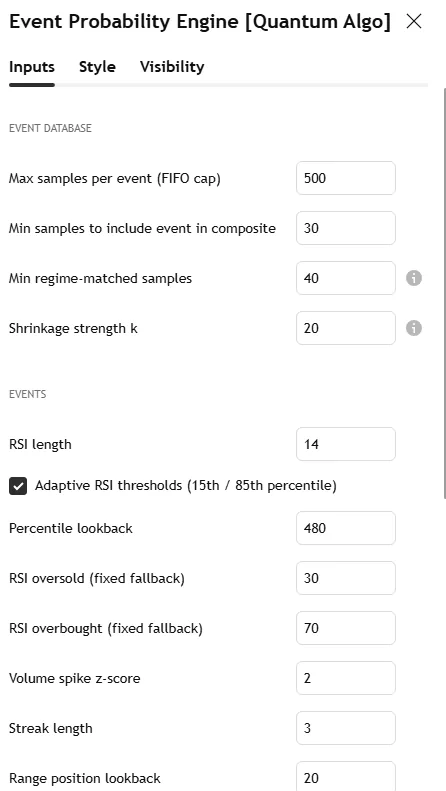
A captura de tela do S&P 500 em 2 horas nesta página mostra a tabela e o cone de previsão; a captura das configurações mostra a aba Inputs.
Por que ele é diferente
Um banco de dados de eventos ao vivo em Pine.
Dezoito amostras rolantes e limitadas de retornos futuros em três horizontes, marcadas com o regime vigente no momento em que cada evento disparou — autoatualizável, não um backtest fixo.
Estimativa por shrinkage.
Toda taxa de acerto é puxada em direção a 50% por pseudoamostras; quinze amostras não conseguem exibir uma probabilidade extrema.
Correção de sobreposição.
Eventos baseados em estado geram amostras autocorrelacionadas; o tamanho efetivo da amostra é reduzido pelo horizonte antes de qualquer cálculo de confiança.
Limites do score de Wilson.
O número que um evento precisa superar antes que sua vantagem mereça confiança.
Condicionamento por regime com fallback.
Alta ou baixa pela EMA de 200; uma quinta-feira de mercado de baixa não é tratada como se se comportasse como uma quinta-feira de mercado de alta.
Agregação por log-odds ponderados pela qualidade.
Uma vantagem forte e bem amostrada não é diluída por três fracas.
Um controle de falsificação embutido.
Fases da lua incluídas para que o engine possa mostrar, empiricamente, quais inputs não têm vantagem nenhuma.
Como funciona
Detecção de eventos no fechamento de cada barra — de segunda a sexta-feira, limites de sobrevenda/sobrecompra adaptativos ou fixos, picos de volume por z-score, sequências de alta e de baixa, posição na mínima e na máxima do range, expansão e compressão da volatilidade por percentil, toques em pivôs confirmados dentro de uma distância em ATR e os eventos lunares opcionais.
Registro no banco de dados. Sempre que um evento estava ativo uma, três ou cinco barras atrás, o retorno futuro realizado é armazenado nos arrays desse evento, no esquema primeiro a entrar, primeiro a sair, até um limite, com a marcação do regime.
Estatísticas por evento, como na tabela acima.
Probabilidade composta. Os eventos ativos que passam pelo filtro de amostra mínima são agregados por log-odds ponderados pela qualidade no destaque, na linha composta e no cone de previsão.
Estatísticas registradas e avaliadas em barras fechadas; o dashboard e a previsão se atualizam na barra em formação, por design.
Configurações
| Grupo | Input | O que faz | Por onde começar |
|---|---|---|---|
| Banco de dados | Limite de amostras por evento | Janela rolante | 200 |
| Amostras mínimas para inclusão na composta | Filtro para a agregação | 20 | |
| Mínimo de amostras ajustadas ao regime | Filtro para as linhas ® | 15 | |
| Força do shrinkage | Pseudoamostras em direção a 50% | 10 | |
| Eventos | Período do oscilador e limites (fixos ou por percentil adaptativo) | Os eventos de sobrevenda/sobrecompra | 14; adaptive |
| Z-score do volume | O evento de pico | 2.0 | |
| Tamanho da sequência | Eventos de sequência de alta / de baixa | 3 | |
| Lookback do range | Eventos de posição no range | 20 | |
| Lookback do pivô e distância de toque | Eventos de suporte/resistência | 10; 0.5 ATR | |
| Eventos lunares | O controle | on | |
| Estatísticas | Z-score de Wilson | O limite | 1.645 (90% one-sided) |
| Exibição | Posição do dashboard e cinco tamanhos de texto, cone de previsão, tingimento por regime, linha de regime, trilhos de pivô, marcadores nos candles | Aparência | — |
Alertas
Uma condição nomeada: Composite Bias Change — dispara uma vez por fechamento de barra sempre que o viés composto de cinco dias muda de estado, com as probabilidades atuais de um dia e de cinco dias na mensagem.
Como usar
Aplique-o a um gráfico diário de qualquer ativo líquido e deixe carregar; o número de amostras cresce com as barras disponíveis.
Leia primeiro o destaque TODAY — probabilidade, medidor, retorno esperado em um dia.
Percorra as linhas destacadas e avalie cada uma pelo limite inferior de Wilson e pelo score de qualidade, não pela taxa de acerto bruta.
Use a linha composta e o cone como contexto. STRONG exige tanto uma distância significativa de 50% quanto uma qualidade média alta.
Trate leituras próximas de 50% como evidência fraca — o engine foi construído para exibir números pequenos e honestos.
Combine com a estrutura. O engine mede o histórico condicional; ele não conhece as notícias de amanhã.
Três formas de operá-lo
A inclinação do viés.
Uma composta de cinco dias STRONG em uma direção, com o regime diário concordando, inclina o viés de swing; faça entradas de estrutura pelo Smart Money Concepts Engine somente nessa direção.
A confluência de eventos.
Um evento de sobrevenda com score de qualidade alto disparando no mesmo dia que um toque em suporte de pivô e um marcador de Capitulation do Market Bottom Finder — três leituras independentes do mesmo fundo.
O ajuste de tamanho.
Uma composta próxima de 50% não é motivo para operar menor; é motivo para confiar inteiramente na estrutura e no sinal do Zeno — o engine simplesmente disse que o calendário e as condições não têm vantagem hoje.
Configurações recomendadas por mercado
Índices e large caps, diário
O alvo do projeto: padrões; os eventos por dia da semana são relevantes.
Cripto, diário:
Desative os eventos por dia da semana se você opera os fins de semana como sessões; o regime pela EMA de 200 continua valendo.
Intraday (qualquer):
Os horizontes passam a ser barras; o dia da semana perde o sentido; use apenas os eventos de oscilador, volume, sequência e pivô.
Como ele se compara
Em comparação com scripts de sazonalidade: eles mostram médias; este mostra probabilidades ajustadas por shrinkage, corrigidas pela sobreposição e condicionadas ao regime, com limites, e as agrega por qualidade. Em comparação com o Volatility Storm Tracker: aquele projeta o tamanho do movimento; este estima as probabilidades históricas da direção — juntos, formam um contexto estatístico completo. Em comparação com o Zeno: o Zeno imprime a entrada; o engine diz se as condições do dia historicamente penderam para o mesmo lado.
Limitações
Probabilidades obtidas por condicionamento histórico são estimativas; vantagens condicionais em dados diários costumam ser pequenas. Os bancos de dados precisam de histórico para amadurecer. Os eventos por dia da semana pressupõem um calendário de cinco sessões. O condicionamento por regime depende da definição de 200 períodos. Uma ferramenta de pesquisa e confluência, não um sistema autônomo.
Créditos
O intervalo do score de Wilson, de Edwin B. Wilson (1927), a estimativa por shrinkage no estilo de Laplace e a metodologia de estudo de eventos, consolidada há muito tempo nas finanças quantitativas. A combinação desses elementos em um banco de dados de eventos ao vivo, condicionado ao regime, corrigido pela sobreposição e com agregação por log-odds ponderados pela qualidade, implementado em Pine Script, é um trabalho original da Quantum Algo, publicado em código aberto.
Passo a passo: como adicioná-lo ao seu gráfico do TradingView
Abra a página do script no TradingView (link acima) e clique em Add to favorites e depois em Use on chart — ou, em qualquer gráfico, abra Indicators, pesquise "Event Probability Engine Quantum Algo" e adicione-o. Gratuito em todos os planos do TradingView.
Abra as configurações do indicador e ajuste os inputs para o seu mercado e timeframe conforme a tabela acima; os padrões estão calibrados para o timeframe diário em ativos líquidos.
Na aba Style, ajuste as cores ao tema do seu gráfico; a posição do dashboard e o tamanho do texto ficam em Inputs.
Para criar alertas, clique com o botão direito no gráfico → Add alert, escolha o indicador como condição e selecione o evento; defina "Once per bar close" para que os alertas sigam a lógica de barra fechada.
Salve o layout e adicione a ele as outras ferramentas gratuitas da Quantum Algo — elas foram projetadas para funcionar juntas.
Para ler ou reutilizar o código, clique em Source code na página do script; republicações estão sujeitas às regras da casa do TradingView.
Por dentro do código, para desenvolvedores
Pine Script, open source. Vale a leitura se você quiser modificá-lo: toda detecção e todo sinal condicionados a barstate.isconfirmed; estado mantido em arrays limitados de objetos de desenho, com funções explícitas de criação, atualização e descarte; onde há estatísticas, arrays first-in-first-out com shrinkage e um limite de Wilson calculado inline; chamadas alertcondition nomeadas para que os webhooks recebam um payload consistente. Os tutoriais de Pine Script da Academia e o guia de backtesting no TradingView cobrem a conversão em estratégia.
Usando com os outros indicadores gratuitos
As ferramentas gratuitas se combinam em um só gráfico: o Smart Money Concepts Engine para o viés e o Confluence Score; Order Blocks with Volume, Fair Value Gaps + Inversion e Institutional Key Levels para a zona; Liquidity Sweeps, Sessionscope e Liquidation Magnet para a liquidez e o gatilho; OTE + Silver Bullet para a entrada qualificada pelo horário; o Institutional Volume Profile e o Pressure Oscillator para saber se o volume confirma.
A família de tendência e volatilidade — o Adaptive Trend Sentinel, o SuperTrend Engine, o Golden Cross Engine, o Anchored VWAP Engine, o Trendline Architect, o Keltner Rings e o Volatility Storm Tracker — para regime, direção e espaço; e a família de momentum e estatística — MACD Matrix, o Multi-Oscillator Divergence Scanner, o Event Probability Engine, o Market Bottom Finder, o Neural Confluence Engine, o Adaptive Lorentzian Classification e o Directional Strength Index — para momentum, probabilidade e força. O hub de indicadores gratuitos lista todas as ferramentas; o guia de SMC é o método por trás das combinações.
Erros comuns com este indicador
- Confiar na barra em formação — todo evento espera o fechamento.
- Operar cada marcação — a ferramenta dá momentum e contexto; a entrada precisa de um nível de estrutura e de um stop além dele.
- Comprimentos padrão no timeframe errado — ajuste os inputs, como mostra a tabela de configurações.
- Ler as estatísticas como promessas — elas descrevem o histórico deste gráfico, encolhidas de propósito em direção ao neutro.
- Empilhar dez scripts aleatórios — as ferramentas gratuitas se combinam porque foram construídas para isso.
Quer o sinal, e não só a estrutura?
O Zeno lê a estrutura Smart Money em vários timeframes e imprime a entrada, o stop, o TP1 e o TP2 no seu gráfico — com um histórico de 160 sinais fechados, 120 ganhos e 40 perdas nos níveis informados. O QuantumBot executa tudo na Bybit, Binance, OKX, Bitget e Kraken.
Glossário deste indicador
Perguntas frequentes
O Event Probability Engine repinta?
As estatísticas são registradas e avaliadas em barras fechadas, e os eventos de pivô usam pivôs confirmados. O dashboard e a previsão se atualizam na barra em formação por design, como um dashboard deve fazer.
Por que a maioria das probabilidades fica perto de 50%?
Porque vantagens condicionais genuínas em dados diários são pequenas, e as correções de shrinkage e de sobreposição foram construídas para dizer isso. Probabilidades extremas com amostras pequenas são a assinatura de uma ferramenta desonesta.
O que significa a marca ®?
Que esse evento tem amostras suficientes ajustadas ao regime, então suas estatísticas são calculadas apenas a partir do regime atual de alta ou de baixa.
Por que fases da lua em uma ferramenta estatística?
Como controle de falsificação: o engine deve ser capaz de mostrar quais inputs não têm vantagem nenhuma — e você pode vê-lo fazer isso.
Posso usá-lo no intraday?
Sim, mas os horizontes passam a ser barras e os eventos por dia da semana perdem o sentido; o propósito do projeto é o timeframe diário.
Qual a relação com o Zeno?
O Zeno imprime entradas com stop e alvos; o engine acrescenta as probabilidades condicionais do dia como contexto — viés, não timing.
Existe algum indicador do TradingView que mostre probabilidade?
Este — mas ele mostra probabilidades históricas condicionais com limites de confiança, não uma previsão. As salvaguardas são o ponto central.
A sazonalidade por dia da semana existe mesmo?
Às vezes, em alguns ativos, em alguns regimes — e é exatamente isso que um engine com shrinkage, limites e condicionamento por regime pode dizer a você com honestidade sobre o seu gráfico.
O que é um limite inferior de Wilson?
A borda conservadora de um intervalo de confiança para uma proporção; um evento com limite inferior acima de 50% tem uma vantagem que sobreviveu ao seu próprio tamanho de amostra.
Por que os números mudam enquanto o gráfico carrega?
Os bancos de dados vão sendo preenchidos à medida que as barras são processadas; as leituras se estabilizam quando cada evento atinge sua amostra mínima.
Posso usá-lo para cripto?
Sim, no diário; considere desativar os eventos por dia da semana se você trata os fins de semana como sessões — os outros quinze eventos se aplicam sem alterações.
O que é o cone de previsão?
O caminho esperado da composta com uma faixa de um sigma a partir do fechamento atual ao longo do horizonte de cinco dias — um intervalo em torno de uma leve inclinação, desenhado com honestidade.
A família de momentum e estatística
Momentum, probabilidade e força — as leituras que ficam sob a camada Smart Money e ao lado das ferramentas de tendência.
Adicione o Event Probability Engine ao seu gráfico
Um clique no TradingView, gratuito em todos os planos, código que você pode ler. Nada repinta.