Índice Sortino: o que ele mede, como difere do Sharpe e o que é um bom índice Sortino
O índice Sortino mede o retorno de uma estratégia por unidade de risco de baixa: o retorno excedente acima de um alvo dividido pelo desvio padrão apenas dos retornos negativos. Ele é o índice Sharpe sem a penalidade pela volatilidade de alta, recompensando muitas perdas pequenas e ganhos grandes ocasionais. Acima de 2 é bom; acima de 3 em uma amostra pequena é suspeito.
O Sharpe pergunta quão irregular foi o caminho; o Sortino pergunta quão ruins foram os meses ruins em relação ao que você ganhou, que é a pergunta com que um trader realmente se importa. Esta página mostra a diferença em uma imagem, duas estratégias com o mesmo Sharpe e Sortinos diferentes, a fórmula com a downside deviation passo a passo, a escala do que conta como bom, a comparação com Calmar e profit factor, um exemplo calculado de doze meses e o checklist. A calculadora abaixo recebe uma série de retornos e devolve Sortino e Sharpe lado a lado.
Indicadores que se provam em público.
Um motor, quatro ferramentas de precisão — o Gold (XAU) Scalper, a Gravity Zone institucional, o Zeno Oscillator de momentum e o Zeno Stocks para ações.
O que é o índice Sortino?
O índice Sortino mede o retorno de uma estratégia por unidade de risco de baixa: o retorno excedente acima de um alvo (normalmente a taxa livre de risco ou zero) dividido pelo desvio padrão apenas dos retornos negativos. Ele é o índice Sharpe com a penalidade pela volatilidade de alta removida — o Sharpe divide por toda a volatilidade, tanto para cima quanto para baixo, então uma estratégia com grandes meses vencedores parece mais arriscada do que é; o Sortino divide apenas pela downside deviation, então recompensa estratégias cuja volatilidade vem do lado bom.
Para um trader, essa é a pergunta certa: não quão irregular foi o caminho, mas quão ruins foram os meses ruins em relação ao que você ganhou. Um Sortino acima de 2 é bom para uma estratégia de varejo, acima de 3 em uma amostra pequena é um alerta, e o número só significa alguma coisa com trades suficientes por trás dele.
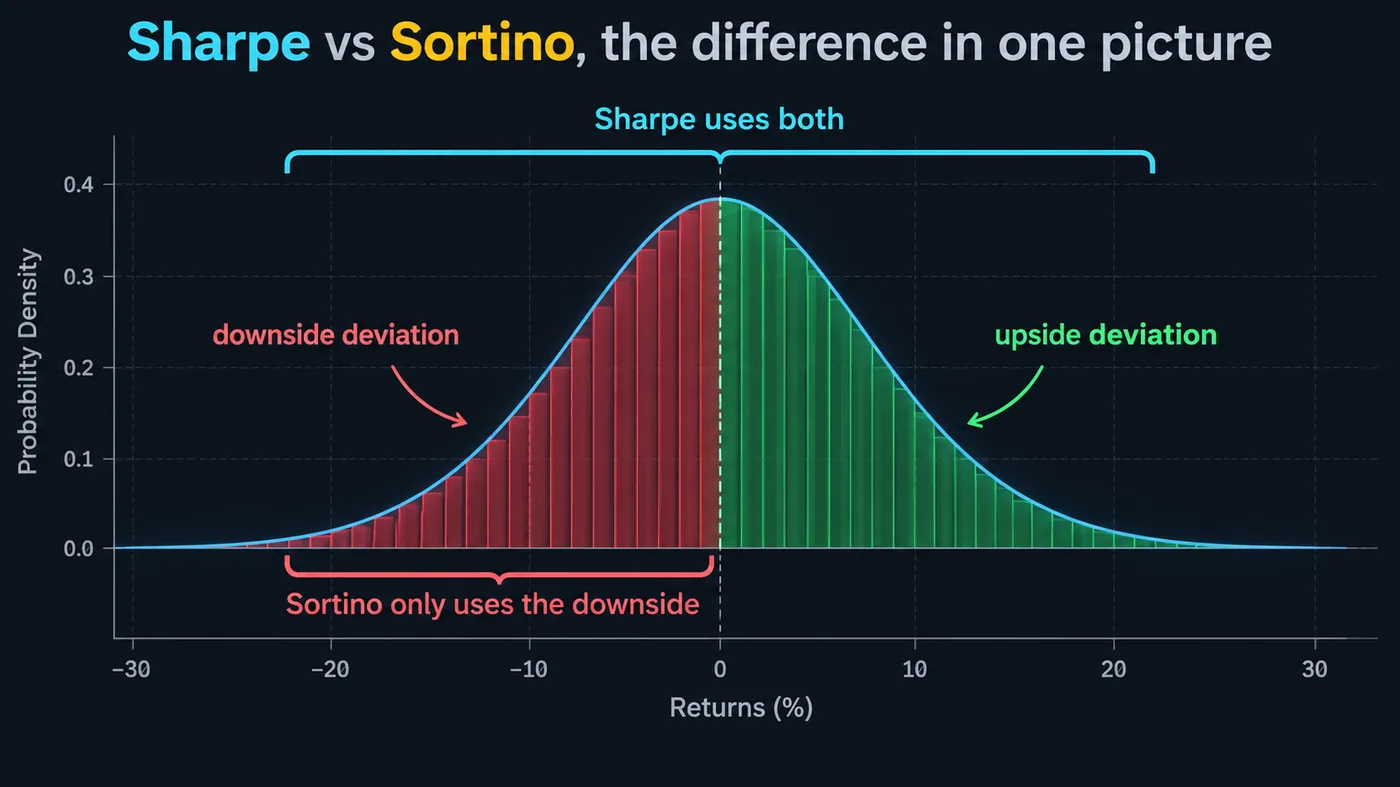
Como Sharpe e Sortino tratam a volatilidade de forma diferente?
A ilustração de distribuição neste guia mostra os retornos mensais de uma estratégia como uma curva parecida com um sino, com as metades de alta e de baixa sombreadas de forma diferente. O denominador do Sharpe é a dispersão inteira — o desvio padrão de todos os retornos, incluindo os grandes retornos positivos. O denominador do Sortino é apenas a baixa sombreada — o desvio dos retornos abaixo do alvo. Portanto, duas estratégias com o mesmo retorno médio e a mesma dispersão total podem ter índices Sortino muito diferentes se uma tira sua dispersão de grandes vencedores e a outra de grandes perdedores.
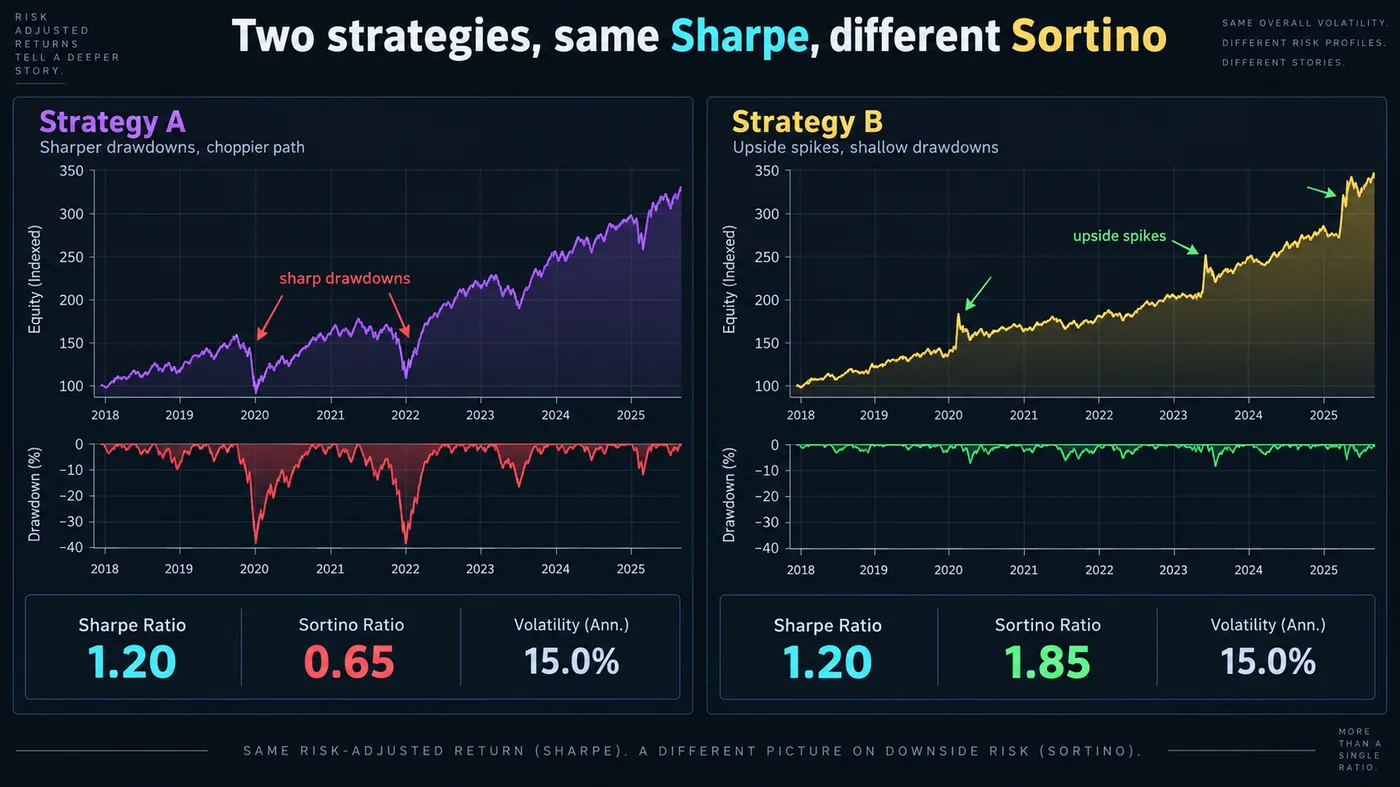
Duas estratégias podem ter o mesmo Sharpe e Sortinos diferentes?
A ilustração de duas curvas neste guia torna o ponto concreto. A Estratégia A e a Estratégia B têm retornos médios idênticos e volatilidade geral idêntica, portanto índices Sharpe idênticos. Mas a volatilidade da A vem de drawdowns fortes — alguns meses de −8% — enquanto a da B vem de picos fortes para cima — alguns meses de +12% — com perdas pequenas e consistentes no restante. Um investidor claramente preferiria a B; o Sharpe não consegue diferenciá-las; o Sortino coloca a B muito acima da A. Estratégias de trend-following e baseadas em estrutura — muitas perdas pequenas, ganhos grandes ocasionais — são exatamente o perfil B, por isso o Sortino as descreve de forma mais justa do que o Sharpe.
Qual é a fórmula do índice Sortino?
Sortino = (R − T) ÷ DD, em que R é o retorno médio da estratégia no período, T é o retorno-alvo (a taxa livre de risco, ou zero em uma versão mais simples), e DD é a downside deviation — a raiz quadrada da média dos déficits ao quadrado abaixo de T, com retornos acima de T contados como déficit zero. Anualize multiplicando um índice mensal por √12 ou um diário por √252, da mesma forma que no Sharpe. A calculadora desta página recebe uma lista de retornos periódicos e um alvo e devolve Sortino, Sharpe e a downside deviation juntos, porque ler os dois índices lado a lado é justamente o ponto.
Três detalhes mudam o número: o alvo — zero favorece toda estratégia em comparação com a taxa livre de risco; o período — retornos mensais escondem drawdowns intradiários que retornos diários mostram; e a amostra — com menos de cem períodos, a downside deviation é estimada a partir de um punhado de meses ruins e oscila muito.
O que é um bom índice Sortino?
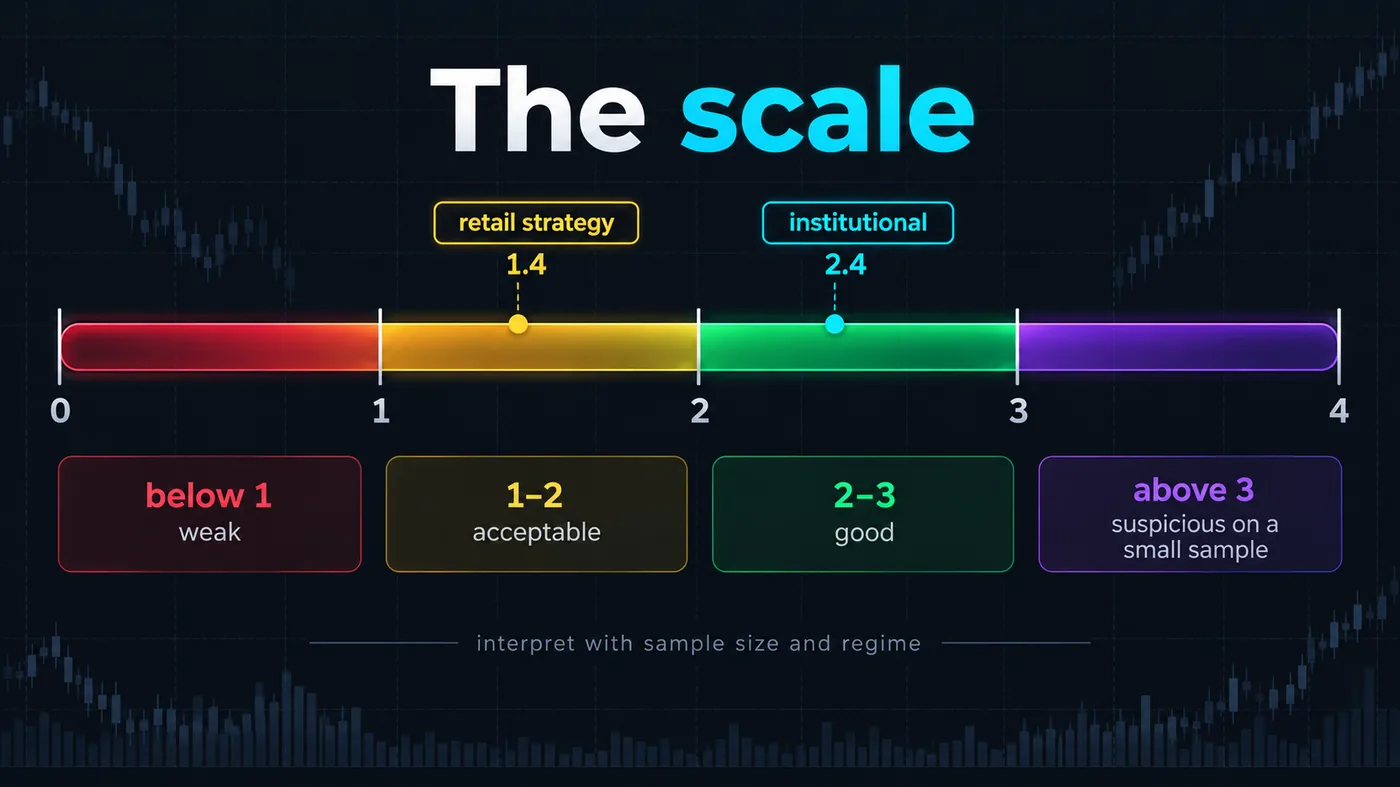
A ilustração de medidor neste guia é a escala honesta:
| Sortino (anualizado) | Leitura |
|---|---|
| Abaixo de 1 | Fraco — a baixa é grande em relação ao retorno excedente |
| 1 – 2 | Aceitável para uma estratégia de varejo; a maioria dos sistemas reais e sustentáveis vive aqui |
| 2 – 3 | Bom — retorno forte para a dor assumida; nível institucional se a amostra for grande |
| Acima de 3 | Suspeito em uma amostra pequena; geralmente overfitting, uma janela curta de bull market ou uma estratégia que ainda não encontrou seu regime ruim |
A comparação de benchmark: o Sortino de longo prazo do S&P 500 fica aproximadamente em 1.0–1.3, dependendo da janela; uma estratégia que não consegue superar isso após custos não vale as horas gastas. E o Sortino deve ser lido junto do maximum drawdown e da contagem de trades — 2.5 em quarenta trades é coincidência, em quatrocentos é resultado. Nosso guia de trading quantitativo cobre como ler as estatísticas de um backtest em conjunto.
Como Sortino se compara a Sharpe, Calmar e profit factor?
| Índice | Numerador | Denominador | Melhor para |
|---|---|---|---|
| Sharpe | Retorno excedente | Toda volatilidade | Comparar estratégias suaves e simétricas |
| Sortino | Retorno excedente | Downside deviation | Estratégias assimétricas (tendência, estrutura) — o índice do trader |
| Calmar | Retorno anual | Maximum drawdown | A pergunta de pior caso: quanta dor pelo retorno |
| Profit factor | Lucro bruto | Perda bruta | Qualidade por trade; 1.5–2 é saudável |
Use Sortino e Calmar juntos para uma estratégia de trading: Sortino para o mês ruim típico, Calmar para a pior sequência. Sharpe continua sendo o número que as instituições citam, então conheça o seu, mas não otimize para ele se os picos da sua estratégia estiverem do lado certo.
Como usar o índice Sortino na prática?
- Exporte os retornos do journal ou do backtest — mensais para swing, diários para intraday.
- Escolha o alvo — a taxa livre de risco para um número honesto, zero para uma leitura rápida.
- Calcule Sortino e Sharpe juntos — a distância entre eles mostra de que lado está a sua volatilidade.
- Compare com o benchmark e com o seu próprio maximum drawdown.
- Refaça trimestralmente — um Sortino caindo com um Sharpe estável significa que as perdas estão ficando maiores em relação aos ganhos, que é o primeiro sinal estatístico de uma edge se deteriorando; o guia de Monte Carlo cobre como é uma variação "normal".
Como calcular Sortino em retornos mensais reais?
Uma estratégia de estrutura no ouro, doze meses de retornos mensais após custos: +4.1, −1.8, +6.3, +0.9, −2.4, +3.7, −1.1, +8.2, +2.0, −2.9, +5.4, +1.6 (por cento). Retorno médio mensal de 2.0%; alvo na taxa livre de risco a 0.4% ao mês. Déficits abaixo do alvo: os cinco meses negativos e nenhum dos positivos, elevados ao quadrado e tirada a média sobre todos os doze meses, depois a raiz quadrada: downside deviation ≈ 1.1%. Sortino = (2.0 − 0.4) ÷ 1.1 ≈ 1.45 mensal, ≈ 5.0 anualizado. Sharpe na mesma série: desvio padrão total ≈ 3.4%, Sharpe ≈ 0.47 mensal, ≈ 1.6 anualizado. A distância entre 5.0 e 1.6 é a assimetria da estratégia — os meses de +8.2 e +6.3 inflam o denominador do Sharpe e deixam o do Sortino intacto. E a nota honesta: doze meses é pouco demais; 5.0 é um número para recalcular depois de trinta e seis, não para citar.
Como calcular downside deviation?
- Escolha o alvo T (a taxa livre de risco por período, ou zero).
- Para cada período, calcule o déficit: max(0, T − retorno). Períodos acima do alvo contribuem com zero.
- Eleve cada déficit ao quadrado.
- Calcule a média dos quadrados sobre todos os períodos — incluindo os zeros — não apenas sobre os perdedores; essa é a convenção que torna o Sortino comparável entre estratégias.
- Tire a raiz quadrada. Essa é a downside deviation.
Fazer a média apenas sobre períodos perdedores, como algumas planilhas fazem, aproximadamente dobra o desvio e reduz o índice pela metade; diga qual convenção você usou ao citar um número.
O checklist do Sortino
- Retornos por período após todos os custos — spread, comissão, funding, financiamento.
- Um alvo declarado, idealmente a taxa livre de risco.
- Pelo menos cem períodos, ou várias centenas de trades.
- Sharpe ao lado — a distância é a assimetria.
- Maximum drawdown e Calmar ao lado dos dois — a pior sequência, não apenas o mês ruim típico.
- Recalculado trimestralmente; um Sortino caindo com Sharpe estável é o primeiro sinal de deterioração.
Sortino é o índice do trader porque faz a pergunta do trader: quão ruins foram os meses ruins em relação ao que você ganhou. Calcule-o ao lado do Sharpe — a distância é a sua assimetria — e ao lado do Calmar e do drawdown; use a taxa livre de risco como alvo, cem períodos como mínimo e refaça trimestralmente, porque um Sortino em queda é o primeiro número que percebe uma edge se deteriorando.
◆ Checagem interativa
Você sabe pelo que ele divide?
Perguntas que traders fazem sobre o índice Sortino
Sim, dentro do razoável: acima de 2 é bom para uma estratégia de varejo. Acima de 3 em uma amostra pequena geralmente é sinal de que a estratégia ainda não encontrou seu regime ruim, não sinal de genialidade.
Sharpe divide o retorno excedente pela volatilidade total; Sortino divide apenas pela downside deviation. Sortino não penaliza a volatilidade de alta, então descreve estratégias assimétricas de forma mais justa.
A taxa livre de risco (um rendimento de Treasury de curto prazo) para um número comparável com índices publicados; zero para uma leitura interna rápida. Declare qual você usou.
Períodos suficientes para que a downside deviation seja estimada a partir de mais do que um punhado de períodos ruins — cem períodos no mínimo; várias centenas de trades se você calcular por trade.
Aproximadamente 1.0–1.3 anualizado em janelas longas, variando conforme o período; é o benchmark que uma estratégia precisa superar após custos.
O track record publica os trades e os múltiplos de R; a calculadora nesta página calcula o Sortino a partir de qualquer série de retornos, incluindo essa, para que você possa rodar por conta própria em vez de aceitar um número citado.
Calcule a média dos retornos (R), escolha um alvo (T), calcule o déficit de cada período como MAX(0, T − retorno), eleve ao quadrado, calcule a média sobre todos os períodos, tire a raiz quadrada (downside deviation), então (R − T) ÷ DD, vezes a raiz quadrada dos períodos por ano para anualizar.
Números reportados por fundos bem avaliados se concentram em torno de 1.5–3 em janelas longas; qualquer coisa muito acima disso em uma janela curta geralmente é uma estratégia que ainda não encontrou seu regime ruim.
Sim — quando o retorno médio fica abaixo do alvo. Um Sortino negativo significa que a estratégia não atingiu seu alvo, qualquer que tenha sido sua baixa.
Porque a downside deviation é estimada a partir dos poucos períodos perdedores; com menos de cem períodos, um mês ruim mexe muito no número. Reporte-o com o tamanho da amostra.
Para estratégias assimétricas — tendência, estrutura, venda de opções — ele é a medida mais justa; para estratégias suaves e simétricas, os dois concordam. Instituições ainda citam Sharpe, então conheça ambos.
O track record publica os trades e múltiplos de R; a calculadora aqui calcula Sortino a partir de qualquer série de retornos, incluindo essa, para que você possa rodar em vez de aceitar um número.
Referências e guias relacionados
Leia a seguir
- O que é trading quantitativo?
- Simulação de Monte Carlo para trading
- Backtesting de estratégias de trading
- Swing Trading vs Buy-and-Hold
- Position sizing: o guia completo
- Trading journal: guia completo
- Day trading vale a pena?
- Quantum Algo Track Record