Qu’est-ce que le trading quantitatif ? Les stratégies, le workflow et ce qu’un trader particulier peut vraiment utiliser
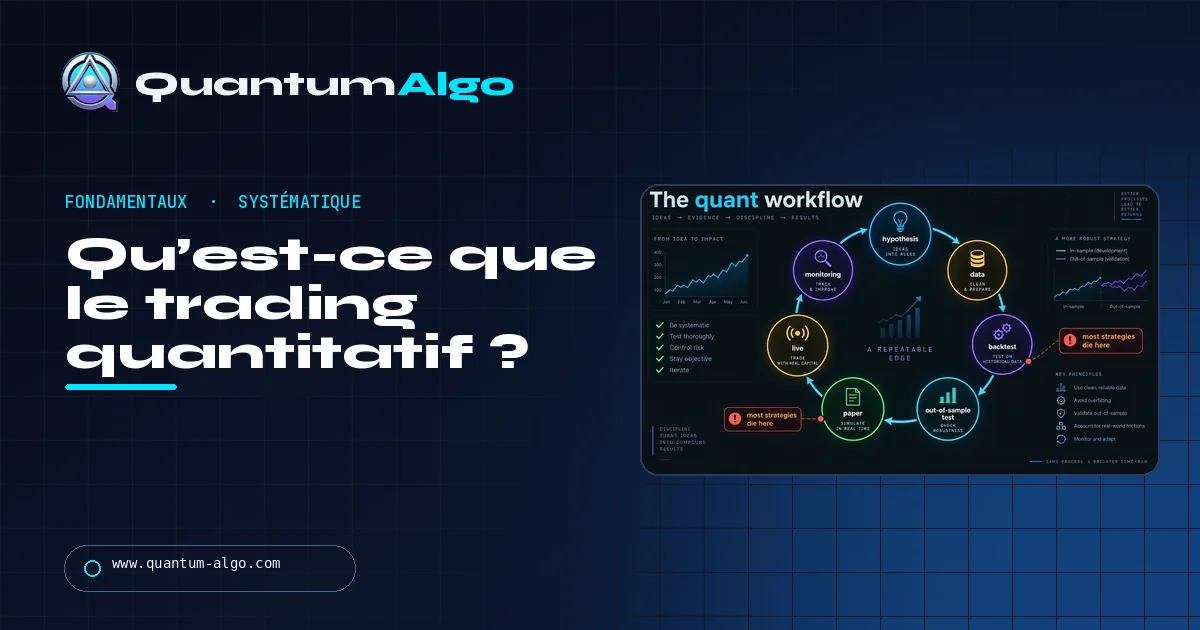
Le trading quantitatif est un trading décidé par des règles dérivées de données et testées statistiquement, plutôt que par le jugement d’une personne sur chaque trade. Une stratégie quant indique exactement quand acheter, vendre et dimensionner la position, et sa valeur est mesurée sur des données hors échantillon avant de risquer de l’argent. Les hedge funds et les systèmes retail fondés sur des règles partagent un même workflow : hypothèse, backtest, hors échantillon, paper, live, suivi.
Le traitement complet : ce qu’est le trading quantitatif et ce qu’il n’est pas, les familles de stratégies du suivi de tendance au market making, la boucle de workflow avec les deux points où la plupart des stratégies meurent, comment lire les statistiques d’un backtest, quantitatif contre systématique contre discrétionnaire dans un seul tableau, un exemple concret qui transforme un Smart Money setup en règle testable, les sept façons dont les backtests vous trompent, les outils, les carrières et ce qu’un trader particulier peut vraiment utiliser. Le vérificateur de statistiques de backtest ci-dessous note tout rapport que vous y collez.
Des indicateurs qui font leurs preuves en public.
Un seul moteur, quatre outils de précision : le Gold (XAU) Scalper, l’institutional Gravity Zone, le Zeno momentum Oscillator et Zeno Stocks pour les actions.
Qu’est-ce que le trading quantitatif ?
Le trading quantitatif est un trading décidé par des règles dérivées de données et testées statistiquement, plutôt que par le jugement d’une personne sur chaque trade. Une stratégie quant indique exactement quand acheter, vendre et dimensionner la position — sous forme de code ou d’ensemble de règles qu’un ordinateur peut suivre — et sa valeur est mesurée sur des données hors échantillon avant de risquer le moindre argent. Cette définition couvre tout, du market making haute fréquence d’un hedge fund au système de tendance fondé sur des règles d’un trader particulier ; ce qui les unit, c’est le workflow, pas les maths. Ce guide est le traitement complet : ce qu’est le trading quantitatif et ce qu’il n’est pas, les familles de stratégies, le workflow qui sépare une stratégie d’un ajustement de courbe, comment lire un backtest, quantitatif contre systématique contre discrétionnaire, les outils et les métiers, et ce qu’un trader particulier peut réalistement emprunter à la discipline.
Comment fonctionne le trading quantitatif, simplement ?
Un trader discrétionnaire regarde un graphique et décide. Un trader systématique suit des règles écrites, mais peut les exécuter à la main. Un trader quant dérive les règles des données, les prouve statistiquement et laisse généralement une machine les exécuter. L’avantage du quant est rarement un signal secret ; c’est le processus — une hypothèse testée honnêtement, dimensionnée par les statistiques, surveillée pour détecter sa dégradation, puis retirée quand les données le disent. C’est aussi pourquoi le trading quantitatif consiste moins à avoir raison qu’à ne pas vous tromper vous-même, et pourquoi la majeure partie de cette page porte sur les façons d’être trompé.
Quelles sont les principales familles de stratégies de trading quantitatif ?
- Suivi de tendance / momentum — acheter ce qui monte, vendre ce qui baisse, selon des règles ; l’ossature des contrats à terme gérés et de l’industrie CTA, avec cinquante ans de données derrière elle. Beaucoup de petites pertes, peu de gros gains, faible corrélation aux actions.
- Retour à la moyenne — parier qu’un prix étiré revient vers une moyenne : pairs trading, arbitrage statistique, retournement court terme sur actions. Beaucoup de petits gains, de grosses pertes occasionnelles ; sensible au régime.
- Market making — coter les deux côtés et gagner le spread, tout en gérant l’inventaire ; exige vitesse et infrastructure ; le domaine des firmes, pas du retail.
- Arbitrage — valoriser la même chose à deux endroits et trader l’écart : arbitrage d’indice, arbitrage crypto entre plateformes, base des contrats à terme. Les avantages sont petits et disparaissent à mesure qu’ils sont trouvés.
- Facteurs / transversal — classer un univers selon des caractéristiques (value, momentum, qualité, volatilité) et détenir le haut contre le bas ; l’investissement quantitatif qui pilote une grande partie de l’argent institutionnel mondial.
- Événementiel et données alternatives — résultats, annonces, flux, sentiment, positionnement ; de plus en plus appris par machine.
- Algorithmes d’exécution — VWAP, TWAP, POV : pas des stratégies de profit, mais des méthodes pour placer de gros ordres à moindre coût ; le travail quantitatif dont la plupart des traders particuliers profitent sans le savoir.
Le trading quantitatif retail vit presque entièrement dans les deux premières familles et dans des versions fondées sur des règles de setups de price action — y compris la structure Smart Money, une fois ses règles rédigées assez précisément pour être testées.
À quoi ressemble le workflow du trading quantitatif ?
L’illustration en boucle de ce guide montre la discipline : hypothèse → données → backtest → test hors échantillon → paper trading → live → suivi → retour à l’hypothèse. Deux points de la boucle sont marqués « la plupart des stratégies meurent ici », et tous deux se trouvent là où ils doivent être.
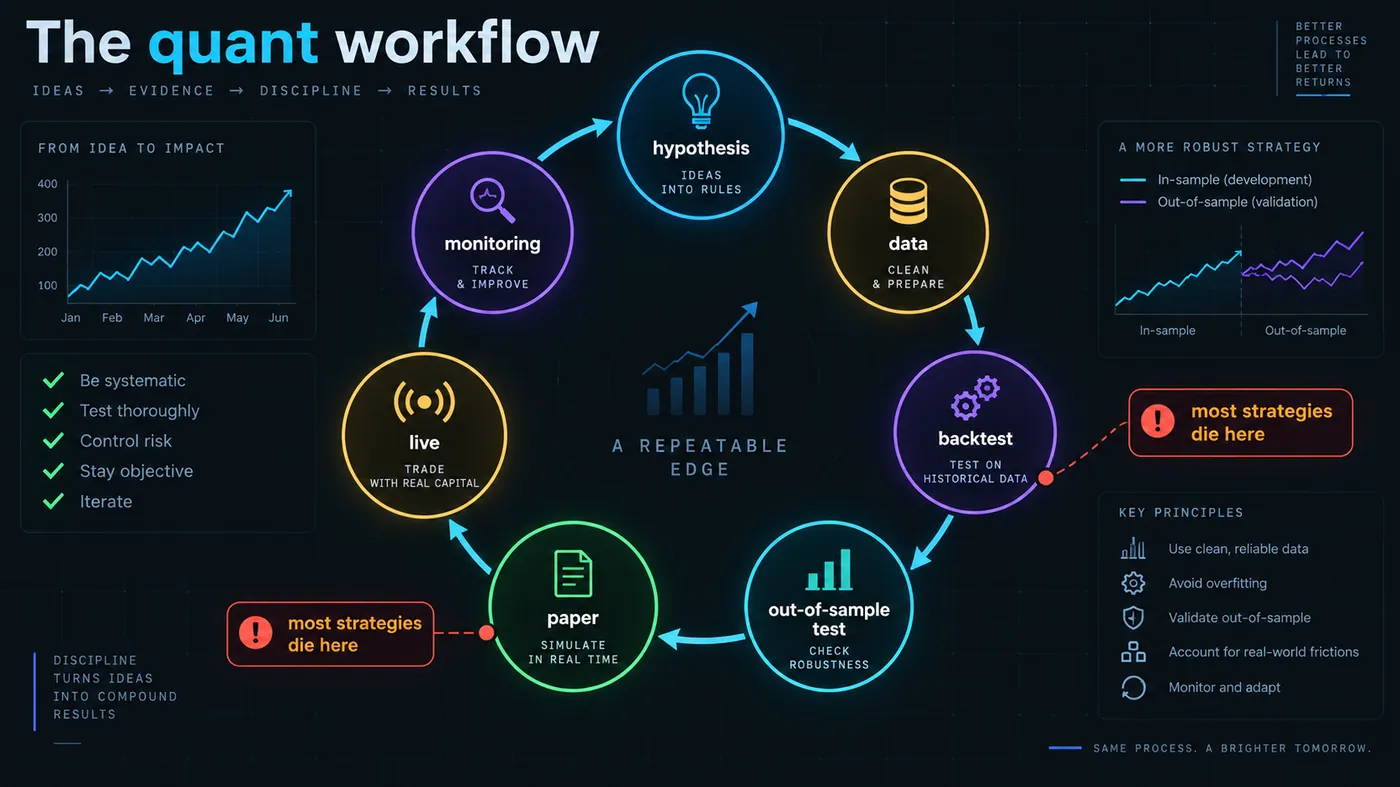
Le premier se situe entre le backtest et le test hors échantillon. Un backtest optimisé sur les données sur lesquelles il est mesuré aura belle allure — c’est ce que fait l’optimisation. Mettre de côté une période que la stratégie n’a jamais vue et la tester dessus est le seul contrôle contre l’ajustement au bruit ; la plupart des stratégies qui semblaient excellentes en échantillon s’effondrent là, et c’est le processus qui fonctionne.
Le second se situe entre le paper trading et le live. Les exécutions, le slippage, la latence et les propres gestes du trader apparaissent pour la première fois ; une stratégie qui a survécu hors échantillon avec des exécutions parfaites peut perdre tout son avantage à l’exécution. L’étape paper — ou une étape live à taille minimale — mesure cet écart avant qu’il ne coûte de l’argent.
Le suivi referme la boucle : les avantages se dégradent lorsque les marchés changent et lorsque d’autres les trouvent, et une stratégie quant comporte une règle indiquant quand la désactiver.
Comment lire un rapport de backtest ?
L’illustration de courbe d’equity dans ce guide montre à quoi ressemble le rapport d’une stratégie, et comment le lire :
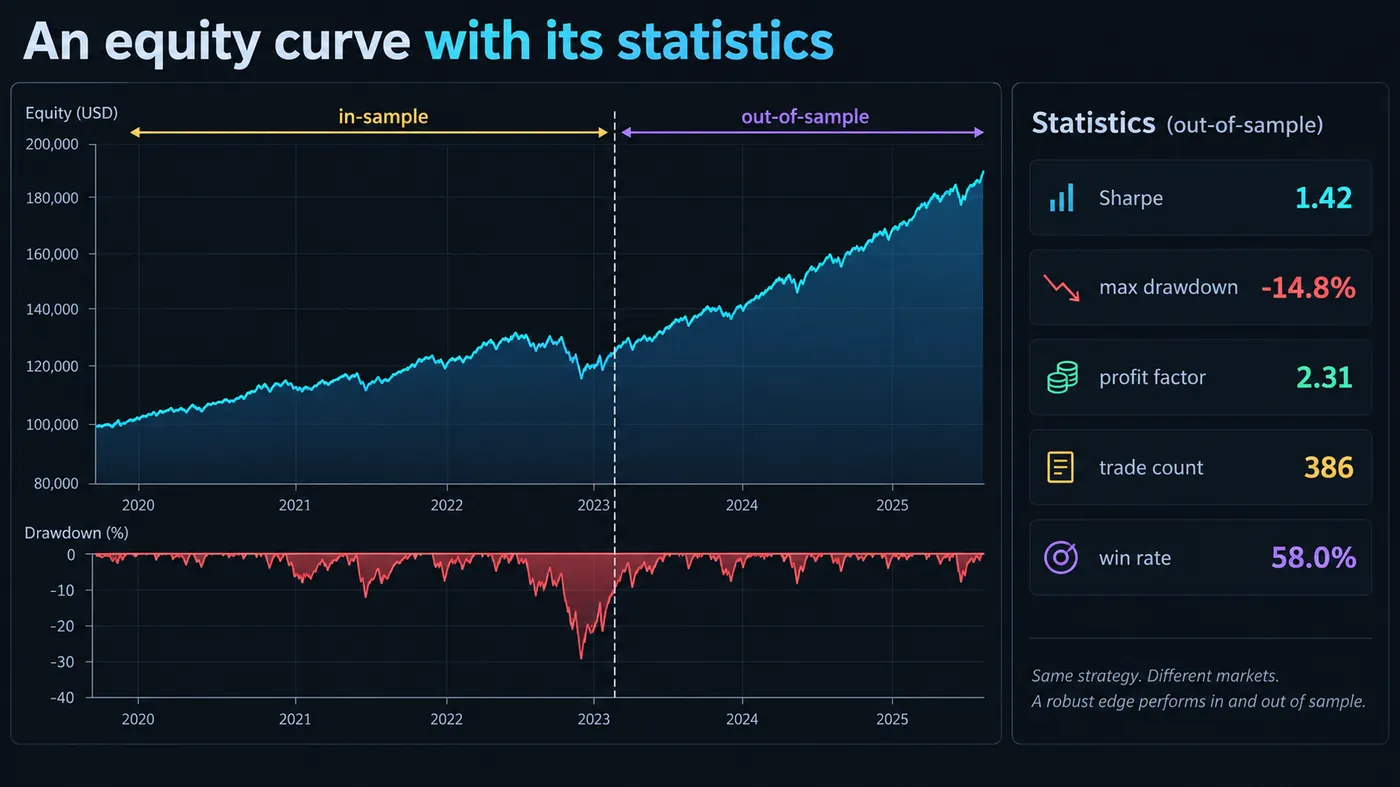
- La courbe elle-même — la régularité compte moins que le fait que la section hors échantillon (marquée) ressemble à la section en échantillon. Une courbe qui s’aplatit ou casse exactement à la séparation a été ajustée.
- Drawdowns (ombrés) — le plus grand est le chiffre que vous devrez supporter ; supposez que le live sera pire.
- Ratio de Sharpe — rendement par unité de volatilité ; au-dessus de 1 est respectable pour une stratégie retail, au-dessus de 2 est suspect sauf si le nombre de trades est élevé.
- Drawdown maximum — comme ci-dessus ; comparez-le au rendement, pas isolément.
- Facteur de profit — profit brut divisé par perte brute ; 1.5–2 est sain, au-dessus de 3 sur un petit échantillon est un avertissement.
- Nombre de trades — sous cent trades, aucune des autres statistiques ne veut dire grand-chose ; le guide Monte Carlo explique pourquoi.
- Taux de réussite — il n’a de sens qu’avec le gain moyen et la perte moyenne ; un taux de réussite de 35% avec des gagnants à 3R bat un taux de réussite de 70% avec des gagnants à 0.4R.
Le panneau de statistiques sur l’illustration indique : Sharpe 1.42, max drawdown −14.8%, facteur de profit 2.31, 386 trades, taux de réussite 58%, hors échantillon signalé. C’est une stratégie qui mérite du paper trading ; ce n’est pas encore une stratégie qui mérite d’être financée.
En quoi le trading discrétionnaire, systématique et quantitatif diffèrent-ils ?
L’illustration en trois colonnes de ce guide sépare ce que les gens confondent :
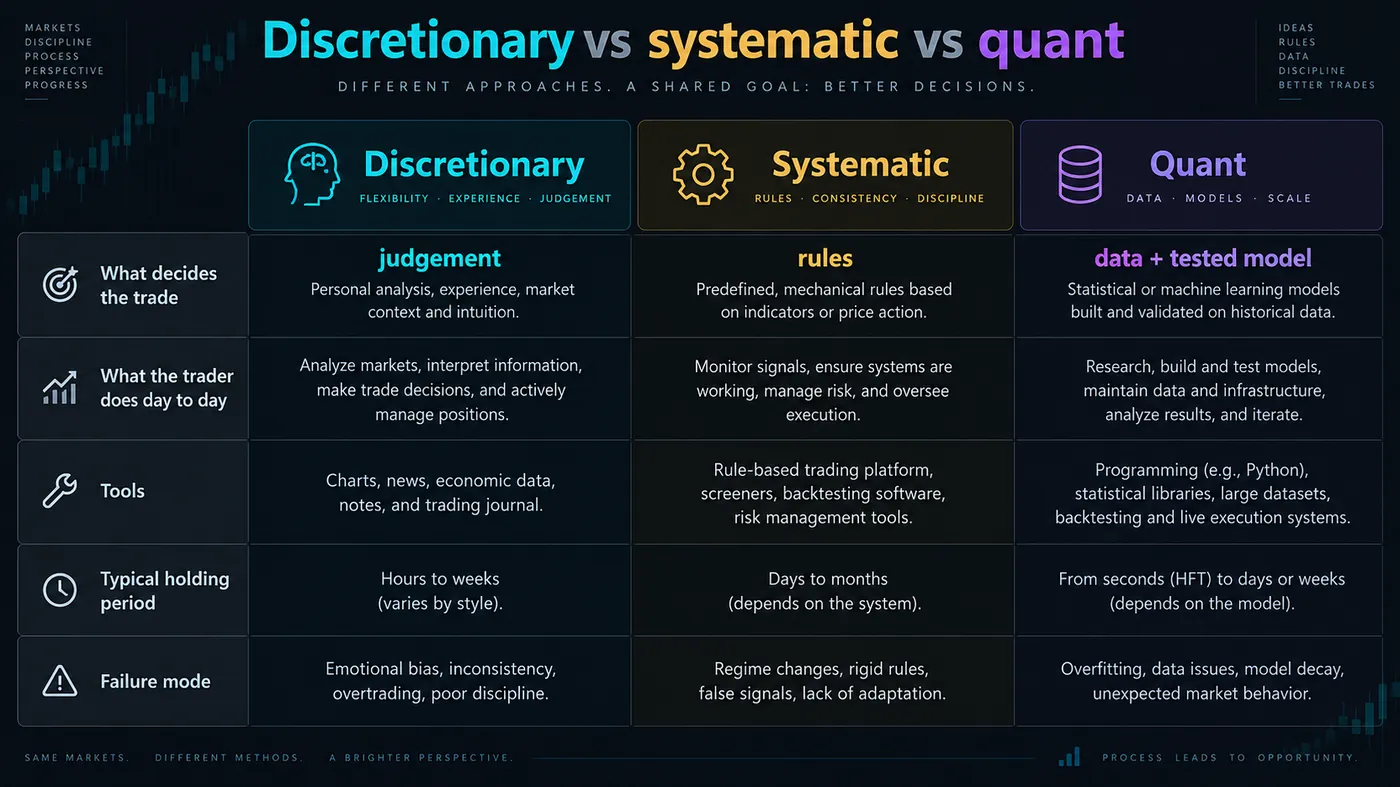
| Discrétionnaire | Systématique | Quant | |
|---|---|---|---|
| Ce qui décide du trade | Le jugement du trader, avec des règles comme guide | Des règles écrites, suivies par le trader | Des règles dérivées des données, testées statistiquement, généralement exécutées par du code |
| Ce que fait le trader | Lit les graphiques, décide, exécute | Suit la checklist, exécute, tient un journal | Recherche, teste, surveille, retire des stratégies |
| Outils | Graphiques, indicateurs, un journal | Graphiques, alertes, une checklist, un journal | Données, backtester, code, API d’exécution |
| Période de détention | Toutes | Toutes | Toutes — des microsecondes aux années |
| Mode d’échec | Émotion, incohérence, trading excessif | Des règles qui n’ont jamais été testées | Overfitting, changement de régime, écart d’exécution |
Smart Money Concepts tel qu’il est enseigné sur ce site est systématique : des règles écrites, suivies par une personne ou par QuantumBot. Il devient quant lorsque les règles sont codées et testées hors échantillon — ce qui correspond exactement au moteur de Zeno, et explique pourquoi son historique public existe.
Que peut utiliser un trader particulier du trading quantitatif ?
Pas l’infrastructure — aucun trader particulier ne rivalise en vitesse avec une société de market-making. Ce qui se transfère, c’est le flux de travail et trois habitudes :
- Écrivez les règles assez précisément pour les tester. « Acheter le retest de l’order block après un balayage » est une règle systématique ; « acheter lorsque la dernière clôture baissière avant un displacement d’au moins 2 ATR est retestée dans les 20 bougies, stop à 0.5 ATR au-delà, objectif sur le swing précédent » est une règle quant.
- Testez hors échantillon. Le Strategy Tester de TradingView, Python ou le bar replay avec une période mise de côté ; nos guides sur le backtesting et le backtesting TradingView montrent comment faire.
- Dimensionnez selon les statistiques, et surveillez. Risque fixe fractionnaire à partir de l’expectancy mesurée et du drawdown ; une règle pour savoir quand la stratégie est désactivée. Le guide Monte Carlo couvre l’arithmétique.
Exemple pratique : transformer un setup Smart Money en règle quant
Le setup, tel qu’un trader discrétionnaire le décrirait : « après un balayage d’un plus bas récent, attendre un change of character, puis acheter le retest de l’order block avec un stop sous le balayage et un objectif sur le haut du range. »
Le même setup sous forme de règle quant, assez précise pour être testée :
- Univers et timeframe : EURUSD, GBPUSD, XAUUSD ; bougies de 15 minutes ; sessions de Londres et de New York uniquement (07:00–20:00 UTC).
- Balayage : une bougie dont le plus bas est inférieur au plus bas le plus bas des 20 bougies précédentes d’au moins 0.1 ATR(14) et dont la clôture repasse au-dessus de ce plus bas précédent.
- Change of character : dans les 12 bougies suivantes, une clôture au-dessus du plus haut le plus haut des 6 bougies précédant la bougie de balayage.
- Order block : la dernière bougie avec une clôture inférieure à son ouverture dans les 8 bougies précédant la bougie de change of character.
- Entry : un ordre limite au plus haut de l’order block, valable pendant 20 bougies ; annulé s’il n’est pas touché.
- Stop : 0.5 ATR(14) sous le plus bas de la bougie de balayage. Objectif : le plus haut le plus haut des 20 bougies avant le balayage. Risque : 1% du capital par trade, avec une position dimensionnée à partir de la distance du stop.
- Filtres : aucune entry dans les 30 minutes autour des publications programmées à fort impact ; maximum une position ouverte par symbole.
Chaque clause est une décision que la version discrétionnaire laissait au jugement, et chacune peut être modifiée et mesurée. Backtesté sur 2019–2023 en échantillon et 2024–2025 hors échantillon, un ensemble de règles comme celui-ci conserve ses statistiques sur la séparation, ou ne les conserve pas — et s’il ne les conserve pas, la conclusion honnête est que le jugement du trader discrétionnaire faisait un travail que l’ensemble de règles n’a pas capturé, ce qui est déjà une découverte. C’est la boucle : la règle est l’hypothèse ; la séparation hors échantillon est l’expérience.
Quelles sont les sept façons dont les traders quant se trompent eux-mêmes ?
La littérature du trading quantitatif porte surtout sur ces points, car c’est là que l’argent disparaît :
- Overfitting — ajuster les paramètres jusqu’à ce que le passé paraisse parfait. Le remède consiste à réduire le nombre de paramètres et à garder une période hors échantillon intacte.
- Biais d’anticipation — utiliser dans le test une information qui n’était pas disponible au moment concerné (une clôture avant la clôture de la bougie, une série de données révisée). Subtil et courant dans les backtests construits à la main.
- Biais de survivance — tester sur les composantes actuelles d’un indice ou sur les coins cotées aujourd’hui, ce qui exclut tout ce qui a échoué. Les résultats sont embellis par les disparus.
- Ignorer les coûts — spread, commission, slippage, funding, financement. Une stratégie qui trade souvent peut perdre tout son edge ici ; le test doit facturer des coûts réalistes par trade.
- Petits échantillons — les statistiques issues de quarante trades sont du bruit. Des centaines constituent un début ; le guide Monte Carlo montre l’ampleur des bandes de confiance.
- Dépendance au régime — une stratégie testée uniquement sur un marché haussier, ou uniquement sur le cycle crypto post-2020, a été testée sur un seul régime. Couvrez au moins un exemple de chaque.
- Tests multiples — essayez cent idées et l’une aura l’air brillante par hasard. Tenez le compte de ce qui a été essayé ; décotez le gagnant en conséquence.
Chacun de ces points rend un backtest meilleur que la stratégie ne l’est réellement. Aucun ne le rend pire, ce qui explique pourquoi le sens de l’erreur est toujours le même et pourquoi les résultats en live déçoivent.
Comment les quants gèrent-ils le risque, le dimensionnement et les portefeuilles de stratégies ?
Une seule stratégie quant est un pari sur le maintien d’un edge ; un portefeuille de stratégies non corrélées est la réponse institutionnelle au changement de régime. Les traders particuliers peuvent en appliquer une version : une règle de tendance et une règle de retour à la moyenne sur différents marchés, dimensionnées de façon à ce que chacune contribue un risque similaire, et surveillées séparément. Le dimensionnement au sein d’une stratégie est fixe fractionnaire à partir de l’expectancy mesurée — jamais plus que la fraction Kelly et généralement entre un quart et la moitié de celle-ci — et une stratégie est désactivée lorsque son drawdown en live dépasse ce que la distribution Monte Carlo du backtest rendait plausible. Ces deux règles — dimensionner à partir des statistiques, retirer sur preuve statistique — constituent l’essentiel du Gestion du risque quant à l’échelle du particulier, et ce sont les deux règles que les traders discrétionnaires sautent le plus souvent.
De quels outils avez-vous besoin pour le trading quantitatif ?
- TradingView Pine Script — des stratégies avec un testeur intégré ; le chemin le plus rapide d’une idée de graphique à une règle testée.
- Python — pandas, frameworks de backtesting (Backtrader, vectorbt, classe Zipline), API de courtiers et d’exchanges ; la norme pour tout ce qui va au-delà de Pine.
- QuantConnect / LEAN — recherche cloud et déploiement live avec données institutionnelles ; passé en revue parmi les plateformes sur ce site.
- NinjaTrader (C#), MetaTrader (MQL), cTrader (C#) — environnements de stratégie natifs des plateformes, avec leurs propres testeurs.
- Données — l'historique propre à l'exchange pour les cryptos, les données CME pour les futures, les données de fournisseurs pour les actions ; la qualité des données limite la qualité du test.
Comment construire une carrière dans le trading quantitatif ?
Les rôles quant — chercheur quantitatif, développeur quant, trader quant — se trouvent dans les hedge funds, les sociétés de prop trading, les banques et les gestionnaires d'actifs, et ils recrutent sur les mathématiques, les statistiques, la programmation et, de plus en plus, le machine learning plutôt que sur l'expérience en trading. Le parcours passe par un diplôme quantitatif, des compétences de code démontrables et des projets qui montrent que le workflow ci-dessus a été mené honnêtement. C'est une carrière différente du trading retail et de l'essentiel de ce qu'enseigne ce site ; le point commun est la discipline, pas le métier.
Où se situe Quantum Algo
Zeno est un ensemble de règles codé, testé et surveillé — la version quant des Smart Money Concepts — et le track record en est la preuve out-of-sample publique : des appels publics publiés avec stop et objectifs avant le résultat, et 160 signaux clôturés comptabilisés : 120 gains, 40 pertes. QuantumBot est la couche d'exécution qui supprime l'écart entre papier et réel pour les abonnés qui veulent que les règles soient exécutées sans avoir les mains sur le ticket. Aucun des deux ne prédit ; tous deux exécutent un edge testé et le rapportent, ce qui a toujours été le trading quantitatif.
Le trading quantitatif est davantage un workflow qu'une formule : énoncer les règles afin qu'elles puissent être testées, les tester sur des données qu'elles n'ont jamais vues, dimensionner à partir des statistiques, surveiller la dégradation et retirer la stratégie sur preuve. La plupart des stratégies meurent aux deux points de contrôle honnêtes, et les sept façons de se tromper soi-même pointent toutes dans la même direction. Un trader retail peut emprunter les habitudes sans l'infrastructure — et le registre public de Zeno montre à quoi ressemble l'étape out-of-sample au grand jour.
◆ Vérification interactive
Stratégie ou curve-fit ?
Questions fréquentes sur le trading quantitatif
Aussi rentable que l'edge testé, et le workflow est ce qui le garde honnête. Les fonds quant institutionnels figurent parmi les plus régulièrement rentables de la finance ; les stratégies quant retail sont rentables lorsqu'elles survivent aux tests out-of-sample et que leur sizing repose sur leurs statistiques, et elles ne le sont pas lorsqu'elles sont des curve-fits.
Pour le travail quant institutionnel, oui — au moins Python. Pour le retail, Pine Script sur TradingView permet déjà d'aller loin, et le bar replay avec une période mise de côté est un test out-of-sample manuel qui ne nécessite aucun code.
Le trading algorithmique désigne tout trading exécuté par un programme ; le trading quantitatif est un trading dont les règles ont été dérivées et validées à partir des données. La plupart du trading quantitatif est algorithmique ; tout le trading algorithmique n'est pas quant — un algorithme peut exécuter une règle non testée.
Au-dessus de 1, c'est respectable pour une stratégie retail, 1.5–2 est solide, et au-dessus de 2–3 sur un petit échantillon signifie généralement du surajustement. Évaluez-le avec le drawdown et le nombre de trades.
Pas plus que pour n'importe quel trading — le workflow coûte du temps, pas du capital. Les stratégies institutionnelles ont besoin d'échelle parce que leurs edges sont minuscules ; une stratégie retail de tendance ou de structure à 1% de risque fonctionne sur tout compte qui peut dimensionner correctement.
Zeno est un ensemble de règles codé et testé, avec un historique out-of-sample public, exécuté par QuantumBot pour les abonnés qui veulent l'automatiser. Il ne prédit pas ; il applique des règles testées et rapporte chaque résultat.
Recherche : formuler des hypothèses, nettoyer les données, lancer des backtests et des tests out-of-sample, lire les statistiques, surveiller les stratégies live pour détecter leur dégradation et les retirer. Très peu de ce travail consiste à regarder un graphique.
Non. Le trading haute fréquence est une famille de stratégies quant (market making et arbitrage de latence) qui nécessite vitesse et infrastructure ; la plupart du trading quantitatif — tendance, retour à la moyenne, investissement factoriel — conserve les positions de quelques heures à plusieurs mois.
Le workflow, oui : Pine Script ou Python, un backtester, une période mise de côté et la discipline de la respecter. Le travail quant institutionnel exige un diplôme quantitatif et un vrai niveau de code ; le travail quant retail exige les bonnes habitudes.
Le suivi de tendance fondé sur des règles et les setups de structure sur des marchés liquides — les familles qui ont les preuves les plus longues et des coûts qu'un compte retail peut supporter. Le market making et l'arbitrage sont pour les sociétés.
Références et guides associés
Lire ensuite
- Backtesting des stratégies de trading
- Guide du backtesting sur TradingView
- Simulation de Monte Carlo pour le trading
- Trading algorithmique pour débutants
- Qu'est-ce qu'un bot de trading ?
- Qu'est-ce que le trading institutionnel ?
- Qu'est-ce qu'un CTA ?
- L'IA peut-elle prédire le marché actions ?
Sources faisant autorité
- CFA Institute : backtesting et simulation
- QuantConnect : documentation LEAN
- TradingView : stratégies Pine Script
- SEC : systèmes de trading automatisés
- CME Group : introduction aux futures (contexte managed-futures)
- Bailey, Borwein, López de Prado & Zhu : "Pseudo-Mathematics and Financial Charlatanism" (surajustement de backtest)