Qué es el trading cuantitativo: las estrategias, el workflow y lo que un trader retail puede usar de verdad
El trading cuantitativo es trading decidido por reglas derivadas de datos y probadas estadísticamente, no por el juicio de una persona en cada operación. Una estrategia quant define exactamente cuándo comprar, vender y dimensionar, y su valor se mide en datos out-of-sample antes de arriesgar dinero. Los hedge funds y los sistemas retail basados en reglas comparten un workflow: hipótesis, backtest, out-of-sample, paper, live, monitoreo.
El tratamiento completo: qué es y qué no es el quant trading, las familias de estrategias desde trend following hasta market making, el bucle de workflow con los dos puntos donde mueren la mayoría de estrategias, cómo leer las estadísticas de un backtest, quant frente a sistemático frente a discrecional en una tabla, un ejemplo desarrollado que convierte un setup de Smart Money en una regla testeable, las siete formas en que los backtests te engañan, las herramientas, las carreras profesionales y lo que un trader retail puede usar de verdad. El verificador de estadísticas de backtest de abajo puntúa cualquier informe que pegues.
Indicadores que se demuestran en público.
Un motor, cuatro herramientas de precisión: el Gold (XAU) Scalper, la Gravity Zone institucional, el Zeno momentum Oscillator y Zeno Stocks para acciones.



Qué es el trading cuantitativo
El trading cuantitativo es trading decidido por reglas derivadas de datos y probadas estadísticamente, no por el juicio de una persona en cada operación. Una estrategia quant define exactamente cuándo comprar, vender y dimensionar — como código o como un conjunto de reglas que una computadora puede seguir — y su valor se mide en datos out-of-sample antes de arriesgar dinero. Esa definición cubre desde el market making de alta frecuencia de un hedge fund hasta el sistema de trend following basado en reglas de un trader retail; lo que los une es el workflow, no las matemáticas. Esta guía es el tratamiento completo: qué es y qué no es el quant trading, las familias de estrategias, el workflow que separa una estrategia de un curve-fit, cómo leer un backtest, quant frente a sistemático frente a discrecional, las herramientas y los trabajos, y lo que un trader retail puede tomar prestado de forma realista de la disciplina.
Cómo funciona el quant trading, en palabras simples
Un trader discrecional mira un gráfico y decide. Un trader sistemático sigue reglas escritas, pero puede ejecutarlas a mano. Un trader quant deriva las reglas de los datos, las demuestra estadísticamente y normalmente deja que una máquina las ejecute. La ventaja del quant rara vez es una señal secreta; es el proceso: una hipótesis probada con honestidad, dimensionada por las estadísticas, monitoreada por deterioro y retirada cuando los datos lo dicen. Por eso el quant trading trata menos de tener razón y más de no engañarte a ti mismo, y por eso gran parte de esta página va sobre las formas de dejarse engañar.
Cuáles son las principales familias de estrategias de trading cuantitativo
- Trend following / momentum — comprar lo que ha estado subiendo y vender lo que ha estado cayendo, con reglas; la columna vertebral de los managed futures y la industria CTA, con cincuenta años de datos detrás. Muchas pérdidas pequeñas, pocas ganancias grandes, baja correlación con acciones.
- Mean reversion — apostar a que un precio estirado vuelve hacia una media: pairs trading, arbitraje estadístico, reversión de corto plazo en acciones. Muchas ganancias pequeñas, pérdidas grandes ocasionales; sensible al régimen.
- Market making — cotizar ambos lados y ganar el spread, gestionando inventario; requiere velocidad e infraestructura; es dominio de firmas, no de retail.
- Arbitraje — valorar lo mismo en dos lugares y operar la diferencia: arbitraje de índices, arbitraje cripto entre exchanges, basis de futuros. Las ventajas son pequeñas y desaparecen cuando se descubren.
- Factor / cross-sectional — ordenar un universo por características (valor, momentum, calidad, volatilidad) y mantener lo mejor contra lo peor; la inversión quant que gestiona gran parte del dinero institucional del mundo.
- Event-driven y datos alternativos — earnings, anuncios, flujos, sentimiento, posicionamiento; cada vez más con machine learning.
- Algoritmos de ejecución — VWAP, TWAP, POV: no son estrategias para obtener beneficio, sino para colocar órdenes grandes de forma barata; el trabajo quant del que más se benefician los traders retail sin saberlo.
El quant trading retail vive casi por completo en las dos primeras familias y en versiones basadas en reglas de setups de price action, incluida la estructura de Smart Money, una vez que sus reglas están escritas con suficiente precisión para testearlas.
Cómo es el workflow del quant trading
La ilustración del bucle en esta guía es la disciplina: hipótesis → datos → backtest → prueba out-of-sample → paper trading → live → monitoreo → vuelta a la hipótesis. Dos puntos del bucle están marcados como "la mayoría de estrategias mueren aquí", y ambos están donde deben estar.
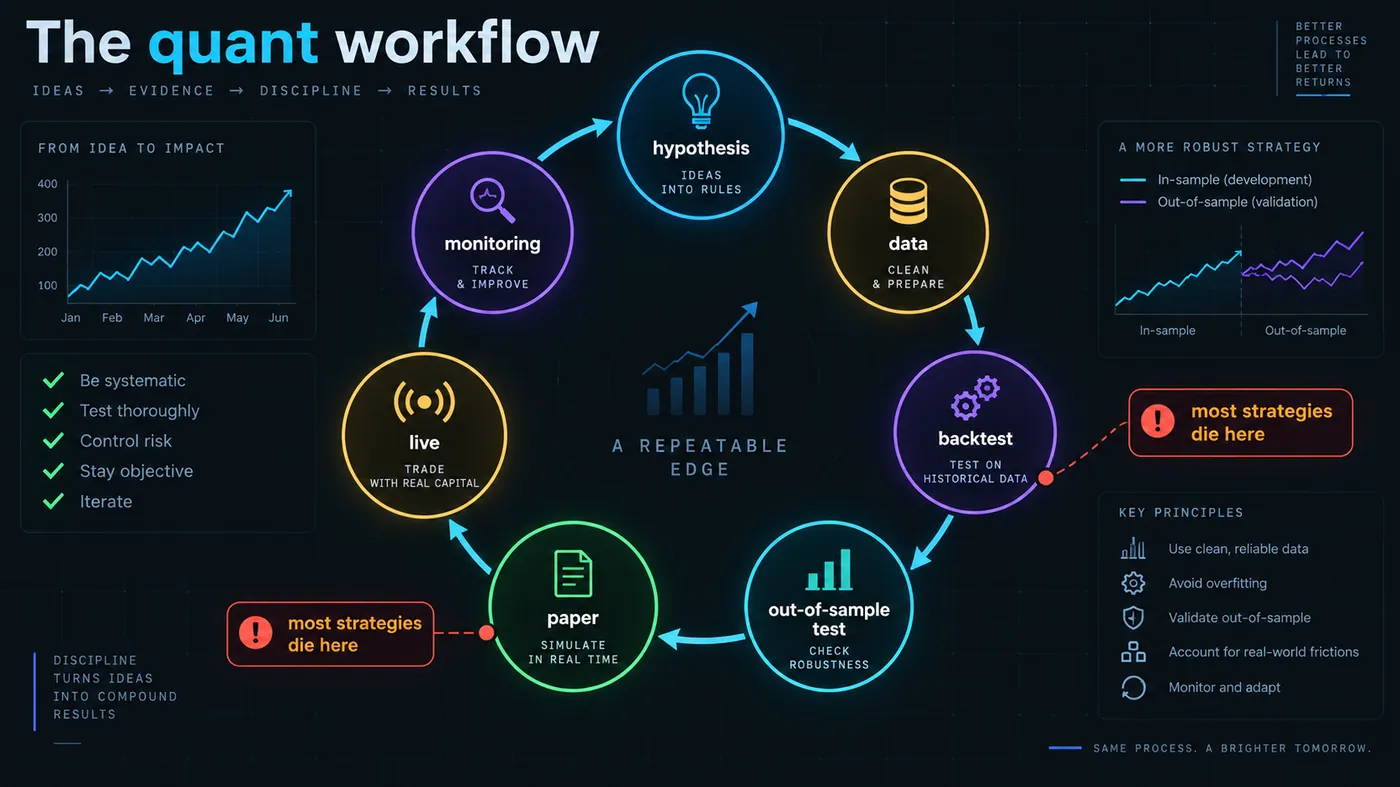
El primero está entre el backtest y la prueba out-of-sample. Un backtest optimizado sobre los mismos datos con los que se mide se verá bien: eso es lo que hace la optimización. Reservar un periodo que la estrategia nunca ha visto y testearla en él es la única comprobación contra haber ajustado ruido; la mayoría de estrategias que parecían excelentes in-sample se rompen ahí, y eso significa que el proceso funciona.
El segundo está entre paper trading y live. Los fills, el slippage, la latencia y las propias manos del trader aparecen por primera vez; una estrategia que sobrevivió out-of-sample con fills perfectos puede perder toda su ventaja en la ejecución. La fase paper — o una fase live con tamaño mínimo — mide esa brecha antes de que cueste dinero.
El monitoreo cierra el bucle: las ventajas se deterioran cuando los mercados cambian y cuando otros las encuentran, y una estrategia quant lleva una regla para apagarla.
Cómo leer un informe de backtest
La ilustración de la equity curve en esta guía muestra cómo se ve el informe de una estrategia y cómo leerlo:
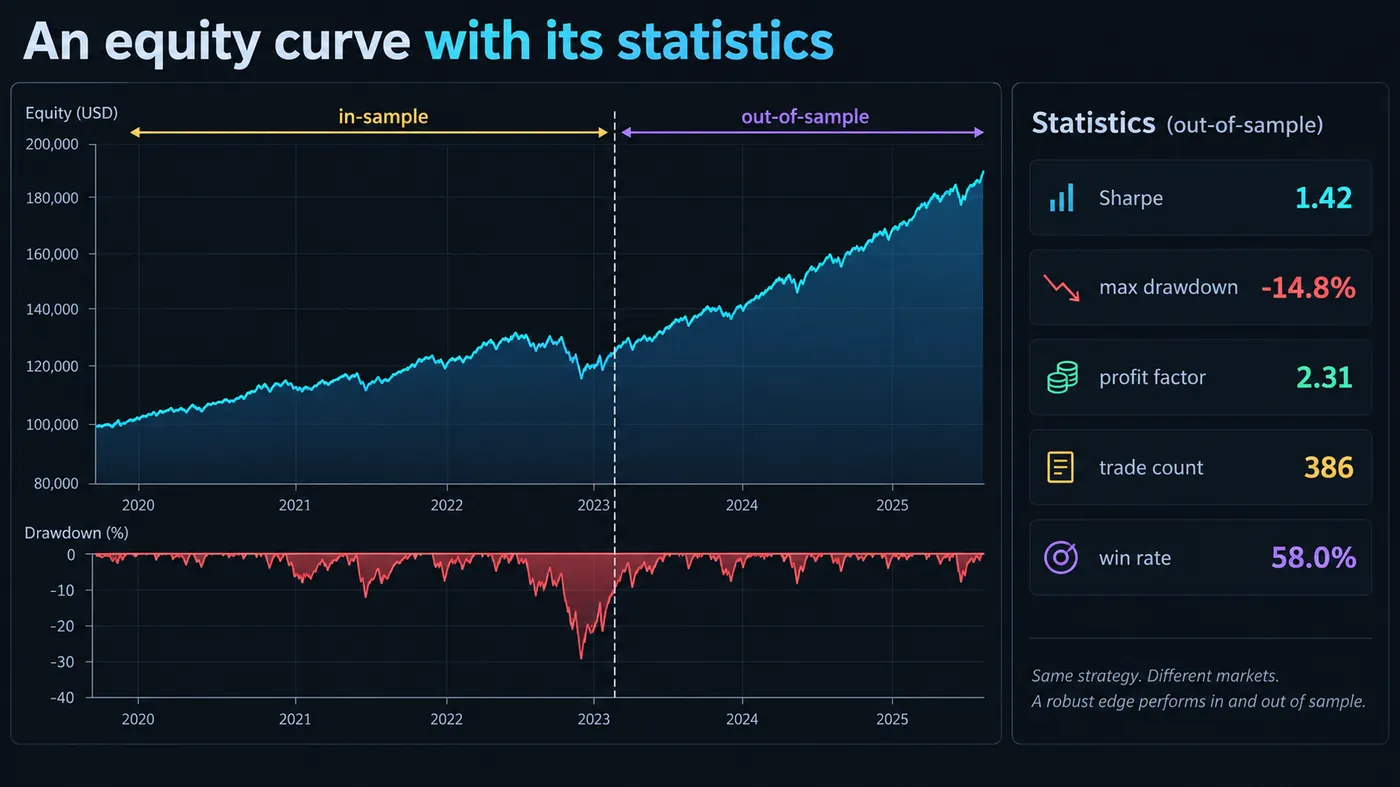
- La curva en sí — la suavidad importa menos que si la sección out-of-sample (marcada) se parece a la sección in-sample. Una curva que se aplana o se rompe justo en la división ha sido ajustada.
- Drawdowns (sombreados) — el mayor es el número que tendrás que aguantar; asume que el live será peor.
- Sharpe ratio — retorno por unidad de volatilidad; por encima de 1 es respetable para una estrategia retail, por encima de 2 es sospechoso salvo que el número de operaciones sea grande.
- Maximum drawdown — como arriba; compáralo con el retorno, no de forma aislada.
- Profit factor — beneficio bruto dividido entre pérdida bruta; 1.5–2 es sano, por encima de 3 en una muestra pequeña es una advertencia.
- Número de operaciones — por debajo de cien operaciones, ninguna de las demás estadísticas significa mucho; la guía de Monte Carlo explica por qué.
- Win rate — solo tiene sentido con la ganancia media y la pérdida media; un win rate de 35% con ganadores de 3R supera a un win rate de 70% con ganadores de 0.4R.
El panel de estadísticas de la ilustración dice: Sharpe 1.42, max drawdown −14.8%, profit factor 2.31, 386 operaciones, win rate 58%, out-of-sample marcado. Es una estrategia que merece paper trading; todavía no es una estrategia que merezca capital.

Automatiza tus operaciones. Deja que Quantum Algo opere por ti.
Cada señal se ejecuta en tu propia cuenta: en tu cuenta, con el plan que tú defines.
En qué se diferencian el trading discrecional, sistemático y quant
La ilustración de tres columnas en esta guía separa lo que la gente suele mezclar:
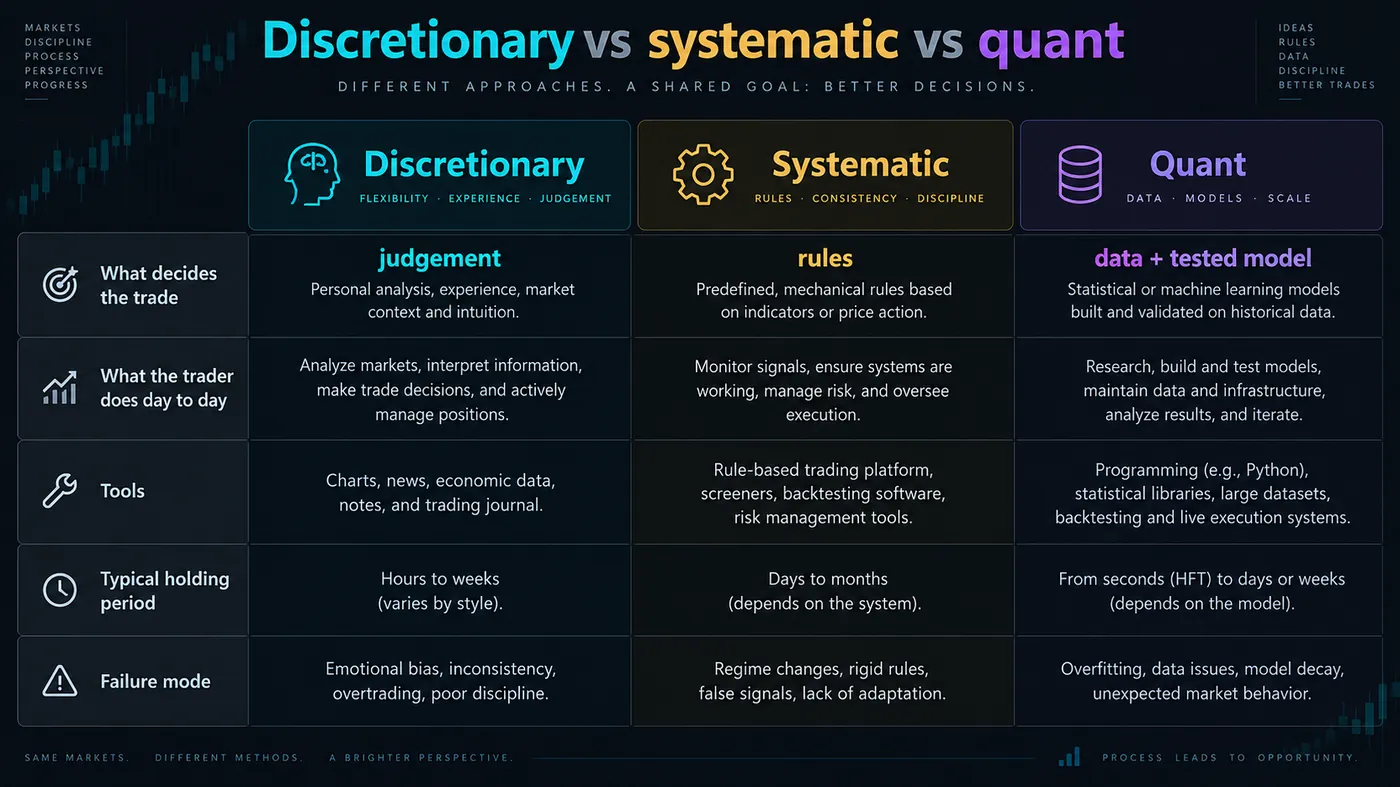
| Discrecional | Sistemático | Quant | |
|---|---|---|---|
| Qué decide la operación | El juicio del trader, con reglas como guía | Reglas escritas, seguidas por el trader | Reglas derivadas de datos, probadas estadísticamente y normalmente ejecutadas por código |
| Qué hace el trader | Lee gráficos, decide, ejecuta | Sigue el checklist, ejecuta, lleva journal | Investiga, testea, monitorea y retira estrategias |
| Herramientas | Gráficos, indicadores, un journal | Gráficos, alertas, un checklist, un journal | Datos, backtester, código, API de ejecución |
| Periodo de mantenimiento | Cualquiera | Cualquiera | Cualquiera — desde microsegundos hasta años |
| Modo de fallo | Emoción, inconsistencia, overtrading | Reglas que nunca fueron testeadas | Overfitting, cambio de régimen, brecha de ejecución |
Smart Money Concepts como se enseña en este sitio es sistemático: reglas escritas, seguidas por una persona o por QuantumBot. Se vuelve quant cuando las reglas se codifican y se prueban out-of-sample, que es exactamente lo que es el motor de Zeno, y por eso existe su historial público.
Qué puede usar un trader retail del quant trading
No la infraestructura: ningún trader retail compite en velocidad con una firma de market making. Lo que sí se transfiere es el workflow y tres hábitos:
- Escribe las reglas con suficiente precisión para testearlas. "Comprar el retest del order block después de un sweep" es una regla sistemática; "comprar cuando la última vela bajista antes de un displacement de al menos 2 ATR se retestea dentro de 20 barras, stop 0.5 ATR más allá, objetivo en el swing previo" es una regla quant.
- Prueba out-of-sample. Strategy Tester de TradingView, Python o bar replay con un periodo reservado; nuestras guías de backtesting y backtesting en TradingView muestran cómo.
- Dimensiona según las estadísticas y monitorea. Riesgo fraccional fijo a partir de la expectancy y el drawdown medidos; una regla para apagar la estrategia. La guía de Monte Carlo cubre la aritmética.
Ejemplo desarrollado: convertir un setup de Smart Money en una regla quant
El setup, como lo describiría un trader discrecional: "después de un sweep de un mínimo reciente, espera un change of character y luego compra el retest del order block con un stop por debajo del sweep y un objetivo en el máximo del rango".
El mismo setup como regla quant, con suficiente precisión para testearlo:
- Universo y timeframe: EURUSD, GBPUSD, XAUUSD; velas de 15 minutos; solo sesiones de Londres y Nueva York (07:00–20:00 UTC).
- Sweep: una vela cuyo mínimo está por debajo del mínimo más bajo de las 20 barras previas por al menos 0.1 ATR(14) y cuyo cierre vuelve a estar por encima de ese mínimo previo.
- Change of character: dentro de las siguientes 12 barras, un cierre por encima del máximo más alto de las 6 barras anteriores a la vela del sweep.
- Order block: la última vela con cierre por debajo de su apertura en las 8 barras anteriores a la vela del change-of-character.
- Entrada: una limit en el máximo del order block, válida durante 20 barras; cancelada si no se toca.
- Stop: 0.5 ATR(14) por debajo del mínimo de la vela del sweep. Objetivo: el máximo más alto de las 20 barras anteriores al sweep. Riesgo: 1% del equity por operación, con la posición dimensionada desde la distancia del stop.
- Filtros: sin entradas dentro de los 30 minutos de publicaciones programadas de alto impacto; máximo una posición abierta por símbolo.
Cada cláusula es una decisión que la versión discrecional dejaba al juicio, y cada una puede variarse y medirse. Backtesteado en 2019–2023 in-sample y 2024–2025 out-of-sample, un conjunto de reglas como este mantiene sus estadísticas a través de la división o no las mantiene; y si no lo hace, la conclusión honesta es que el juicio del trader discrecional estaba haciendo un trabajo que el conjunto de reglas no ha capturado, lo cual ya es un hallazgo. Ese es el bucle: la regla es la hipótesis; la división out-of-sample es el experimento.
Cuáles son las siete formas en que los traders quant se engañan a sí mismos
La literatura del quant trading trata sobre todo de esto, porque aquí es donde se va el dinero:
- Overfitting — ajustar parámetros hasta que el pasado se ve perfecto. La cura es usar menos parámetros y un periodo out-of-sample intacto.
- Look-ahead bias — usar en la prueba información que no estaba disponible en ese momento (un cierre antes de que la vela cerrara, una serie de datos revisada). Sutil y común en backtests construidos a mano.
- Survivorship bias — testear sobre los componentes actuales de un índice o las monedas listadas hoy, lo que excluye todo lo que falló. Los resultados quedan favorecidos por los muertos.
- Ignorar costes — spread, comisión, slippage, funding, financiación. Una estrategia que opera a menudo puede perder toda su ventaja aquí; el test debe cargar costes realistas por operación.
- Muestras pequeñas — las estadísticas de cuarenta operaciones son ruido. Cientos son un comienzo; la guía de Monte Carlo muestra lo anchas que son las bandas de confianza.
- Dependencia del régimen — una estrategia testeada solo en un mercado alcista, o solo en el ciclo cripto posterior a 2020, se ha testeado en un único régimen. Cubre al menos uno de cada tipo.
- Pruebas múltiples — prueba cien ideas y una parecerá brillante por azar. Lleva la cuenta de lo que se probó; descuenta al ganador en consecuencia.
Cada una de estas cosas hace que un backtest se vea mejor de lo que es la estrategia. Ninguna hace que se vea peor, por eso la dirección del error siempre es la misma y por eso los resultados live decepcionan.
Cómo gestionan los quants el riesgo, el sizing y las carteras de estrategias
Una sola estrategia quant es una apuesta a que una ventaja se mantiene; una cartera de estrategias no correlacionadas es la respuesta institucional al cambio de régimen. Los traders retail pueden hacer una versión: una regla de trend y una regla de mean reversion en mercados distintos, dimensionadas para que cada una aporte un riesgo similar y monitoreadas por separado. El sizing dentro de una estrategia es fraccional fijo a partir de la expectancy medida — nunca más que la fracción de Kelly y normalmente entre un cuarto y la mitad de ella — y una estrategia se apaga cuando su drawdown live supera lo que la distribución Monte Carlo del backtest hacía plausible. Esas dos reglas — dimensionar desde las estadísticas y retirar por evidencia estadística — son todo el risk management quant a escala retail, y son las dos reglas que los traders discrecionales se saltan con más frecuencia.
Qué herramientas necesitas para el quant trading
- TradingView Pine Script — estrategias con tester integrado; la ruta más rápida desde una idea de gráfico hasta una regla testeada.
- Python — pandas, frameworks de backtesting (Backtrader, vectorbt, clase Zipline), APIs de brokers y exchanges; el estándar para cualquier cosa más allá de Pine.
- QuantConnect / LEAN — investigación en la nube y despliegue live con datos institucionales; revisado entre las plataformas de este sitio.
- NinjaTrader (C#), MetaTrader (MQL), cTrader (C#) — entornos de estrategia nativos de plataforma con sus propios testers.
- Datos — el historial propio del exchange para cripto, datos de CME para futuros, datos de proveedores para acciones; la calidad de los datos limita la calidad del test.
Cómo construir una carrera en quant trading
Los roles quant — quantitative researcher, quant developer, quant trader — están en hedge funds, firmas de prop trading, bancos y asset managers, y contratan por matemáticas, estadística, programación y, cada vez más, machine learning, no por experiencia en trading. El camino es una titulación cuantitativa, código demostrable y proyectos que muestren el workflow anterior hecho con honestidad. Es una carrera distinta del trading retail y de la mayoría de lo que enseña este sitio; la superposición es la disciplina, no el trabajo.
Dónde encaja Quantum Algo
Zeno es un conjunto de reglas codificado, testeado y monitoreado — la versión quant de Smart Money Concepts — y el historial es su evidencia out-of-sample en público: llamadas públicas publicadas con stop y objetivos antes del resultado, y 160 señales cerradas contadas: 120 ganadoras, 40 perdedoras. QuantumBot es la capa de ejecución que elimina la brecha de paper a live para suscriptores que quieren que las reglas se ejecuten sin tener las manos en el ticket. Ninguno predice; ambos ejecutan una ventaja testeada y la reportan, que es lo que siempre ha sido el quant trading.
El quant trading es más un workflow que una fórmula: formula las reglas para que puedan testearse, pruébalas en datos que nunca han visto, dimensiona desde las estadísticas, monitorea el deterioro y retira con evidencia. La mayoría de estrategias mueren en los dos checkpoints honestos, y las siete formas de engañarte a ti mismo apuntan todas en la misma dirección. Un trader retail puede tomar prestados los hábitos sin la infraestructura, y el historial público de Zeno muestra cómo se ve la fase out-of-sample en abierto.
◆ Comprobación interactiva
¿Estrategia o curve-fit?
Preguntas que la gente hace sobre el trading cuantitativo
Tan rentable como la ventaja testeada, y el workflow es lo que la mantiene honesta. Los fondos quant institucionales están entre los más consistentemente rentables en finanzas; las estrategias quant retail son rentables cuando sobreviven a pruebas out-of-sample y se dimensionan según sus estadísticas, y no lo son cuando son curve-fits.
Para trabajo quant institucional, sí: al menos Python. Para retail, Pine Script en TradingView llega muy lejos, y bar replay con un periodo reservado es una prueba out-of-sample manual que no necesita código.
El trading algorítmico es cualquier trading ejecutado por un programa; el trading cuantitativo es trading cuyas reglas se derivaron y validaron con datos. La mayoría del quant trading es algorítmico; no todo el trading algorítmico es quant: un algoritmo puede ejecutar una regla no testeada.
Por encima de 1 es respetable para una estrategia retail, 1.5–2 es fuerte, y por encima de 2–3 en una muestra pequeña suele significar overfitting. Júzgalo junto con el drawdown y el número de operaciones.
No más que para cualquier trading: el workflow cuesta tiempo, no capital. Las estrategias institucionales necesitan escala porque sus ventajas son minúsculas; una estrategia retail de trend o estructura con 1% de riesgo funciona en cualquier cuenta que pueda dimensionar correctamente.
Zeno es un conjunto de reglas codificado y testeado con un historial público out-of-sample, ejecutado por QuantumBot para suscriptores que lo quieren automatizado. No predice; aplica reglas testeadas y reporta cada resultado.
Investigación: formular hipótesis, limpiar datos, ejecutar backtests y pruebas out-of-sample, leer estadísticas, monitorear estrategias live por deterioro y retirarlas. Muy poco de eso es mirar un gráfico.
No. El high-frequency trading es una familia de estrategias quant (market making y arbitraje de latencia) que necesita velocidad e infraestructura; la mayoría del quant trading — trend, mean reversion, factor investing — mantiene posiciones de horas a meses.
El workflow, sí: Pine Script o Python, un backtester, un periodo reservado y la disciplina para respetarlo. El trabajo quant institucional necesita una titulación cuantitativa y programación real; el trabajo quant retail necesita los hábitos.
Trend following basado en reglas y setups de estructura en mercados líquidos: las familias con la evidencia más larga y costes que una cuenta retail puede soportar. Market making y arbitraje son para firmas.
Referencias y guías relacionadas
Lee a continuación
- Backtesting de estrategias de trading
- Guía de backtesting en TradingView
- Simulación Monte Carlo para trading
- Trading algorítmico para principiantes
- Qué es un trading bot
- Qué es el institutional trading
- Qué es un CTA
- Puede la IA predecir el mercado de acciones
Fuentes de referencia
- CFA Institute: backtesting y simulación
- QuantConnect: documentación de LEAN
- TradingView: estrategias de Pine Script
- SEC: sistemas de trading automatizado
- CME Group: introducción a futuros (contexto de managed futures)
- Bailey, Borwein, López de Prado & Zhu: "Pseudo-Mathematics and Financial Charlatanism" (overfitting de backtest)