Simulation Monte Carlo pour le trading : drawdown, risque de ruine et taille de position
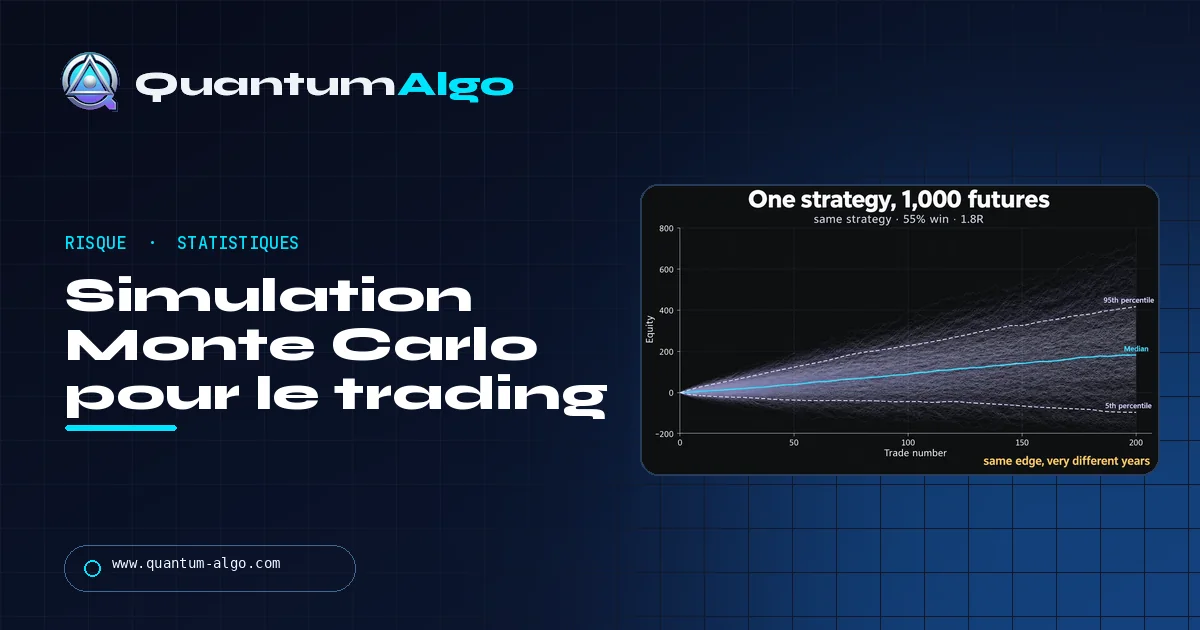
Une simulation Monte Carlo réordonne les trades de votre stratégie des milliers de fois pour montrer toute la gamme de courbes d'equity et de drawdowns que le même edge peut produire. Elle ne prédit pas les rendements ; elle vous dit jusqu'où les séries perdantes peuvent descendre et à quelle fréquence — ce qui décide votre taille de position. Lancez-en une dans le simulateur ci-dessous.
Le graphique le plus utile que j'aie jamais montré à un abonné n'était pas un trade — c'était mille versions de sa propre stratégie, déployées en éventail, avec un cinquième d'entre elles encore sous l'eau après deux cents trades. Il avait un vrai edge et le dimensionnait comme un ticket de loterie. Cette page est ce graphique, l'histogramme derrière lui, et un simulateur pour que vous puissiez lancer vos propres chiffres avant que le marché ne les lance pour vous.
Des indicateurs qui font leurs preuves en public.
Un seul moteur, quatre outils de précision : le Gold (XAU) Scalper, l’institutional Gravity Zone, le Zeno momentum Oscillator et Zeno Stocks pour les actions.
Que vous dit une simulation Monte Carlo qu'un backtest ne peut pas vous dire ?
Un backtest vous donne une histoire : les trades se sont produits dans un ordre donné et ont produit une courbe d'equity, un drawdown maximum et un solde final. Une simulation Monte Carlo prend les mêmes trades et les réordonne des milliers de fois, afin que vous voyiez toute la famille de courbes d'equity que la stratégie aurait pu produire avec une chance organisée différemment.
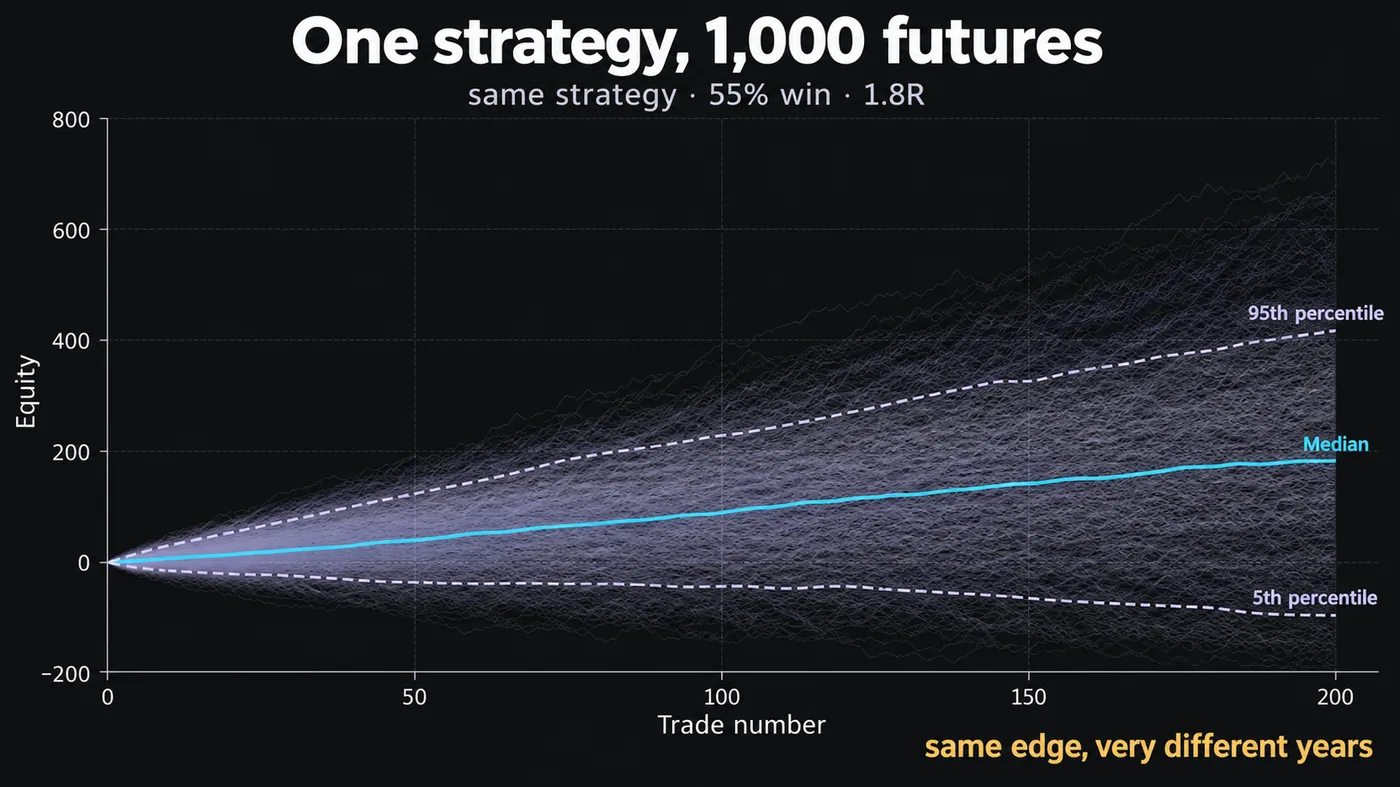
C'est important parce que l'ordre des trades est la seule chose de votre futur que vous ne pouvez pas connaître. Un taux de réussite de 55% avec un gagnant moyen de 1.8R est une bonne stratégie ; l'illustration en haut de ce guide montre mille runs exactement de cette stratégie sur 200 trades, et la trajectoire du 5e percentile est encore sous l'eau après 200 trades tandis que celle du 95e percentile a triplé la médiane. Même edge. Mêmes trades. Années différentes.
Une fois que vous avez vu cet éventail, vous cessez de demander « quel a été le drawdown ? » et vous commencez à demander « quel drawdown dois-je attendre, et à quelle fréquence ? » — c'est la question qui décide la taille de position.
Comment fonctionne une simulation Monte Carlo ?
La méthode a besoin de trois entrées et fait une chose de façon répétée :
- Une liste de résultats de trades en multiples de R — ou un taux de réussite plus un gain moyen et une perte moyenne si vous n'avez pas la liste.
- Un nombre de trades par run, généralement la longueur de la période qui vous intéresse (une année de votre trading, disons 150–300 trades).
- Un nombre de runs, généralement 1,000 à 10,000.
Pour chaque run, elle tire des trades au hasard dans la liste (avec remise), les enchaîne en courbe d'equity, enregistre le résultat final et le drawdown le plus profond, puis passe au run suivant. À la fin, vous avez 1,000 soldes finaux et 1,000 drawdowns max, et vous les lisez comme des distributions : la médiane, les 5e et 95e percentiles, et la fraction qui a franchi la ligne que vous appelez ruine.
Il n'y a aucune prévision là-dedans. Elle ne sait pas ce que le marché fera ; elle sait seulement ce que votre stratégie fait lorsque les mêmes résultats arrivent dans un ordre différent. Cette limite est aussi sa force — elle ne peut pas être curve-fit.
Comment lire une distribution de drawdown Monte Carlo ?
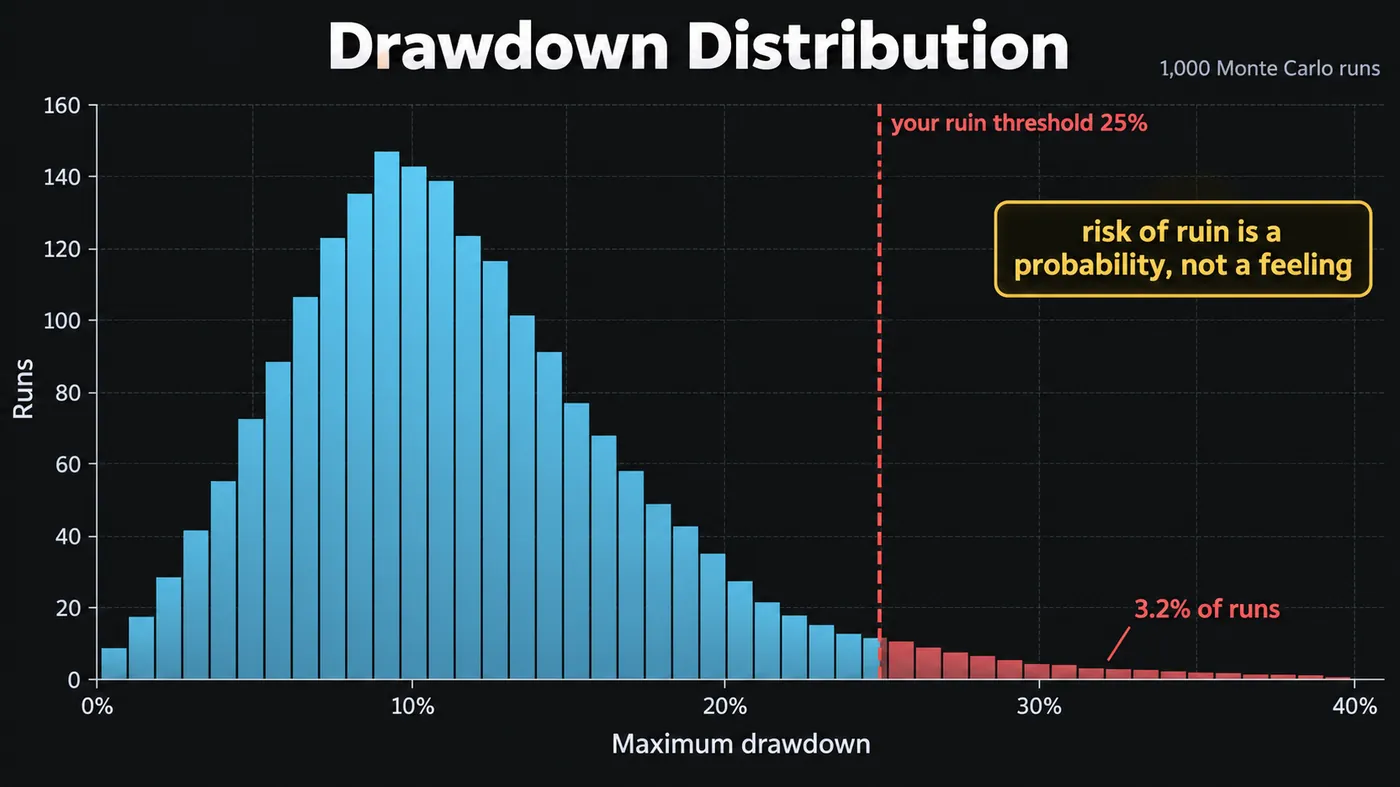
L'histogramme de ce guide est la sortie qui change le comportement. Mille runs de la stratégie 55%/1.8R avec 1% de risque par trade : la majorité des runs culminent entre 8% et 12% de drawdown, la queue s'étire jusqu'à 35%, et 3.2% des runs ont franchi un drawdown de 25%.
Trois choses à en retenir :
- Le chiffre unique de drawdown du backtest est un tirage de cette distribution, et vous n'avez aucune idée de savoir s'il était chanceux.
- Le « risque de ruine » cesse d'être un slogan. Si la limite de votre funded account est 25%, cette stratégie à cette taille échoue sur le compte environ une année sur trente. C'est un nombre sur lequel vous pouvez décider.
- La queue droite est longue. Les résultats médians rassurent ; les queues mettent fin aux carrières de trading.
Comment la taille de position modifie-t-elle la queue de drawdown ?
L'illustration à trois panneaux est l'image la plus utile de cette page. Même stratégie, mêmes 1,000 runs, risque par trade fixé à 0.5%, 1% et 2% :
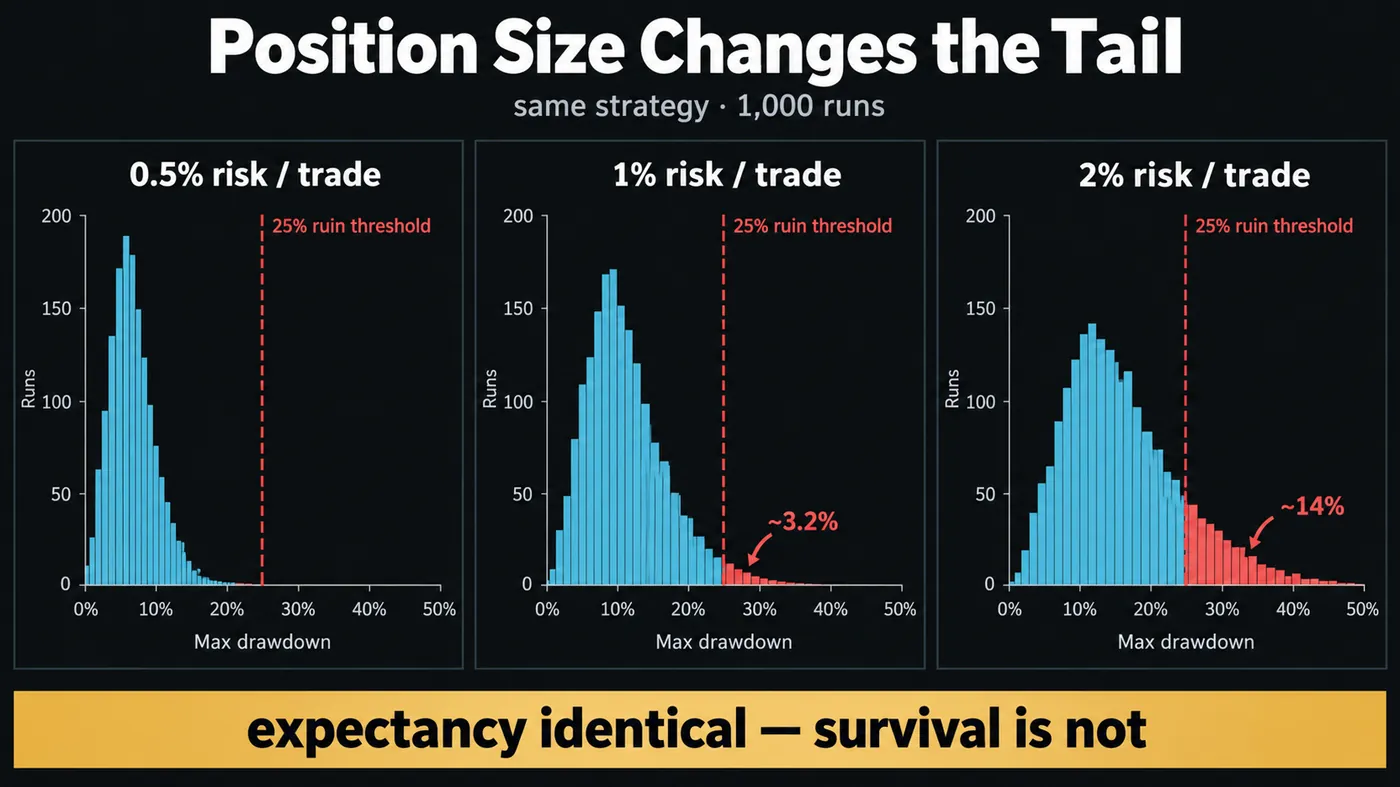
- À 0.5%, la distribution se situe autour de 5% de drawdown et presque rien ne franchit 25%.
- À 1%, elle se centre autour de 10% et environ 3% des runs franchissent 25%.
- À 2%, elle se centre autour de 15% et environ 14% des runs franchissent 25%.
L'espérance par trade est identique dans les trois cas. Doubler la taille n'a pas doublé le risque de ruine — il l'a multiplié par plus de quatre. C'est la non-linéarité qui rend si coûteuse la phrase « il suffit d'augmenter la taille, l'edge est positif », et c'est pourquoi notre guide de taille de position traite le pourcentage de risque comme un paramètre de survie plutôt que comme un bouton de rendement.
Comment fixer un seuil réaliste de risque de ruine ?
La ruine n'est pas zéro. La ruine est le drawdown auquel vous cessez de pouvoir exécuter la stratégie comme prévu :
- Funded account : le drawdown maximum du programme, généralement 5% quotidien et 10% total en évaluation, plus large en funded. Utilisez ces chiffres exactement.
- Capital propre : le drawdown auquel vous savez que vous commenceriez à changer les règles — pour la plupart des gens, c'est quelque part entre 20% et 30%, bien avant que le compte soit vide.
- Argent géré : ce que le mandat indique, moins une marge de sécurité.
Lancez la simulation avec cette ligne tracée et lisez la fraction dans la queue. Tout ce qui dépasse environ 5% des runs est un problème de taille, pas un problème de stratégie, et la solution se trouve dans la section précédente.
Quelles entrées rendent une simulation Monte Carlo peu fiable ?
Monte Carlo est honnête sur l'ordre et malhonnête sur tout le reste si vous l'alimentez mal.
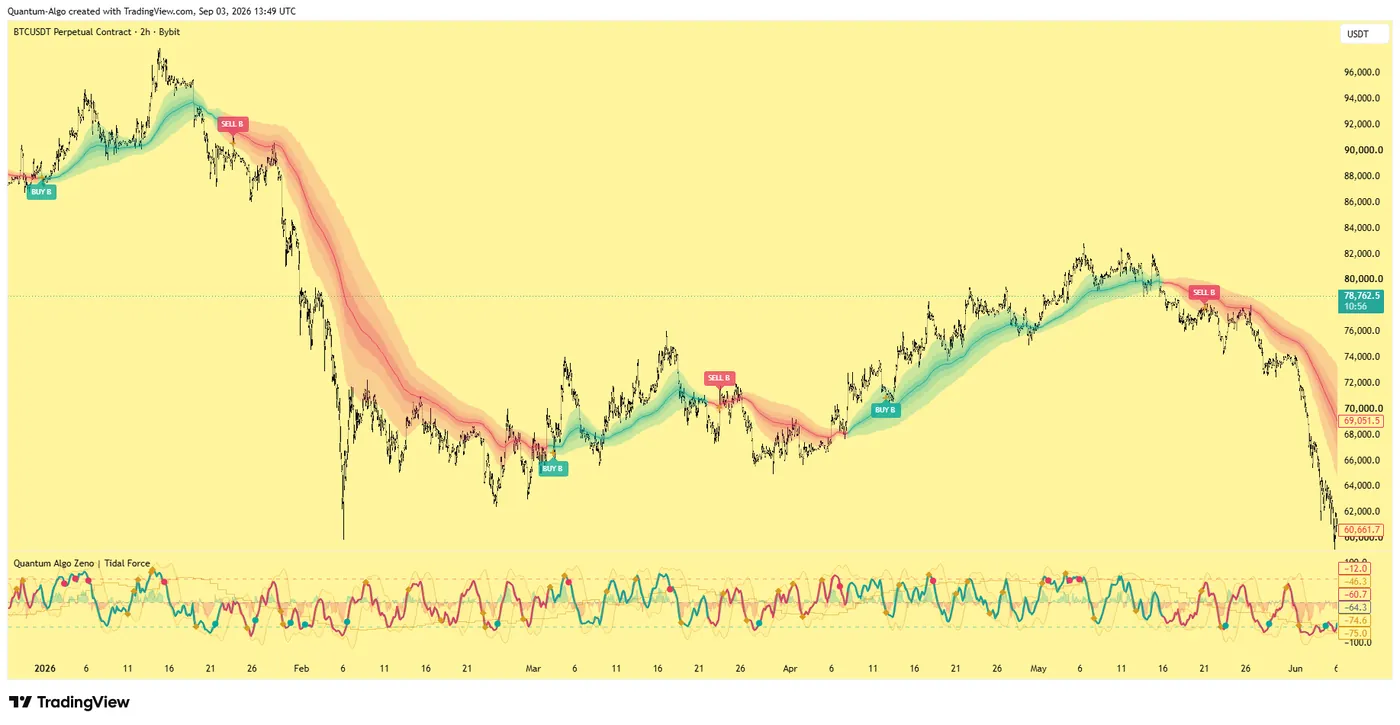
Trop peu de trades. Trente trades vous donnent trente résultats à tirer ; la simulation produira volontiers un bel éventail avec eux, mais cet éventail repose sur un échantillon incapable de distinguer une stratégie à 55% d'une stratégie à 45%. Sous environ cent trades, traitez la sortie comme un croquis. Le graphique BTCUSDT en haut de ce guide illustre bien le problème : cinq labels de régime en six mois forment un vrai pattern et beaucoup trop peu d'observations à simuler — il vous faut le registre derrière eux, pas l'image.
Corrélation sérielle. Les vraies séries perdantes se regroupent autour des changements de régime ; le rééchantillonnage aléatoire les disperse uniformément. Si votre stratégie perd dans le chop et gagne dans les tendances, la queue simulée sera trop gentille. La solution est le rééchantillonnage par blocs — tirer des séries de cinq ou dix trades consécutifs au lieu de trades isolés — ce que la plupart des tableurs peuvent faire et ce que l'outil ci-dessous fait.
Coûts oubliés. Si la liste de trades est brute de frais, slippage et funding, chaque run hérite de cet optimisme. Utilisez des multiples de R nets ; notre guide du calculateur de profit montre comment les rendre nets.
En quoi Monte Carlo diffère-t-il du walk-forward testing ?
Les gens les traitent comme des méthodes concurrentes. Elles répondent à des questions différentes.
Le walk-forward demande : les règles fonctionnent-elles encore sur des données auxquelles elles n'ont pas été ajustées ? C'est un test de l'edge.
Monte Carlo demande : étant donné que les règles fonctionnent, jusqu'où cela peut-il mal tourner avant de bien tourner ? C'est un test du sizing.
L'ordre est walk-forward d'abord, Monte Carlo ensuite, et le cours gratuit de trading algorithmique les place dans cet ordre aux semaines sept et huit pour exactement cette raison.
Backtest vs Monte Carlo vs walk-forward en un coup d'œil
| Méthode | Question traitée | Ce qu'elle utilise | Ce qu'elle teste | Angle mort |
|---|---|---|---|---|
| Backtest unique | Comment les règles se sont-elles comportées sur les données passées ? | Une séquence historique de trades | Une courbe d'equity et un drawdown max | Ne montre qu'un seul ordre de trades |
| Réordonnancement Monte Carlo | Jusqu'où cela peut-il mal tourner avant de bien tourner ? | Les mêmes trades, rééchantillonnés des milliers de fois | Sizing : plage de drawdown et risque de ruine | Suppose que l'edge tient ; disperse les pertes regroupées |
| Rééchantillonnage par blocs | Même question, avec les séries perdantes gardées ensemble | Séries de cinq ou dix trades consécutifs | Risque de queue lorsque les pertes se regroupent par régime | Suppose encore que l'edge tient |
| Analyse walk-forward | Les règles fonctionnent-elles sur des données auxquelles elles n'ont pas été ajustées ? | Fenêtres glissantes d'ajustement et hors échantillon | L'edge lui-même | Dit peu sur les queues de drawdown ou le sizing |
◆Lancez d'abord le walk-forward pour tester l'edge, puis Monte Carlo pour le dimensionner.
Comment lancer vous-même une simulation Monte Carlo ?
Le simulateur de cette page suffit pour un premier regard : entrez le taux de réussite, le gain moyen, la perte moyenne, les trades par run et le risque par trade, et il trace dans le navigateur l'éventail d'equity et l'histogramme de drawdown. Pour votre propre liste de trades, un tableur fonctionne : collez les multiples de R dans une colonne, utilisez un index aléatoire pour rééchantillonner, cumulez, puis enregistrez le drawdown par run — mille runs prennent quelques minutes de recalcul. Les utilisateurs de Python peuvent le faire en vingt lignes avec numpy ; le guide du backtesting contient le modèle.
Quel que soit l'outil utilisé, notez les trois chiffres avant de faire confiance à une stratégie : R final médian, R final du 5e percentile, et fraction des runs au-delà de votre ligne de ruine.
Un backtest est un tirage ; Monte Carlo montre le paquet. Lisez la médiane, le 5e percentile et la fraction de runs au-delà de votre ligne de ruine, alimentez-la avec des trades nets et au moins une centaine d'entre eux, utilisez le rééchantillonnage par blocs si vos pertes se regroupent, et traitez le pourcentage de risque comme un bouton de survie — l'espérance ne change pas lorsque vous augmentez la taille, mais la queue, si.
◆ Vérification interactive
Que vous dit réellement l'éventail ?
Questions que les traders posent sur la simulation Monte Carlo
Au moins cent trades réels avant que la sortie soit plus qu'un croquis ; trois cents ou plus avant que les queues méritent débat. Le nombre de runs simulés compte moins que le nombre de trades réels qui les alimentent.
Non. Il vous indique la gamme de résultats que votre edge existant peut produire lorsque les mêmes trades arrivent dans un ordre différent. Si l'edge disparaît, tout ce que dit la simulation disparaît aussi.
Il ne recommande pas ; il montre la queue. Pour la plupart des stratégies avec un taux de réussite de 50–60% et un gagnant de 1.5–2R, 0.5–1% par trade garde la queue de drawdown à 25% sous quelques pourcents des runs. Au-dessus de 2%, la queue grossit plus vite que les rendements.
C'est le bon outil pour cela : placez la ligne de ruine sur la limite de drawdown du programme, simulez un run de la longueur du challenge, puis lisez les probabilités de réussite et d'échec avant de payer les frais.
Rééchantillonner les résultats de trades avec remise est un bootstrap ; Monte Carlo est la famille plus large de simulations qui l'inclut. En trading, les deux termes sont utilisés pour la même procédure.
Pas nativement. Le Strategy Tester donne une seule courbe d'equity. Exportez la liste des trades et rééchantillonnez-la dans un tableur, en Python, ou avec le simulateur de cette page.
Cela dépend de votre ligne de ruine, pas d'un chiffre universel. Si votre limite est 10%, un drawdown médian de 10% signifie que la moitié de vos futurs échouent — réduisez la taille jusqu'à ce que le 95e percentile reste dans la limite.
Oui, si vous avez une liste de trades journalisés avec des multiples de R. Il est souvent plus utile pour les traders discrétionnaires, car ils ont rarement un backtest à consulter.
Les signaux de Zeno sont publiés sur TradingView sous forme de registre — 160 signaux clôturés, chacun avec son résultat — ce qui est exactement l'entrée dont un test Monte Carlo a besoin. Les abonnés rééchantillonnent cette liste avec leur propre pourcentage de risque avant de décider comment dimensionner les signaux.
Références et guides associés
Lire ensuite
- What Is Quantitative Trading? Rules, Data and Who Actually Does It
- Combien de jours de trading dans une année ? (calendrier, par marché, calculateur)
- Taille de position : guide complet
- Backtesting Trading Strategies
- Free Algorithmic Trading Course
- Trading Profit Calculator
- Drawdown Recovery (Academy)
- Trading Journal: Complete Guide
- Avis Apex Trader Funding
- Gestion du risque : guide complet
Sources faisant autorité
- Investopedia: Monte Carlo simulation
- NumPy: random resampling (Generator.choice)
- CME Group: risk management basics
- TradingView: Strategy Tester (single equity curve)
- Bootstrapping (statistics) — resampling with replacement