Simulación Monte Carlo en trading: drawdown, riesgo de ruina y tamaño de posición
Una simulación Monte Carlo reordena los trades de tu estrategia miles de veces para mostrar todo el rango de curvas de capital y drawdowns que puede producir la misma ventaja. No predice rendimientos; te dice qué tan profundas pueden ser las rachas perdedoras y con qué frecuencia, que es lo que decide tu tamaño de posición. Ejecútala en el simulador de abajo.
El gráfico más útil que le mostré a un suscriptor no fue un trade: fueron mil versiones de su propia estrategia, abiertas en abanico, con una quinta parte todavía bajo el agua después de doscientos trades. Tenía una ventaja real y la estaba dimensionando como si fuera un boleto de lotería. Esta página es ese gráfico, el histograma detrás de él y un simulador para que puedas ejecutar tus propios números antes de que el mercado los ejecute por ti.
Indicadores que se demuestran en público.
Un motor, cuatro herramientas de precisión: el Gold (XAU) Scalper, la Gravity Zone institucional, el Zeno momentum Oscillator y Zeno Stocks para acciones.



¿Qué te dice una simulación Monte Carlo que un backtest no puede?
Un backtest te da una historia: los trades ocurrieron en un orden y produjeron una curva de capital, un drawdown máximo y un saldo final. Una simulación Monte Carlo toma los mismos trades y los reordena miles de veces, para que veas toda la familia de curvas de capital que esa estrategia podría haber producido con la suerte organizada de otra forma.
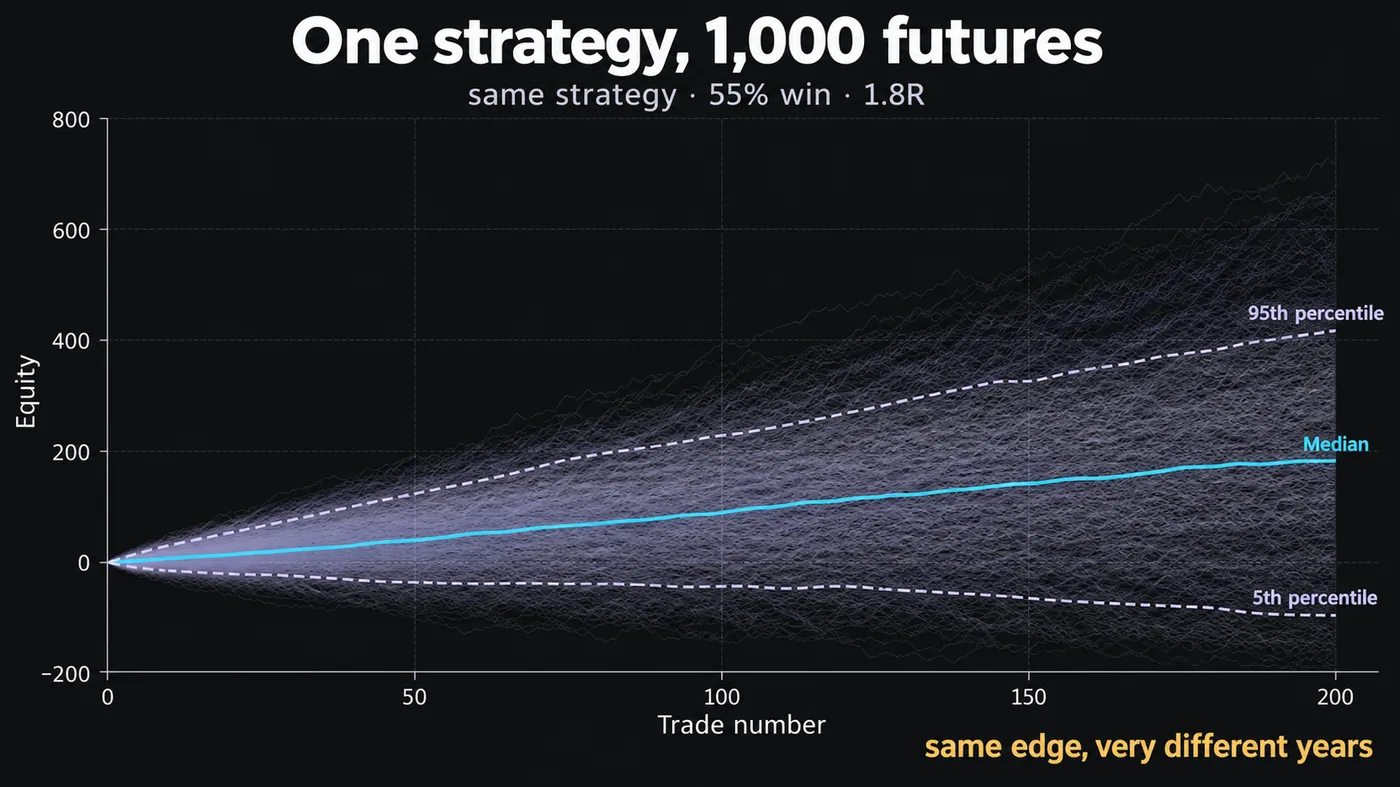
Eso importa porque el orden de los trades es lo único que no puedes conocer sobre tu futuro. Un 55% de tasa de acierto con un trade ganador promedio de 1.8R es una buena estrategia; la ilustración al inicio de esta guía muestra mil ejecuciones de exactamente esa estrategia durante 200 trades, y la ruta del percentil 5 sigue bajo el agua después de 200 trades mientras que la ruta del percentil 95 triplicó la mediana. Misma ventaja. Mismos trades. Años distintos.
Cuando ya viste ese abanico, dejas de preguntar “¿cuál fue el drawdown?” y empiezas a preguntar “¿qué drawdown debería esperar y con qué frecuencia?”, que es la pregunta que decide el tamaño de posición.
¿Cómo funciona una simulación Monte Carlo?
El método necesita tres entradas y hace una cosa de forma repetida:
- Una lista de resultados de trades en R-Multiple, o una tasa de acierto más una ganancia y una pérdida promedio si no tienes la lista.
- Un número de trades por ejecución, normalmente la duración del periodo que te importa (un año de tu trading, por ejemplo 150–300 trades).
- Un número de ejecuciones, normalmente de 1,000 a 10,000.
En cada ejecución toma trades al azar de la lista (con reemplazo), los une en una curva de capital, registra el resultado final y el drawdown más profundo, y pasa a la siguiente ejecución. Al final tienes 1,000 saldos finales y 1,000 drawdowns máximos, y los lees como distribuciones: la mediana, los percentiles 5 y 95, y la fracción que cruzó la línea que tú llames ruina.
No hay pronóstico en esto. No sabe qué hará el mercado; solo sabe qué hace tu estrategia cuando los mismos resultados llegan en un orden distinto. Esa limitación también es su fortaleza: no se puede ajustar a la curva.
¿Cómo lees una distribución de drawdown Monte Carlo?
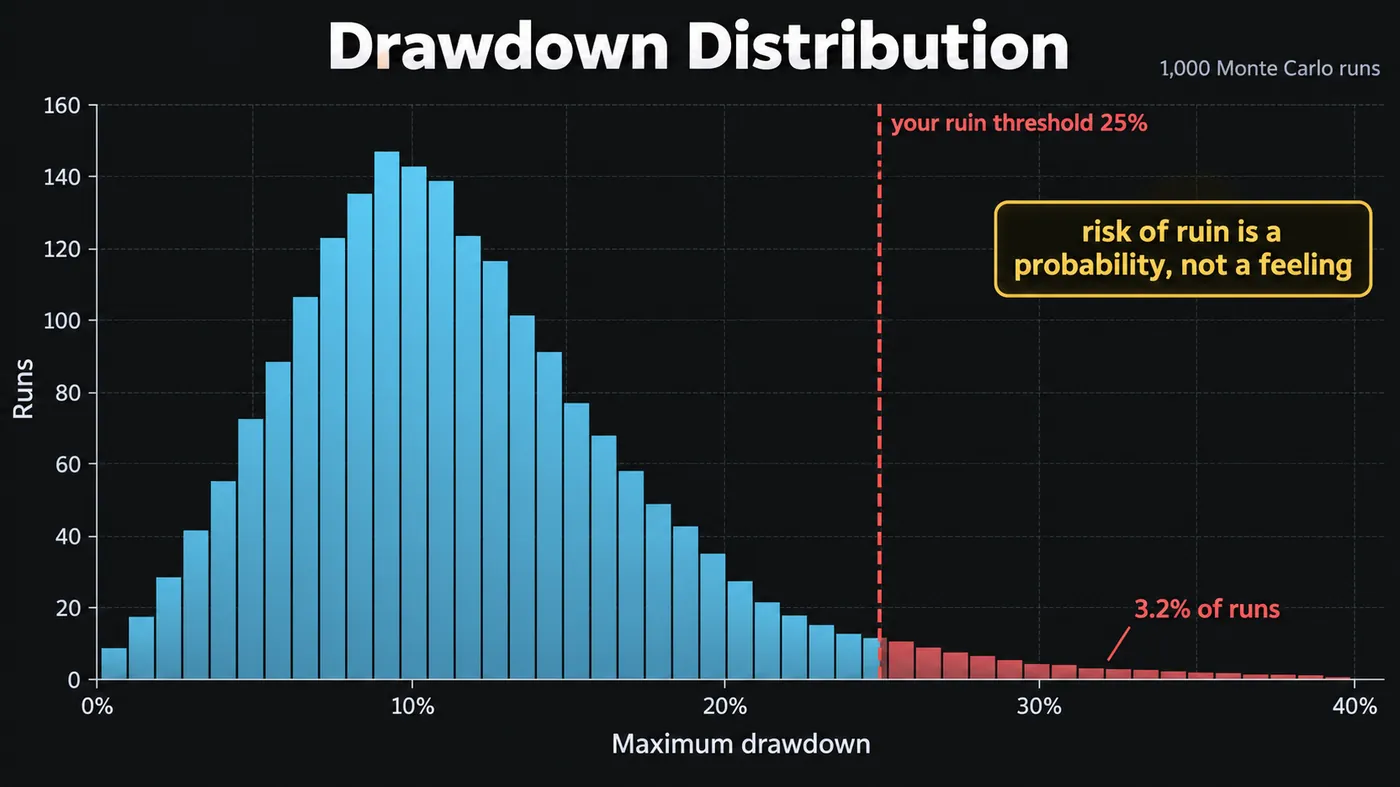
El histograma de esta guía es el resultado que cambia el comportamiento. Mil ejecuciones de la estrategia 55%/1.8R con 1% de riesgo por trade: la mayor parte de las ejecuciones llega como máximo a entre 8% y 12% de drawdown, la cola se estira hasta 35%, y 3.2% de las ejecuciones cruzó un drawdown de 25%.
Tres cosas que debes extraer de ella:
- El único número de drawdown del backtest es una extracción de esta distribución, y no tienes idea de si fue una afortunada.
- El “riesgo de ruina” deja de ser un eslogan. Si el límite de tu cuenta fondeada es 25%, esta estrategia con este tamaño falla la cuenta aproximadamente un año de cada treinta. Ese es un número sobre el que puedes decidir.
- La cola derecha es larga. Los resultados medianos tranquilizan; las colas son lo que termina carreras de trading.
¿Cómo cambia el tamaño de posición la cola de drawdown?
La ilustración de tres paneles es la imagen más útil de esta página. Misma estrategia, mismas 1,000 ejecuciones, riesgo por trade ajustado a 0.5%, 1% y 2%:
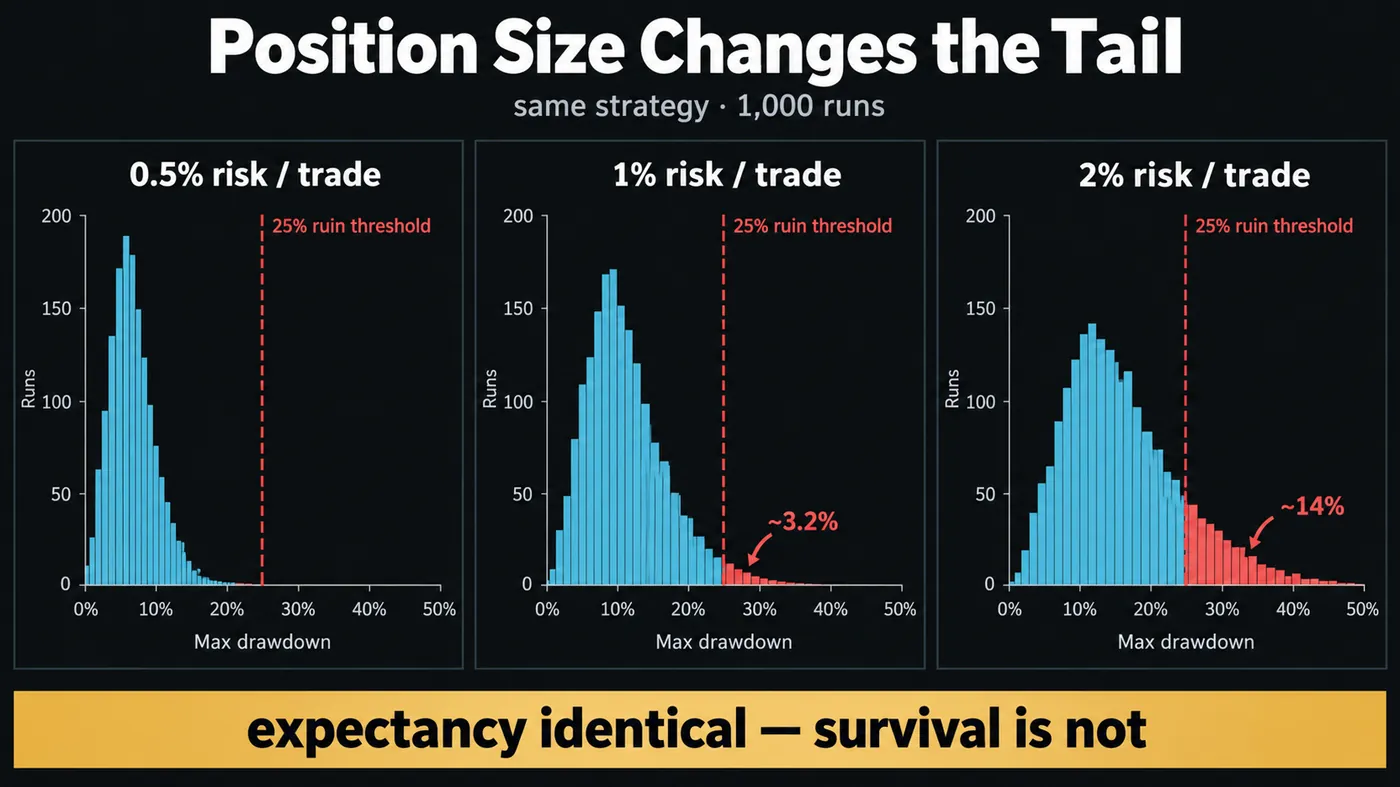
- Con 0.5%, la distribución se sitúa alrededor de 5% de drawdown y básicamente nada cruza 25%.
- Con 1%, se centra alrededor de 10% y cerca de 3% de las ejecuciones cruza 25%.
- Con 2%, se centra alrededor de 15% y aproximadamente 14% de las ejecuciones cruza 25%.
La expectativa por trade es idéntica en los tres casos. Duplicar el tamaño no duplicó el riesgo de ruina: lo multiplicó por más de cuatro. Esta es la no linealidad que hace tan cara la frase “solo aumenta el tamaño, la ventaja es positiva”, y por eso nuestra guía de tamaño de posición trata el porcentaje de riesgo como un parámetro de supervivencia en lugar de un dial de retorno.

Automatiza tus operaciones. Deja que Quantum Algo opere por ti.
Cada señal se ejecuta en tu propia cuenta: en tu cuenta, con el plan que tú defines.
¿Cómo fijas un umbral realista de riesgo de ruina?
La ruina no es cero. La ruina es el drawdown en el que dejas de poder ejecutar la estrategia como fue diseñada:
- Cuenta fondeada: el drawdown máximo del programa, normalmente 5% diario y 10% total en evaluación, más amplio cuando ya está fondeada. Usa esos números exactamente.
- Capital propio: el drawdown en el que sabes que empezarías a cambiar reglas; para la mayoría, está en algún punto entre 20% y 30%, bastante antes de que la cuenta quede vacía.
- Dinero gestionado: lo que diga el mandato, menos un margen.
Ejecuta la simulación con esa línea dibujada y lee la fracción de la cola. Cualquier cosa por encima de aproximadamente 5% de las ejecuciones es un problema de tamaño, no un problema de estrategia, y la solución está en la sección anterior.
¿Qué entradas hacen poco fiable una simulación Monte Carlo?
Monte Carlo es honesto sobre el orden y deshonesto sobre todo lo demás si lo alimentas mal.
Muy pocos trades. Treinta trades te dan treinta resultados de los que extraer; la simulación producirá con gusto un abanico precioso a partir de ellos, pero el abanico está construido sobre una muestra que no podría distinguir una estrategia del 55% de una del 45%. Por debajo de unos cien trades, trata el resultado como un boceto. El gráfico de BTCUSDT al inicio de esta guía es una buena ilustración del problema: cinco etiquetas de régimen en seis meses son un patrón real y muy pocas observaciones para simular; necesitas el registro detrás de ellas, no la imagen.
Correlación serial. Las rachas perdedoras reales se agrupan alrededor de cambios de régimen; el remuestreo aleatorio las dispersa de forma uniforme. Si tu estrategia pierde en rangos entrecortados y gana en tendencias, la cola simulada será demasiado amable. La solución es el remuestreo por bloques: extraer rachas de cinco o diez trades consecutivos en lugar de trades individuales, algo que la mayoría de configuraciones de hoja de cálculo pueden hacer y que la herramienta de abajo hace.
Costes omitidos. Si la lista de trades está antes de comisiones, slippage y financiación, cada ejecución hereda el optimismo. Usa R-Multiple netos; nuestra guía de calculadora de beneficio muestra cómo netearlos.
¿En qué se diferencia Monte Carlo del análisis walk-forward?
La gente los trata como métodos competidores. Responden preguntas distintas.
Walk-forward pregunta: ¿las reglas siguen funcionando en datos a los que no fueron ajustadas? Es una prueba de la ventaja.
Monte Carlo pregunta: dado que las reglas funcionan, ¿qué tan mal puede ir antes de ir bien? Es una prueba del tamaño.
El orden es primero walk-forward, después Monte Carlo, y el curso gratuito de trading algorítmico los pone en ese orden en las semanas siete y ocho exactamente por esta razón.
Backtest vs. Monte Carlo vs. walk-forward de un vistazo
| Método | Pregunta que responde | Qué usa | Qué prueba | Punto ciego |
|---|---|---|---|---|
| Backtest único | ¿Cómo les fue a las reglas en datos pasados? | Una secuencia histórica de trades | Una curva de capital y un drawdown máximo | Muestra solo un orden de trades |
| Reordenamiento Monte Carlo | ¿Qué tan mal puede ir antes de ir bien? | Los mismos trades, remuestreados miles de veces | Tamaño: rango de drawdown y riesgo de ruina | Asume que la ventaja se mantiene; dispersa pérdidas agrupadas |
| Remuestreo por bloques | La misma pregunta, con rachas perdedoras mantenidas juntas | Rachas de cinco o diez trades consecutivos | Riesgo de cola cuando las pérdidas se agrupan por régimen | Todavía asume que la ventaja se mantiene |
| Análisis walk-forward | ¿Funcionan las reglas en datos a los que no fueron ajustadas? | Ajuste móvil y ventanas fuera de muestra | La ventaja en sí | Dice poco sobre las colas de drawdown o el tamaño |
◆Ejecuta primero walk-forward para probar la ventaja y luego Monte Carlo para dimensionarla.
¿Cómo ejecutas una simulación Monte Carlo tú mismo?
El simulador de esta página basta para una primera mirada: introduce tasa de acierto, ganancia promedio, pérdida promedio, trades por ejecución y riesgo por trade, y dibuja el abanico de capital y el histograma de drawdown en el navegador. Para tu propia lista de trades, una hoja de cálculo funciona: pega los R-Multiple en una columna, usa un índice aleatorio para remuestrear, acumula y registra el drawdown por ejecución; mil ejecuciones son unos minutos de recálculo. Los usuarios de Python pueden hacerlo en veinte líneas con numpy; la guía de backtesting tiene el patrón.
Sea cual sea la herramienta que uses, escribe los tres números antes de confiar en una estrategia: R final mediana, R final del percentil 5 y la fracción de ejecuciones que supera tu línea de ruina.
Un backtest es una extracción; Monte Carlo muestra la baraja. Lee la mediana, el percentil 5 y la fracción de ejecuciones que supera tu línea de ruina, aliméntalo con trades netos y al menos cien de ellos, usa remuestreo por bloques si tus pérdidas se agrupan y trata el porcentaje de riesgo como un dial de supervivencia: la expectativa no cambia cuando aumentas el tamaño, pero la cola sí.
◆ Comprobación interactiva
¿Qué te dice realmente el abanico?
Preguntas que hacen los traders sobre la simulación Monte Carlo
Al menos cien trades reales antes de que el resultado sea más que un boceto; trescientos o más antes de que valga la pena debatir las colas. El número de ejecuciones simuladas importa menos que el número de trades reales que las alimentan.
No. Te dice el rango de resultados que puede producir tu ventaja existente cuando los mismos trades llegan en un orden distinto. Si la ventaja desaparece, también desaparece todo lo que dice la simulación.
No recomienda; muestra la cola. Para la mayoría de estrategias con una tasa de acierto de 50–60% y un trade ganador de 1.5–2R, 0.5–1% por trade mantiene la cola de drawdown del 25% por debajo de un pequeño porcentaje de ejecuciones. Por encima de 2%, la cola crece más rápido que los rendimientos.
Es la herramienta adecuada para eso: fija la línea de ruina en el límite de drawdown del programa, simula una ejecución con la duración del desafío y lee las probabilidades de aprobar y fallar antes de pagar la cuota.
Remuestrear resultados de trades con reemplazo es un bootstrap; Monte Carlo es la familia más amplia de simulaciones que lo incluye. En trading, las dos palabras se usan para el mismo procedimiento.
No de forma nativa. El Strategy Tester da una curva de capital. Exporta la lista de trades y remuéstreala en una hoja de cálculo, en Python o con el simulador de esta página.
Depende de tu línea de ruina, no de un número universal. Si tu límite es 10%, un drawdown mediano de 10% significa que la mitad de tus futuros fallan: reduce el tamaño hasta que el percentil 95 quede dentro del límite.
Sí, si tienes una lista de trades registrada con R-Multiple. A menudo es más útil para traders discrecionales porque rara vez tienen un backtest que mirar.
Las señales de Zeno se publican en TradingView como un registro: 160 señales cerradas, cada una con su resultado, que es exactamente la entrada que necesita una prueba Monte Carlo. Los suscriptores remuestrean esa lista con su propio porcentaje de riesgo antes de decidir cómo dimensionar las señales.
Referencias y guías relacionadas
Lee a continuación
- ¿Qué es el trading cuantitativo? Reglas, datos y quién lo hace realmente
- ¿Cuántos días de trading hay en un año? (Calendario, por mercado, calculadora)
- Tamaño de posición: la guía completa
- Backtesting de estrategias de trading
- Curso gratuito de trading algorítmico
- Calculadora de beneficio de trading
- Recuperación de drawdown (Academia)
- Diario de trading: guía completa
- Reseña de Apex Trader Funding
- Gestión del riesgo: guía completa
Fuentes de referencia
- Investopedia: simulación Monte Carlo
- NumPy: remuestreo aleatorio (Generator.choice)
- CME Group: conceptos básicos de gestión del riesgo
- TradingView: Strategy Tester (curva de capital única)
- Bootstrapping (estadística): remuestreo con reemplazo