Curso gratuito de algorithmic trading: um roteiro de 12 semanas da ideia à implantação ao vivo
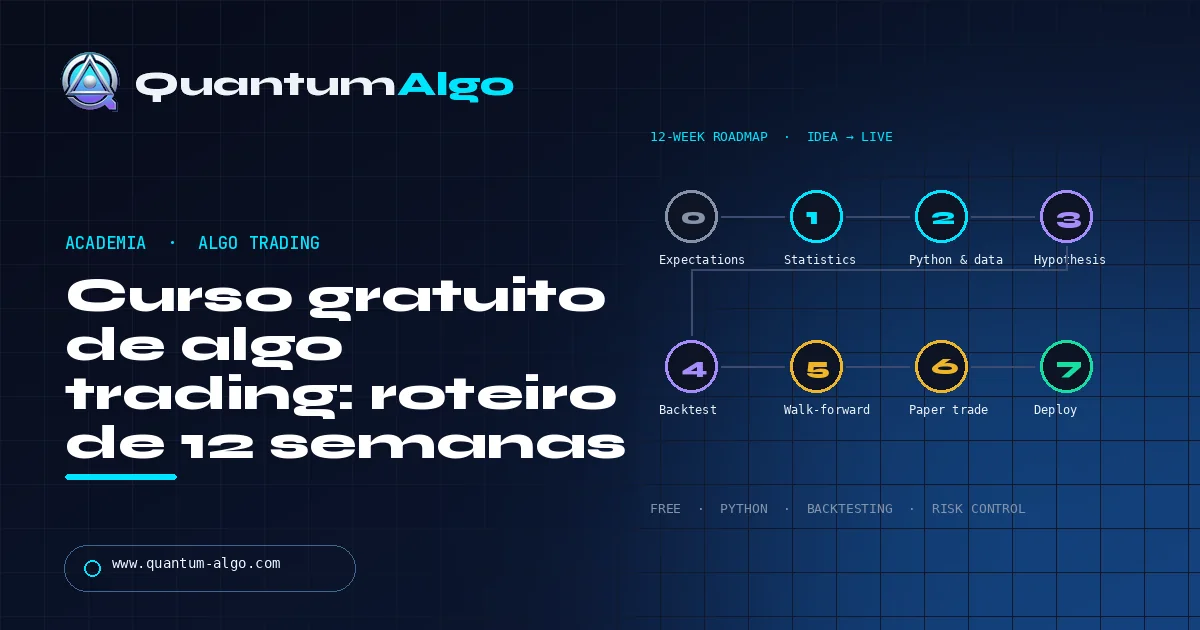
Você pode aprender algorithmic trading de graça: o roteiro começa por expectativas e risco, depois estatísticas de mercado, depois Python e dados, depois uma hipótese testável, um backtest que considera custos, checagens de walk-forward e Monte Carlo, paper trading e um pequeno lançamento ao vivo com kill switch. Doze semanas é realista; um bot lucrativo em um fim de semana não é.
A maioria dos "cursos gratuitos de algo trading" é uma playlist: uma hora de Python, uma hora de indicadores e um backtest que parece perfeito porque usa o fechamento de amanhã. Este roteiro é a sequência que eu gostaria de ter seguido — dez etapas, doze semanas, um projeto final — com os recursos gratuitos que realmente cobrem cada etapa e as armadilhas que custam dinheiro de verdade às pessoas. A Academy gratuita de 80 aulas da Quantum Algo cobre a metade de estrutura de mercado; este curso cobre a metade de código, testes e implantação. Zeno e QuantumBot são os produtos, não o currículo.
Indicadores que se provam em público.
Um motor, quatro ferramentas de precisão — o Gold (XAU) Scalper, a Gravity Zone institucional, o Zeno Oscillator de momentum e o Zeno Stocks para ações.
Etapa 0 — Como você define expectativas e protege o capital?
Algorithmic trading não é um atalho para escapar da incerteza. Um bot pode executar uma ideia ruim com mais rapidez e consistência do que uma pessoa. Antes de escrever código, defina o dinheiro que pode ser perdido, os mercados que você entende e uma regra que impeça trading ao vivo até que as fases de pesquisa e paper estejam completas.
Aprenda a diferença entre um investimento, um trade discricionário, uma estratégia sistemática e um sistema de execução totalmente automatizado. Entenda alavancagem, margem, liquidação, spread, slippage, taxas, funding e risco de gap. Leia a especificação de contrato da sua corretora e as regras de ordens da exchange. O objetivo da primeira etapa não é um sinal de entrada; é saber o que uma ordem executada significa.
Etapa 1 — Fundamentos de mercado e estatística
Estude barras OHLC, retornos, volatilidade, correlação, liquidez e regimes de mercado. Aprenda retornos aritméticos e logarítmicos, médias móveis simples e exponenciais, ATR, VWAP, momentum e drawdown. Você não precisa de cálculo avançado para começar, mas precisa se sentir confortável com porcentagens, distribuições, probabilidade condicional e estatística básica.
Pratique com uma planilha. Calcule uma média móvel, uma série de retornos, um drawdown máximo e um tamanho da posição a partir de um stop. Crie uma pequena tabela que inclua ganhos, perdas, ganho médio, perda média, taxa de acerto, expectancy e fator de lucro. A planilha vira uma checagem de realidade antes que o código faça o processo parecer sofisticado.
Etapa 2 — Python e alfabetização em dados
Aprenda sintaxe de Python, funções, listas, dicionários, módulos, exceções e ambientes virtuais. Depois aprenda NumPy para arrays, pandas para séries temporais tabulares, matplotlib para gráficos e um leitor de dados ou API adequado ao seu mercado. Use controle de versão em todos os notebooks e scripts.
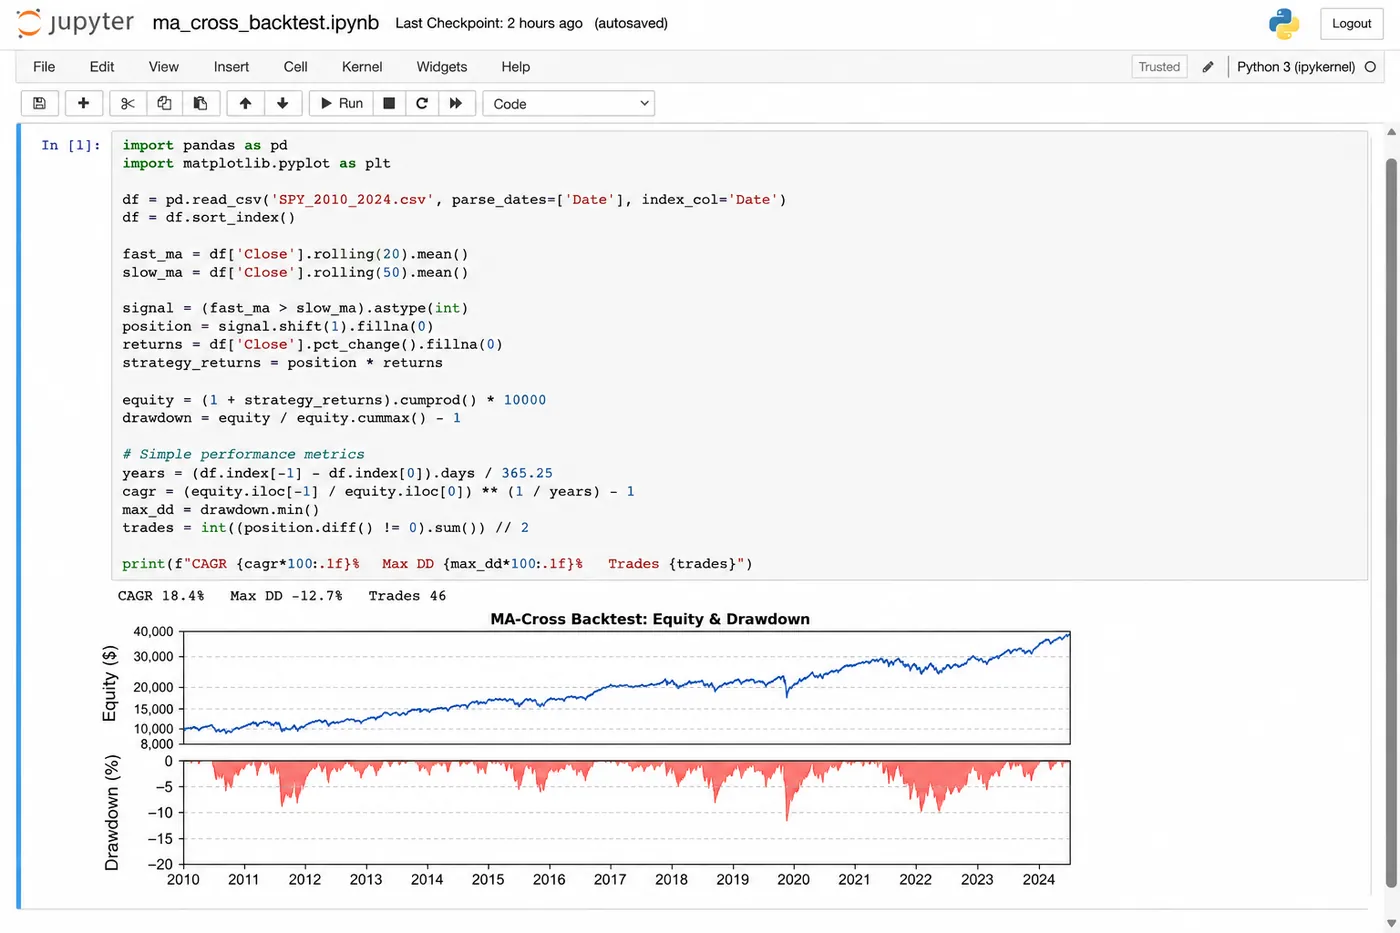
Alfabetização em dados importa mais do que uma biblioteca inteligente. Confira timestamps, fuso horário, linhas duplicadas, valores ausentes, eventos corporativos, rolagens de contrato, mudanças de símbolo e viés de sobrevivência. Inspecione as primeiras e últimas linhas e plote a série bruta antes de calcular um indicador. Se você não consegue explicar de onde uma linha veio, não a use em um backtest.
Etapa 3 — Como você forma uma hipótese testável?
Uma hipótese é específica o bastante para falhar. "Momentum funciona" não é testável. "Quando um índice líquido fecha acima da máxima de 50 dias e o ATR do dia seguinte fica abaixo de um limite predefinido, uma posição é aberta na abertura da próxima sessão e encerrada após 10 barras ou por trailing stop" é testável.
Escreva o mercado, timeframe, fonte de dados, sinal, entrada, saída, tamanho da posição, limite de risco, sessão, custos e métricas de avaliação antes de rodar o teste. Separe descoberta de confirmação. Se você continuar mudando as regras depois de ver os resultados, rotule o trabalho como exploração, não como evidência.
Etapa 4 — Crie indicadores e sinais
Implemente você mesmo um indicador simples para entender seus inputs e período de aquecimento. Depois compare com uma biblioteca confiável. Para um indicador de volume como Klinger ou VWAP, verifique se o feed fornece volume centralizado ou tick volume. Para ferramentas baseadas em ATR, verifique o método de suavização.
Um sinal deve ser uma regra booleana ou numérica que possa ser registrada em log. Evite condições vagas como "tendência forte". Converta-as em definições mensuráveis: fechamento acima de uma média móvel ascendente, ADX acima de um limite ou um breakout que fecha além do range anterior. Adicione uma regra de confirmação por barra para que o sistema ao vivo não atue com informações que não estavam disponíveis no momento da decisão.
Etapa 5 — Como fazer backtest com mecânicas realistas?
Um backtest é uma simulação, não uma máquina do tempo. TradingView e QuantConnect documentam a importância do timing das ordens, do slippage, da comissão e do risco de lookahead. Use o próximo preço executável quando o sinal da estratégia for criado no fechamento de uma barra. Modele execuções parciais, ordens limitadas não executadas, gaps em stops e interrupções de trading quando forem relevantes.
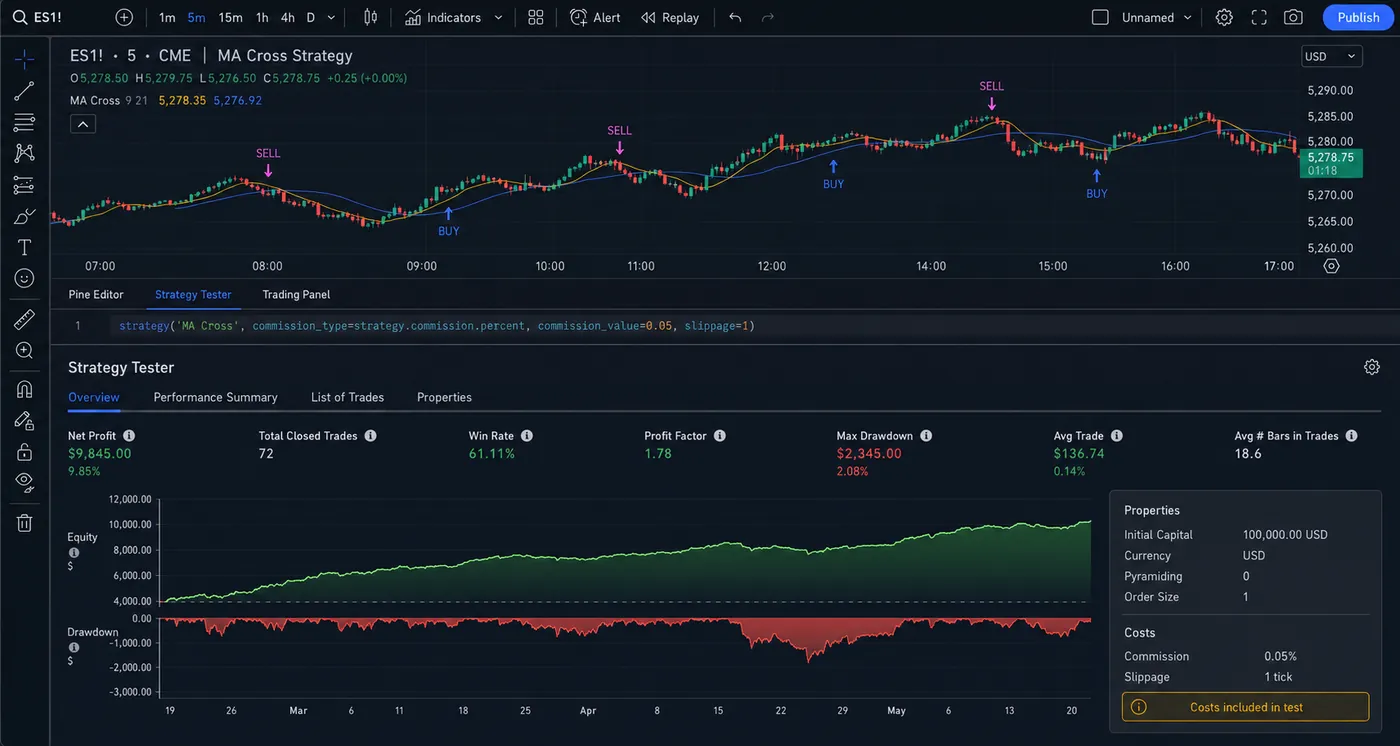
Evite lookahead bias garantindo que cada recurso use informações disponíveis naquele timestamp. Evite viés de sobrevivência incluindo instrumentos deslistados ou que fracassaram quando o universo da estratégia os teria incluído. Evite viés de seleção testando mais do que os símbolos que já parecem bons. Evite overfitting separando o desenvolvimento in-sample da avaliação out-of-sample.
Etapa 6 — Por que avaliar mais do que retorno?
Acompanhe retorno líquido, retorno anualizado, drawdown máximo, volatilidade, métricas parecidas com Sharpe, métricas parecidas com Sortino, fator de lucro, expectancy, taxa de acerto, trade médio, turnover, exposição e perda de cauda. Nenhuma métrica isolada é suficiente. Um retorno alto com drawdown extremo pode ser intradável; uma curva suave com apenas 12 trades pode ser estatisticamente fraca.
Inspecione distribuições por trade e divisões por regime. Pergunte como a estratégia se comporta em tendências, ranges, alta volatilidade, baixa volatilidade, gaps e períodos ilíquidos. Compare o resultado com um benchmark simples e com uma linha de base sem trades. Salve a versão exata dos dados e o arquivo de parâmetros para que o resultado possa ser reproduzido.
Etapa 7 — Como walk-forward e Monte Carlo testam robustez?
Use testes de walk-forward: otimize ou escolha regras em uma janela histórica e depois teste-as na próxima janela ainda não vista. Role o processo para frente sem mudar as regras depois de ver o resultado holdout. Rode sensibilidade de parâmetros em torno dos valores escolhidos. Uma estratégia robusta geralmente se degrada aos poucos quando os inputs se movem ligeiramente; um pico forte de desempenho é um alerta.
A reamostragem de Monte Carlo pode estressar a sequência de trades e estimar como sequências de perdas ou drawdowns podem variar. Ela não resolve mudança de regime nem cria uma garantia de probabilidade. Trate isso como um teste de estresse, não como prova.
Etapa 8 — O que o paper trading realmente testa?
Paper trading testa o caminho operacional: os dados chegam, os sinais disparam, as ordens são construídas, as checagens de risco rodam e os logs são escritos. Ele não reproduz todos os efeitos de liquidez e emocionais do capital ao vivo, mas pode expor fusos horários quebrados, alertas duplicados, quantidades erradas e stops ausentes.
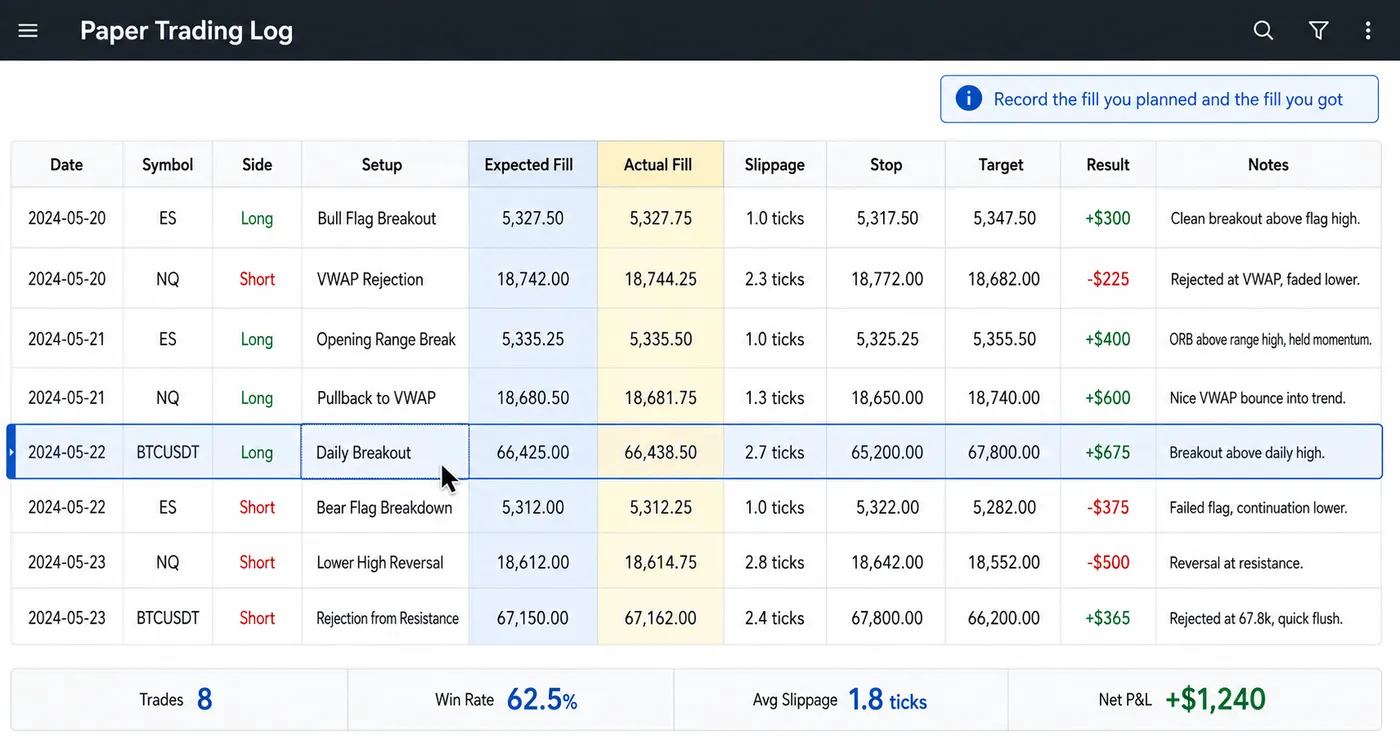
Rode uma amostra significativa que inclua dias comuns, dias voláteis, gaps, fechamentos de mercado e interrupções de dados. Compare fills esperados com cotações observadas. Se o resultado em paper diferir materialmente do backtest, investigue antes de implantar.
Etapa 9 — Arquitetura de implantação
O framework de algoritmos da QuantConnect separa seleção de universo, alpha, construção de portfólio, execução e gestão de risco. Essa estrutura modular é útil mesmo se você usar outra plataforma. Mantenha a geração de sinais separada do roteamento de ordens. Adicione limite de posição, perda diária máxima, stop de drawdown máximo, checagem de dados obsoletos, proteção contra ordens duplicadas e kill switch de emergência.
Use gestão de segredos para chaves de API. Registre cada decisão com timestamp, símbolo, valores de input, solicitação de ordem, resposta e erro. Adicione monitoramento para saúde do processo, atualização dos dados, status da conexão, ordens rejeitadas e posições inesperadas. Um bot que não consegue explicar o que fez não está pronto para produção.
Etapa 10 — Live rollout
Comece com o menor tamanho prático. Compare fills ao vivo com as premissas do backtest. Não otimize a estratégia enquanto ela está mudando simultaneamente em produção. Use um processo de controle de mudanças: uma alteração de código ou parâmetro, um motivo registrado, um novo teste em paper e um caminho de rollback.
Defina quando o sistema é pausado: limite de perda diária, queda de dados, spread anormal, aviso da exchange, rejeição repetida de ordens ou um limite de drawdown. Uma regra de pausa não é admissão de fracasso; é um controle de risco operacional.
Como é o cronograma de 12 semanas?
| Semanas | Foco | Entregável |
|---|---|---|
| 1 | Mecânica de mercado e risco | Política de risco de uma página |
| 2 | Estatística e planilhas | Pasta de trabalho de retorno/drawdown |
| 3 | Básico de Python | Script limpo de séries temporais |
| 4 | pandas e plotagem | Notebook de gráfico reproduzível |
| 5 | Implementação de indicador | Um indicador testado |
| 6 | Hipótese e sinais | Especificação escrita da estratégia |
| 7 | Motor de backtest | Primeiro backtest com custos |
| 8 | Viés e robustez | Relatório out-of-sample |
| 9 | Métricas e Monte Carlo | Relatório de risco |
| 10 | Paper trading | Log operacional |
| 11 | Controles de implantação | Monitoramento e kill switch |
| 12 | Revisão | Decisão go/no-go |
O cronograma é intencionalmente mais lento do que "criar um bot lucrativo em um fim de semana". Velocidade é útil para aprender, mas capital ao vivo merece evidência.
Quais projetos você deve criar?
Iniciante: um cruzamento de médias móveis em um ativo líquido com risco fracionário fixo e taxas realistas. Intermediário: momentum multiativo com alvo de volatilidade e avaliação walk-forward. Avançado: execução orientada a eventos com fills parciais, reconciliação de estado de ordens e um modelo de risco de portfólio. Evite começar com deep reinforcement learning ou um sistema grande de múltiplas estratégias. Complexidade pode esconder erros simples.
Quais armadilhas de iniciantes encerram carreiras em algo cedo?
- Usar dados futuros: a estratégia conhece a máxima ou o fechamento concluído antes de isso ser possível.
- Ignorar custos: uma vantagem com alto turnover desaparece depois de spread e comissão.
- Otimizar tudo: muitos parâmetros ajustam ruído.
- Mudar mercados no meio do teste: o universo fica inconsistente.
- Operar ativos ilíquidos: os fills são teóricos.
- Sem reconciliação de posição: o estado do bot difere da corretora.
- Sem regra de desligamento: uma queda vira uma posição sem controle.
- Confundir um marcador no gráfico com uma ordem executável: o timing é diferente.
Como transformar sinais em limites de risco de portfólio?
Sinais não determinam o tamanho do portfólio por si só. A construção de portfólio converte exposições desejadas em quantidades enquanto respeita limites de alavancagem, caixa, concentração, volatilidade e correlação. A gestão de risco então monitora o portfólio ao vivo e pode reduzir ou fechar posições.
Para um sistema simples, limite risco por trade, risco por símbolo, perda diária e drawdown do portfólio. Para um sistema multiativo, use escalonamento por volatilidade com cuidado e teste correlações durante estresse. Uma estratégia diversificada por ticker ainda pode estar concentrada em um único risco macro.
Como saber que você está pronto para entrar ao vivo?
No fim do curso, pontue o projeto contra cinco marcos:
| Marco | Evidência |
|---|---|
| Entende o mercado | Consegue explicar produto, sessão, custos e modos de falha |
| Entende o código | Consegue rastrear dados da barra até a ordem |
| Entende as estatísticas | Consegue explicar drawdown, expectancy e incerteza |
| Entende execução | Consegue reconciliar fills e lidar com erros |
| Entende risco | Consegue parar, dimensionar e monitorar o sistema |
Se algum marco estiver faltando, continue aprendendo antes da implantação ao vivo. Um roteiro é bem-sucedido quando evita erros evitáveis, não quando produz uma resposta rápida.
Qual deve ser seu primeiro projeto de portfólio?
Escolha um instrumento líquido, um timeframe, um sinal simples e uma regra de risco fixo. Crie o menor ciclo completo: carregar dados, calcular o sinal, dimensionar uma posição, simular um fill, aplicar custos, registrar o trade e plotar equity e drawdown. Depois quebre deliberadamente as premissas: remova uma linha de dados, atrase um fill, dobre o spread ou pare o processo. Se o projeto falhar de forma barulhenta e segura, você aprendeu algo importante. Expanda só depois que o pequeno ciclo for compreensível.
Esse projeto também dá ao aprendiz um artefato de portfólio para entrevistas ou trabalhos com clientes: um README, dicionário de dados, relatório de pesquisa, backtest, log de paper trading e checklist de risco. O artefato demonstra processo, não uma promessa de retornos futuros.
Qual projeto final prova que você entendeu o curso?
O projeto final deve ser deliberadamente modesto: um mercado líquido, um sinal transparente, risco fracionário fixo e um backtest que considera custos. O aprendiz entrega a especificação da estratégia, dicionário de dados, código, testes unitários, relatório out-of-sample, log de paper trading e checklist de implantação. Um revisor deve conseguir reproduzir o resultado principal e identificar exatamente onde a estratégia pode falhar. Esse é um padrão de conclusão melhor do que uma captura de tela de uma curva de equity subindo.
Aprenda na ordem: expectativas e risco, estatística, Python e dados, uma hipótese testável, um backtest com custos, testes de robustez, paper trading e então um live rollout minúsculo com kill switch. Julgue-se pela rubrica de marcos, não por uma curva de backtest, e trate uma hipótese fracassada com evidência limpa como progresso no curso.
◆ Checagem interativa
Você está pulando uma etapa?
Perguntas que traders fazem sobre aprender algorithmic trading
Sim, os materiais essenciais de aprendizagem, ferramentas de programação, documentação e ambientes de paper trading podem ser gratuitos. Dados, acesso à corretora, computação e execução ao vivo ainda podem gerar custos.
Você pode começar com aritmética, probabilidade, estatística e raciocínio cuidadoso. Estratégias mais avançadas podem exigir álgebra linear, otimização, análise de séries temporais ou machine learning.
Python é uma primeira linguagem prática por causa de seu ecossistema de dados e pesquisa. Aprenda engenharia de software suficiente para testar, registrar logs, versionar e implantar com segurança.
Não existe um cronograma universal seguro. Avance apenas depois de ter uma estratégia escrita, backtest realista, evidência out-of-sample, execução em paper, controles de risco e um plano de rollout com tamanho pequeno.
Não. A documentação dela é uma arquitetura de referência útil. Outras plataformas podem funcionar se fornecerem dados confiáveis, fills realistas, testes, logs e integração com corretora.
Sim. Cada etapa aponta para documentação gratuita, bibliotecas Python open-source e ambientes gratuitos de paper trading. O que pode custar dinheiro são dados premium, acesso à corretora e, depois, o capital que você coloca em risco.
Não para começar, mas regras baseadas em estrutura (order blocks, liquidity sweeps, fair value gaps) estão entre as mais fáceis de especificar com precisão, o que as torna boas hipóteses. A Academy gratuita de 80 aulas da Quantum Algo cobre esse lado; este roteiro cobre o código e os testes.
Comece com zero — faça paper trade. O primeiro live rollout deve ter o menor tamanho que sua corretora permitir, dimensionado para que um stop-out completo seja um incômodo, não uma decisão. Nosso guia sobre quanto dinheiro você precisa para começar no day trade cobre os números por mercado.
Pine Script cobre bem as etapas 4–6: indicadores, sinais e um backtest com emulador de corretora. Ele é mais fraco para automação de walk-forward, Monte Carlo e controles de implantação, que é onde Python ou uma plataforma como QuantConnect se encaixam.
Sim — QuantumBot executa os sinais da Zeno na sua própria conta de exchange por $199/mo. Ele substitui a etapa de implantação, não o entendimento: você ainda deve concluir as etapas 0–8 para conseguir julgar o que ele faz.
Referências e guias relacionados
Leia a seguir
- O que é quantitative trading? Regras, dados e quem realmente faz isso
- O que é paper trading? Como praticar sem arriscar dinheiro (e quando entrar ao vivo)
- Simulação de Monte Carlo para trading: drawdown, risco de ruína e tamanho da posição
- Algorithmic trading para iniciantes
- Backtesting de estratégias de trading
- Pine Script v6: primeiros passos
- Melhores trading bots
- Quanto dinheiro para começar no day trade?
- Diário de trading: guia completo
- Trading SMC algorítmico (Academy)
- Calculadora de lucro em trading
Fontes autorizadas
- Documentação da QuantConnect
- TradingView Pine Script: estratégias
- Documentação do pandas
- SEC: automated trading and investor alerts
- CFTC: advisories on automated trading systems