محاكاة Monte Carlo للتداول: التراجع، وخطر الإفلاس، وحجم الصفقة
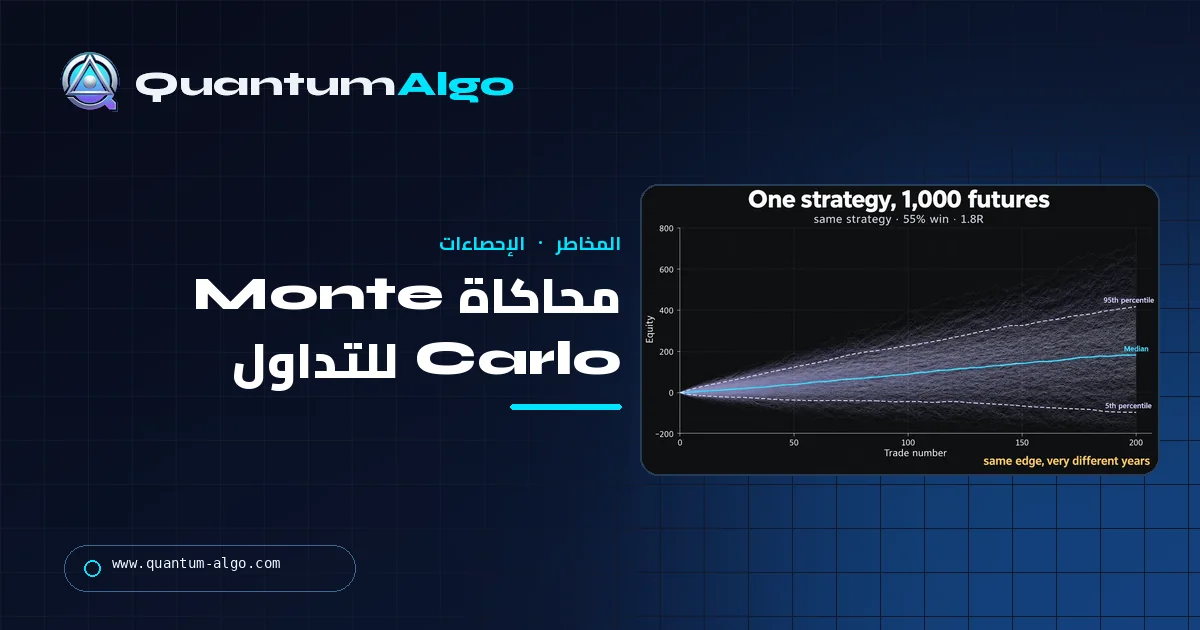
تعيد محاكاة Monte Carlo خلط صفقات استراتيجيتك آلاف المرات لتعرض النطاق الكامل لمنحنيات رأس المال والتراجعات التي يمكن أن تنتجها الميزة نفسها. إنها لا تتنبأ بالعوائد؛ بل تخبرك إلى أي عمق يمكن أن تصل فترات الخسارة وكم مرة، وهذا هو ما يحدد حجم صفقتك. شغّل واحدة على المحاكي أدناه.
أكثر رسم مفيد عرضته على مشترك لم يكن صفقة؛ كان ألف نسخة من استراتيجيته نفسها، متفرعة مثل المروحة، مع بقاء خُمسها تحت الماء بعد 200 صفقة. كانت لديه ميزة حقيقية، لكنه كان يحدد حجمها كأنها تذكرة يانصيب. هذه الصفحة هي ذلك الرسم، والمدرج التكراري خلفه، ومحاكٍ حتى تستطيع تشغيل أرقامك الخاصة قبل أن يشغلها السوق عليك.
مؤشرات تثبت نفسها أمام الجميع.
محرك واحد، وأربع أدوات دقيقة: Gold (XAU) Scalper، وGravity Zone المؤسسي، ومذبذب الزخم Zeno، وZeno Stocks للأسهم.
ماذا تخبرك محاكاة Monte Carlo ولا يستطيع الاختبار الرجعي إخبارك به؟
يعطيك الاختبار الرجعي تاريخًا واحدًا: حدثت الصفقات بترتيب واحد وأنتجت منحنى رأس مال واحدًا، وتراجعًا (Drawdown) أقصى واحدًا، ورصيدًا نهائيًا واحدًا. تأخذ محاكاة Monte Carlo الصفقات نفسها وتعيد خلطها آلاف المرات، فتراك عائلة كاملة من منحنيات رأس المال التي كان يمكن أن تنتجها الاستراتيجية نفسها لو ترتب الحظ بطريقة مختلفة.
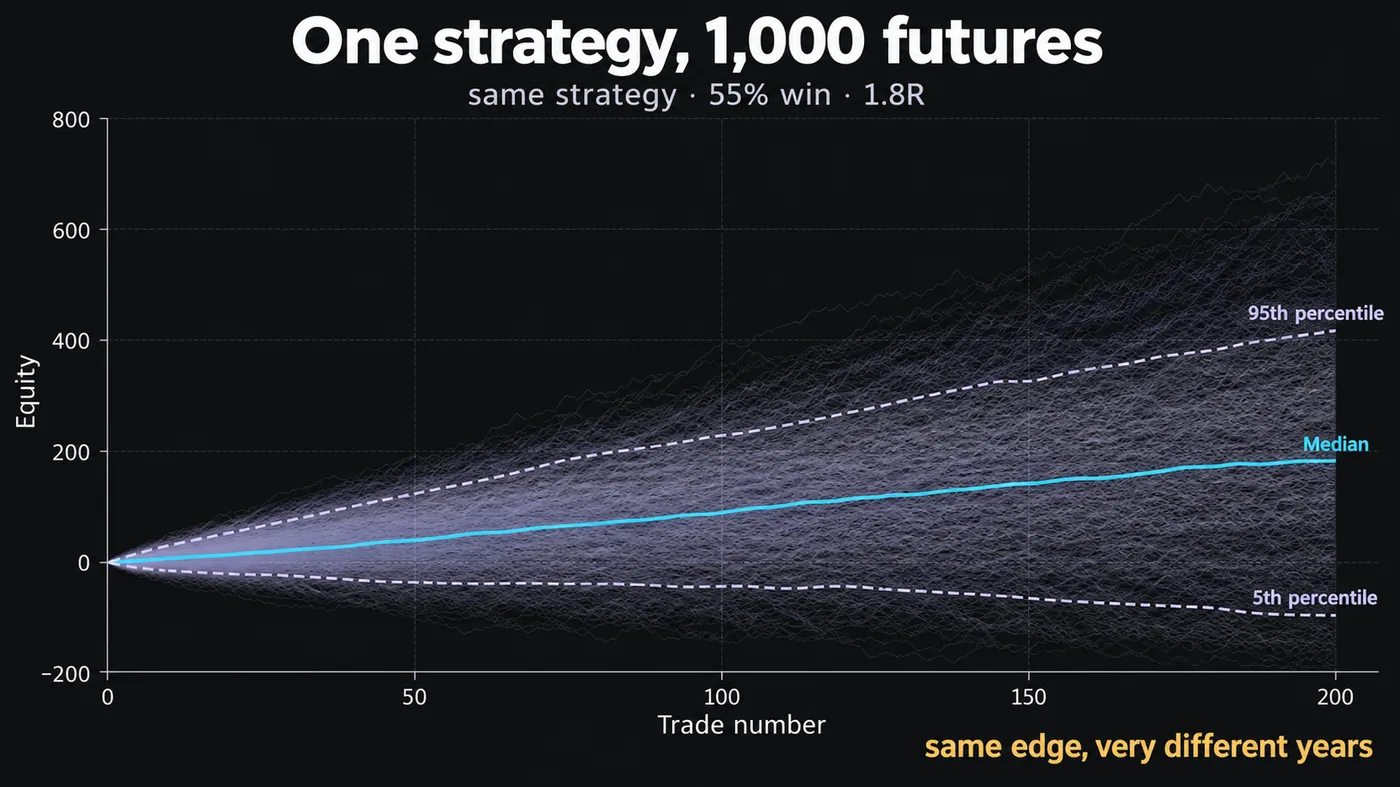
هذا مهم لأن ترتيب الصفقات هو الشيء الوحيد في مستقبلك الذي لا يمكنك معرفته. نسبة صفقات رابحة 55% مع متوسط ربح 1.8R استراتيجية جيدة؛ ويوضح الرسم أعلى هذا الدليل 1,000 تشغيل لتلك الاستراتيجية بالضبط عبر 200 صفقة، ومع ذلك يظل مسار المئين 5 تحت الماء بعد 200 صفقة بينما يضاعف مسار المئين 95 الوسيط ثلاث مرات. الميزة نفسها. الصفقات نفسها. سنوات مختلفة.
بعد أن ترى تلك المروحة، تتوقف عن سؤال "ما كان التراجع؟" وتبدأ بسؤال "ما التراجع الذي ينبغي أن أتوقعه، وكم مرة؟" وهذا هو السؤال الذي يحدد حجم الصفقة.
كيف تعمل محاكاة Monte Carlo؟
تحتاج الطريقة إلى 3 مدخلات وتفعل شيئًا واحدًا مرارًا:
- قائمة بنتائج الصفقات بوحدة مضاعفات R، أو نسبة صفقات رابحة مع متوسط الربح والخسارة إذا لم تكن لديك القائمة.
- عدد الصفقات في كل تشغيل، وغالبًا يكون طول الفترة التي تهمك (سنة من تداولك، مثلًا 150–300 صفقة).
- عدد مرات التشغيل، وغالبًا 1,000 إلى 10,000.
في كل تشغيل، تسحب صفقات عشوائيًا من القائمة (مع الإرجاع)، وتربطها في منحنى رأس مال، وتسجل النتيجة النهائية وأعمق تراجع، ثم تنتقل إلى التشغيل التالي. في النهاية يصبح لديك 1,000 رصيد نهائي و1,000 تراجع أقصى، وتقرأها كتوزيعات: الوسيط، والمئين 5 والمئين 95، والنسبة التي تجاوزت أي خط تسميه إفلاسًا.
لا يوجد فيها تنبؤ. هي لا تعرف ماذا سيفعل السوق؛ تعرف فقط ماذا تفعل استراتيجيتك عندما تصل النتائج نفسها بترتيب مختلف. وهذا القيد هو قوتها أيضًا، لأنها لا يمكن أن تُفصّل على المنحنى.
كيف تقرأ توزيع التراجع في Monte Carlo؟
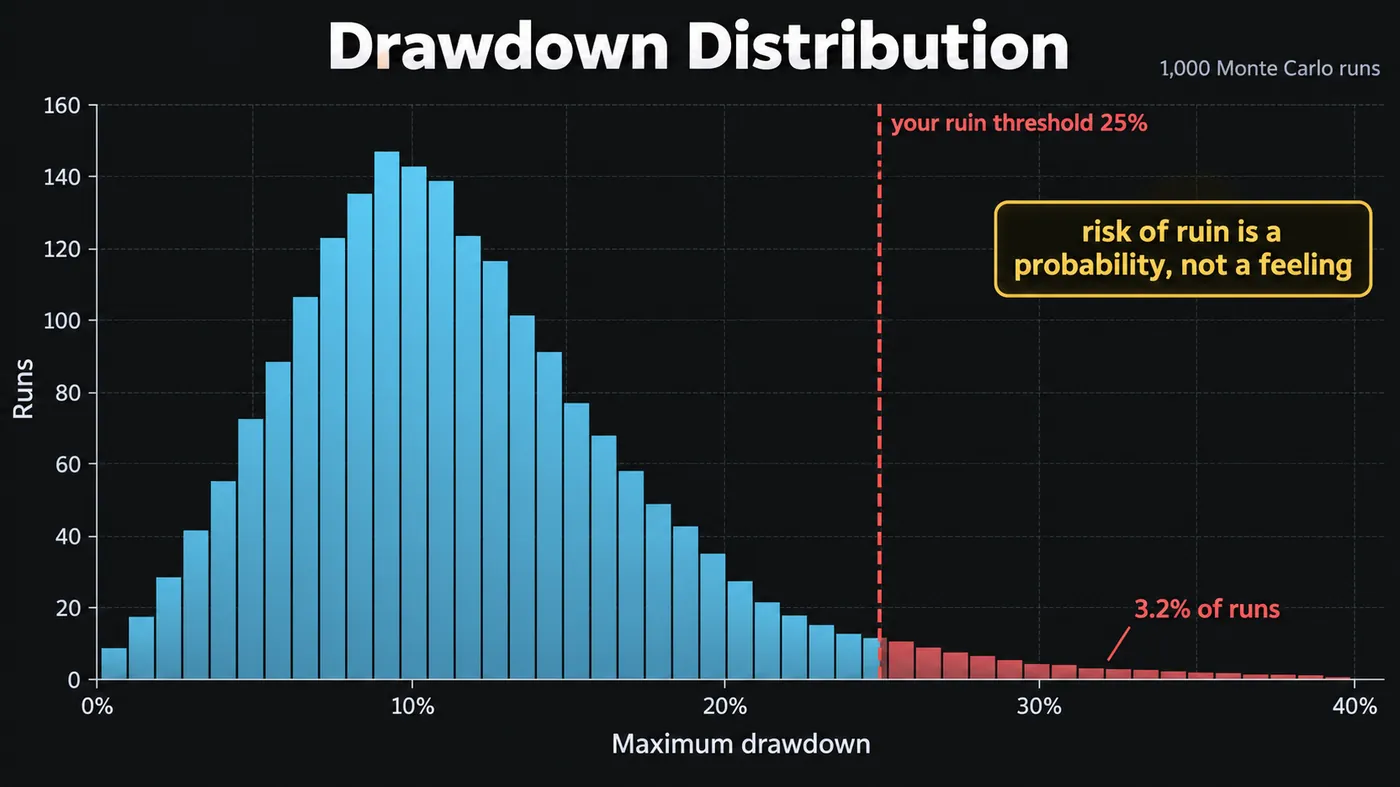
المدرج التكراري في هذا الدليل هو الناتج الذي يغيّر السلوك. ألف تشغيل لاستراتيجية 55%/1.8R عند مخاطرة 1% لكل صفقة: معظم مرات التشغيل تبلغ ذروتها بين 8% و12% تراجع، ويمتد الذيل إلى 35%، و3.2% من مرات التشغيل تجاوزت تراجعًا قدره 25%.
خذ منه 3 أشياء:
- رقم التراجع الوحيد في الاختبار الرجعي هو سحبة واحدة من هذا التوزيع، ولا تعرف هل كانت سحبة محظوظة.
- يتوقف "خطر الإفلاس" عن كونه شعارًا. إذا كان حد الحساب الممول لديك 25%، فإن هذه الاستراتيجية بهذا الحجم تفشل الحساب تقريبًا سنة واحدة من كل 30. هذا رقم تستطيع أن تقرر بشأنه.
- الذيل الأيمن طويل. النتائج الوسيطة مطمئنة؛ أما الذيول فهي ما ينهي مسيرات التداول.
كيف يغيّر حجم الصفقة ذيل التراجع؟
الرسم ذو اللوحات الثلاث هو أكثر صورة فائدة في هذه الصفحة. الاستراتيجية نفسها، و1,000 تشغيل نفسها، مع ضبط المخاطرة لكل صفقة على 0.5% و1% و2%:
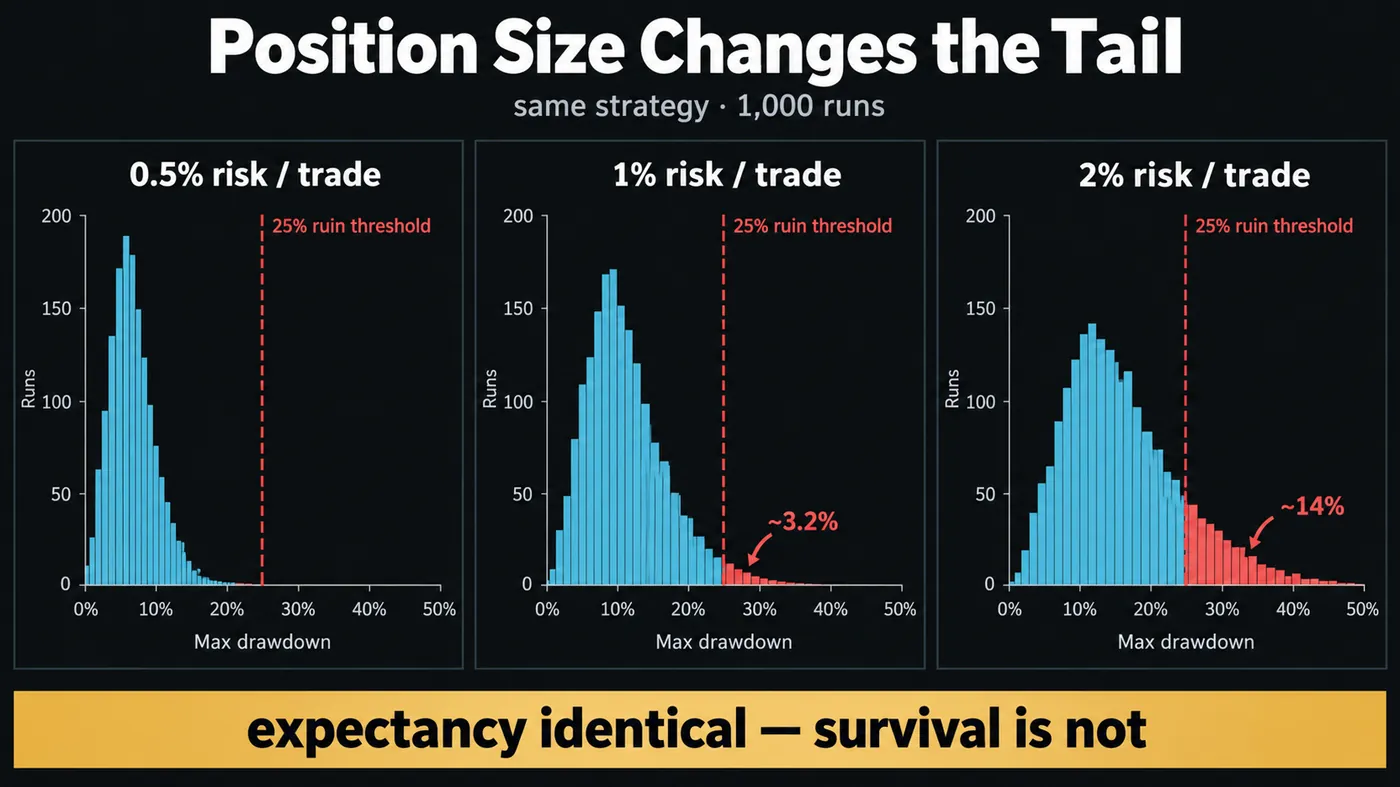
- عند 0.5% يستقر التوزيع حول تراجع 5% ولا يتجاوز 25% أي شيء تقريبًا.
- عند 1% يتمركز حول 10% ويتجاوز نحو 3% من مرات التشغيل مستوى 25%.
- عند 2% يتمركز حول 15% ويتجاوز نحو 14% من مرات التشغيل مستوى 25%.
يبقى التوقع الرياضي لكل صفقة متطابقًا في الحالات الثلاث. مضاعفة الحجم لم تضاعف خطر الإفلاس؛ بل ضربته في أكثر من 4. هذه هي اللاخطية التي تجعل جملة "زِد الحجم فقط، فالميزة إيجابية" باهظة التكلفة، ولهذا يتعامل دليلنا عن تحديد حجم الصفقة مع نسبة المخاطرة كمعامل بقاء لا كقرص للعائد.
كيف تحدد عتبة واقعية لخطر الإفلاس؟
الإفلاس ليس الصفر. الإفلاس هو التراجع الذي تتوقف عنده عن القدرة على تنفيذ الاستراتيجية كما صُممت:
- الحساب الممول: الحد الأقصى للتراجع في البرنامج، وغالبًا 5% يوميًا و10% إجماليًا في التقييم، وأوسع في الحساب الممول. استخدم هذه الأرقام بالضبط.
- رأس مالك الخاص: التراجع الذي تعرف عنده أنك ستبدأ تغيير القواعد، وبالنسبة لمعظم الناس يكون في مكان ما بين 20% و30%، قبل أن يصبح الحساب فارغًا بكثير.
- أموال مُدارة: أيًا كان ما يقوله التفويض، ناقص هامش أمان.
شغّل المحاكاة مع رسم ذلك الخط واقرأ نسبة الذيل. أي شيء فوق نحو 5% من مرات التشغيل مشكلة حجم لا مشكلة استراتيجية، والحل موجود في القسم السابق.
ما المدخلات التي تجعل محاكاة Monte Carlo غير موثوقة؟
Monte Carlo صادقة بشأن الترتيب، لكنها غير صادقة في كل شيء آخر إذا غذيتها بشكل سيئ.
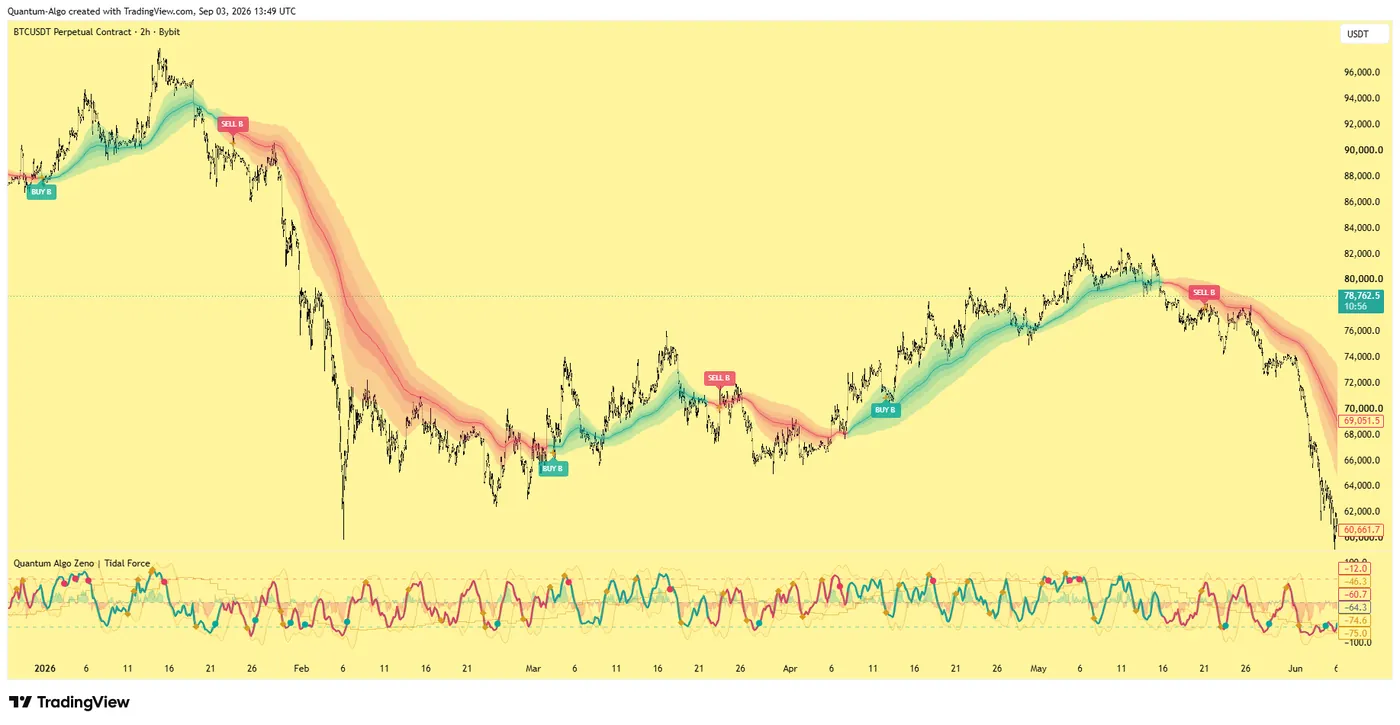
عدد صفقات قليل جدًا. تمنحك 30 صفقة 30 نتيجة للسحب منها؛ وستنتج المحاكاة منها مروحة جميلة بلا تردد، لكن تلك المروحة مبنية على عينة لا تستطيع التمييز بين استراتيجية 55% واستراتيجية 45%. تحت نحو 100 صفقة، تعامل مع الناتج كمسودة. رسم BTCUSDT أعلى هذا الدليل مثال جيد على المشكلة: خمسة وسوم للنظام خلال 6 أشهر نمط حقيقي وملاحظات قليلة جدًا للمحاكاة؛ أنت تحتاج إلى السجل خلفها لا الصورة.
الارتباط التسلسلي. تتجمع سلاسل الخسارة الحقيقية حول تغيّرات النظام؛ أما إعادة أخذ العينات عشوائيًا فتبعثرها بالتساوي. إذا كانت استراتيجيتك تخسر في السوق المتذبذب وتربح في الاتجاهات، فسيكون الذيل المحاكى ألطف مما ينبغي. الحل هو إعادة أخذ العينات بالكتل: اسحب سلاسل من 5 أو 10 صفقات متتالية بدل الصفقات المفردة، وهو ما تستطيع معظم إعدادات الجداول فعله وتفعله الأداة أدناه.
استبعاد التكاليف. إذا كانت قائمة الصفقات إجمالية قبل الرسوم والانزلاق السعري والتمويل، فكل تشغيل يرث هذا التفاؤل. استخدم مضاعفات R صافية؛ يوضح دليل حاسبة الربح لدينا كيف تصفيها.
كيف تختلف Monte Carlo عن اختبار walk-forward؟
يتعامل الناس معهما كطريقتين متنافستين. إنهما تجيبان عن سؤالين مختلفين.
يسأل walk-forward: هل ما زالت القواعد تعمل على بيانات لم تُضبط عليها؟ إنه اختبار للميزة.
تسأل Monte Carlo: بافتراض أن القواعد تعمل، إلى أي حد يمكن أن تسوء الأمور قبل أن تتحسن؟ إنها اختبار للحجم.
الترتيب هو walk-forward أولًا، ثم Monte Carlo ثانيًا، ويضعهما دورة التداول الخوارزمي المجانية بهذا الترتيب في الأسبوعين 7 و8 لهذا السبب بالضبط.
نظرة سريعة إلى الاختبار الرجعي مقابل Monte Carlo مقابل walk-forward
| الطريقة | السؤال الذي تجيب عنه | ما الذي تستخدمه | ما الذي تختبره | النقطة العمياء |
|---|---|---|---|---|
| اختبار رجعي واحد | كيف أدت القواعد على البيانات الماضية؟ | تسلسل تاريخي واحد للصفقات | منحنى رأس مال واحد وتراجع أقصى واحد | يعرض ترتيبًا واحدًا فقط للصفقات |
| إعادة خلط Monte Carlo | إلى أي حد يمكن أن تسوء الأمور قبل أن تتحسن؟ | الصفقات نفسها، مع إعادة أخذ عينات آلاف المرات | الحجم: نطاق التراجع وخطر الإفلاس | تفترض ثبات الميزة؛ وتبعثر الخسائر المتجمعة |
| إعادة أخذ العينات بالكتل | السؤال نفسه، مع إبقاء سلاسل الخسارة معًا | سلاسل من 5 أو 10 صفقات متتالية | مخاطر الذيل عندما تتجمع الخسائر حسب النظام | ما زالت تفترض ثبات الميزة |
| تحليل walk-forward | هل تعمل القواعد على بيانات لم تُضبط عليها؟ | ضبط متحرك ونوافذ خارج العينة | الميزة نفسها | لا يقول الكثير عن ذيول التراجع أو الحجم |
◆شغّل walk-forward أولًا لاختبار الميزة، ثم Monte Carlo لتحديد حجمها.
كيف تشغّل محاكاة Monte Carlo بنفسك؟
المحاكي في هذه الصفحة يكفي لنظرة أولى: أدخل نسبة الصفقات الرابحة، ومتوسط الربح، ومتوسط الخسارة، والصفقات لكل تشغيل، والمخاطرة لكل صفقة، فيرسم مروحة رأس المال ومدرج التراجع داخل المتصفح. أما لقائمة صفقاتك الخاصة، فيكفي جدول بيانات: ألصق مضاعفات R في عمود، واستخدم فهرسًا عشوائيًا لإعادة أخذ العينات، ثم راكم النتائج وسجل التراجع لكل تشغيل؛ ألف تشغيل يستغرق بضع دقائق من إعادة الحساب. يستطيع مستخدمو Python فعل ذلك في 20 سطرًا باستخدام numpy؛ ويعرض دليل الاختبار الرجعي النمط.
أيًا كانت الأداة التي تستخدمها، اكتب الأرقام الثلاثة قبل أن تثق باستراتيجية: وسيط R النهائي، والمئين 5 لـ R النهائي، ونسبة مرات التشغيل التي تتجاوز خط الإفلاس لديك.
الاختبار الرجعي سحبة واحدة؛ أما Monte Carlo فتُظهر المجموعة كاملة. اقرأ الوسيط، والمئين 5، ونسبة مرات التشغيل التي تتجاوز خط الإفلاس لديك، وغذّها بصفقات صافية وبعدد لا يقل عن 100 منها، واستخدم إعادة أخذ العينات بالكتل إذا كانت خسائرك تتجمع، وتعامل مع نسبة المخاطرة كقرص بقاء؛ لا يتغير التوقع الرياضي عندما تزيد الحجم، لكن الذيل يتغير.
◆ اختبار تفاعلي
ماذا تخبرك المروحة فعليًا؟
أسئلة يطرحها المتداولون عن محاكاة Monte Carlo
ما لا يقل عن 100 صفقة حقيقية قبل أن يكون الناتج أكثر من مسودة؛ و300 أو أكثر قبل أن تصبح الذيول جديرة بالنقاش. عدد مرات التشغيل المحاكاة أقل أهمية من عدد الصفقات الحقيقية التي تغذيها.
لا. إنها تخبرك بنطاق النتائج التي يمكن أن تنتجها ميزتك الحالية عندما تصل الصفقات نفسها بترتيب مختلف. إذا اختفت الميزة، اختفى معها كل ما تقوله المحاكاة.
هي لا توصي؛ بل تعرض الذيل. بالنسبة لمعظم الاستراتيجيات ذات نسبة صفقات رابحة 50–60% ورابح متوسط 1.5–2R، تبقي مخاطرة 0.5–1% لكل صفقة ذيل تراجع 25% تحت بضعة بالمئة من مرات التشغيل. فوق 2% ينمو الذيل أسرع من العوائد.
إنها الأداة المناسبة لذلك: اضبط خط الإفلاس عند حد التراجع في البرنامج، وحاكِ تشغيلًا بطول التحدي، واقرأ احتمالات النجاح والفشل قبل دفع الرسوم.
إعادة أخذ عينات نتائج الصفقات مع الإرجاع هي bootstrap؛ أما Monte Carlo فهي العائلة الأوسع من المحاكاة التي تشملها. في التداول تُستخدم الكلمتان للإجراء نفسه.
ليس بشكل أصلي. يمنحك Strategy Tester منحنى رأس مال واحدًا. صدّر قائمة الصفقات وأعد أخذ العينات منها في جدول بيانات، أو في Python، أو باستخدام المحاكي في هذه الصفحة.
يعتمد ذلك على خط الإفلاس لديك، لا على رقم عالمي. إذا كان حدك 10%، فإن تراجعًا وسيطًا قدره 10% يعني أن نصف مستقبلك يفشل؛ خفّض الحجم حتى يقع المئين 95 داخل الحد.
نعم، إذا كانت لديك قائمة صفقات مسجلة مع مضاعفات R. وغالبًا تكون أكثر فائدة للمتداولين التقديريين لأنهم نادرًا ما يملكون اختبارًا رجعيًا ينظرون إليه.
تُنشر إشارات Zeno على TradingView كسجل: 160 إشارة مغلقة، كل واحدة مع نتيجتها، وهذا بالضبط هو المدخل الذي يحتاجه اختبار Monte Carlo. يعيد المشتركون أخذ العينات من تلك القائمة بنسبة المخاطرة الخاصة بهم قبل أن يقرروا كيفية تحديد حجم الإشارات.
المراجع والأدلة ذات الصلة
اقرأ التالي
- ما هو التداول الكمي؟ القواعد والبيانات ومن يفعله فعليًا
- كم عدد أيام التداول في السنة؟ (التقويم، حسب السوق، الحاسبة)
- تحديد حجم الصفقة: الدليل الشامل
- الاختبار الرجعي لاستراتيجيات التداول
- دورة التداول الخوارزمي المجانية
- حاسبة ربح التداول
- تعافي التراجع (Academy)
- دفتر يوميات التداول: الدليل الشامل
- مراجعة Apex Trader Funding
- إدارة المخاطر: الدليل الشامل
مصادر موثوقة
- Investopedia: Monte Carlo simulation
- NumPy: random resampling (Generator.choice)
- CME Group: risk management basics
- TradingView: Strategy Tester (single equity curve)
- Bootstrapping (statistics) — resampling with replacement