Monte Carlo Simulation for Trading: Drawdown, Risk of Ruin und Positionsgröße
Eine Monte-Carlo-Simulation mischt die Trades deiner Strategie tausendfach neu, um die ganze Bandbreite an Equity-Kurven und Drawdowns zu zeigen, die derselbe Edge erzeugen kann. Sie prognostiziert keine Renditen; sie zeigt dir, wie tief Verlustphasen werden können und wie oft — und genau das entscheidet deine Positionsgröße. Lass unten eine im Simulator laufen.
Der nützlichste Chart, den ich je einem Abonnenten gezeigt habe, war kein Trade — es waren tausend Versionen seiner eigenen Strategie, aufgefächert, wobei ein Fünftel nach zweihundert Trades noch unter Wasser war. Er hatte einen echten Edge und positionierte ihn wie ein Lottolos. Diese Seite ist dieser Chart, das Histogramm dahinter und ein Simulator, damit du deine eigenen Zahlen laufen lassen kannst, bevor der Markt sie für dich laufen lässt.
Indikatoren, die sich öffentlich beweisen.
Eine Engine, vier Präzisions-Tools — der Gold (XAU) Scalper, die institutionelle Gravity Zone, der Zeno Momentum Oscillator und Zeno Stocks für Aktien.



Was zeigt dir eine Monte-Carlo-Simulation, was ein Backtest nicht kann?
Ein Backtest gibt dir eine Historie: Die Trades passierten in einer Reihenfolge und erzeugten eine Equity-Kurve, einen maximalen Drawdown und einen Endkontostand. Eine Monte-Carlo-Simulation nimmt dieselben Trades und mischt sie tausendfach neu, sodass du die ganze Familie von Equity-Kurven siehst, die diese Strategie hätte erzeugen können, wenn das Glück anders sortiert gewesen wäre.
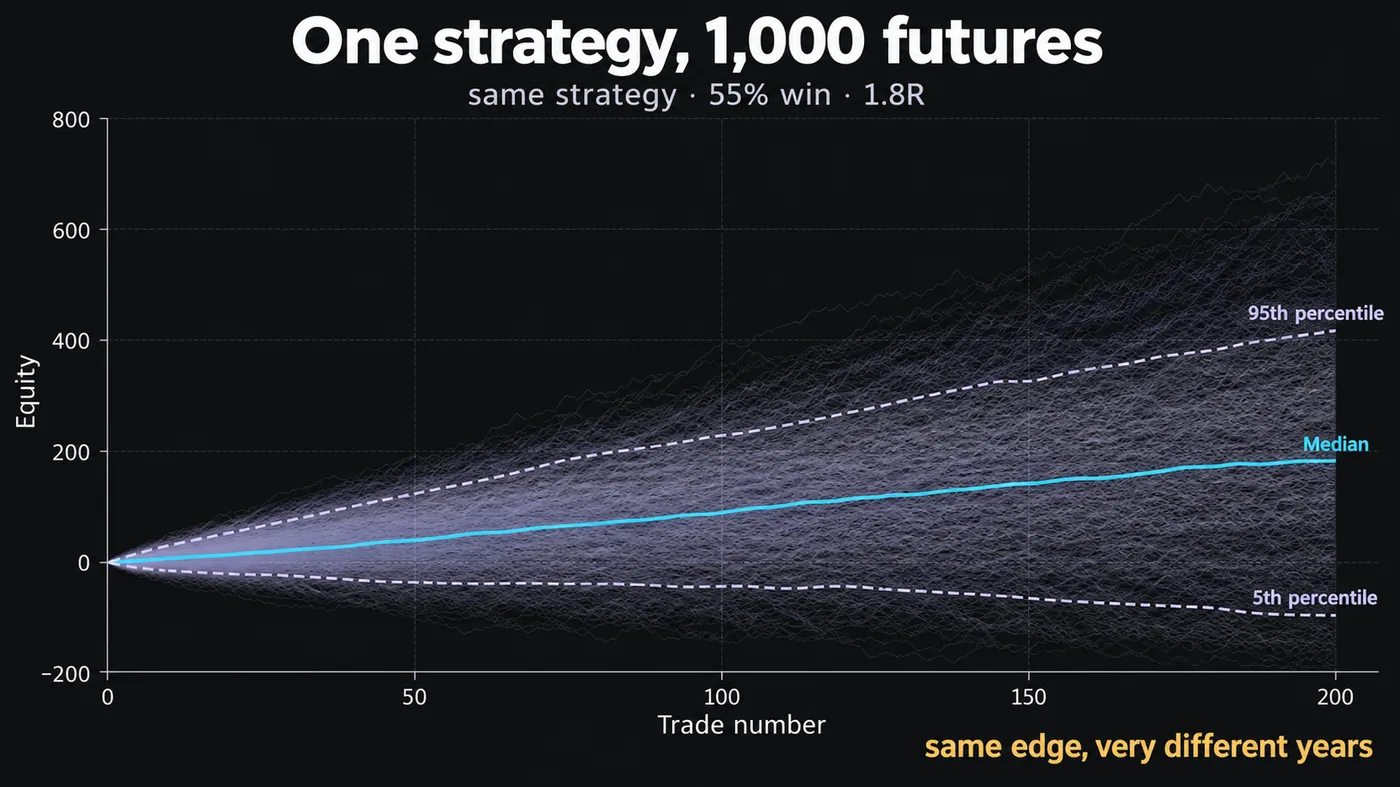
Das ist wichtig, weil die Reihenfolge der Trades das Eine an deiner Zukunft ist, das du nicht kennen kannst. Eine Trefferquote von 55% mit einem durchschnittlichen Gewinner von 1,8R ist eine gute Strategie; die Illustration oben in diesem Guide zeigt tausend Läufe genau dieser Strategie über 200 Trades, und der Pfad im 5. Perzentil ist nach 200 Trades noch unter Wasser, während der Pfad im 95. Perzentil das Dreifache des Medians erreicht hat. Gleicher Edge. Gleiche Trades. Andere Jahre.
Sobald du diesen Fächer gesehen hast, fragst du nicht mehr „Wie hoch war der Drawdown?“, sondern „Welchen Drawdown sollte ich erwarten, und wie oft?“ — und diese Frage entscheidet die Positionsgröße.
Wie funktioniert eine Monte-Carlo-Simulation?
Die Methode braucht drei Eingaben und macht eine Sache wiederholt:
- Eine Liste von Trade-Ergebnissen in R-Multiples — oder eine Trefferquote plus durchschnittlichen Gewinn und Verlust, wenn du die Liste nicht hast.
- Eine Anzahl Trades pro Lauf, meist die Länge des Zeitraums, der dich interessiert (ein Jahr deines Tradings, zum Beispiel 150–300 Trades).
- Eine Anzahl Läufe, meistens 1.000 bis 10.000.
Für jeden Lauf zieht sie zufällig Trades aus der Liste (mit Zurücklegen), reiht sie zu einer Equity-Kurve aneinander, zeichnet Endergebnis und tiefsten Drawdown auf und geht zum nächsten Lauf. Am Ende hast du 1.000 Endkontostände und 1.000 maximale Drawdowns, und du liest sie als Verteilungen: den Median, das 5. und 95. Perzentil und den Anteil, der über die Linie lief, die du Ruin nennst.
Darin steckt keine Prognose. Sie weiß nicht, was der Markt tun wird; sie weiß nur, was deine Strategie tut, wenn dieselben Ergebnisse in anderer Reihenfolge kommen. Diese Grenze ist zugleich ihre Stärke — sie lässt sich nicht curve-fitten.
Wie liest du eine Monte-Carlo-Drawdown-Verteilung?
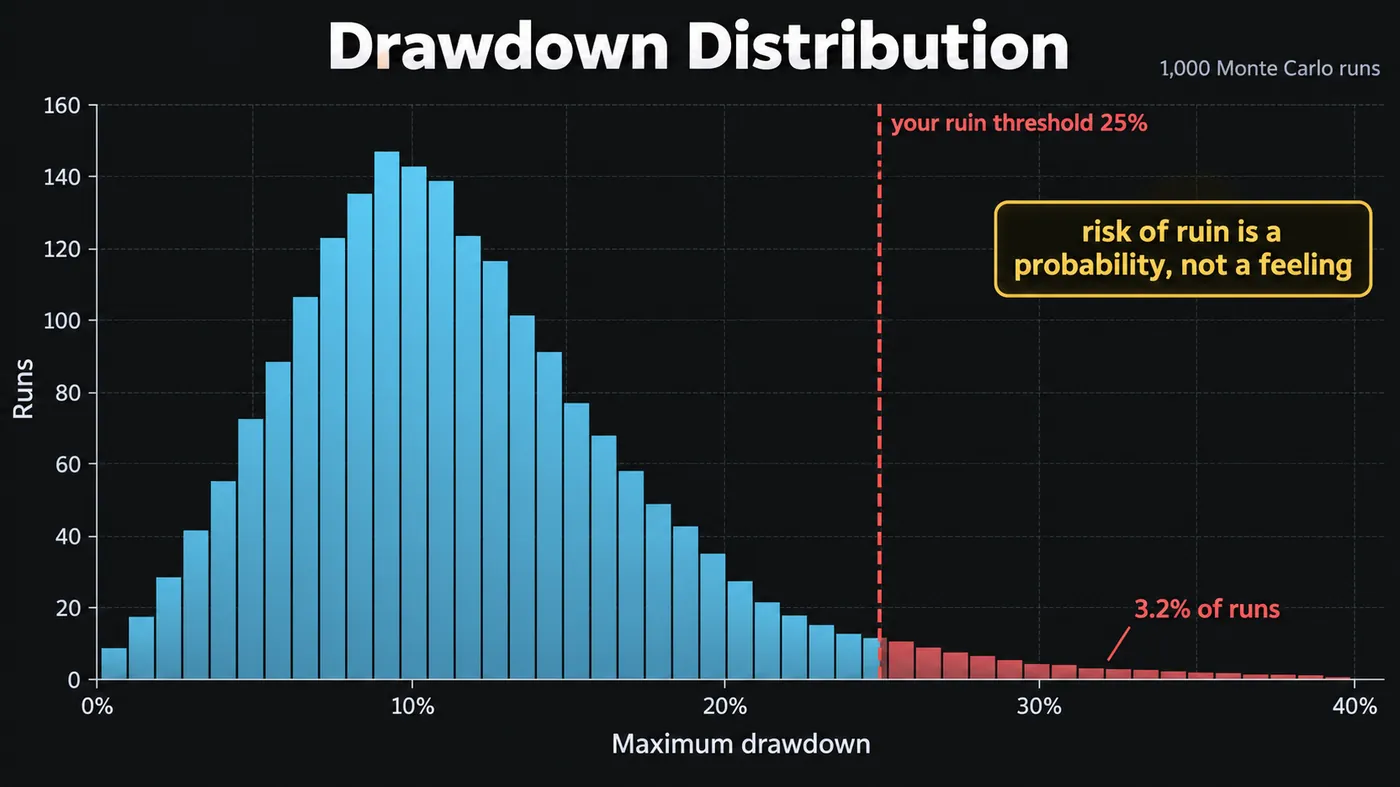
Das Histogramm in diesem Guide ist der Output, der Verhalten verändert. Eintausend Läufe der 55%/1,8R-Strategie bei 1% Risiko pro Trade: Der Großteil der Läufe endet bei 8% bis 12% Drawdown, der Tail reicht bis 35%, und 3,2% der Läufe überschritten einen 25% Drawdown.
Drei Dinge kannst du daraus mitnehmen:
- Die einzelne Drawdown-Zahl des Backtests ist eine Ziehung aus dieser Verteilung, und du weißt nicht, ob sie glücklich war.
- „Risk of Ruin“ hört auf, ein Schlagwort zu sein. Wenn dein Funded-Account-Limit 25% ist, scheitert diese Strategie in dieser Größe grob in einem von dreißig Jahren am Konto. Das ist eine Zahl, über die du entscheiden kannst.
- Der rechte Tail ist lang. Median-Ergebnisse beruhigen; Tails beenden Trading-Laufbahnen.
Wie verändert Positionsgröße den Drawdown-Tail?
Die Drei-Panel-Grafik ist das nützlichste Bild auf dieser Seite. Gleiche Strategie, gleiche 1.000 Läufe, Risiko pro Trade auf 0,5%, 1% und 2% gesetzt:
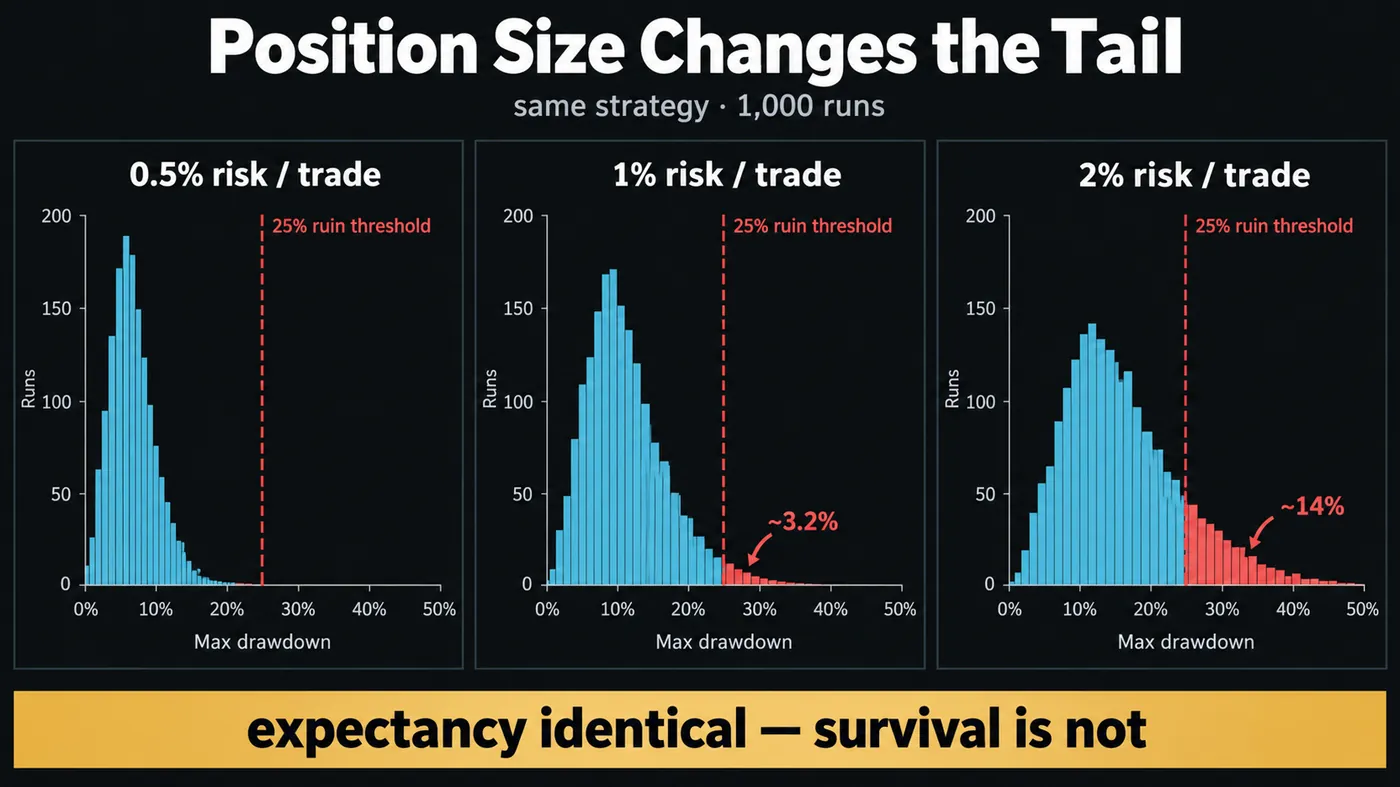
- Bei 0,5% liegt die Verteilung um 5% Drawdown, und praktisch nichts überschreitet 25%.
- Bei 1% zentriert sie sich um 10%, und etwa 3% der Läufe überschreiten 25%.
- Bei 2% zentriert sie sich um 15%, und ungefähr 14% der Läufe überschreiten 25%.
Der Erwartungswert pro Trade ist in allen drei Fällen identisch. Die Größe zu verdoppeln hat das Risk of Ruin nicht verdoppelt — sie hat es um mehr als das Vierfache vervielfacht. Das ist die Nichtlinearität, die „einfach größer traden, der Edge ist positiv“ zu einem so teuren Satz macht, und deshalb behandelt unser Positionsgrößen-Guide den Risikoprozentsatz als Überlebensparameter statt als Rendite-Regler.

Automatisiere deine Trades. Lass Quantum Algo für dich handeln.
Jedes Signal wird auf deinem eigenen Konto ausgeführt — auf deinem Konto, mit dem Plan, den du definierst.
Wie setzt du eine realistische Risk-of-Ruin-Schwelle?
Ruin ist nicht null. Ruin ist der Drawdown, an dem du die Strategie nicht mehr so ausführen kannst, wie sie gedacht ist:
- Funded Account: der maximale Drawdown des Programms, typischerweise 5% täglich und 10% gesamt in der Evaluation, weiter auf funded. Nutze diese Zahlen exakt.
- Eigenes Kapital: der Drawdown, bei dem du weißt, dass du anfangen würdest, Regeln zu ändern — bei den meisten irgendwo zwischen 20% und 30%, lange bevor das Konto leer ist.
- Verwaltetes Geld: was auch immer das Mandat sagt, minus Puffer.
Lass die Simulation mit dieser eingezeichneten Linie laufen und lies den Tail-Anteil. Alles über etwa 5% der Läufe ist ein Größenproblem, kein Strategieproblem, und die Lösung steht im vorherigen Abschnitt.
Welche Eingaben machen eine Monte-Carlo-Simulation unzuverlässig?
Monte Carlo ist ehrlich über Reihenfolge und unehrlich über alles andere, wenn du es schlecht fütterst.
Zu wenige Trades. Dreißig Trades geben dir dreißig Ergebnisse zum Ziehen; die Simulation baut dir daraus gern einen schönen Fächer, aber dieser Fächer beruht auf einer Stichprobe, die eine 55%-Strategie nicht von einer 45%-Strategie unterscheiden könnte. Unter etwa hundert Trades behandle den Output als Skizze. Der BTCUSDT-Chart oben in diesem Guide ist eine gute Illustration des Problems: fünf Regime-Labels in sechs Monaten sind ein echtes Muster und viel zu wenige Beobachtungen zum Simulieren — du brauchst den Ledger dahinter, nicht das Bild.
Serielle Korrelation. Echte Verlustserien häufen sich um Regimewechsel; zufälliges Resampling verteilt sie gleichmäßig. Wenn deine Strategie in Chop verliert und in Trends gewinnt, ist der simulierte Tail zu freundlich. Die Lösung ist Block-Resampling — zieh Fünfer- oder Zehnerblöcke aufeinanderfolgender Trades statt einzelner Trades — was die meisten Spreadsheet-Setups können und das Tool unten macht.
Kosten ausgelassen. Wenn die Trade-Liste brutto vor Gebühren, Slippage und Funding ist, erbt jeder Lauf den Optimismus. Nutze netto R-Multiples; unser Profit-Calculator-Guide zeigt, wie du sie netto rechnest.
Wie unterscheidet sich Monte Carlo von Walk-Forward-Testing?
Menschen behandeln sie wie konkurrierende Methoden. Sie beantworten unterschiedliche Fragen.
Walk-forward fragt: Funktionieren die Regeln noch auf Daten, an die sie nicht angepasst wurden? Es ist ein Test des Edge.
Monte Carlo fragt: Angenommen, die Regeln funktionieren, wie schlimm kann es werden, bevor es gut läuft? Es ist ein Test der Positionsgröße.
Die Reihenfolge ist Walk-forward zuerst, Monte Carlo danach, und der kostenlose Algorithmic-Trading-Kurs setzt sie aus genau diesem Grund in Woche sieben und acht in diese Reihenfolge.
Backtest vs. Monte Carlo vs. Walk-forward auf einen Blick
| Methode | Welche Frage er beantwortet | Was er nutzt | Was er testet | Blinder Fleck |
|---|---|---|---|---|
| Einzelner Backtest | Wie liefen die Regeln auf vergangenen Daten? | Eine historische Trade-Sequenz | Eine Equity-Kurve und ein maximaler Drawdown | Zeigt nur eine Reihenfolge der Trades |
| Monte-Carlo-Reshuffle | Wie schlimm kann es werden, bevor es gut läuft? | Dieselben Trades, tausendfach neu gezogen | Sizing: Drawdown-Spanne und Risk of Ruin | Setzt voraus, dass der Edge hält; verteilt geclusterte Verluste |
| Block-Resampling | Gleiche Frage, aber Verlustserien bleiben zusammen | Blöcke aus fünf oder zehn aufeinanderfolgenden Trades | Tail-Risiko, wenn Verluste nach Regime clustern | Setzt weiter voraus, dass der Edge hält |
| Walk-forward-Analyse | Funktionieren die Regeln auf Daten, an die sie nicht angepasst wurden? | Rollierende Fit- und Out-of-Sample-Fenster | Der Edge selbst | Sagt wenig über Drawdown-Tails oder Sizing |
◆Lass zuerst Walk-forward laufen, um den Edge zu testen, danach Monte Carlo, um ihn zu dimensionieren.
Wie lässt du selbst eine Monte-Carlo-Simulation laufen?
Der Simulator auf dieser Seite reicht für einen ersten Blick: Gib Trefferquote, durchschnittlichen Gewinn, durchschnittlichen Verlust, Trades pro Lauf und Risiko pro Trade ein, und er zeichnet Equity-Fächer und Drawdown-Histogramm im Browser. Für deine eigene Trade-Liste reicht ein Spreadsheet: Füge die R-Multiples in eine Spalte ein, nutze einen Zufallsindex zum Resampling, kumuliere und zeichne den Drawdown pro Lauf auf — tausend Läufe sind ein paar Minuten Neuberechnung. Python-Nutzer schaffen es in zwanzig Zeilen mit numpy; der Backtesting-Guide hat das Muster.
Welches Tool du auch nutzt: Schreib die drei Zahlen auf, bevor du einer Strategie vertraust: medianes End-R, End-R im 5. Perzentil und den Anteil der Läufe hinter deiner Ruin-Linie.
Ein Backtest ist eine Ziehung; Monte Carlo zeigt das Deck. Lies Median, 5. Perzentil und den Anteil der Läufe hinter deiner Ruin-Linie, füttere es mit Netto-Trades und mindestens hundert davon, nutze Block-Resampling, wenn deine Verluste clustern, und behandle den Risikoprozentsatz als Überlebensregler — der Erwartungswert ändert sich nicht, wenn du größer tradest, aber der Tail schon.
◆ Interaktiver Check
Was sagt dir der Fächer wirklich?
Fragen, die Trader zu Monte-Carlo-Simulation stellen
Mindestens hundert echte Trades, bevor der Output mehr als eine Skizze ist; dreihundert oder mehr, bevor sich über die Tails ernsthaft streiten lässt. Die Anzahl simulierter Läufe ist weniger wichtig als die Anzahl echter Trades, die sie füttern.
Nein. Es zeigt dir die Ergebnisspanne, die dein vorhandener Edge erzeugen kann, wenn dieselben Trades in anderer Reihenfolge kommen. Wenn der Edge verschwindet, verschwindet auch alles, was die Simulation sagt.
Es empfiehlt nicht; es zeigt den Tail. Bei den meisten Strategien mit 50–60% Trefferquote und einem 1,5–2R-Gewinner halten 0,5–1% pro Trade den 25%-Drawdown-Tail unter einigen Prozent der Läufe. Über 2% wächst der Tail schneller als die Renditen.
Es ist das richtige Tool dafür: Setz die Ruin-Linie auf das Drawdown-Limit des Programms, simuliere einen Lauf in Challenge-Länge und lies Pass- und Fail-Wahrscheinlichkeiten, bevor du die Gebühr zahlst.
Das Resampling von Trade-Ergebnissen mit Zurücklegen ist ein Bootstrap; Monte Carlo ist die größere Familie von Simulationen, zu der es gehört. Im Trading werden beide Wörter oft für denselben Ablauf genutzt.
Nicht nativ. Der Strategy Tester gibt eine Equity-Kurve. Exportiere die Trade-Liste und zieh sie in einem Spreadsheet, in Python oder mit dem Simulator auf dieser Seite neu.
Das hängt von deiner Ruin-Linie ab, nicht von einer universellen Zahl. Wenn dein Limit 10% ist, heißt ein medianer Drawdown von 10%, dass die Hälfte deiner Zukünfte scheitert — reduziere die Größe, bis das 95. Perzentil innerhalb des Limits liegt.
Ja, wenn du eine protokollierte Trade-Liste mit R-Multiples hast. Für diskretionäre Trader ist es oft sogar nützlicher, weil sie selten einen Backtest zum Anschauen haben.
Zenos Signale werden auf TradingView als Ledger veröffentlicht — 160 geschlossene Signale, jedes mit Ergebnis — und genau das ist die Eingabe, die ein Monte-Carlo-Test braucht. Abonnenten ziehen diese Liste mit ihrem eigenen Risikoprozentsatz neu, bevor sie entscheiden, wie sie die Signale dimensionieren.
Quellen & verwandte Leitfäden
Als Nächstes lesen
- Was ist Quantitative Trading? Regeln, Daten und wer es wirklich macht
- Wie viele Trading-Tage hat ein Jahr? (Kalender, nach Markt, Rechner)
- Positionsgröße: Der komplette Leitfaden
- Backtesting von Trading-Strategien
- Kostenloser Algorithmic-Trading-Kurs
- Trading-Gewinnrechner
- Drawdown Recovery (Academy)
- Trading Journal: kompletter Leitfaden
- Apex Trader Funding Review
- Risikomanagement: kompletter Guide
Autoritative Quellen
- Investopedia: Monte-Carlo-Simulation
- NumPy: Random Resampling (Generator.choice)
- CME Group: Grundlagen des Risikomanagements
- TradingView: Strategy Tester (einzelne Equity-Kurve)
- Bootstrapping (Statistik) — Resampling mit Zurücklegen