Calculadora de lucro para forex, cripto e trading algorítmico
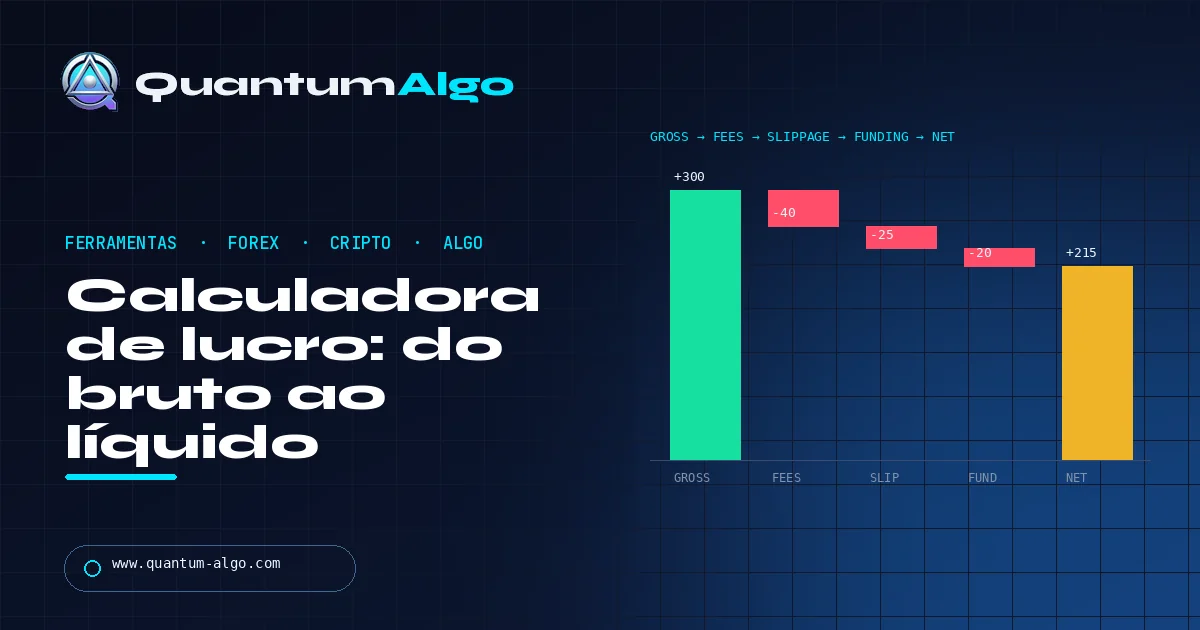
Lucro no trading = (saída − entrada) × quantidade × multiplicador do contrato, depois menos todos os custos: taxas de entrada e saída, spread, slippage, funding ou swap e conversão. A calculadora abaixo mostra bruto e líquido lado a lado, além de retorno sobre capital, retorno sobre risco e taxa de acerto de equilíbrio — porque uma estratégia que só funciona no bruto não é uma estratégia.
Parei de confiar em "calculadoras de lucro" no dia em que uma delas disse a um assinante que o trade dele de 2R tinha rendido 2R líquido — depois das taxas e de um slippage de dois ticks, era 1.6R, e em cem trades essa diferença separa uma expectativa positiva de uma negativa. Esta página é a calculadora que eu queria: forex, cripto spot e perpetuals, e fills algorítmicos, com cada premissa visível. O livro-razão da Quantum Algo é publicado líquido dessas mesmas fricções, por isso os números resistem à verificação.
Indicadores que se provam em público.
Um motor, quatro ferramentas de precisão — o Gold (XAU) Scalper, a Gravity Zone institucional, o Zeno Oscillator de momentum e o Zeno Stocks para ações.
Por que uma calculadora de lucro precisa mostrar suas premissas?
Uma calculadora de lucro no trading só é útil quando diferencia uma diferença matemática de preço do resultado em dinheiro que chega à conta. Produtos de forex e cripto têm unidades, tamanhos de contrato, tabelas de taxas, mecanismos de funding e convenções de liquidação diferentes. Um algoritmo adiciona outra camada: momento das ordens, fills parciais, latência e comportamento do código.
Portanto, uma calculadora de lucro precisa mostrar P&L bruto, custos estimados de trading, P&L líquido, retorno percentual sobre o capital e relação risco/retorno. Ela não deve apresentar um único número grande de lucro sem identificar as premissas por trás dele.
Qual é a fórmula de lucro no trading?
Para uma posição long:
P&L bruto = (preço de saída − preço de entrada) × quantidade × multiplicador do contrato
Para uma posição short:
P&L bruto = (preço de entrada − preço de saída) × quantidade × multiplicador do contrato
Para cripto spot, a quantidade pode ser em moedas e o multiplicador costuma ser 1. Para um contrato futuro, a quantidade pode ser em contratos e o multiplicador define o valor em dinheiro de uma unidade de preço. Para forex, o método de valor do pip pode ser mais fácil de comunicar, mas a fórmula subjacente de diferença de preço continua válida quando as unidades e a conversão de moeda estão corretas.
Como calcular o lucro líquido após custos?
P&L líquido = P&L bruto − taxa de entrada − taxa de saída − custo de spread − custo de slippage − funding/swap − custo de conversão
As taxas podem ser uma porcentagem do notional, por contrato ou uma mistura. O funding pode ser positivo ou negativo. O custo de spread nem sempre aparece como uma linha separada na corretora, porque fica embutido nos preços de execução; ainda assim, a calculadora deve deixar a premissa visível.
Exemplo de forex: 50,000 EUR/USD
Compre 50,000 EUR/USD a 1.0800 e saia a 1.0850. O movimento é de 50 pips. Com tamanho de pip de 0.0001, o P&L bruto é 50,000 × 0.0050 = $250 em uma conta em USD. Se a premissa de spread na entrada e na saída totaliza 0.8 pip, subtraia $4. Se a comissão é $3 por lado, subtraia $6. Antes do swap, o P&L líquido estimado é $240.
O resultado muda se a conta estiver em EUR ou se a corretora cobrar comissão por milhão de notional. Uma boa calculadora deve perguntar a moeda da conta e o modelo de taxas em vez de presumir USD.
Exemplo de cripto spot: 0.40 BTC
Compre 0.40 BTC a $62,000 e venda a $64,500. O P&L bruto é 0.40 × $2,500 = $1,000. Se a exchange cobra 0.10% nos dois lados, estime as taxas de entrada e saída a partir de cada valor notional. Se a posição foi financiada com empréstimo, subtraia os juros; se foi um futuro perpetual, subtraia ou adicione pagamentos de funding de acordo com a taxa de funding e o intervalo de manutenção.
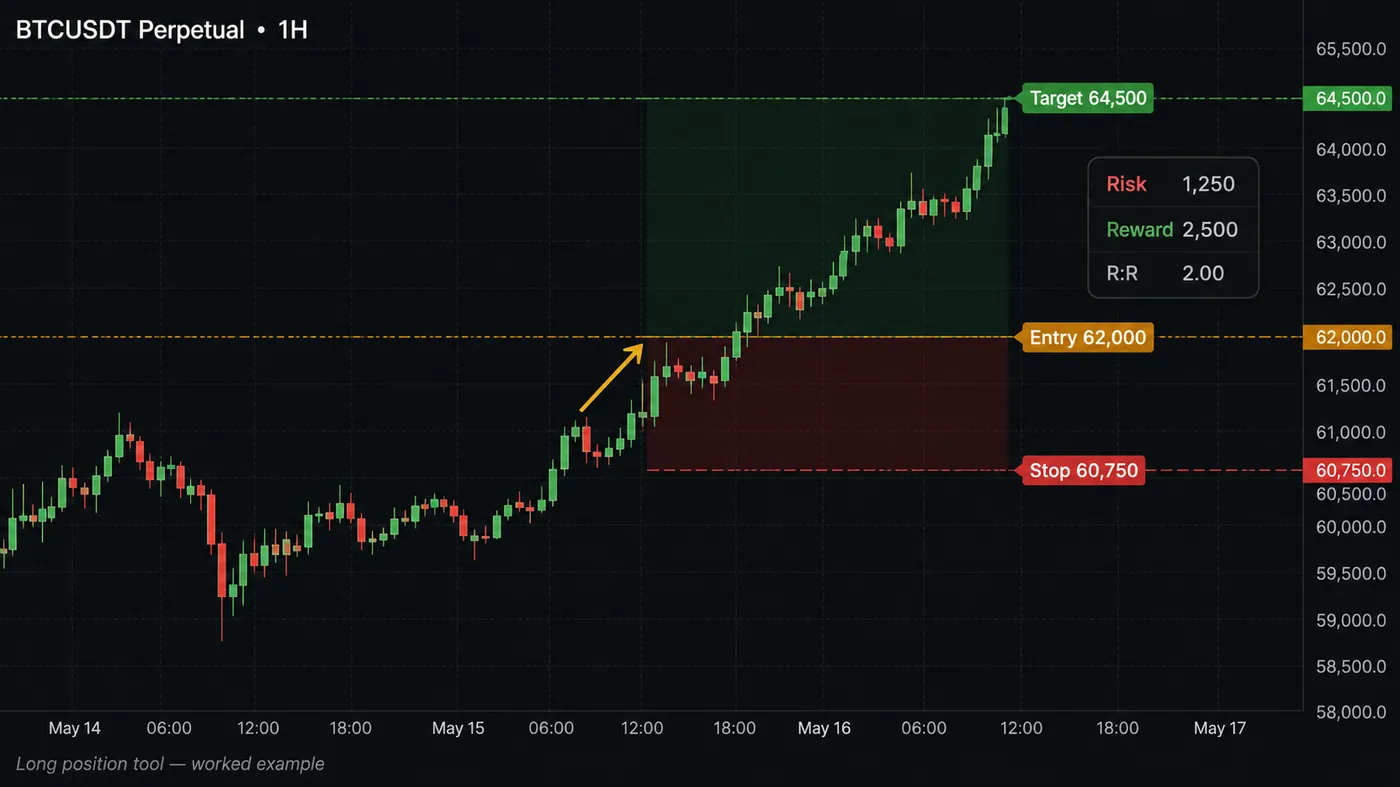
Preços de cripto são negociados continuamente, e o último preço exibido pode ser diferente do fill. Use bid/ask ou uma premissa de slippage para planejar.
Exemplo de trading algorítmico: 100 ações
Um algoritmo compra 100 ações a $50 e sai a $51.20. O P&L bruto é $120. O backtest precisa então modelar comissão, slippage estimado, spread e o momento do fill. Se o sinal é calculado no fechamento, mas a ordem é preenchida na abertura da próxima barra, o resultado não é o mesmo que preencher no fechamento do sinal. A documentação de estratégias do TradingView explica que configurações do emulador de corretora, momento da ordem, slippage e comissões afetam os resultados simulados.
Retorno sobre capital vs. retorno sobre risco: qual importa?
Retorno sobre capital é:
P&L líquido ÷ capital comprometido × 100
Retorno sobre risco inicial é:
P&L líquido ÷ risco inicial em dinheiro
Eles são diferentes. A alavancagem pode fazer o retorno sobre capital parecer grande enquanto a conta fica exposta a uma pequena mudança de preço. Sempre mostre o risco em dinheiro e o valor notional junto com o retorno percentual.
Como os custos mudam a relação risco/retorno?
Se o stop é de 30 pips e o alvo é de 60 pips, a relação risco/retorno nominal é 2:1. Depois dos custos, ela pode ser menor. Uma boa calculadora deve usar o lucro líquido no alvo dividido pela perda líquida no stop, com os dois cálculos usando as mesmas premissas de contrato e conversão.
| Saída | Fórmula |
|---|---|
| Lucro bruto | Movimento favorável de preço × quantidade × multiplicador |
| Perda bruta | Movimento adverso de preço × quantidade × multiplicador |
| Lucro líquido | Lucro bruto − todos os custos |
| Retorno sobre capital | Lucro líquido ÷ capital comprometido |
| Risco/retorno | Alvo líquido ÷ stop líquido |
| Movimento de equilíbrio | Custos totais ÷ valor por unidade de preço |
O que é expectativa e por que esse é o número que importa?
Uma calculadora de trading algorítmico deve dar suporte a um lote de trades. Uma primeira métrica útil é a expectativa: expectativa = (taxa de acerto × ganho médio) − (taxa de perda × perda média). Use ganhos e perdas líquidos, ajustados por custos. Uma estratégia com taxa de acerto de 40% pode ser positiva se seu ganho médio for suficientemente maior que sua perda média; uma estratégia com taxa de acerto de 70% pode perder dinheiro se as perdas forem grandes ou se os custos forem ignorados. Relate a distribuição, não apenas a média. Trade mediano, pior dia, sequência máxima de perdas e perdas de cauda mostram se a média está sendo sustentada por poucos outliers.
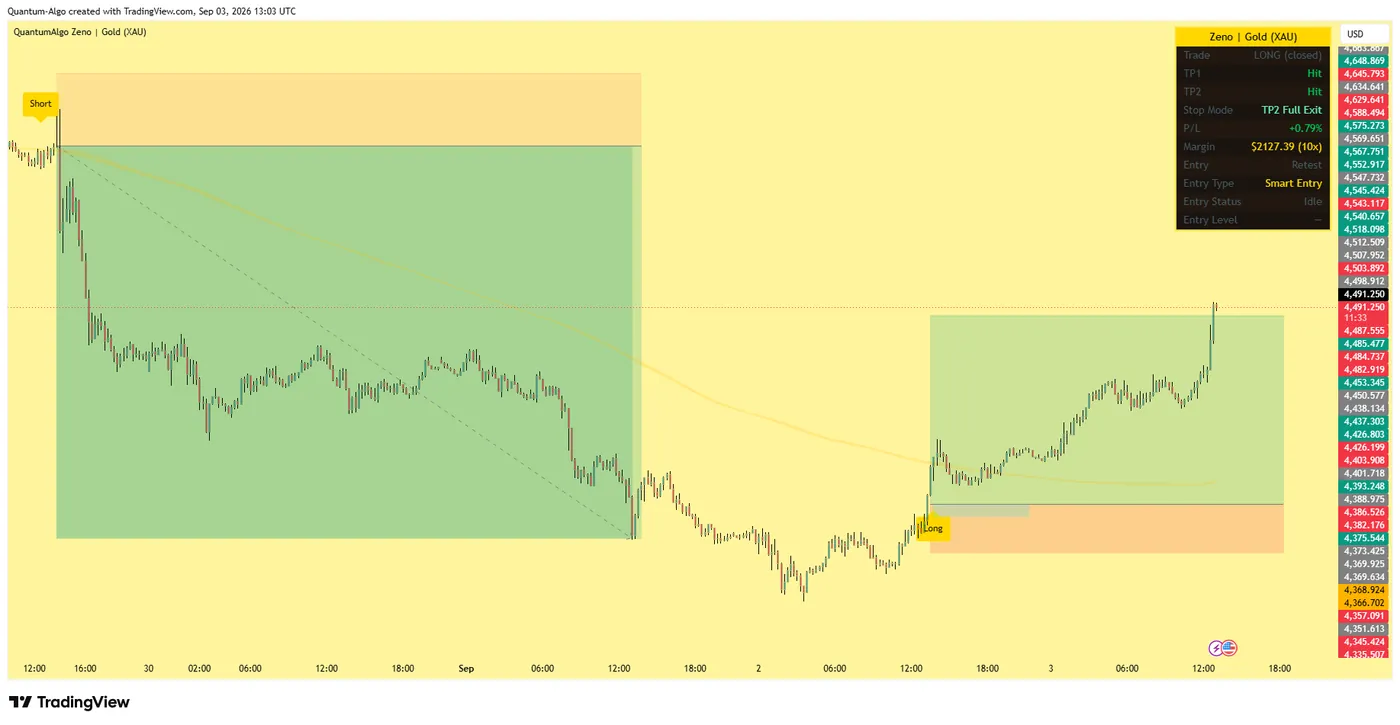
Como criar uma curva de capital e medir drawdown?
A calculadora pode transformar uma sequência de resultados líquidos de trades em uma curva de capital. Drawdown é a queda de um pico anterior de capital até um fundo posterior. Mostre drawdown máximo, drawdown médio, tempo de recuperação e o número de trades necessário para se recuperar. Um backtest que produz retorno alto com um drawdown que o trader não consegue tolerar não é um plano utilizável.
Para position sizing, rode a mesma estratégia com várias frações de risco. Um modelo de risco de 0.25% e um modelo de risco de 2% podem ter a mesma expectativa percentual, mas drawdowns e risco de ruína radicalmente diferentes. A ferramenta deve tornar isso visível sem sugerir que risco maior é melhor.
Por que rodar um teste de Monte Carlo nos seus resultados de trades?
A ordem histórica é uma sequência possível. Um teste simples de Monte Carlo embaralha ou reamostra trades líquidos para estimar como drawdown e sequências de perdas poderiam variar. Ele não cria novos dados de mercado nem garante uma distribuição de probabilidade para o futuro. É um teste de estresse para risco de sequência. Inclua um aviso de que a reamostragem presume que a amostra histórica de trades é representativa e que mudanças de regime podem quebrar essa premissa.
Como funcionam funding, swaps e custos de carregamento?
Swaps de forex são comumente aplicados em um horário de rollover definido pela corretora. Funding de cripto perpetual pode ser cobrado várias vezes por dia. Futuros incorrem em financiamento pela estrutura do contrato e pelo roll. Portanto, uma entrada de período de manutenção deve fazer parte da calculadora. Se a taxa for desconhecida, permita uma estimativa manual e exiba-a com destaque.
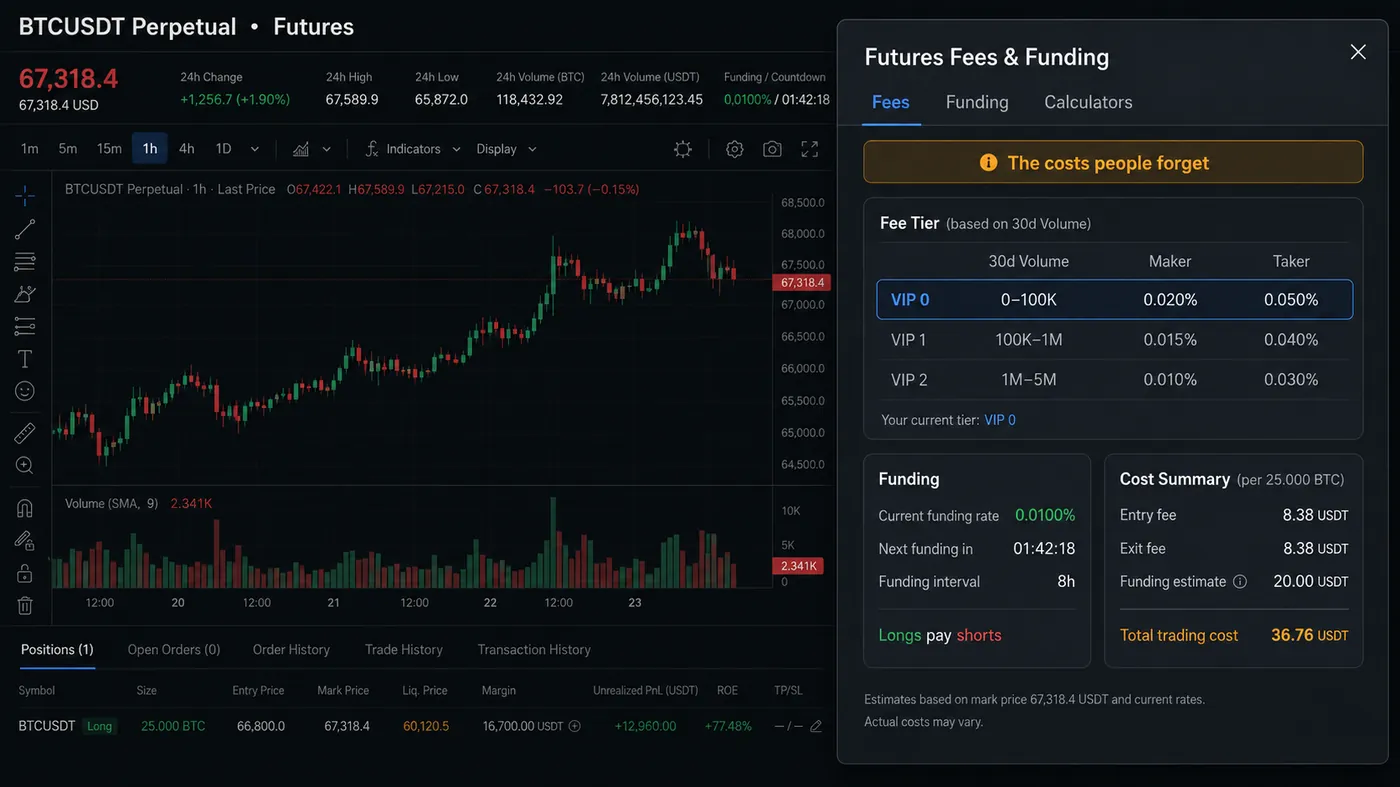
Para um crypto perpetual long, uma taxa de funding positiva pode significar que longs pagam shorts; para um short, o sinal se inverte. A convenção exata depende do venue. Uma calculadora deve pedir ao usuário a taxa com sinal e o intervalo, em vez de codificar uma regra universal.
Por que uma tabela de cenários supera um único número de lucro
| Cenário | Entrada | Saída | Quantidade | Bruto | Custos | Líquido |
|---|---|---|---|---|---|---|
| Base | Presumida | Presumida | Planejada | Fórmula | Custos normais | Estimativa líquida |
| Fill pior | Mesmo sinal | 1 tick pior em cada lado | Mesmo | Menor | Slippage maior | Líquido de estresse |
| Spread mais amplo | Mesmo | Mesmo | Mesmo | Mesmo | +spread | Líquido de estresse |
| Fill parcial | Misto | Misto | Apenas preenchido | Somar fills | Taxas por fill | Líquido realizado |
Uma tabela de cenários é mais informativa do que um único número de lucro esperado. Ela ajuda os leitores a ver se uma estratégia tem margem suficiente para sobreviver à fricção normal de execução.
O que é a taxa de acerto de equilíbrio?
Ignorando custos, a taxa de acerto de equilíbrio para uma relação risco/retorno fixa R é 1 ÷ (1 + R). Em uma relação risco/retorno de 1:2, o ponto de equilíbrio teórico é 33.3%. Quando spread, taxas, slippage e funding entram na conta, a taxa de acerto exigida fica maior. Uma boa calculadora deve mostrar tanto o limite teórico quanto o limite ajustado por custos.
Como calcular o preço de break-even?
Para uma posição spot long, o break-even é o preço de entrada mais os custos totais divididos pela quantidade e pelo multiplicador. Para um short, é o preço de entrada menos esse valor. Na prática, as taxas podem depender do notional, então resolva iterativamente ou calcule as taxas na saída esperada. Uma estimativa simplificada é adequada para educação, mas uma ferramenta de produção deve usar a tabela de taxas da exchange.
Quais erros de cálculo de lucro são mais comuns?
- Confundir notional com capital: um trade alavancado pode controlar mais valor do que o dinheiro depositado.
- Usar o último preço em vez de bid/ask executável: isso subestima a fricção de entrada e saída.
- Ignorar funding: crypto perpetuals podem pagar ou receber funding repetidamente.
- Misturar pips e pontos: convenções de unidade de preço variam conforme o produto.
- Esquecer fills parciais: cada fill pode gerar uma taxa e slippage diferente.
- Fazer backtest no fechamento do sinal: a ordem ao vivo pode preencher depois.
- Mostrar apenas o bruto: resultados líquidos são o que importa para uma decisão.
- Aplicar uma alíquota universal de imposto: o tratamento tributário depende da jurisdição.
P&L bruto é uma diferença de preço; P&L líquido é o que chega à conta depois de taxas, spread, slippage, funding e conversão. Julgue trades pelo retorno sobre risco após custos e estratégias pela expectativa por trade, lembre-se de que os custos elevam a taxa de acerto de equilíbrio e rode uma tabela de cenários (base, fill pior, spread mais amplo, choque de funding) antes de confiar em qualquer número único de lucro.
◆ Checagem interativa
Você calcula o líquido ou só o bruto?
Perguntas que traders fazem sobre calculadoras de lucro
A alavancagem aumenta a exposição notional disponível para uma determinada margem, então pode aumentar tanto o lucro quanto a perda. Ela não cria vantagem nem reduz risco.
Sim. Taxas percentuais geralmente se aplicam aos dois lados, enquanto algumas corretoras cobram por lado ou round turn. Insira a tabela da corretora.
Só se você adicionar o multiplicador de contrato da opção, o prêmio e as regras de exercício/liquidação. Não use uma fórmula simples de spot para opções sem esses campos.
Verifique bid/ask, nível de taxa, taxa de conversão, multiplicador do contrato, funding, arredondamento e os preços exatos dos fills.
Pips movimentados × valor do pip (na moeda da sua conta) dá o lucro bruto. Converta o resultado na moeda cotada pela taxa atual quando ela for diferente da moeda da sua conta, depois subtraia spread, comissão e swap. Nossa calculadora de valor do pip cuida da etapa de conversão.
Bruto = (saída − entrada) × moedas. Taxas = (preço de entrada + preço de saída) × moedas × taxa quando os dois lados são cobrados no mesmo nível. Adicione slippage por lado e qualquer funding pago em perpetuals, depois subtraia tudo do bruto.
A maioria das vantagens que sobrevivem aos custos fica entre 1.3R e 2.5R de relação risco/retorno líquida média. O livro-razão público da Quantum Algo relata 75% de acertos em 160 sinais fechados; o número relevante é a expectativa por trade após custos, não o melhor trade.
Verifique bid/ask versus último preço, o nível de taxa e se a comissão é por lado ou round turn, o multiplicador do contrato, timestamps de funding ou swap, taxa de conversão e os preços exatos dos fills. Arredondamento raramente explica uma diferença grande; fills geralmente explicam.
Futuros funcionam se você inserir o multiplicador do contrato (por exemplo, $50 por ponto no ES). Opções precisam do prêmio, do multiplicador do contrato e das regras de liquidação, então uma fórmula de spot não basta — use o campo de multiplicador apenas para produtos lineares.
Sim. O QuantumBot executa os sinais do Zeno na sua própria conta de exchange com o tamanho da posição que você define, e os fills, taxas e funding são os reais da exchange — por isso o livro-razão publicado é líquido, não teórico.
Referências e guias relacionados
Leia a seguir
- Simulação de Monte Carlo para trading: drawdown, risco de ruína e tamanho da posição
- O que é valor notional no trading? (notional vs. margem vs. risco + calculadora)
- Calculadora de valor do pip para todos os pares de forex
- Calculadora de trading: tamanho da posição e risco
- Calculadora de relação risco/retorno
- O que é slippage no trading?
- Guia de trading com funding rate
- Trading com alavancagem: guia completo
- Backtesting de estratégias de trading
- Diário de trading: guia completo
Fontes autorizadas
- CME Group: calculating futures profit or loss
- Wikipedia: expected value (expectancy)
- SEC: margin — borrowing money to pay for stocks
- Binance: fee schedule (maker/taker)
- Bybit: introduction to funding rates