Funding rate trading: cómo el funding perpetuo revela el posicionamiento
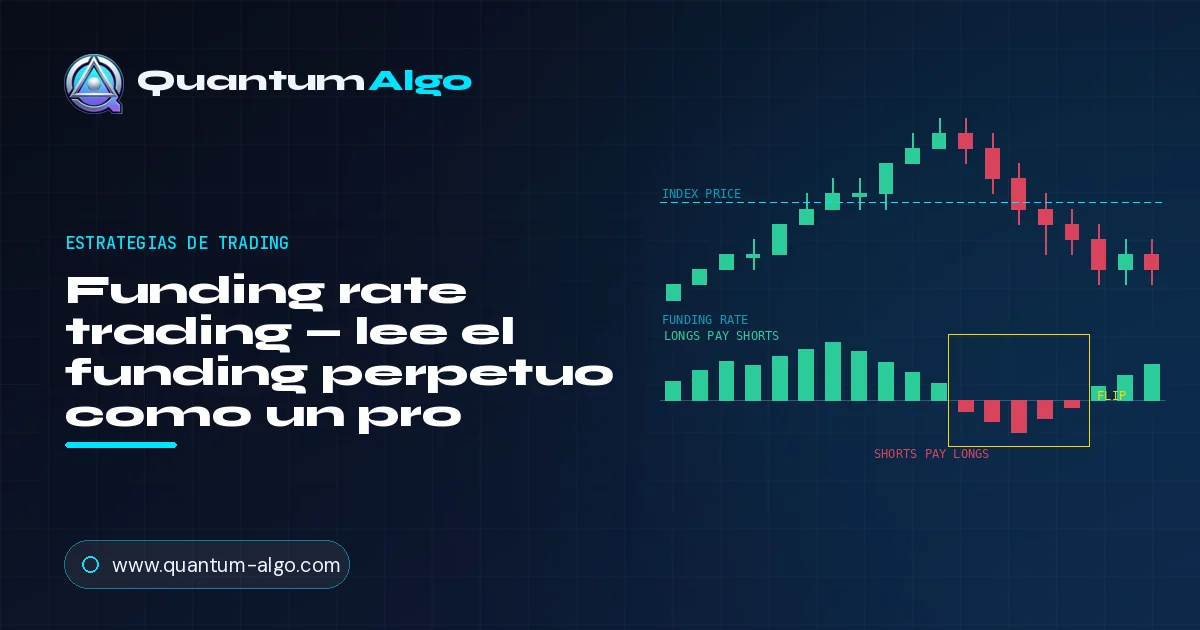
| Tipo de señal | Posicionamiento / sentimiento (derivados) |
| Sesgo direccional | Contrario en extremos, confirmatorio en tendencia |
| Mercados | Futuros perpetuos cripto (BTC, ETH, principales) |
| Línea base típica | +0.01% por 8h (≈10.95% anualizado) |
| Confirmación | Dirección del open interest + estructura de mercado |
| Invalidación | El funding se normaliza mientras el precio mantiene su tendencia |
Una tasa de funding es un pago recurrente intercambiado entre traders long y short en un mercado de futuros perpetuos para mantener un contrato sin vencimiento anclado al spot: cuando el perp cotiza por encima del índice, los longs pagan a los shorts; por debajo, los shorts pagan a los longs. La línea base es +0.01% cada 8 horas (alrededor de 10.95% anualizado). Un funding muy positivo revela longs saturados.
1. ¿Qué es una tasa de funding y por qué la necesitan los perpetuos?
Una tasa de funding es un pago recurrente intercambiado directamente entre traders long y short en un mercado de futuros perpetuos. No es una comisión que se queda el exchange. Es una transferencia: un lado del libro paga al otro, cada pocas horas, mientras las posiciones sigan abiertas.
La razón por la que existe se reduce a un problema de diseño. Un contrato de futuros tradicional tiene fecha de vencimiento, y ese vencimiento es lo que arrastra su precio de vuelta al spot: el día de liquidación, el contrato debe converger con el subyacente. Un contrato perpetuo (un "perp") elimina deliberadamente el vencimiento para que los traders puedan mantener una posición apalancada indefinidamente. Eso resuelve un problema y crea otro: sin vencimiento, nada obliga al precio del contrato a volver hacia el precio real de mercado del activo.
El funding es el mecanismo sustituto. En lugar de una fecha rígida de convergencia, el mercado recibe un empujón económico continuo: siempre que el perpetuo cotiza por encima del índice spot, mantener un long se vuelve caro y mantener un short te paga. Siempre que el perpetuo cotiza por debajo del índice, el incentivo se invierte. Los traders arbitran la diferencia, y el perp queda atado al spot por coste, no por ley contractual.
De eso se derivan tres consecuencias inmediatas, y son la razón por la que el funding te importa como trader, no como una curiosidad del exchange:
Es un coste real. Si mantienes un long apalancado durante tres liquidaciones de funding al día a +0.01% cada una, pagas aproximadamente 0.03% del tamaño nocional de tu posición por día. En una posición apalancada 10x, eso es 0.3% de tu margen por día, antes de que hayas tomado una sola decisión de trading. En un mercado agresivamente alcista donde el funding corre a +0.10% cada 8 horas, la misma posición sangra cerca de 3% de margen por día.
Es una lectura de posicionamiento. El funding no es sentimiento en el sentido difuso de una encuesta. Es el precio que los traders apalancados están literalmente dispuestos a pagar para mantener una apuesta direccional. Cuando se vuelve muy positivo, los longs están pagando caro. Eso es un dato medible y fechado sobre saturación, no una opinión.
Es un flujo tradeable. Como el funding se paga sin importar la dirección, una posición cubierta hasta exposición de mercado cero aún puede cobrarlo. Esa es toda la base del basis trade delta-neutral cubierto en la sección 6.
2. ¿Qué fórmula fija la tasa de funding?
La mayoría de traders nunca mira la fórmula, y precisamente por eso la mayoría lee mal el funding. El número en tu pantalla no es una medida bruta de lo alcista que está el mercado. Es el resultado de un cálculo específico con una zona muerta deliberada incorporada, y entender esa zona muerta te dice cuándo el funding lleva información y cuándo simplemente está en su valor por defecto.
La fórmula estándar —usada primero por BitMEX y desde entonces adoptada en forma casi idéntica por Binance, Bybit, OKX, Hyperliquid y la mayoría de otras plataformas— es:
Índice de prima (P)
Una medida ponderada por tiempo de cuánto se aleja la cotización del perpetuo del índice spot, muestreada continuamente durante el periodo de funding (cada pocos segundos en la mayoría de plataformas) y luego promediada. Es el componente que contiene toda la información real del mercado: sube cuando el perp cotiza con prima y se vuelve negativo cuando cotiza con descuento.
Tasa de interés (I)
Una constante fija, convencionalmente 0.01% por periodo de 8 horas (alrededor de 10.95% anualizado). Representa la diferencia de coste asumida entre mantener la moneda de cotización y mantener el activo base. No se deriva del mercado: es un número codificado heredado del diseño original de BitMEX, y algunos pares se fijan en 0% en su lugar.
El clamp (±0.05%)
Un amortiguador que limita el término de ajuste de interés. Evita que la tasa de funding oscile violentamente por dislocaciones breves de precio. Su efecto secundario es la "banda muerta" descrita abajo: la razón por la que el funding queda clavado exactamente en 0.01% durante largos tramos de mercado tranquilo.
El techo / piso
Un máximo duro sobre la tasa de funding por intervalo, fijado por contrato y vinculado al margen de mantenimiento del contrato con apalancamiento máximo. Los contratos de mayor apalancamiento reciben techos más ajustados. Cuando el funding se clava en el techo, varios exchanges acortan el intervalo de liquidación en lugar de dejar que la tasa siga subiendo.
¿Por qué el funding se queda exactamente en 0.01% durante tanto tiempo?
Haz la aritmética y aparece algo útil. Mientras el índice de prima promedio (P) se mantenga entre −0.04% y +0.06%, el clamp cancela exactamente la prima y la tasa de funding vuelve precisamente a la tasa de interés: 0.01%. Dentro de esa banda, el funding no te dice nada. El perp está lo bastante cerca del spot como para que el mecanismo simplemente vuelva a su valor por defecto.
Esto importa en la práctica. Un trader que ve "+0.01%" y concluye "el mercado está ligeramente alcista" ha leído mal el gráfico. +0.01% es el estado de reposo, el equivalente de una línea plana. La información empieza cuando el funding sale de esa banda, porque salir de la banda significa que el índice de prima ha atravesado el amortiguador y el perpetuo está genuinamente dislocado del spot.
¿Cómo comparas tasas de funding entre intervalos diferentes?
Las tasas de funding se cotizan por intervalo de liquidación, y los intervalos difieren entre plataformas. Binance y Bybit liquidan la mayoría de contratos cada 8 horas. Hyperliquid liquida cada hora. Varios exchanges ahora cambian un contrato a un intervalo más corto cuando el funding alcanza su techo. Una tasa de 0.01% cada 8 horas y una tasa de 0.00125% por hora son el mismo coste anualizado, pero un trader que compara los dos números brutos lado a lado concluirá, erróneamente, que una plataforma es ocho veces más cara.
Normaliza siempre antes de comparar. Multiplica por el número de liquidaciones por día y luego por 365 para obtener una cifra anualizada. La línea base de 0.01% cada 8 horas se convierte en 0.03% por día y aproximadamente 10.95% por año. Ese es el número que debes tener en la cabeza, porque vuelve legible el coste de cargar apalancamiento en las mismas unidades que cualquier otro rendimiento.
3. ¿Quién paga a quién en el funding, y cuándo?
La regla de dirección es simple y vale la pena memorizarla en una línea: funding positivo significa que los longs pagan a los shorts; funding negativo significa que los shorts pagan a los longs. El pago en sí es:
Esa distinción es donde se produce la mayor parte del daño. El funding se cobra sobre el tamaño de tu posición, no sobre el tamaño de tu depósito. El apalancamiento multiplica el lastre del funding en tu cuenta exactamente en la misma proporción en que multiplica tu exposición direccional. Un trader que opera a 20x y "solo arriesga 5% de la cuenta" aun así paga funding sobre veinte veces su margen.
¿Cuándo se cobra exactamente el funding?
En la mayoría de plataformas centralizadas, el funding no se acumula de forma continua. Es una instantánea: el exchange mira quién mantiene qué en la marca exacta de liquidación y transfiere en consecuencia. Las marcas típicas son 00:00, 08:00 y 16:00 UTC. Mantén una posición durante siete horas y cincuenta y nueve minutos y ciérrala antes de la marca, y no pagas nada. Abre una posición sesenta segundos antes de la marca y pagas el intervalo completo.
Esto crea una pequeña ventaja real en el momento de la operación. Si haces scalping alrededor de un límite de funding con una tasa cara, cerrar antes de la instantánea y volver a entrar después es una forma legítima de esquivar el cargo; y a la inversa, estar deliberadamente del lado receptor a través de la marca es una forma legítima de cobrarlo. Las plataformas que pagan funding cada hora, como Hyperliquid, aplanan bastante este efecto, lo que es una razón por la que su perfil de funding se comporta distinto.
Calcula cuánto te cuesta realmente
Los porcentajes abstractos son fáciles de descartar. Pon tus propios números y el lastre se vuelve obvio, en particular la columna anualizada, que es donde la mayoría de traders se da cuenta de que ha estado pagando a otra persona un rendimiento de dos dígitos todo el año.

Automatiza tus operaciones. Deja que Quantum Algo opere por ti.
Cada señal se ejecuta en tu propia cuenta, 24/7 y sin intervención.
4. ¿Cómo lees el funding como señal de posicionamiento?
Una vez que dejas de tratar el funding como una comisión y empiezas a tratarlo como datos, una pregunta lo organiza todo: ¿quién está pagando, y cuánto quiere estar ahí?
El precio por sí solo no puede responder eso. Un mercado puede subir porque compradores spot están acumulando, o porque longs apalancados se amontonan en perpetuos. Esos dos rallies se ven idénticos en un gráfico de velas y se comportan de forma completamente distinta después. El primero no tiene vendedores forzados debajo. El segundo está cargado de niveles de liquidación. El funding, leído junto con el open interest, es lo que los separa.
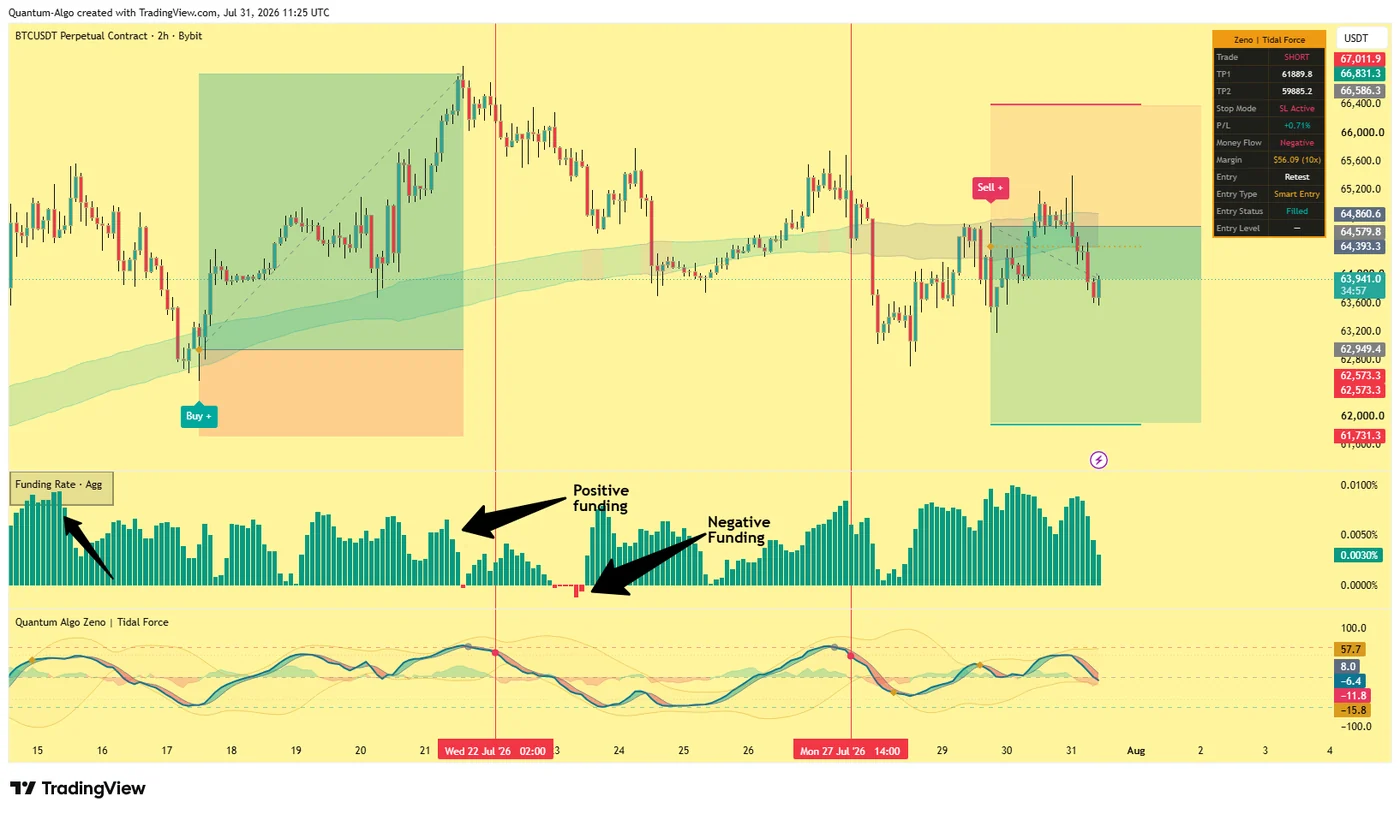
Vale la pena estudiar despacio el gráfico anterior, porque muestra claramente los dos regímenes. Durante el avance del 17–21 julio, el funding se mantiene persistentemente positivo: los longs pagan por mantener, el perpetuo cotiza con demanda por encima del índice y la multitud se inclina hacia un lado. Luego el precio gira y el histograma cambia. Alrededor del 23–24 julio aparece un clúster de barras rojas: ahora los shorts pagan a los longs, lo que significa que el perpetuo ha caído por debajo del spot y el apalancamiento bajista se ha convertido en la operación saturada. El precio marca su mínimo a pocas barras de ese clúster y se recupera.
Esa secuencia es el patrón más útil del análisis de funding, y se generaliza bien más allá de este gráfico: el funding negativo tiende a aparecer cerca de mínimos locales, no cerca de máximos. Para cuando los shorts están dispuestos a pagar por seguir short, la parte fácil del movimiento bajista normalmente ya quedó atrás.
¿Qué dicen juntos el funding y el open interest?
| Funding | Open interest | Qué significa | Implicación típica |
|---|---|---|---|
| Subiendo, positivo | Subiendo | Nuevos longs apalancados entrando y pagando caro | Tendencia intacta, pero el combustible es prestado — aumenta el riesgo de squeeze |
| Cayendo hacia cero | Cayendo | Longs cerrando o siendo liquidados | Reinicio del posicionamiento; a menudo un pullback sano |
| Negativo | Subiendo | Nuevos shorts apalancados entrando y pagando caro | Saturación bajista — combustible para un short squeeze |
| Cerca de cero (+0.01%) | Plano | Perp siguiendo al spot, sin multitud | Sin ventaja de posicionamiento — opera la estructura en su lugar |
Dos de esas filas merecen atención extra porque ahí es donde los traders se hacen daño.
Precio subiendo con open interest cayendo no es acumulación: es cobertura de shorts. Las posiciones se están cerrando, no abriendo. Los rallies construidos sobre cobertura tienden a estancarse cuando los shorts terminan, porque no hay dinero nuevo comprometido detrás. Cuando el funding también se normaliza durante un movimiento así, estás viendo cómo un squeeze se agota en tiempo real.
Precio subiendo con open interest subiendo y funding escalando es la condición opuesta: demanda apalancada genuinamente nueva. Es la configuración más sana para la continuación, justo hasta que el funding alcanza un nivel donde el coste de carry empieza a vender por ti.
¿Por qué el funding difiere de un exchange a otro?
Cada exchange calcula el funding desde su propio libro de órdenes y su propio índice. El funding de una sola plataforma te habla del posicionamiento en esa plataforma. El funding agregado —el tipo mostrado en el gráfico anterior, y el que publican los proveedores de datos— suaviza las particularidades de cada plataforma y ofrece una mejor lectura del mercado en conjunto.
Las divergencias son informativas por sí mismas. Cuando una plataforma grande imprime funding profundamente negativo mientras el agregado sigue positivo, eso normalmente refleja una posición concentrada o una dislocación localizada más que una visión de todo el mercado. Los spreads de funding entre plataformas son la materia prima de toda una clase de estrategias de arbitraje, e incluso si nunca las operas, notarlos evita que sobreinterpretes el número de un solo exchange.
5. ¿Cómo llevan los extremos de funding a squeezes y cascadas de liquidación?
La razón por la que importa el funding extremo es mecánica, no psicológica. Las posiciones perpetuas tienen precios de liquidación. Cuando un lado del libro está muy saturado y muy apalancado, el mercado por encima o por debajo del precio actual queda lleno de órdenes forzadas que se ejecutarán sin importar lo que piense nadie. El funding es el proxy público más limpio de ese apilamiento.
Esta es la secuencia que se repite en cada ciclo cripto:
Saturación
El precio marca tendencia. Los longs apalancados se amontonan. El open interest y el funding suben juntos. El perpetuo cotiza con una prima creciente frente al spot porque los compradores de perps son más agresivos que los compradores spot.
Presión de carry
El funding alcanza un nivel donde mantener la posición es caro por sí mismo. Las manos más débiles empiezan a cerrar simplemente para detener la sangría. El momentum se aplana incluso sin ningún catalizador bajista.
El detonante
Un movimiento modesto contra la multitud —a menudo solo 2–4%— alcanza el primer clúster de precios de liquidación. Esas liquidaciones son órdenes de mercado. Empujan el precio más adentro del siguiente clúster.
La cascada y el reinicio
El open interest colapsa, el funding salta hacia cero o gira a negativo, y el movimiento se excede mucho más allá de lo que justificaba el catalizador original. El posicionamiento ahora está limpio, y precisamente por eso esos mínimos suelen aguantar.
Observa cuál es realmente la señal útil. No es "el funding está alto, por lo tanto short." El funding puede mantenerse elevado durante semanas en una tendencia fuerte, y los traders que lo operan contra tendencia demasiado pronto son quienes proporcionan la liquidez que mantiene viva la tendencia. La señal es funding en un extremo, más un fracaso del precio para seguir avanzando, más una ruptura estructural. La saturación es el combustible; algo más tiene que encenderlo.
El setup inverso es posiblemente de mayor calidad y menos concurrido, porque exige comprar dentro del miedo. Un funding profundamente negativo significa que los shorts pagan por seguir short: el mercado está tan unilateralmente bajista que los bajistas subsidian a los alcistas. Cuando eso coincide con un precio que se niega a hacer un nuevo mínimo y un cambio estructural alcista, tienes saturación, agotamiento y confirmación alineándose del lado long.
Detecta el agotamiento
Abajo: precio arriba, histograma de funding debajo. Haz clic en la zona donde el lado long está más expuesto: donde saturación, coste y estancamiento del avance se alinean.
¿Por qué no hay un número fijo para funding extremo?
Los traders preguntan constantemente qué nivel de funding cuenta como extremo. No hay una respuesta universal, y cualquiera que cite una está vendiendo una certeza que no existe. Lo que cuenta como extremo es relativo a la distribución reciente del propio activo. Una tasa de +0.05% por 8h no llama la atención para un perp de altcoin de baja liquidez y está genuinamente estirada para BTC. El enfoque práctico se basa en percentiles: compara la tasa actual con su rango móvil de 30 o 90 días, y trata los deciles superior e inferior como tus extremos.
Dos barandillas prácticas van con eso. Primero, funding en un techo no es una señal: es una medición censurada, porque la prima real puede ser mucho más alta que la tasa impresa. Segundo, el funding alrededor de eventos programados (grandes desbloqueos, rebalanceos de índices, nuevas cotizaciones) puede distorsionarse por flujo de cobertura que no tiene nada que ver con convicción direccional.
6. ¿Cuáles son cinco formas de operar tasas de funding?
El funding admite varios enfoques distintos, y no son variaciones de una misma idea: tienen perfiles de riesgo diferentes, periodos de mantenimiento diferentes y modos de fallo diferentes. Define cuál estás ejecutando realmente antes de dimensionarla.
Estrategia 1 — Basis trade delta-neutral (cash-and-carry)
Compra el activo en el mercado spot y simultáneamente abre short por el mismo nocional en el perpetuo. Tu exposición direccional es aproximadamente cero: si el precio sube, la pata spot gana y la pata perp pierde la misma cantidad. Lo que te queda manteniendo es el flujo de funding. Mientras el funding sea positivo, la pata short del perp lo recibe.
Esto es lo más parecido en cripto a un producto de rendimiento, y en periodos de apalancamiento alcista agresivo ha producido retornos muy por encima de la renta fija convencional. También es de donde viene gran parte de la demanda institucional por funding, lo que explica en parte por qué el funding tiende a revertir a la media: el capital aparece para cosecharlo.
Los riesgos son específicos y vale la pena decirlos claro. El funding puede girar a negativo, momento en el que pagas en lugar de recibir. La pata short del perp puede ser liquidada si no tiene margen generoso, aunque la posición total esté cubierta: el margen vive en una pata, las ganancias en la otra. Asumes riesgo de exchange y custodia en dos plataformas. Y la base spot–perp puede moverse contra ti en la entrada o la salida. Dimensionar la pata short con bastante margen excedente no es opcional aquí; es la operación.
Estrategia 2 — Fadear extremos de funding
Espera a que el funding alcance el decil superior o inferior de su propia distribución móvil, luego toma el lado contrario solo después de que el precio confirme. Confirmación significa algo objetivo: un fracaso al hacer un nuevo extremo, un barrido de la liquidez obvia seguido de rechazo, y una ruptura de la estructura de corto plazo en tu dirección.
La disciplina que hace que esto funcione es negarse a operar solo por la lectura del funding. El funding extremo identifica dónde está la vulnerabilidad. No dice nada sobre cuándo. Los traders que se saltan el requisito de confirmación descubren que una tendencia saturada puede seguir saturada mucho más tiempo de lo que dura su margen.
Estrategia 3 — continuación de tendencia confirmada por funding
La imagen especular, y menos comentada. En una tendencia sana, activamente quieres ver funding moderadamente positivo con open interest en aumento: confirma que dinero nuevo se está comprometiendo, no que los shorts simplemente se están cubriendo. Usa el funding aquí como filtro, no como disparador: toma tus longs estructurales normales, pero quédate fuera cuando un rally funciona con open interest colapsando y funding normalizándose, porque esa combinación es un squeeze terminando, no una tendencia empezando.
Estrategia 4 — acumular con funding negativo
El funding negativo sostenido en un activo principal es históricamente poco común y tiende a agruparse alrededor de capitulaciones. El enfoque es escalar exposición spot mientras el funding sigue negativo, tratando cada impresión negativa como evidencia de que el apalancamiento bajista sigue saturado, y dejar de añadir cuando el funding se normaliza. Es un enfoque de position trading medido en semanas, y exige exposición spot en lugar de apalancamiento: todo el punto es ser el participante que no puede ser liquidado.
Estrategia 5 — gestión de posiciones consciente del funding
La menos glamorosa y la más universalmente aplicable: deja que el funding influya en cómo cargas operaciones que ibas a tomar de todos modos. En concreto: prefiere spot o futuros con vencimiento sobre perps cuando el funding es caro y tu tesis se mide en semanas; toma beneficio parcial antes de una marca de liquidación cuando la tasa es punitiva; trata el coste diario de funding como parte de tu ventaja requerida, porque una posición swing que paga 0.1% por día necesita superar ese obstáculo antes de darte algo.
7. ¿Dónde puedes leer las tasas de funding?
Tienes tres fuentes prácticas, y responden preguntas diferentes.
El propio exchange te da el número que realmente se cobrará a tu cuenta, junto con la cuenta regresiva hasta la próxima liquidación y el techo específico del contrato. Esta es la fuente autoritativa para cualquier cosa que implique dinero real: nunca dimensionas un carry trade con una cifra de terceros sin comprobar la plataforma.
Los agregadores publican funding entre plataformas lado a lado, junto con open interest y ratios long/short. Aquí vas para la lectura de todo el mercado y para detectar divergencias entre plataformas.
Tu plataforma de gráficos es donde el funding se vuelve usable dentro del flujo del análisis real, porque pone la tasa en el mismo eje temporal que el precio y la estructura. En TradingView, el funding agregado puede trazarse en un panel inferior debajo del gráfico perpetuo —exactamente como en el gráfico de la sección 4— para que un giro de funding y una ruptura estructural sean visibles de un vistazo, en lugar de en dos pestañas distintas del navegador.
Unos pocos detalles de setup marcan una diferencia real:
Usa el perpetuo, no el spot
Grafica el contrato perpetuo (por ejemplo BTCUSDT.P) en lugar del par spot cuando analices funding, para que el precio que miras sea el mismo instrumento al que se aplica el funding. La prima entre ambos es exactamente a lo que responde el funding.
Haz coincidir el timeframe con el intervalo
Leer liquidaciones de 8 horas en un gráfico de 1 minuto produce ruido. Timeframes más altos —2H, 4H y diario— se alinean mejor con la cadencia de liquidación y vuelven legibles los cambios de régimen.
Añade open interest
Funding sin open interest es media imagen. Trazar ambos en el panel inferior es lo que te permite distinguir nueva saturación de un reinicio de posicionamiento: la distinción más valiosa de toda esta guía.
Mira la línea cero, no el valor
Debido a la banda muerta, los eventos significativos son cruces y clústeres, no niveles absolutos. Marca la línea cero claramente y presta atención a excursiones sostenidas en lugar de impresiones aisladas.
Una advertencia sobre el backtesting. Los datos históricos de funding suelen estar incompletos, revisados o ausentes para contratos retirados de cotización, y las plataformas han cambiado sus fórmulas e intervalos de liquidación con el tiempo. Un backtest de estrategia que asume un intervalo constante de 8 horas durante varios años valorará mal la realidad. Si el ingreso o coste de funding es material para la ventaja de la estrategia, toma el historial de funding de la propia API de la plataforma en lugar de un conjunto de datos cómodo.
8. Pon a prueba tu conocimiento
Siete preguntas que cubren mecánica, interpretación y estrategia de funding.
9. Combina Funding con Smart Money Concepts
El funding te dice dónde el posicionamiento está saturado. Smart Money Concepts te dice dónde se romperá la estructura y dónde se tomará la liquidez que esa multitud representa. Responden preguntas adyacentes, y por eso combinan inusualmente bien.
La confluencia práctica es directa. Funding positivo extremo te dice que los longs apalancados están apilados; sus stop loss se sientan debajo de mínimos swing recientes, formando una bolsa de liquidez del lado vendedor. Un barrido de esa bolsa seguido de un cambio de estructura de mercado es el mecanismo por el que la saturación se convierte en movimiento. El funding identifica que existe el combustible; la estructura te dice que se ha encendido.
• Señales de compra/venta con SL y TP incorporados — entradas estructurales con riesgo definido antes de hacer clic
• Confirmación de momentum Tidal Force — el oscilador mostrado en el gráfico de la sección 4
• Mapeo de estructura de mercado — BOS y CHoCH que confirman cuándo la saturación empieza a deshacerse
• Puntuación de confluencia multitemporal — para que un régimen de funding de 8 horas se lea en un marco temporal coincidente
• Gestión de riesgo basada en ATR — dimensionamiento de posiciones que tiene en cuenta el carry además de la volatilidad
La combinación que debes interiorizar es esta: nunca tomes una operación porque el funding es extremo, y nunca ignores el funding extremo cuando ya estás en una posición. Lo primero es una forma de que una tendencia te atropelle. Lo segundo es una forma de que te sorprenda una cascada que podías haber visto formarse.
Preguntas frecuentes
Una tasa de funding es un pago periódico intercambiado directamente entre traders long y short en un mercado de futuros perpetuos. Cuando la tasa es positiva, los longs pagan a los shorts; cuando es negativa, los shorts pagan a los longs. Su propósito es mantener el precio del contrato perpetuo anclado al índice spot, reemplazando la convergencia que una fecha de vencimiento aporta en futuros tradicionales. El exchange no toma una parte: es una transferencia peer-to-peer.
La fórmula estándar es F = P + clamp(I − P, −0.05%, +0.05%), donde P es el índice de prima promedio ponderado por tiempo (cuánto se alejó el perpetuo del índice spot) e I es un componente fijo de tasa de interés, convencionalmente 0.01% por periodo de 8 horas. El clamp limita el ajuste para que la tasa no pueda oscilar violentamente por dislocaciones breves. Un efecto secundario es que siempre que el índice de prima se sitúa entre −0.04% y +0.06%, la tasa de funding vuelve exactamente a 0.01%.
Ninguna de las dos por sí sola. Funding positivo significa que los longs apalancados pagan por mantener sus posiciones, lo que confirma saturación alcista. Funding moderadamente positivo junto con open interest en aumento es coherente con una tendencia sana. Funding extremadamente positivo indica saturación que vuelve al mercado vulnerable a un long squeeze, pero solo una vez que el precio también deja de avanzar y la estructura se rompe. El funding identifica dónde se concentra el riesgo, no cuándo se liberará.
Una tasa de funding negativa significa que el perpetuo cotiza por debajo del índice spot y que los shorts pagan a los longs. Indica que el apalancamiento bajista se ha convertido en el lado saturado. Funding negativo sostenido en un activo principal es relativamente poco común y tiende a agruparse cerca de mínimos locales y eventos de capitulación, porque para cuando los shorts están dispuestos a pagar por seguir short, la mayor parte de la venta normalmente ya ocurrió.
El funding se cobra sobre el nocional de tu posición, no sobre tu margen, y normalmente se liquida tres veces al día a las 00:00, 08:00 y 16:00 UTC. A la tasa base de 0.01% cada 8 horas, una posición de $10,000 cuesta alrededor de $1 por liquidación, $3 por día, o aproximadamente 10.95% anualizado. Con apalancamiento 10x, eso es alrededor de 0.3% de tu margen cada día. En condiciones agresivamente alcistas donde el funding corre diez veces más alto, la misma posición puede sangrar varios puntos porcentuales de margen por día.
En la mayoría de exchanges centralizados, el funding es una instantánea tomada en la marca de liquidación, así que una posición cerrada antes de la marca y reabierta después no paga nada por ese intervalo. También puedes tomar el lado receptor, mantener spot o futuros con vencimiento en lugar de perpetuos, o ejecutar una posición delta-neutral que cobre funding en lugar de pagarlo. Las plataformas que liquidan cada hora, como Hyperliquid, eliminan en gran medida el efecto de timing.
El arbitraje de tasa de funding, también llamado cash-and-carry o basis trade, significa comprar un activo en el mercado spot y abrir short por el mismo nocional en el perpetuo. La exposición direccional está cerca de cero, así que la posición gana el flujo de funding mientras el funding sea positivo. Los riesgos reales son que el funding gire a negativo, la liquidación de la pata short si tiene poco margen, el riesgo de exchange y custodia entre dos plataformas, y un movimiento adverso en la base spot–perp en la entrada o la salida.
No hay un umbral universal. Lo que cuenta como extremo es relativo a la distribución reciente del propio activo: +0.05% por 8h no llama la atención para un perpetuo de altcoin poco líquido y está genuinamente estirado para BTC. El método práctico se basa en percentiles: compara la tasa actual con su rango móvil de 30 o 90 días y trata los deciles superior e inferior como extremos. Ten en cuenta que una tasa clavada en el techo del contrato es una medición censurada, no una señal, porque la prima real puede ser considerablemente más alta que el número impreso.
Más guías
Referencias y guías relacionadas
Más sobre este tema
- Day Trading de cripto: Un mercado sin sesiones, un reloj que aún importa y las operaciones que encajan
- Qué es el valor nocional en trading? (Nocional vs margen vs riesgo + calculadora)
- Calculadora de beneficios de trading para Forex, cripto y trading algorítmico
- Open Interest explicado — Guía completa
- Liquidación en trading — Imanes y purgas
- Probabilidad de breakout: Guía completa de trading
- Estrategias de day trading — La guía rentable completa
- Estrategia de grid trading: La guía completa
- Estrategia de trading institucional: Opera como los bancos
- Trading de reversión a la media — Guía completa de estrategia
- Position Sizing: La guía completa
- Estrategia de range trading: Guía completa
- Gestión del riesgo en trading: guía completa
- Swing Failure Pattern (SFP): La guía completa
- Estrategias de swing trading — Guía completa de posiciones
- Estrategia de trend trading: La guía completa
- Estrategia de scalping trading: Guía completa
Lecturas esenciales
- Leverage Trading: La guía completa
- Guía de liquidity trading — Raids y kill zones
- Liquidity Sweep Trading: Stop hunts explicados
- Order Flow Trading — Lee la huella de las instituciones
- Trading de cripto para principiantes: Guía completa
- BOS y CHoCH: guía completa de estructura de mercado
- Todas las Guías Premium
- Quantum Algo en TradingView
- Historial público