Calculadora de ganancias de trading para forex, cripto y trading algorítmico
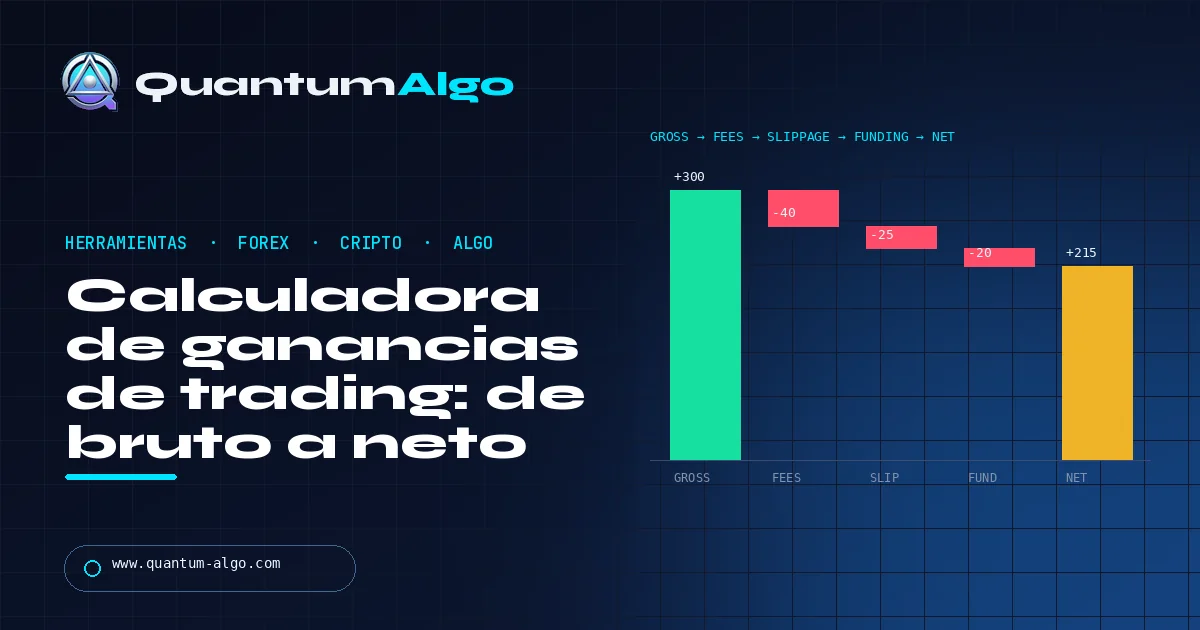
Ganancia de trading = (salida − entrada) × cantidad × multiplicador del contrato, y luego menos cada coste: comisiones de entrada y salida, spread, slippage, funding o swap, y conversión. La calculadora de abajo muestra bruto y neto uno al lado del otro, además del retorno sobre capital, retorno sobre riesgo y tasa de acierto de equilibrio, porque una estrategia que solo funciona en bruto no es una estrategia.
Dejé de confiar en las “calculadoras de ganancias” el día que una le dijo a un suscriptor que su trade de 2R había dado 2R netos; después de comisiones y un slippage de dos ticks era 1.6R, y en cien trades esa brecha es la diferencia entre una expectativa positiva y una negativa. Esta página es la calculadora que quería: forex, cripto spot y perpetuos, y ejecuciones algorítmicas, con cada supuesto visible. El registro de Quantum Algo se publica neto de las mismas fricciones, por eso los números resisten la verificación.
Indicadores que se demuestran en público.
Un motor, cuatro herramientas de precisión: el Gold (XAU) Scalper, la Gravity Zone institucional, el Zeno momentum Oscillator y Zeno Stocks para acciones.
¿Por qué una calculadora de ganancias debe mostrar sus supuestos?
Una calculadora de ganancias de trading solo es útil cuando distingue una diferencia matemática de precio del resultado en efectivo que llega a la cuenta. Los productos de forex y cripto tienen unidades, tamaños de contrato, estructuras de comisiones, mecanismos de funding y convenciones de liquidación diferentes. Un algoritmo añade otra capa: momento de la orden, fills parciales, latencia y comportamiento del código.
Por eso, una calculadora de ganancias tiene que mostrar P&L bruto, costes de trading estimados, P&L neto, retorno porcentual sobre capital y relación recompensa-riesgo. No debería presentar una sola cifra grande de ganancia sin identificar los supuestos que hay detrás.
¿Cuál es la fórmula de ganancia de trading?
Para una posición larga:
P&L bruto = (precio de salida − precio de entrada) × cantidad × multiplicador del contrato
Para una posición corta:
P&L bruto = (precio de entrada − precio de salida) × cantidad × multiplicador del contrato
Para cripto spot, la cantidad puede ser monedas y el multiplicador suele ser 1. Para un contrato de futuros, la cantidad puede ser contratos y el multiplicador define el valor en efectivo de una unidad de precio. Para forex, el método de valor del pip puede ser más fácil de comunicar, pero la fórmula subyacente de diferencia de precio sigue siendo válida cuando las unidades y la conversión de divisa son correctas.
¿Cómo calculas la ganancia neta después de costes?
P&L neto = P&L bruto − comisión de entrada − comisión de salida − coste de spread − coste de slippage − funding/swap − coste de conversión
Las comisiones pueden ser un porcentaje del nominal, por contrato o una mezcla. El funding puede ser positivo o negativo. El coste de spread no siempre aparece como una línea separada en un broker porque está integrado en los precios de ejecución; aun así, una calculadora debe hacer visible ese supuesto.
Ejemplo de forex: 50,000 EUR/USD
Compras 50,000 EUR/USD a 1.0800 y sales a 1.0850. El movimiento es de 50 pips. Con un tamaño de pip de 0.0001, el P&L bruto es 50,000 × 0.0050 = $250 en una cuenta en USD. Si el supuesto de spread de entrada y salida suma 0.8 pip, resta $4. Si la comisión es de $3 por lado, resta $6. Antes del swap, el P&L neto estimado es $240.
El resultado cambia si la cuenta está en EUR o si el broker cobra comisión por millón nominal. Una buena calculadora debe pedir la divisa de la cuenta y el modelo de comisiones en lugar de asumir USD.
Ejemplo de cripto spot: 0.40 BTC
Compras 0.40 BTC a $62,000 y vendes a $64,500. El P&L bruto es 0.40 × $2,500 = $1,000. Si el exchange cobra 0.10% en ambos lados, estima las comisiones de entrada y salida desde cada valor nominal. Si la posición se financió con préstamo, resta intereses; si fue un futuro perpetuo, resta o suma los pagos de funding según la tasa de funding y el intervalo de tenencia.
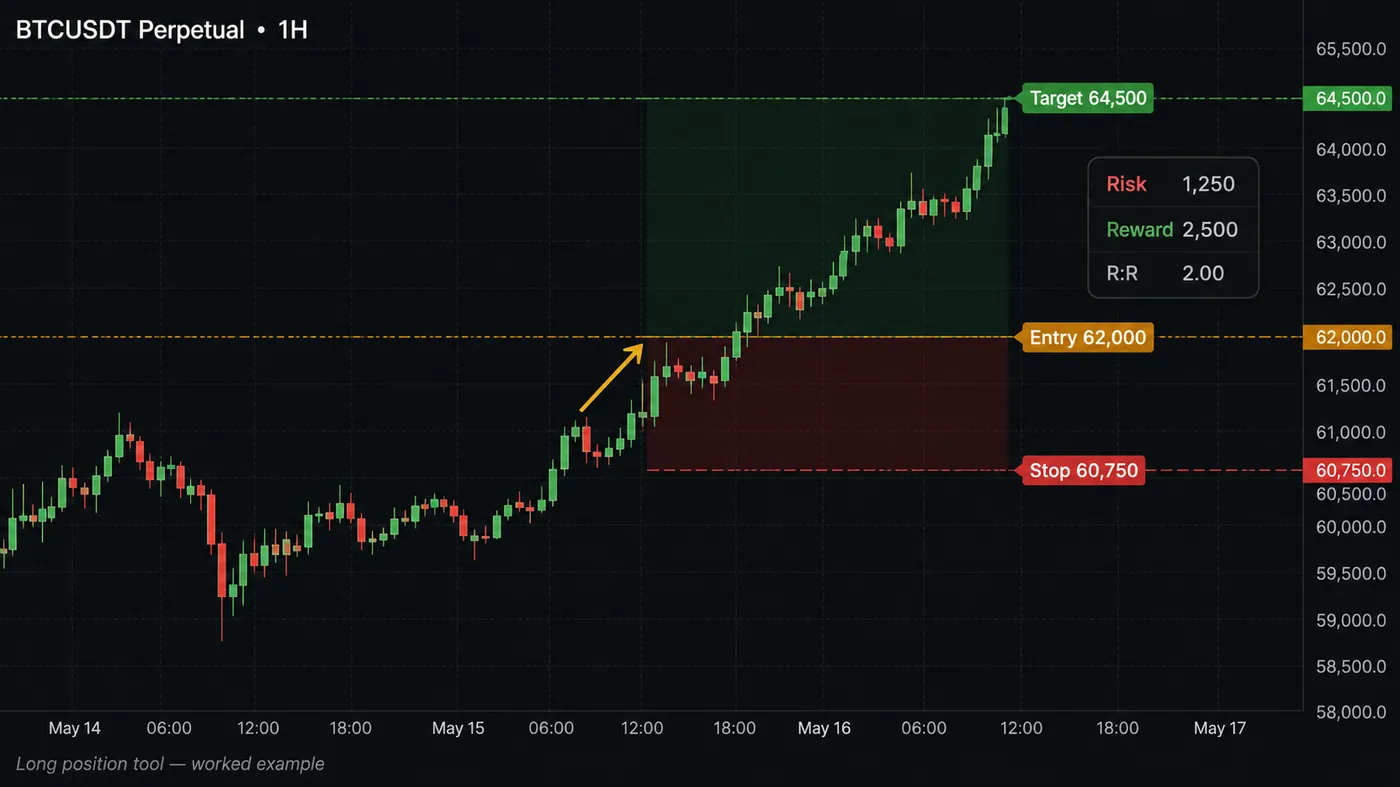
Los precios de cripto cotizan de forma continua, y el último precio mostrado puede diferir del fill. Usa bid/ask o un supuesto de slippage para planificar.
Ejemplo de trading algorítmico: 100 acciones
Un algoritmo compra 100 acciones a $50 y sale a $51.20. El P&L bruto es $120. El backtest debe modelar después la comisión, el slippage estimado, el spread y el momento del fill. Si la señal se calcula al cierre pero la orden se ejecuta en la apertura de la siguiente vela, el resultado no es el mismo que ejecutar al cierre de la señal. La documentación de estrategias de TradingView explica que los ajustes del emulador de broker, el momento de las órdenes, el slippage y las comisiones afectan los resultados simulados.

Automatiza tus operaciones. Deja que Quantum Algo opere por ti.
Cada señal se ejecuta en tu propia cuenta: en tu cuenta, con el plan que tú defines.
Retorno sobre capital vs retorno sobre riesgo: ¿cuál importa?
El retorno sobre capital es:
P&L neto ÷ capital comprometido × 100
El retorno sobre el riesgo inicial es:
P&L neto ÷ riesgo inicial en efectivo
Son cosas diferentes. El apalancamiento puede hacer que el retorno sobre capital parezca grande mientras la cuenta está expuesta a un pequeño cambio de precio. Muestra siempre el riesgo en efectivo y el valor nominal junto al retorno porcentual.
¿Cómo cambian los costes la recompensa-riesgo?
Si el stop está a 30 pips y el objetivo a 60 pips, la recompensa-riesgo nominal es 2:1. Después de costes, puede ser menor. Una buena calculadora debe usar la ganancia objetivo neta dividida por la pérdida neta en el stop, con ambos cálculos usando los mismos supuestos de contrato y conversión.
| Salida | Fórmula |
|---|---|
| Ganancia bruta | Movimiento favorable de precio × cantidad × multiplicador |
| Pérdida bruta | Movimiento adverso de precio × cantidad × multiplicador |
| Ganancia neta | Ganancia bruta − todos los costes |
| Retorno sobre capital | Ganancia neta ÷ capital comprometido |
| Recompensa-riesgo | Objetivo neto ÷ stop neto |
| Movimiento de equilibrio | Costes totales ÷ valor por unidad de precio |
¿Qué es la expectativa y por qué es el número que importa?
Una calculadora de trading algorítmico debe admitir un lote de trades. Una primera métrica útil es la expectativa: expectativa = (tasa de acierto × ganancia media) − (tasa de pérdida × pérdida media). Usa ganancias y pérdidas netas ajustadas por costes. Una estrategia con una tasa de acierto del 40% puede ser positiva si su ganancia media es lo bastante mayor que su pérdida media; una estrategia con una tasa de acierto del 70% puede perder dinero si las pérdidas son grandes o se ignoran los costes. Informa la distribución, no solo el promedio. Trade mediano, peor día, racha máxima de pérdidas y pérdidas de cola muestran si la media depende de unos pocos valores atípicos.
¿Cómo construyes una curva de equity y mides el drawdown?
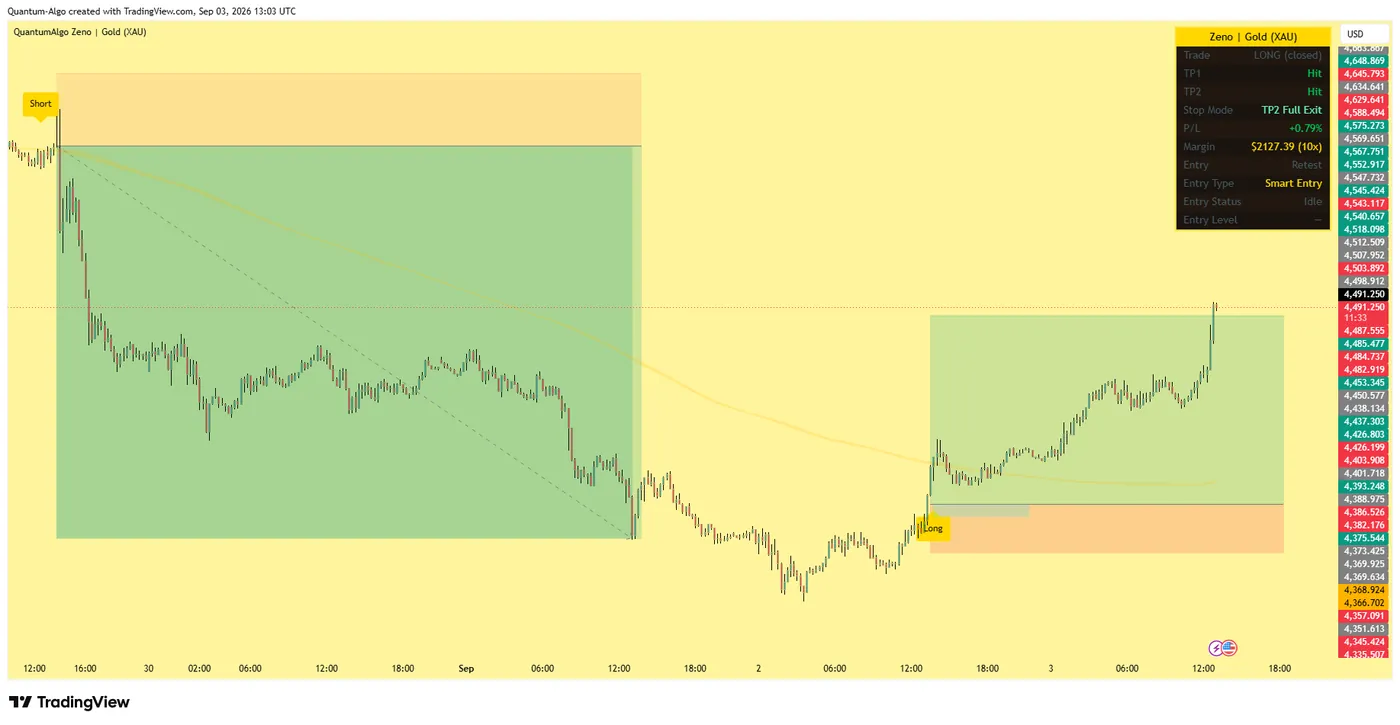
La calculadora puede convertir una secuencia de resultados netos de trades en una curva de equity. El drawdown es la caída desde un pico previo de equity hasta un valle posterior. Muestra drawdown máximo, drawdown medio, tiempo de recuperación y número de trades necesarios para recuperarse. Un backtest que produce un retorno alto con un drawdown que el trader no puede tolerar no es un plan utilizable.
Para el tamaño de posición, ejecuta la misma estrategia con varias fracciones de riesgo. Un modelo de riesgo de 0.25% y uno de 2% pueden tener la misma expectativa porcentual pero drawdowns y riesgo de ruina radicalmente distintos. La herramienta debe hacer esto visible sin insinuar que un riesgo mayor es mejor.
¿Por qué hacer una prueba de Monte Carlo sobre tus resultados de trades?
El orden histórico es una secuencia posible. Una prueba sencilla de Monte Carlo mezcla o remuestrea trades netos para estimar cómo podrían variar el drawdown y las rachas de pérdidas. No crea datos de mercado nuevos ni garantiza una distribución de probabilidad para el futuro. Es una prueba de estrés para el riesgo de secuencia. Incluye una advertencia de que el remuestreo asume que la muestra histórica de trades es representativa y que los cambios de régimen pueden romper ese supuesto.
¿Cómo funcionan el funding, los swaps y los costes de mantenimiento?
Los swaps de forex suelen aplicarse en una hora de rollover definida por el broker. El funding de perpetuos cripto puede cobrarse varias veces al día. Los futuros incorporan financiación mediante la estructura del contrato y el rollover. Por eso, una entrada de periodo de tenencia debe formar parte de la calculadora. Si la tasa se desconoce, permite una estimación manual y muéstrala de forma destacada.
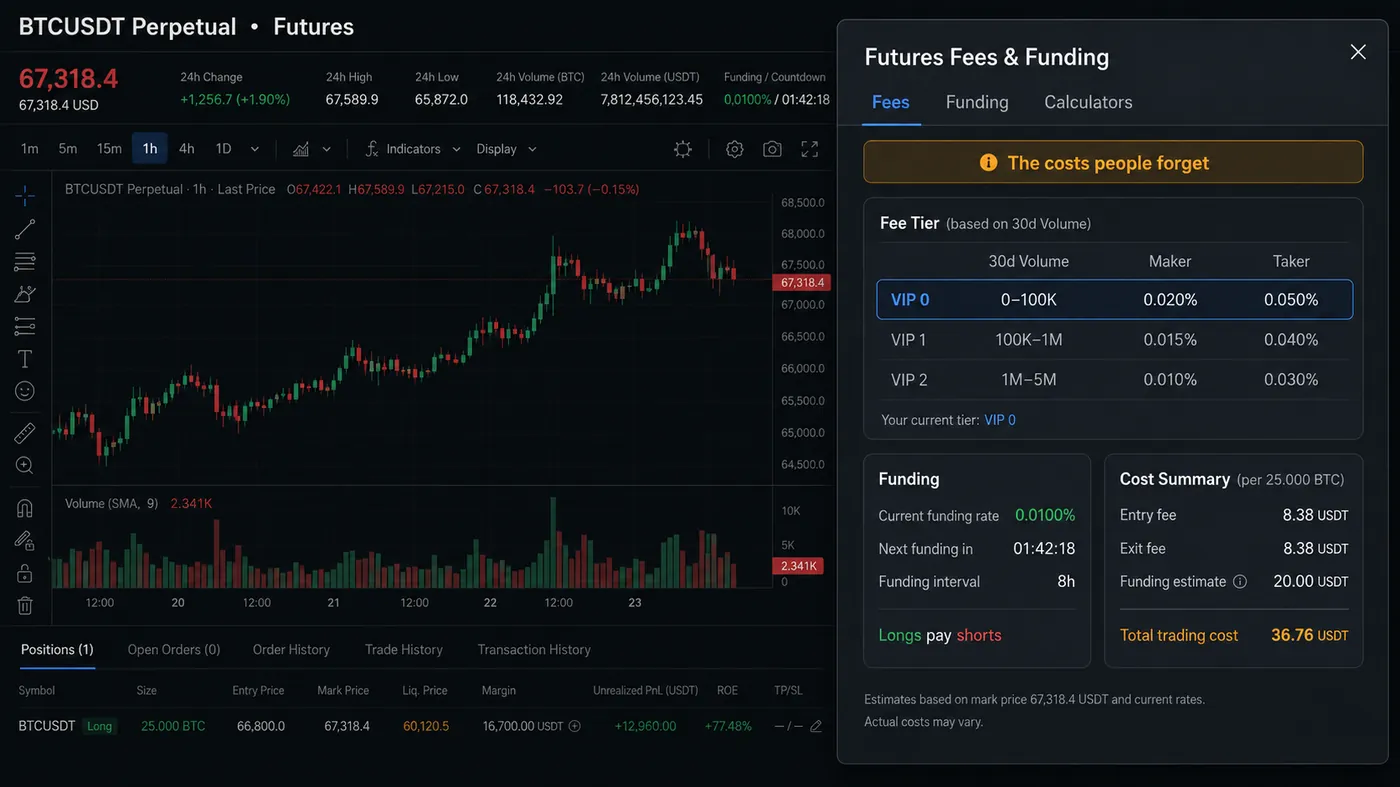
Para un perpetuo cripto largo, una tasa de funding positiva puede significar que los largos pagan a los cortos; para un corto, el signo se invierte. La convención exacta depende del venue. Una calculadora debe pedir al usuario la tasa con signo y el intervalo, en lugar de codificar una regla universal.
Por qué una tabla de escenarios supera una sola cifra de ganancia
| Escenario | Entrada | Salida | Cantidad | Bruto | Costes | Neto |
|---|---|---|---|---|---|---|
| Base | Supuesto | Supuesto | Planificado | Fórmula | Costes normales | Estimación neta |
| Peor fill | Misma señal | 1 tick peor por lado | Igual | Más bajo | Mayor slippage | Neto de estrés |
| Spread más amplio | Igual | Igual | Igual | Igual | +spread | Neto de estrés |
| Fill parcial | Mixto | Mixto | Solo ejecutado | Sumar fills | Comisiones por fill | Neto realizado |
Una tabla de escenarios es más informativa que una sola cifra de ganancia esperada. Ayuda a los lectores a ver si una estrategia tiene margen suficiente para sobrevivir a la fricción normal de ejecución.
¿Qué es la tasa de acierto de equilibrio?
Ignorando costes, la tasa de acierto de equilibrio para una relación recompensa-riesgo fija R es 1 ÷ (1 + R). Con una relación riesgo-recompensa de 1:2, el equilibrio teórico es 33.3%. Una vez incluidos spread, comisiones, slippage y funding, la tasa de acierto requerida es mayor. Una buena calculadora debe mostrar tanto el umbral teórico como el ajustado por costes.
¿Cómo calculas el precio de equilibrio?
Para una posición spot larga, el equilibrio es el precio de entrada más los costes totales divididos por cantidad y multiplicador. Para un corto, es el precio de entrada menos esa cantidad. En la práctica, las comisiones pueden depender del nominal, así que resuelve de forma iterativa o calcula las comisiones en la salida esperada. Una estimación simplificada es adecuada para educación, pero una herramienta de producción debe usar la estructura de comisiones del exchange.
¿Qué errores de cálculo de ganancias son más comunes?
- Confundir nominal con capital: un trade apalancado puede controlar más valor que el efectivo depositado.
- Usar último precio en vez de bid/ask ejecutable: esto subestima la fricción de entrada y salida.
- Ignorar el funding: los perpetuos cripto pueden pagar o recibir funding de forma repetida.
- Mezclar pips y puntos: las convenciones de unidad de precio difieren por producto.
- Olvidar fills parciales: cada fill puede generar una comisión y slippage diferente.
- Hacer backtesting al cierre de la señal: la orden en vivo puede ejecutarse más tarde.
- Mostrar solo bruto: los resultados netos son lo que importa para tomar una decisión.
- Aplicar una tasa fiscal universal: el tratamiento fiscal depende de cada jurisdicción.
El P&L bruto es una diferencia de precio; el P&L neto es lo que llega a la cuenta después de comisiones, spread, slippage, funding y conversión. Evalúa los trades por retorno sobre riesgo después de costes y las estrategias por expectativa por trade, recuerda que los costes elevan la tasa de acierto de equilibrio, y ejecuta una tabla de escenarios (base, peor fill, spread más amplio, shock de funding) antes de confiar en cualquier cifra única de ganancia.
◆ Comprobación interactiva
¿Calculas neto o solo bruto?
Preguntas que hacen los traders sobre calculadoras de ganancias
El apalancamiento aumenta la exposición nominal disponible para un margen dado, así que puede aumentar tanto la ganancia como la pérdida. No crea una ventaja ni reduce el riesgo.
Sí. Las comisiones porcentuales suelen aplicarse a ambos lados, mientras que algunos brokers cobran por lado o por vuelta completa. Introduce la estructura del broker.
Solo si añades el multiplicador del contrato de la opción, la prima y las reglas de asignación/liquidación. No uses una fórmula spot simple para opciones sin esos campos.
Revisa bid/ask, nivel de comisiones, tipo de cambio, multiplicador del contrato, funding, redondeo y precios exactos de fill.
Pips movidos × valor del pip (en la divisa de tu cuenta) da la ganancia bruta. Convierte el resultado en la divisa cotizada al tipo actual cuando difiera de la divisa de tu cuenta, y luego resta spread, comisión y swap. Nuestra calculadora de valor del pip gestiona el paso de conversión.
Bruto = (salida − entrada) × monedas. Comisiones = (precio de entrada + precio de salida) × monedas × tasa de comisión cuando ambos lados cobran el mismo nivel. Añade slippage por lado y cualquier funding pagado en perpetuos, y luego resta todo del bruto.
La mayoría de las ventajas que sobreviven a los costes se sitúan entre 1.3R y 2.5R de recompensa-riesgo neta media. El registro público de Quantum Algo informa 75% de aciertos en 160 señales cerradas; el número relevante es la expectativa por trade después de costes, no el mejor trade.
Revisa bid/ask frente al último precio, el nivel de comisiones y si la comisión es por lado o por vuelta completa, el multiplicador del contrato, las marcas de tiempo de funding o swap, el tipo de cambio y los precios exactos de fill. El redondeo rara vez explica una brecha grande; los fills suelen hacerlo.
Los futuros funcionan si introduces el multiplicador del contrato (por ejemplo, $50 por punto para ES). Las opciones necesitan la prima, el multiplicador del contrato y las reglas de liquidación, así que una fórmula spot no basta: usa el campo de multiplicador solo para productos lineales.
Sí. QuantumBot ejecuta las señales de Zeno en tu propia cuenta de exchange con el tamaño de posición que defines, y los fills, comisiones y funding son los reales del exchange; por eso el registro publicado es neto, no teórico.
Referencias y guías relacionadas
Lee a continuación
- Simulación de Monte Carlo para trading: drawdown, riesgo de ruina y tamaño de posición
- ¿Qué es el valor nominal en trading? (nominal vs margen vs riesgo + calculadora)
- Calculadora de valor del pip para todos los pares de forex
- Calculadora de trading: tamaño de posición y riesgo
- Calculadora de relación riesgo-recompensa
- ¿Qué es el slippage en trading?
- Guía de trading de tasas de funding
- Trading con apalancamiento: guía completa
- Backtesting de estrategias de trading
- Diario de trading: guía completa
Fuentes de referencia
- CME Group: calcular ganancias o pérdidas de futuros
- Wikipedia: valor esperado (expectativa)
- SEC: margen — pedir dinero prestado para pagar acciones
- Binance: estructura de comisiones (maker/taker)
- Bybit: introducción a las tasas de funding