TWAP: Time-Weighted Average Price — la fórmula, el algoritmo y cómo hacer trading alrededor de él
TWAP es el precio promedio ponderado por tiempo: la media de precios muestreados a intervalos iguales, cada uno con el mismo peso sin importar el volumen, a diferencia de VWAP. El algoritmo divide una orden grande en partes iguales a intervalos iguales para que las ejecuciones sigan el benchmark. En el chart: un avance lento de cuerpos pequeños, retrocesos superficiales y volumen plano, con VWAP como piso hasta que termina el programa.
La primera vez que reconocí un TWAP en vivo fue en ES a las 15:30, cuando un avance lento de dos horas que había defendido VWAP once veces simplemente se detuvo, y el mercado cayó cuatro puntos en tres minutos para descubrir cuánto valía sin el comprador. Esta página cubre la fórmula, el algoritmo y sus tres parámetros, la comparación con VWAP y POV, las cuatro cosas que un TWAP le hace a un chart, una ejecución de mesa en ETHUSDT trabajada tramo por tramo, dónde falla el algoritmo y una calculadora que calcula un TWAP y también planifica un programa de división.
Indicadores que se demuestran en público.
Un motor, cuatro herramientas de precisión: el Gold (XAU) Scalper, la Gravity Zone institucional, el Zeno momentum Oscillator y Zeno Stocks para acciones.



¿Qué es TWAP?
TWAP es el precio promedio ponderado por tiempo: el promedio de los precios de un activo muestreados a intervalos iguales durante un período. Toma el precio cada minuto durante una hora, suma los sesenta números y divide por sesenta. Ese es el TWAP de la hora. Pondera cada minuto por igual, ya se hayan negociado diez contratos o diez mil, que es exactamente lo que lo separa de VWAP, donde los minutos con más actividad cuentan más.
La palabra significa dos cosas y los traders las mezclan. La primera es el benchmark: el número anterior, usado para juzgar si una ejecución fue buena. La segunda es el algoritmo: una estrategia de ejecución que divide una orden grande en partes iguales y envía una en cada intervalo, para que las ejecuciones promedien algo cercano al benchmark. Una mesa que "hace TWAP" con 600 lotes durante cuatro horas está usando el algoritmo; el precio que reporta al final es el benchmark que intentaba seguir.
Lo que TWAP no hace: no reacciona al mercado. Un TWAP puro envía el siguiente tramo en el siguiente tic del reloj, aunque el precio se haya disparado o desplomado, aunque el volumen sea denso o inexistente. Esa es su ventaja — es ilegible si se aleatoriza y predecible en coste si no — y su debilidad, que comprará encantado el máximo de un pico porque eran las 10:04.
¿Cómo se calcula TWAP y qué significan los intervalos?
Para n precios muestreados a intervalos iguales:
| Cantidad | Fórmula | Nota |
|---|---|---|
| TWAP durante un período | (P1 + P2 + … + Pn) / n | Cada Pi es el precio al final del intervalo i. Algunas plataformas usan el precio típico de la vela (H+L+C)/3 o (O+H+L+C)/4 en lugar del cierre. |
| TWAP de una ejecución | Σ (precio de ejecucióni) / número de tramos | Tramos del mismo tamaño, así que esto es igual a la media simple de los precios de ejecución. |
| Tramos | duración ÷ intervalo | 240 minutos en intervalos de 4 minutos = 60 tramos. |
| Tamaño del tramo | tamaño principal ÷ tramos | 600 ÷ 60 = 10 por tramo. |
| Slippage vs TWAP | (promedio de ejecución − benchmark TWAP) ÷ benchmark | Positivo para un comprador significa que el algoritmo pagó por encima del propio promedio del mercado, normalmente porque los tramos movieron el precio. |
El intervalo es la única decisión real. Un TWAP de un minuto en un horizonte de cuatro horas son 240 tramos y se lee como un goteo constante; un TWAP de quince minutos son dieciséis tramos y se lee como una serie de empujes. Los intervalos más cortos se ocultan mejor y siguen mejor el benchmark; los más largos cuestan menos en comisiones y son más visibles. Las mesas que no quieren ser leídas añaden jitter: un desfase aleatorio de uno o dos minutos y un tamaño aleatorio dentro de ±20%, para que el programa no pueda reconstruirse desde la cinta.
Calculadora de TWAP y planificador de tramos
En modo cálculo, pega precios muestreados a intervalos iguales y la herramienta devuelve el TWAP y dónde está el precio actual frente a él. En modo plan, dale un tamaño, un horizonte y un intervalo, y devuelve el programa de tramos con las advertencias que una mesa adjuntaría.

Automatiza tus operaciones. Deja que Quantum Algo opere por ti.
Cada señal se ejecuta en tu propia cuenta: en tu cuenta, con el plan que tú defines.
¿Por qué las mesas usan TWAP como algoritmo de ejecución?
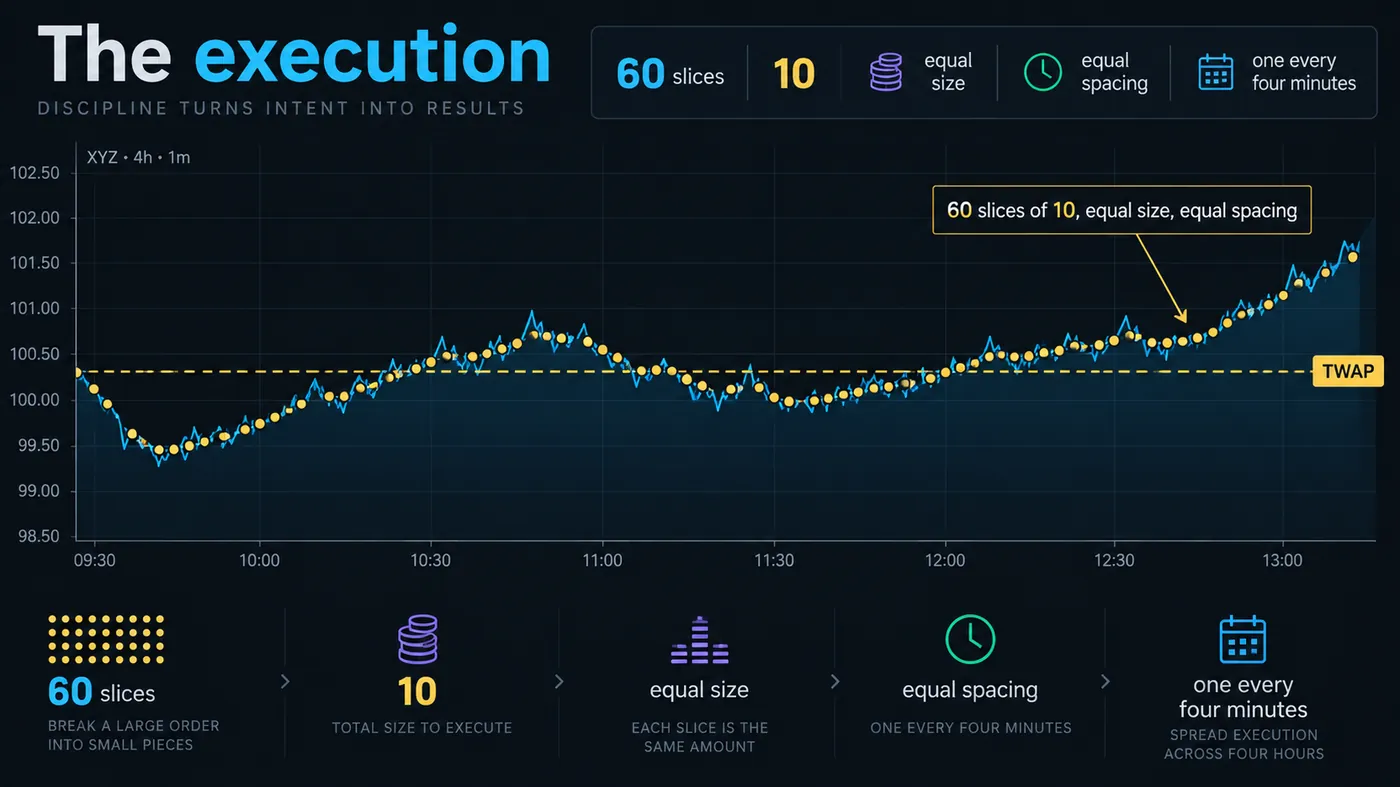
El algoritmo existe porque el tamaño mueve el precio. Un fondo que necesita comprar 600 contratos de ES no puede levantar la oferta por 600 sin pagar varios ticks de impacto y decirle a cada trader de order-flow en la cinta que hay un comprador presente. Así que compra diez a la vez, cada cuatro minutos, durante cuatro horas. Cada tramo es lo bastante pequeño para quedar dentro del flujo normal del mercado y la presencia del comprador aparece solo como un sesgo: el mercado avanza lentamente sin nada en particular.
Lo definen tres parámetros: el horizonte (cuánto tiempo), el intervalo (con qué frecuencia) y el tipo de orden hija. Las órdenes hijas a mercado garantizan la finalización y pagan el spread sesenta veces; las órdenes hijas limitadas en el bid ahorran el spread y arriesgan no terminar. La mayoría de implementaciones las mezclan: una limitada durante la primera mitad de cada intervalo, un barrido a mercado si no se ha ejecutado al final. Los algoritmos POV y VWAP añaden un cuarto parámetro, la participación en volumen, que TWAP por definición ignora.
Quién lo usa: fondos que rebalancean a una hora fijada, tesorerías y empresas que convierten divisa, mesas OTC de cripto que trabajan la orden de un cliente entre Binance y Bybit, y cada vez más retail mediante el tipo de orden TWAP que Binance, Bybit y OKX ofrecen en sus interfaces de futuros. En cripto, la misma idea aparece en la tasa de funding, que en Binance es un promedio ponderado por tiempo del índice de prima muestreado cada pocos segundos durante ocho horas: un TWAP usado como benchmark en lugar de como ejecución.
¿En qué se diferencian los algoritmos TWAP, VWAP y POV?
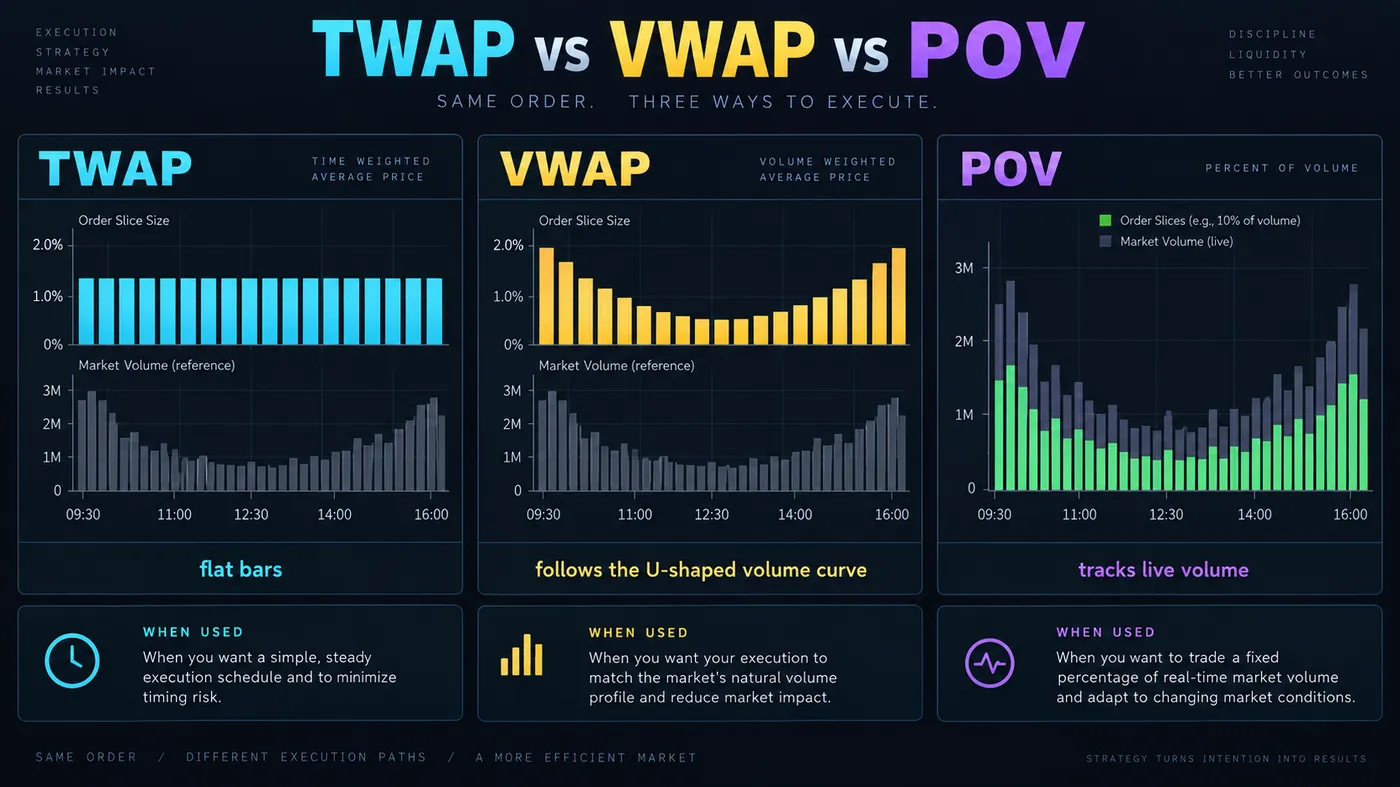
| Algoritmo | Pondera por | Sigue | Mejor cuando | ¿Legible en la cinta? |
|---|---|---|---|---|
| TWAP | Tiempo — cada intervalo igual | El promedio temporal | El volumen es impredecible, o quieres un programa fijo sin importar la actividad (noche, horas ilíquidas, fines de semana de cripto) | Sí, salvo que tenga jitter — la regularidad lo delata |
| VWAP | Volumen — los intervalos con más actividad reciben más | El promedio ponderado por volumen | El volumen sigue una curva intradía conocida (acciones en sesión de contado, futuros de índices) | Menos — los tramos escalan con la multitud |
| POV | Una participación fija del volumen en vivo | Nada — participa | Tienes que terminar y estás dispuesto a pagar por ello; o quieres ocultarte dentro de una cinta con mucha actividad | Rara vez — se mueve con el mercado |
| Iceberg | Tamaño mostrado, no tiempo | Un nivel de precio | Quieres un precio, no un programa | Solo por la recarga en un nivel — ver órdenes iceberg |
La regla práctica en una mesa: VWAP cuando confías en el perfil de volumen del día, TWAP cuando no, POV cuando tienes que terminar. Para un trader que lee la cinta en vez de ejecutar el algoritmo, la distinción importa porque cada uno deja una huella distinta, y la huella de TWAP es la más fácil de detectar.
¿Qué cuatro señales deja un TWAP en el chart?
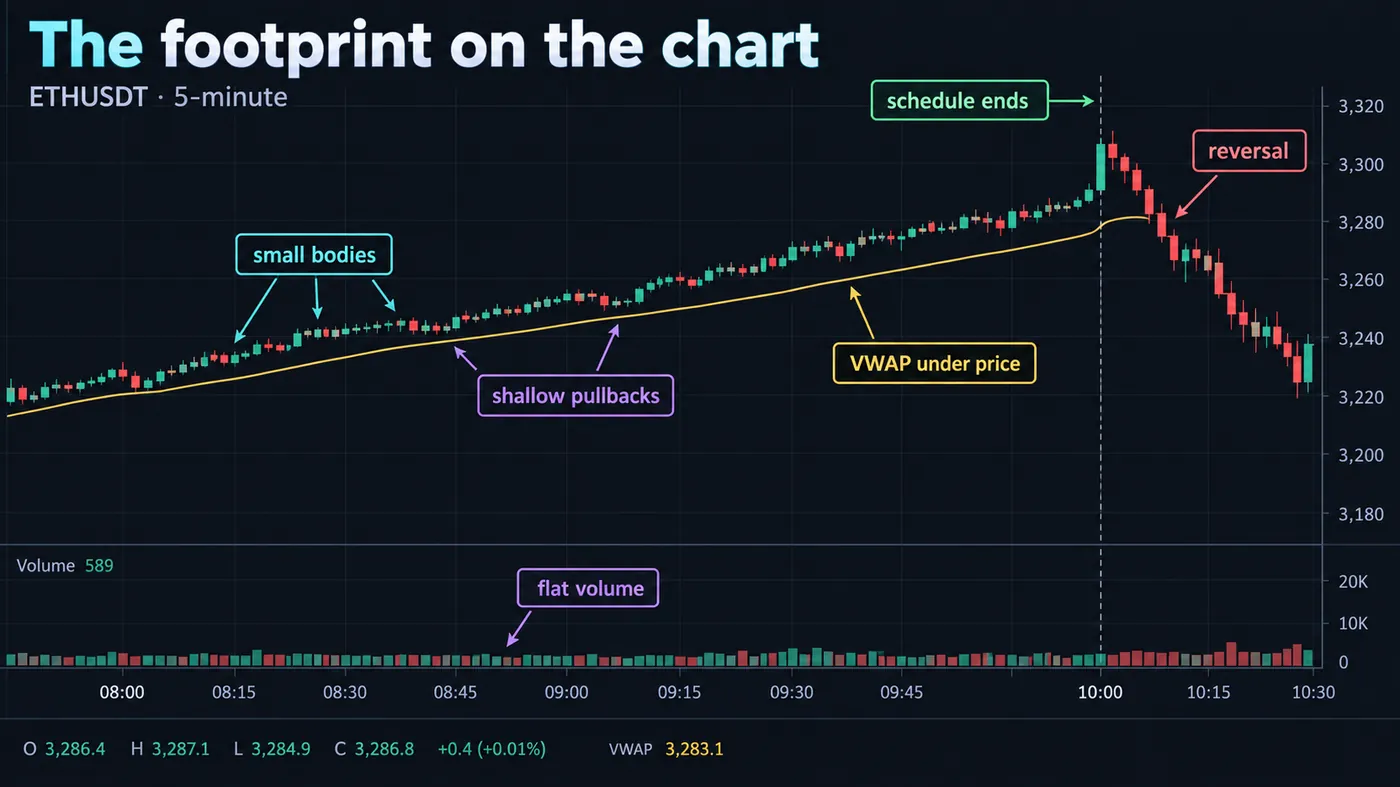
No verás el algoritmo; verás sus consecuencias. Cuatro de ellas, en el orden en que las notas.
El avance lento. El precio sube (o baja) en cuerpos pequeños con retrocesos superficiales que nunca llegan del todo al último swing. Cada caída la compra el siguiente tramo, así que los retrocesos tienen la mitad del tamaño que deberían. En un chart de 5 minutos, las velas tienen el mismo tamaño durante dos horas.
Volumen plano. Sin clímax, sin pico, sin vela de agotamiento. Un TWAP añade la misma cantidad en cada intervalo, así que el histograma de volumen parece una valla. Una ruptura con volumen de valla suele ser un TWAP, no una multitud.
VWAP como piso o techo. Como el comprador es una gran parte de cada intervalo, el promedio del comprador y el promedio del mercado convergen, y el precio rara vez cae mucho por debajo de VWAP sin que llegue el siguiente tramo. Un mercado que toca VWAP seis veces en una mañana y rebota cada vez tiene un comprador programado.
Impresiones regulares. En el footprint o en time-and-sales, tamaños parecidos a intervalos parecidos: 10 lotes a las 10:04, 10 a las 10:08, 10 a las 10:12. Los TWAP con jitter difuminan esto, pero el espaciado promedio aún aparece en un histograma de horarios de operaciones.
El trade alrededor de eso no es hacerle fade. Un TWAP con dos horas por delante seguirá comprando durante dos horas. El trade es unirte temprano — el primer retroceso limpio a VWAP después de identificar el avance lento — y salir antes de que termine, porque cuando termina el programa desaparece el bid y el mercado descubre cuánto valía sin el comprador. Muchas de las reversiones bruscas a las 11:30 o 15:30 en futuros de índices son TWAP que terminan en la hora exacta.
Datos de referencia
| Elemento | Valor |
|---|---|
| Definición | Media aritmética de precios muestreados a intervalos de tiempo iguales |
| Fórmula | (P₁ + P₂ + … + Pₙ) / n |
| Se diferencia de VWAP por | Ignorar el volumen; cada intervalo pondera igual |
| Como algoritmo | Orden principal ÷ (duración ÷ intervalo) = tamaño del tramo, un tramo por intervalo |
| Intervalos típicos | 1–15 minutos; jitter ±30% del intervalo para ocultar el programa |
| Horizontes típicos | 30 minutos hasta una sesión completa; durante la noche y de varios días en OTC de cripto |
| Órdenes hijas | A mercado (segura, paga spread), limitada (más barata, puede no terminar), o limitada-luego-mercado por intervalo |
| Dónde se ofrece a retail | Futuros de Binance, Bybit y OKX (tipo de orden TWAP); Interactive Brokers (algoritmo TWAP); la mayoría de plataformas EMS institucionales |
| Uso como benchmark en cripto | Las tasas de funding en Binance y Bybit usan un índice de prima ponderado por tiempo durante el intervalo de funding |
| Huella en el chart | Cuerpos pequeños, retrocesos superficiales, volumen plano, VWAP actuando como piso o techo, tamaños de impresión regulares |
Ejemplo trabajado: ETHUSDT, una mesa trabajando una compra durante cuatro horas
Una mesa OTC de cripto tiene una orden de cliente para comprar 1,200 ETH en perpetuos de Binance entre las 08:00 y las 12:00 UTC de un jueves. El libro muestra alrededor de 60 ETH por nivel cerca del mejor bid/ask; levantar 1,200 de una vez barrería veinte niveles y quizá pagaría 0.4% de impacto. La mesa ejecuta un TWAP: 60 tramos de 20 ETH, uno cada cuatro minutos, limitada en el bid durante los dos primeros minutos de cada intervalo y un barrido a mercado del resto al final.
Los precios a las 08:00, 08:04, 08:08 y así sucesivamente fueron de 3,412.5 a 3,423.9 durante la primera media hora — los ocho precios precargados en la calculadora de arriba — y las primeras ocho ejecuciones promediaron 3,417.8. Para las 10:30 ETH había avanzado lentamente hasta 3,441 sin ninguna vela mayor de 6 dólares y con volumen plano alrededor de 900 ETH por vela de 5 minutos, de los cuales la mesa era 20 a 25. El VWAP de la sesión estuvo entre 4 y 7 dólares por debajo del precio todo el tiempo. A las 11:58 el último tramo se ejecutó a 3,452.2. El promedio de ejecución fue 3,431.6 contra un benchmark TWAP de 3,430.9 para las mismas cuatro horas: 0.02% de slippage, que es como se ve un TWAP bien ejecutado.
A las 12:00 el comprador ya no estaba. ETH bajó hasta 3,429 a las 12:40 — VWAP, más o menos — antes de encontrar bids reales. Quien compró la ruptura de las 11:50 por encima de 3,450 por "momentum" compró los últimos tres tramos de la orden de otra persona. Quien compró el toque de VWAP de las 12:40 después de que terminó el avance lento compró el precio del mercado, no el de la mesa.
¿Dónde falla TWAP?
Mercados en tendencia. Un TWAP comprador en un mercado alcista compra cada tramo más alto que el anterior y termina muy por encima de donde empezó; el benchmark sube con él, así que el slippage parece bien, pero el cliente pagó más que con una ejecución cargada al inicio. Este es el argumento a favor de POV cuando se conoce la dirección.
Intervalos finos. En una cinta tranquila, un tramo de 20 ETH es todo el volumen del intervalo, y el algoritmo se convierte en el mercado. El impacto por tramo sube y la huella se vuelve obvia. TWAP es peor exactamente donde la gente lo busca: horas ilíquidas, salvo que se estire el intervalo.
Legibilidad. Un TWAP sin jitter es un programa que cualquiera con time-and-sales puede reconstruir en veinte minutos. Una vez leído, se le adelantan: el mercado sube un tick antes de cada tramo. La solución es jitter, y el coste del jitter es error de seguimiento frente al benchmark.
El final. Un TWAP termina por reloj, no por chart. El soporte que proporcionaba termina con él, a menudo en una hora redonda, y la reversión que sigue es lo más fiable de todo el patrón. Los traders que identifican un TWAP y luego aguantan más allá de su final devuelven el trade.
Manipulación del benchmark. Un trader pagado contra un benchmark TWAP puede hacer que la ejecución parezca buena operando exactamente en los momentos de muestreo, que son la métrica y no el objetivo. Compáralo también contra el precio de llegada.
¿Qué errores cometen los traders con TWAP?
- Confundirlo con VWAP. TWAP ignora el volumen. Si estás describiendo un promedio "ponderado por volumen", te refieres a VWAP.
- Hacer fade al avance lento. Un comprador programado con tiempo restante absorberá cada corto abierto en su contra. Únete o espera.
- Comprar los últimos tramos. Una ruptura a las 11:55 con volumen plano después de un avance lento de dos horas es el algoritmo terminando, no una multitud llegando.
- Ejecutar tú mismo un TWAP sin jitter. Los TWAP de tamaño retail en Binance y Bybit son lo bastante pequeños para no importar, pero en una altcoin ilíquida el programa es legible y operarán contra él.
- Usar un benchmark TWAP para una ejecución que tenía una visión direccional. Si esperabas que el precio subiera, el precio de llegada es la vara honesta.
- Tratar la línea TWAP como soporte. No es un nivel; es un promedio. Aguanta porque alguien lo defiende, y deja de aguantar cuando termina.
TWAP y los indicadores gratuitos
No hay script TWAP en la biblioteca porque una línea TWAP es una media móvil simple del cierre con otro nombre: la SMA integrada de TradingView en un chart de 5 minutos con longitud 48 es un TWAP de cuatro horas. Los scripts útiles son los que muestran la huella: el Anchored VWAP Engine para el piso que construye el algoritmo, y el Pressure Oscillator para la presión de volumen constante en una sola dirección que produce un comprador por tramos sin pico. El motor premium, Zeno, da señales de compra y venta con un stop y objetivos; en un día de avance lento, las señales se activan en la dirección del programa y la señal de reversión tiende a aparecer después del final en la hora exacta.
TWAP es el promedio temporal y el algoritmo que lo persigue dividiendo una orden de manera uniforme a lo largo del reloj. Ignora el volumen, lo que lo hace ilegible cuando tiene jitter y predecible en coste cuando no. Su huella es un avance lento con volumen plano y un VWAP defendido; únete temprano, sal antes de que termine el programa y nunca hagas fade a un comprador con tiempo restante. Usa VWAP cuando confíes en la curva de volumen del día, TWAP cuando no, POV cuando debas terminar.
◆ Comprobación interactiva
¿Conoces la diferencia?
Preguntas que hacen los traders sobre TWAP
Time-weighted average price: la media de precios muestreados a intervalos iguales durante un período. Muestrea cada minuto durante una hora, suma los sesenta precios y divide por sesenta. Cada intervalo cuenta igual, sin importar su volumen.
VWAP pondera cada intervalo por su volumen, así que los minutos con más actividad tiran más del promedio; TWAP pondera cada intervalo por igual. En un día normal de sesión de contado, ambos quedan cerca; divergen cuando el volumen es irregular — alrededor de noticias, en la apertura y el cierre, y en fines de semana de cripto — que es cuando importa elegir entre ellos.
Divide una orden principal en órdenes hijas iguales y envía una en cada intervalo durante un horizonte elegido: 600 contratos durante cuatro horas en intervalos de cuatro minutos son 60 órdenes de 10. Las hijas pueden ser órdenes a mercado (seguras, pagan el spread) u órdenes limitadas (más baratas, quizá no se ejecuten), y las buenas implementaciones aleatorizan ligeramente el intervalo y el tamaño para que el programa no pueda leerse.
Es una estrategia de ejecución, no direccional: decide cómo llenar una orden, no si debes hacerla. Para un trader es más útil como algo que reconocer en la cinta que como algo que ejecutar: un comprador TWAP produce un avance lento al que puedes unirte temprano y que deberías abandonar antes de que termine el programa.
Velas de cuerpo pequeño avanzando en una dirección con retrocesos que nunca llegan al último swing, un histograma de volumen sin spikes, VWAP actuando como piso (comprador) o techo (vendedor) todo el tiempo, y en time-and-sales tamaños parecidos a intervalos parecidos. La reversión cuando termina, a menudo en una hora redonda, es la confirmación.
Un tipo de orden en sus interfaces de futuros que ejecuta el algoritmo por ti: defines el tamaño total y la duración, y el exchange envía tramos iguales a intervalos regulares, opcionalmente con un límite de precio. Está pensado para tamaños que de otro modo barrerían el libro; en un par líquido, un TWAP de tamaño retail es invisible.
Porque un índice de prima ponderado por tiempo durante el intervalo de funding no puede ser empujado por una gran operación en el momento de liquidación. Binance muestrea el índice de prima cada pocos segundos durante ocho horas y promedia; un solo pico a las 15:59 UTC apenas lo mueve.
VWAP cuando el volumen del día sigue una forma en la que confías — acciones en sesión de contado y futuros de índices — porque el algoritmo se oculta dentro de la multitud. TWAP cuando no confías en la curva de volumen o necesitas un programa fijo: durante la noche, horas ilíquidas, fines de semana de cripto, o una orden que debe terminar a una hora fijada sin importar la actividad.
No mientras está corriendo: un comprador programado con tiempo restante absorbe cada corto. Los trades son unirte en el primer retroceso a VWAP después de haberlo identificado, y hacer fade al mercado cuando termina el programa y desaparece el bid.
No, porque una línea TWAP es una media móvil simple del cierre con otro nombre. Anchored VWAP Engine muestra el piso que construye un comprador TWAP, y Pressure Oscillator muestra la presión constante de un solo lado sin pico de volumen. Zeno, el motor premium, da señales con stops y objetivos y no etiqueta algoritmos de ejecución.
Referencias y guías relacionadas
Lee a continuación
- VWAP: guía completa
- Algoritmo de trading POV
- Mejores ajustes de VWAP
- Órdenes iceberg
- Order Flow Trading
- ¿Qué es el trading institucional?
- ¿Qué es el slippage en trading?
- Trading con tasa de funding
- Cumulative Volume Delta (CVD)
- Anchored VWAP Engine (indicador gratuito)
- Order flow institucional — glosario
- Zeno — el motor premium
Fuentes primarias
- Interactive Brokers Campus: qué es TWAP (el benchmark y el algoritmo)
- Hummingbot: documentación del ejecutor TWAP (una implementación de código abierto con sus parámetros)
- TradingView: script de código abierto de Anchored TWAP
- Binance: metodología de tasa de funding de futuros (índice de prima ponderado por tiempo)
- CME Group: horarios de trading (límites de sesión donde terminan los programas)