Intervalo de puntuación de Wilson
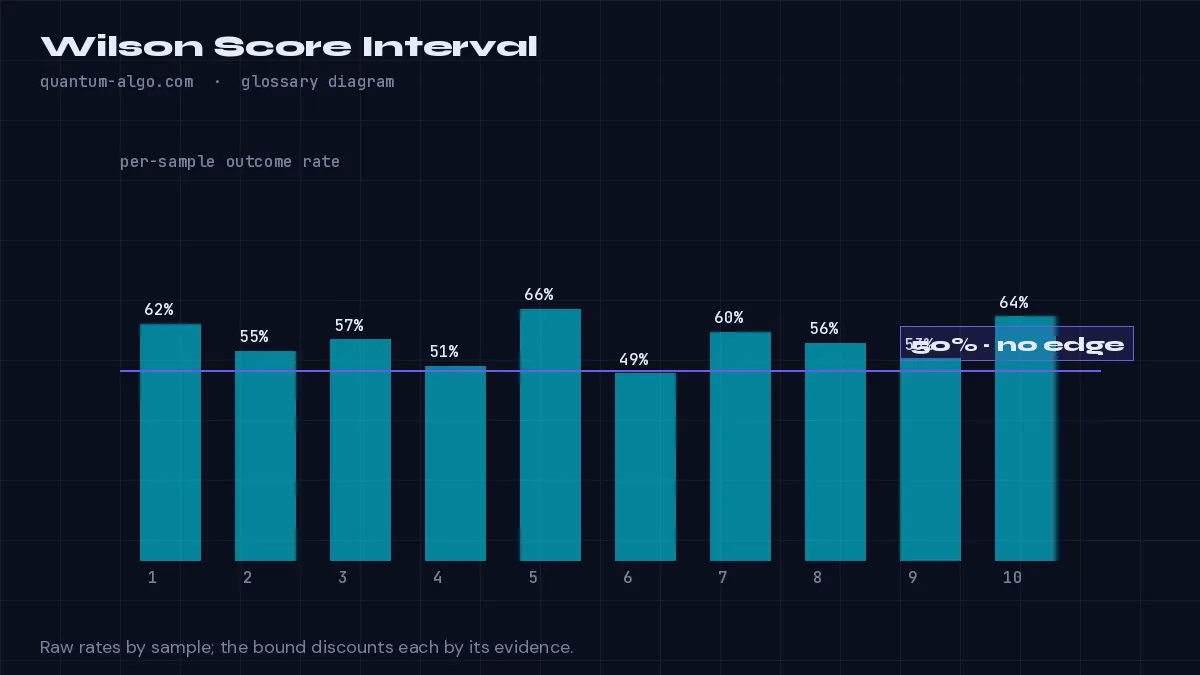
El intervalo de puntuación de Wilson es un intervalo de confianza para una proporción, como la tasa de acierto, que sigue siendo fiable con muestras pequeñas. Su límite inferior es la tasa de acierto conservadora que una estrategia debe superar antes de confiar en una ventaja. Los traders calculan el límite con z = 1.28 para una confianza unilateral del 90% y comparan ese valor, no la tasa bruta, con el 50%.
Qué significa
Diez aciertos de quince es un 67%, pero quince operaciones pueden dar un 67% por suerte. El intervalo de puntuación de Wilson, publicado por Edwin B. Wilson en 1927, da el rango de tasas de acierto reales compatibles con la muestra observada a un nivel de confianza elegido. Su límite inferior es la cifra útil: para 10 de 15 con una confianza unilateral del 90%, ronda el 48%, lo que significa que la evidencia todavía no puede descartar un lanzamiento de moneda.
A diferencia del intervalo ingenuo (tasa ± z × error estándar), el de Wilson no colapsa ni se desborda con muestras pequeñas o tasas extremas, por eso es el estándar para clasificar por proporción, y por eso los scripts de Quantum Algo lo muestran junto a cada tasa de acierto.
El intervalo también te dice cuántas muestras necesitas: el límite inferior sube hacia la tasa observada a medida que crece la muestra, y una estrategia cuyo límite inferior supera el 50% ha demostrado una ventaja y no una racha. Combinado con la contracción (shrinkage) hacia el 50%, el informe resulta doblemente conservador.
Cómo identificarlo en el gráfico
- Cuenta los aciertos y el total de muestras.
- Calcula el límite inferior de Wilson con tu z (1.28 para el 90% unilateral, 1.645 para el 95%).
- Compara el límite, no la tasa bruta, con el 50% (o con tu tasa de acierto de equilibrio).
Ejemplo práctico
Giros de SuperTrend en este gráfico: 34 aciertos de 52. Tasa bruta del 65%; límite inferior de Wilson con z = 1.28 ≈ 57%. La ventaja resiste el límite. En otro símbolo, 9 de 14 (64%) da un límite inferior cercano al 47%: todavía no es una ventaja.
Míralo en el gráfico, profundiza en la guía
Preguntas frecuentes
¿Por qué no usar la tasa de acierto simple?
Porque las muestras pequeñas producen tasas extremas por azar; el límite inferior descuenta la tasa según lo poca que sea la evidencia.
¿Qué z-score debo usar?
1.28 para un límite unilateral del 90% (el que usan la mayoría de los scripts de Quantum Algo) y 1.645 para el 95%; cuanto mayor es z, más conservador.
¿Cuál es la tasa de acierto de equilibrio?
Depende del ratio beneficio/riesgo: con 2:1 es del 33%, con 1:1 es del 50%. Compara el límite de Wilson con tu punto de equilibrio, no con el 50% a ciegas.
¿Dónde se usa en el sitio?
SuperTrend Engine, Golden Cross Engine, Keltner Rings, MACD Matrix, Market Bottom Finder y Event Probability Engine muestran límites de Wilson.
Términos relacionados
Mira el intervalo de puntuación de Wilson en tu gráfico de TradingView
Zeno lee la estructura Smart Money en varias temporalidades e imprime la entrada, el stop y los objetivos, con un historial público de cada operación publicada. Los indicadores gratuitos dibujan los conceptos que define esta página.