Wilson-Score-Intervall
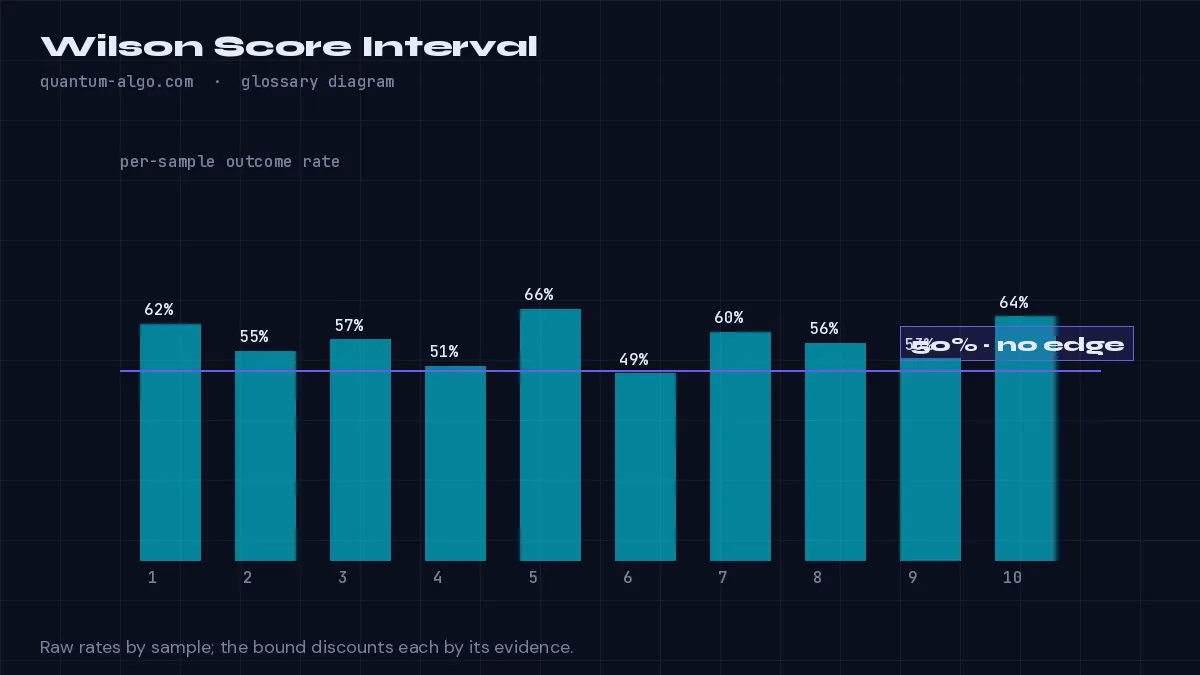
Das Wilson-Score-Intervall ist ein Konfidenzintervall für einen Anteil wie eine Trefferquote, das auch bei kleinen Stichproben ehrlich bleibt. Seine Untergrenze ist die konservative Trefferquote, die eine Strategie übertreffen muss, bevor man einem Edge vertraut. Trader berechnen die Grenze bei z = 1.28 für 90% einseitige Konfidenz und vergleichen sie — nicht die rohe Quote — mit 50%.
Was es bedeutet
Zehn Gewinne aus fünfzehn sind 67% — aber fünfzehn Trades können 67% auch durch Glück ergeben. Das Wilson-Score-Intervall, 1927 von Edwin B. Wilson veröffentlicht, liefert den Bereich wahrer Trefferquoten, der bei gewählter Konfidenz mit der beobachteten Stichprobe vereinbar ist. Seine Untergrenze ist die nützliche Zahl: Für 10 von 15 bei 90% einseitiger Konfidenz liegt sie bei rund 48% — die Datenlage kann also einen Münzwurf noch nicht ausschließen.
Anders als das naive Intervall (Quote ± z × Standardfehler) fällt Wilson bei kleinen Stichproben oder extremen Quoten weder in sich zusammen noch schießt es über das Ziel hinaus — deshalb ist es der Standard für Rankings nach Anteilen, und deshalb weisen die Scripts von Quantum Algo es neben jeder Trefferquote aus.
Das Intervall zeigt dir auch, wie viele Stichproben du brauchst: Die Untergrenze steigt mit wachsender Stichprobe in Richtung der beobachteten Quote, und eine Strategie, deren Untergrenze 50% übersteigt, hat einen Edge bewiesen statt einer Glückssträhne. Kombiniert mit Shrinkage in Richtung 50% wird die Auswertung doppelt konservativ.
So erkennst du es im Chart
- Zähle die Gewinne und die Gesamtzahl der Stichproben.
- Berechne die Wilson-Untergrenze bei deinem z (1.28 für 90% einseitig, 1.645 für 95%).
- Vergleiche die Grenze — nicht die rohe Quote — mit 50% (oder deiner Break-even-Quote).
Praxisbeispiel
SuperTrend-Wechsel in diesem Chart: 34 Gewinne aus 52. Rohe Quote 65%; Wilson-Untergrenze bei z = 1.28 ≈ 57%. Der Edge übersteht die Grenze. Bei einem anderen Symbol ergeben 9 von 14 (64%) eine Untergrenze von etwa 47% — noch kein Edge.
Im Chart sehen, ausführlich nachlesen
Häufig gestellte Fragen
Warum nicht einfach die reine Trefferquote nutzen?
Weil kleine Stichproben zufällig extreme Quoten liefern; die Untergrenze schlägt einen Abschlag auf die Quote auf, je nachdem, wie wenig Evidenz vorliegt.
Welchen z-Wert sollte ich verwenden?
1.28 für eine 90% einseitige Grenze (in den meisten Scripts von Quantum Algo verwendet), 1.645 für 95%; ein höheres z ist konservativer.
Was ist die Break-even-Trefferquote?
Das hängt vom Chance-Risiko-Verhältnis ab: bei 2:1 sind es 33%, bei 1:1 sind es 50%. Vergleiche die Wilson-Grenze mit deinem Break-even, nicht blind mit 50%.
Wo wird es auf der Website verwendet?
SuperTrend Engine, Golden Cross Engine, Keltner Rings, MACD Matrix, Market Bottom Finder und Event Probability Engine weisen alle Wilson-Grenzen aus.
Verwandte Begriffe
Sieh dir das Wilson-Score-Intervall in deinem TradingView-Chart an
Zeno liest die Smart-Money-Struktur über mehrere Timeframes und gibt Einstieg, Stop und Ziele aus — mit einer öffentlichen Bilanz jedes geposteten Trades. Die kostenlosen Indikatoren zeichnen die Konzepte, die diese Seite definiert.