Wilson 得分区间
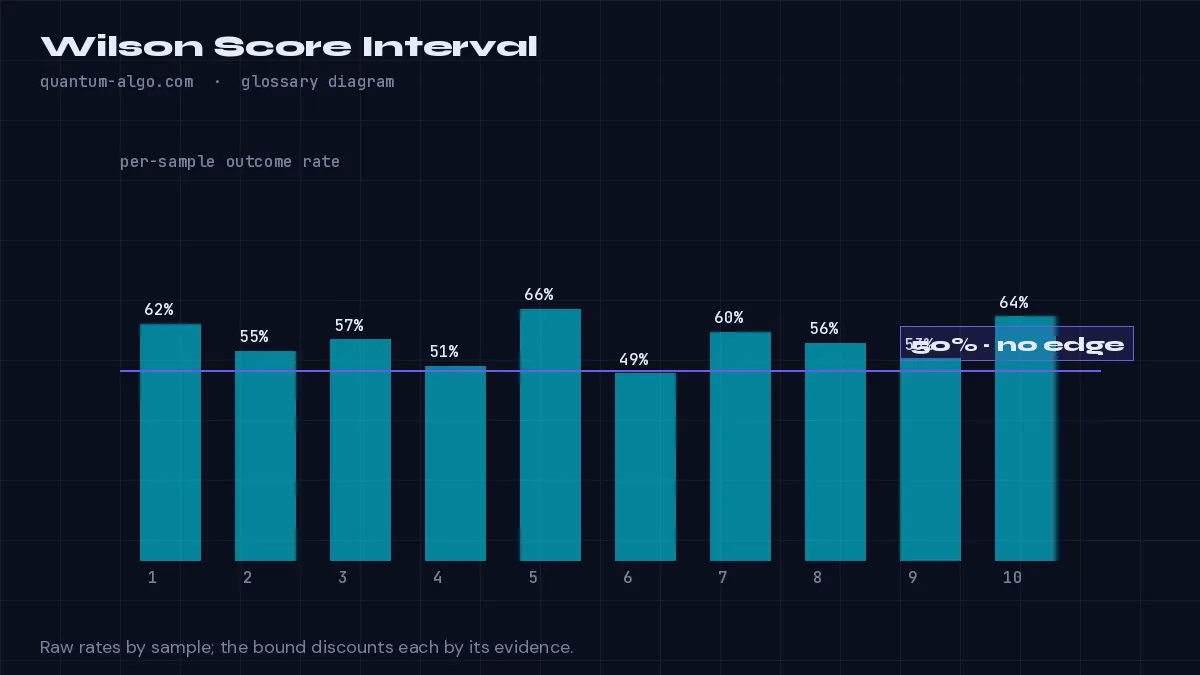
Wilson 得分区间是比例(例如胜率)的置信区间,即使在小样本上也能保持客观。其下限是一个保守的胜率,策略必须超过它,其优势才值得信任。交易者以 z = 1.28 计算 90% 单侧置信度下的下限,并用它(而非原始胜率)与 50% 进行比较。
含义
15 笔交易赢 10 笔,胜率 67%——但仅凭 15 笔交易,67% 也可能出于运气。Wilson 得分区间由 Edwin B. Wilson 于 1927 年提出,可在选定置信度下给出与观测样本相符的真实胜率范围。其下限才是有用的数字:对于 15 笔赢 10 笔、90% 单侧置信度,下限约为 48%,意味着现有证据还无法排除“抛硬币”的可能。
与朴素区间(胜率 ± z × 标准误)不同,Wilson 区间在小样本或极端比例下既不会塌缩也不会越界,这就是它成为按比例排序标准方法的原因——也是 Quantum Algo 脚本在每个胜率旁边都报告它的原因。
该区间还能告诉您需要多少样本:随着样本增加,下限会逐渐升向观测胜率;下限越过 50% 的策略证明的是优势,而非一时的连胜。再结合向 50% 的收缩,报告就做到了双重保守。
如何在图表上识别
- 统计盈利次数和样本总数。
- 按您的 z 值计算 Wilson 下限(90% 单侧为 1.28,95% 为 1.645)。
- 用下限而非原始胜率与 50%(或您的盈亏平衡胜率)进行比较。
实战示例
此图表上的 SuperTrend 翻转:52 次中赢 34 次。原始胜率 65%;z = 1.28 时 Wilson 下限 ≈ 57%。优势经受住了下限的检验。在另一个品种上,14 次中赢 9 次(64%)得出的下限接近 47%——尚不构成优势。
在图表上查看,深入阅读
常见问题
为什么不直接使用普通胜率?
因为小样本会偶然产生极端的胜率;下限会根据证据的不足程度对胜率打折扣。
我应该使用哪个 z 值?
90% 单侧下限使用 1.28(大多数 Quantum Algo 脚本采用此值),95% 使用 1.645;z 值越高越保守。
什么是盈亏平衡胜率?
它取决于回报风险比:2:1 时为 33%,1:1 时为 50%。请将 Wilson 下限与您的盈亏平衡胜率比较,而不是盲目地与 50% 比较。
网站上哪些地方用到了它?
SuperTrend Engine、Golden Cross Engine、Keltner Rings、MACD Matrix、Market Bottom Finder 和 Event Probability Engine 都会报告 Wilson 下限。