Movimento esperado
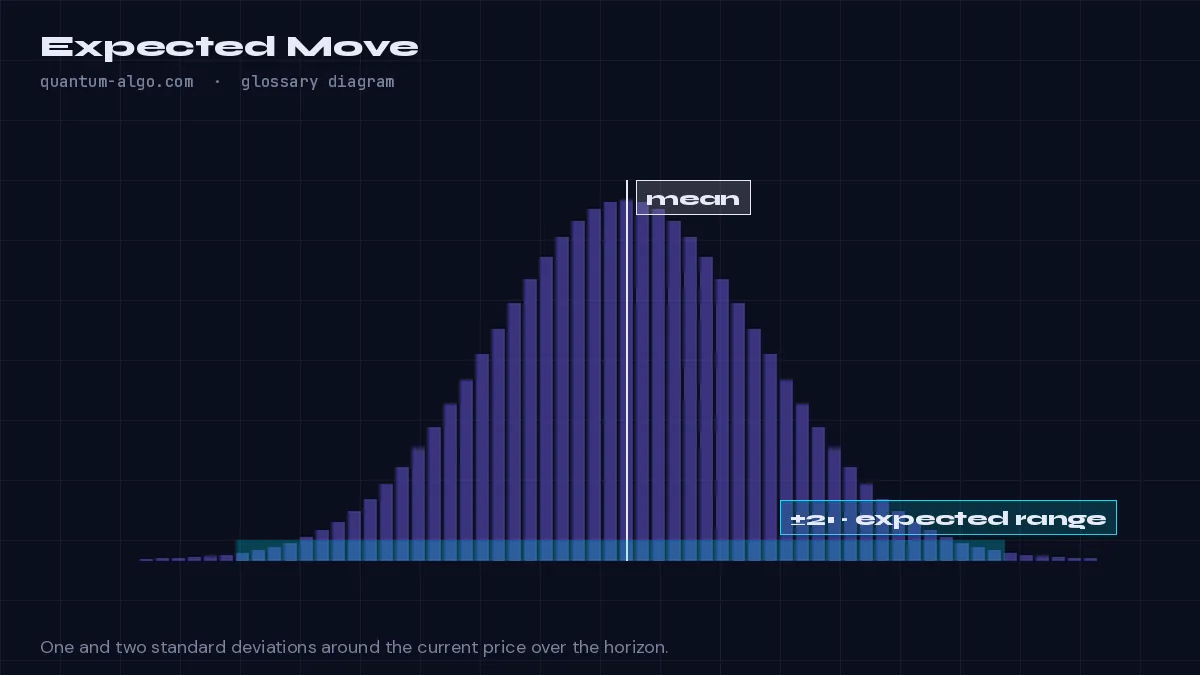
O movimento esperado é a faixa dentro da qual o preço estatisticamente tende a ficar em um horizonte, calculada a partir da volatilidade. Um desvio padrão, cerca de 68% dos resultados, é igual à volatilidade por barra vezes a raiz quadrada do número de barras; dois sigmas cobrem cerca de 95%. Os traders mantêm os stops fora do cone de um sigma e os alvos dentro de dois sigmas.
O que significa
Se um mercado se move 1.4% por barra em média, ele não se move 28% em 20 barras — movimentos aleatórios se cancelam em parte. O movimento esperado aplica a escala da raiz quadrada do tempo: 1.4% × √20 ≈ 6.3% para um desvio padrão e cerca de 12.5% para dois. A faixa preço ± esse valor é onde caem aproximadamente 68% (1σ) ou 95% (2σ) dos resultados, supondo que a volatilidade se mantenha.
Traders de opções usam a volatilidade implícita para isso; traders de gráfico usam a volatilidade realizada — de preferência um estimador baseado em amplitude, como o Yang-Zhang, que usa abertura, máxima, mínima e fechamento em vez de apenas os fechamentos. O Volatility Storm Tracker projeta o cone para frente a partir da barra atual.
Seu uso prático está no dimensionamento e na colocação do stop: um stop bem dentro do cone de um sigma está dentro do ruído e será atingido por acaso; um alvo além de dois sigmas está pedindo um resultado raro. Compare os stops e alvos planejados com o cone antes de entrar.
Como identificar no gráfico
- Meça a volatilidade por barra (ATR como porcentagem do preço ou um estimador de volatilidade realizada).
- Multiplique pela raiz quadrada do horizonte em barras para obter um sigma; dobre para dois.
- Trace o preço ± o resultado a partir do fechamento atual; confira stops e alvos em relação a ele.
Exemplo prático
BTC em 64,000 com volatilidade realizada de 1.2% por barra no 4 horas: em 12 barras, 1σ = 1.2% × √12 ≈ 4.2% ≈ ±2,660. Um stop a 800 pontos de distância fica bem dentro do ruído; o plano precisa de um stop mais largo ou de uma entrada em timeframe menor.
Veja no gráfico, aprofunde a leitura
Perguntas frequentes
Por que a raiz quadrada do tempo?
Porque movimentos aleatórios independentes se somam em variância, não em tamanho: a variância escala com o tempo, então o desvio padrão escala com a raiz quadrada dele.
Volatilidade realizada ou implícita?
A implícita vem dos preços das opções e olha para frente; a realizada é medida a partir do preço e é a que as ferramentas de gráfico usam. Ambas são estimativas.
O movimento esperado prevê a direção?
Não — ele prevê uma faixa em torno do preço atual, sem visão direcional.
Qual indicador o desenha?
O Volatility Storm Tracker projeta para frente o cone de um e dois sigmas e classifica o regime de volatilidade atual.
Termos relacionados
Veja o movimento esperado no seu gráfico do TradingView
O Zeno lê a estrutura Smart Money entre timeframes e imprime a entrada, o stop e os alvos — com um histórico público de cada trade publicado. Os indicadores gratuitos desenham os conceitos que esta página define.