Intervalle de score de Wilson
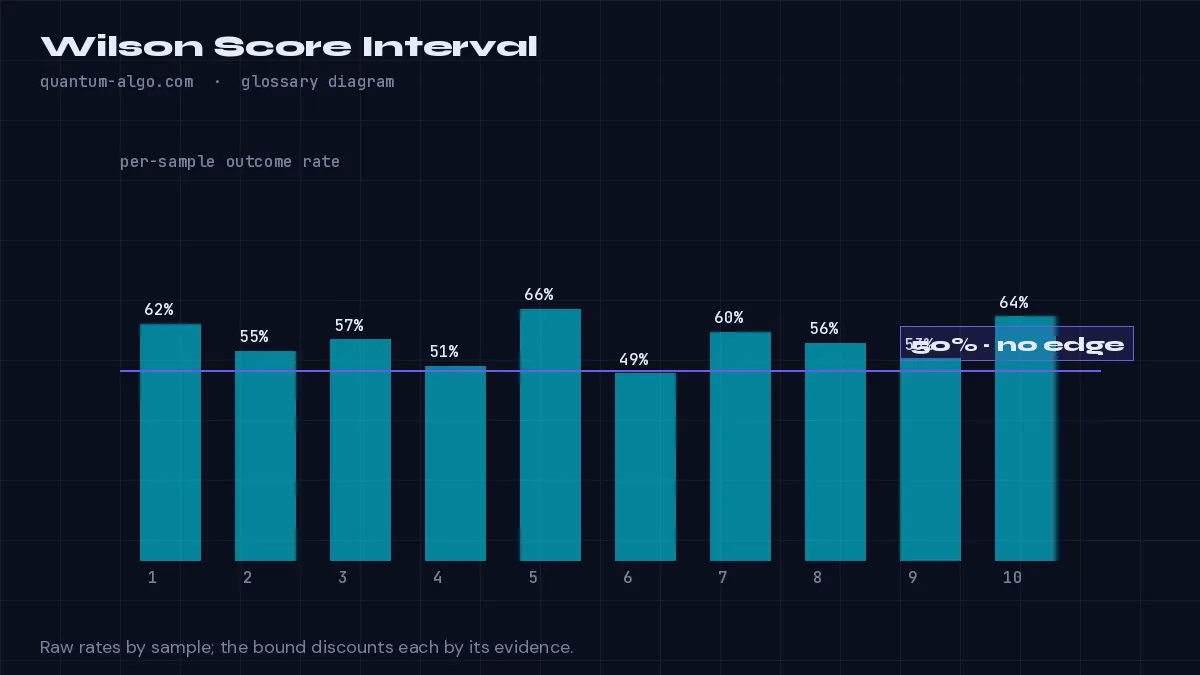
L'intervalle de score de Wilson est un intervalle de confiance pour une proportion, comme un taux de réussite, qui reste honnête sur de petits échantillons. Sa borne inférieure est le taux de réussite prudent qu'une stratégie doit dépasser avant qu'on puisse se fier à son avantage. Les traders calculent la borne à z = 1.28 pour une confiance unilatérale de 90% et comparent cette borne, et non le taux brut, à 50%.
Ce que cela signifie
Dix gains sur quinze, c'est 67% — mais quinze trades peuvent donner 67% par chance. L'intervalle de score de Wilson, publié par Edwin B. Wilson en 1927, donne la fourchette des taux de réussite réels compatibles avec l'échantillon observé, pour un niveau de confiance choisi. Sa borne inférieure est le chiffre utile : pour 10 sur 15 avec une confiance unilatérale de 90%, elle est d'environ 48%, ce qui signifie que les données ne permettent pas encore d'exclure un simple pile ou face.
Contrairement à l'intervalle naïf (taux ± z × erreur type), l'intervalle de Wilson ne s'effondre pas et ne déborde pas sur de petits échantillons ou des taux extrêmes ; c'est pourquoi il est la référence pour classer selon une proportion — et pourquoi les scripts Quantum Algo l'affichent à côté de chaque taux de réussite.
L'intervalle vous indique aussi de combien d'échantillons vous avez besoin : la borne inférieure se rapproche du taux observé à mesure que l'échantillon grandit, et une stratégie dont la borne inférieure dépasse 50% a démontré un avantage plutôt qu'une série chanceuse. Combiné à un shrinkage vers 50%, le reporting devient doublement prudent.
Comment l'identifier sur un graphique
- Comptez les gains et le nombre total d'échantillons.
- Calculez la borne inférieure de Wilson pour votre z (1.28 pour 90% unilatéral, 1.645 pour 95%).
- Comparez la borne, et non le taux brut, à 50% (ou à votre taux de réussite d'équilibre).
Exemple concret
Retournements SuperTrend sur ce graphique : 34 gains sur 52. Taux brut 65% ; borne inférieure de Wilson à z = 1.28 ≈ 57%. L'avantage résiste à la borne. Sur un autre symbole, 9 sur 14 (64%) donne une borne inférieure proche de 47% — pas encore un avantage.
Voyez-le sur le graphique, approfondissez-le
Questions fréquentes
Pourquoi ne pas utiliser le taux de réussite brut ?
Parce que les petits échantillons produisent des taux extrêmes par hasard ; la borne inférieure décote le taux en fonction du peu de preuves disponibles.
Quel z-score dois-je utiliser ?
1.28 pour une borne unilatérale à 90% (utilisée dans la plupart des scripts Quantum Algo), 1.645 pour 95% ; un z plus élevé est plus prudent.
Quel est le taux de réussite d'équilibre ?
Il dépend du ratio rendement/risque : à 2:1, il est de 33% ; à 1:1, de 50%. Comparez la borne de Wilson à votre taux d'équilibre, et non aveuglément à 50%.
Où est-il utilisé sur le site ?
Le SuperTrend Engine, le Golden Cross Engine, Keltner Rings, MACD Matrix, Market Bottom Finder et l'Event Probability Engine affichent tous des bornes de Wilson.
Termes associés
Voir l'intervalle de score de Wilson sur votre graphique TradingView
Zeno lit la structure Smart Money sur plusieurs timeframes et affiche l'entrée, le stop et les objectifs — avec un historique public de chaque trade publié. Les indicateurs gratuits tracent les concepts que cette page définit.