Put/call ratio: o que ele mede, como ler e quando realmente funciona
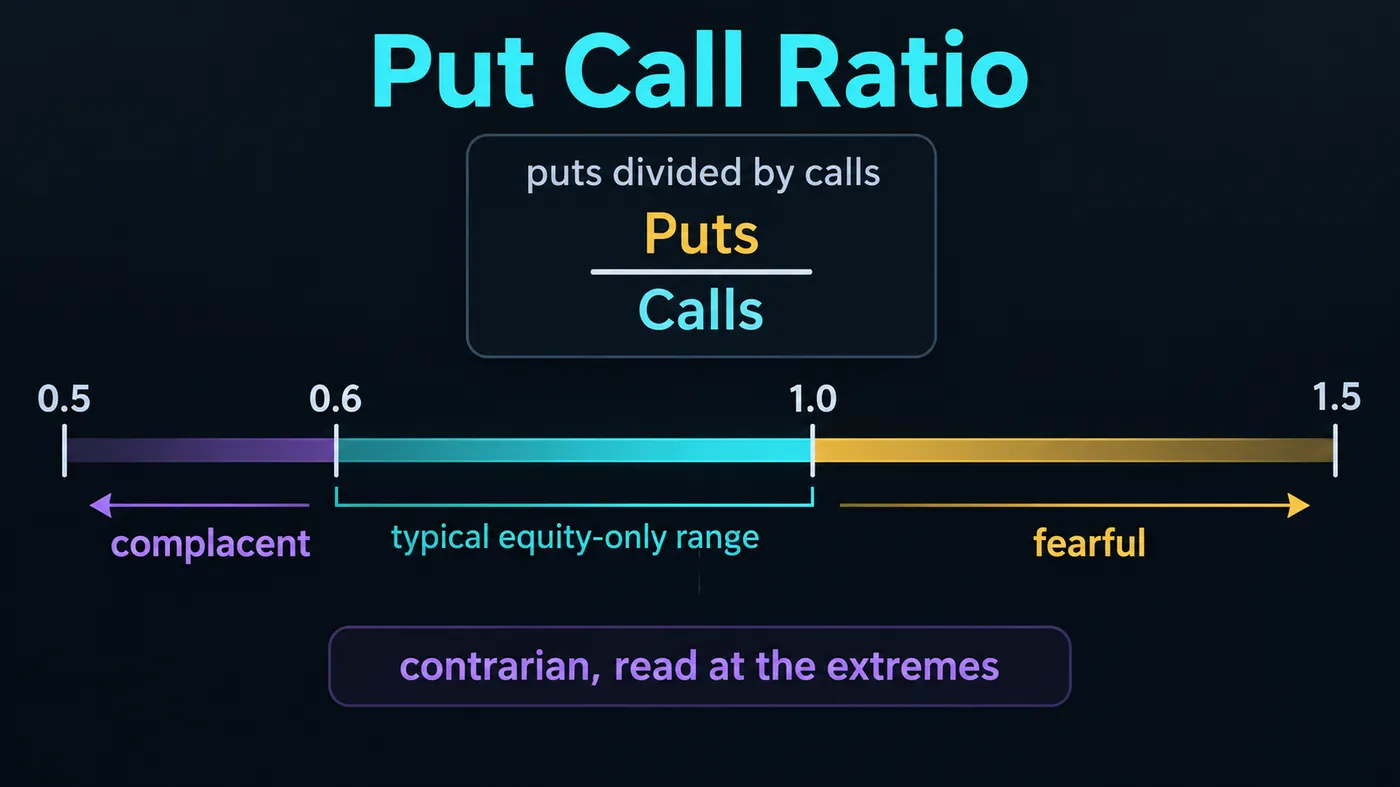
O put/call ratio é o volume de puts dividido pelo volume de calls por sessão. Abaixo de cerca de 0.5 na série CBOE equity, a multidão compra calls (complacente); acima de cerca de 1.0, compra puts (medrosa). Leia de forma contrária, nos extremos, contra a linha de base de cada série: o index movido por hedge perto de 1.2, o equity especulativo perto de 0.7. O sinal é um pico acima da média de 10 dias, seguido de uma reversão de preço.
O put/call ratio é o número de sentimento que eu ainda confiro toda manhã, e também o que a maioria das pessoas cita errado, porque o número principal mistura três públicos com três normais diferentes. Esta página traz a fórmula, as três séries da CBOE e por que suas linhas de base diferem, como ler um pico contra a média de 10 dias, a etapa de confirmação que transforma uma leitura em um trade, um exemplo de fundo de pullback com o caso de falha ao lado, e onde o ratio deixou de funcionar conforme os mercados de opções mudaram. A ferramenta calcula o ratio e o coloca na zona certa para a série certa.
Indicadores que se provam em público.
Um motor, quatro ferramentas de precisão — o Gold (XAU) Scalper, a Gravity Zone institucional, o Zeno Oscillator de momentum e o Zeno Stocks para ações.
O que o put/call ratio mede?
O put/call ratio é o volume de puts dividido pelo volume de calls ao longo de um período, geralmente um dia de trading. Traders compram puts para apostar em uma queda ou se proteger dela, e calls para apostar em uma alta; por isso, o ratio é um censo aproximado do que o público de opções está fazendo. Uma leitura de 0.55 significa que 55 puts foram negociadas para cada 100 calls — a multidão está inclinada para alta. Uma leitura de 1.20 significa mais puts do que calls — a multidão está inclinada para baixa ou fazendo muito hedge.
Ele é lido como um medidor contrário, e apenas nos extremos. A lógica é a mesma de qualquer medida de sentimento: quando quase todo mundo já comprou calls, restam poucos compradores para empurrar o mercado para cima, e o inverso vale na outra ponta. Martin Zweig escreveu sobre isso nos anos 1970, e a CBOE publica ratios diários desde os anos 1990. O meio da faixa — a maioria dos dias — não carrega informação nenhuma.
O que o ratio não faz: ele não distingue entre trades de abertura e de fechamento, entre hedge e especulação, nem entre um trader de varejo comprando dez contratos e um fundo comprando dez mil. Ele mede volume, não open interest e não posicionamento. É por isso que a série equity-only é mais útil do que a total, e por isso leituras de um único dia são mais ruidosas do que uma média móvel delas.
Como o put/call ratio é calculado?
| Série | O que inclui | Linha de base típica | Complacente abaixo de | Medo acima de | Melhor uso |
|---|---|---|---|---|---|
| CBOE equity-only ($CPCE) | Opções sobre ações individuais | ~0.7 | ~0.5 | ~1.0 | Sentimento de varejo e especulativo; a série contrária mais limpa |
| CBOE total ($CPC) | Opções de equity + index + ETF | ~0.9 | ~0.7 | ~1.2 | Número principal; mistura hedge e especulação |
| CBOE index ($CPCI) | Opções sobre SPX, VIX e outros índices | ~1.2 | ~0.9 | ~1.6 | Hedge institucional; leituras altas são normais aqui |
| Ação individual | Opções de um único nome | Varia | Histórico próprio | Histórico próprio | Posicionamento para balanços; leia apenas contra a faixa própria do nome |
| Cripto (Deribit BTC/ETH) | Opções em uma plataforma | ~0.5–0.7 | ~0.4 | ~0.9 | Fino; dominado por alguns trades grandes e dias de vencimento |
As linhas de base diferem porque os participantes diferem. Opções de índice são compradas principalmente por fundos fazendo hedge de carteiras, então o index ratio fica acima de 1.0 na maior parte do tempo, e uma leitura de 1.2 é uma terça-feira comum. Opções de equity são compradas principalmente por especuladores, então o equity ratio fica em torno de 0.7, e uma leitura de 1.2 é pânico. Leia cada série contra seu próprio histórico, nunca contra as outras.
Como você lê o put/call ratio?
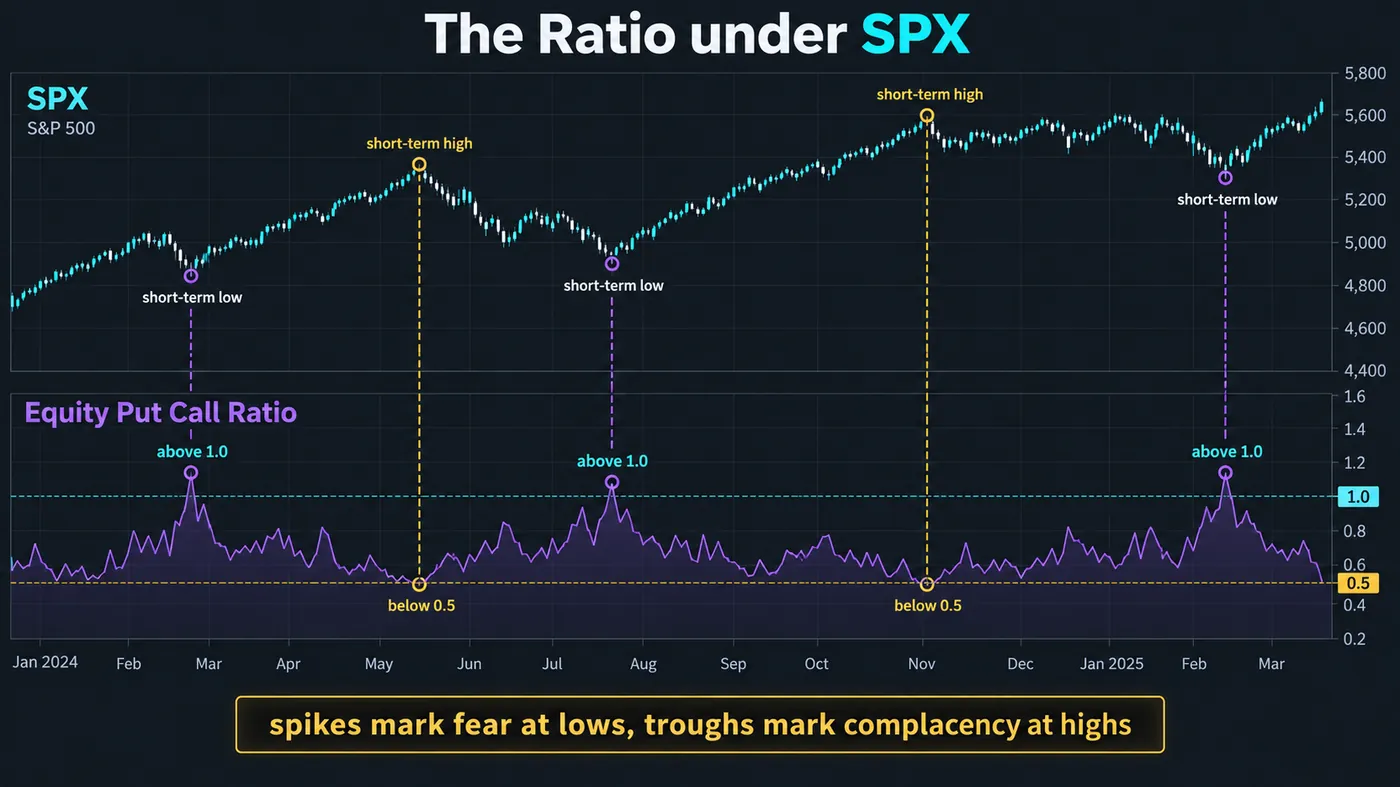
Extremos, não níveis. As leituras úteis são as que ficam longe da média recente. Uma média móvel de 10 dias do equity ratio disparando acima de 1.0 durante uma venda marcou mais fundos de curto prazo do que qualquer oscilador que eu conheça; uma média de 10 dias caindo abaixo de 0.55 marcou topos de curto prazo quase tão bem. O pico é o sinal. O nível absoluto, sozinho, não é.
Confirmação pelo preço. Uma leitura de medo diz que a multidão comprou proteção; ela não diz que a queda acabou. O sinal é o pico seguido por um dia de reversão — um fechamento de volta acima da máxima do dia anterior, um swing failure em um nível, um deslocamento de estrutura no gráfico horário. O ratio faz você prestar atenção; o gráfico coloca você no trade.
Duração. A complacência pode durar meses em um mercado de alta. Um equity ratio baixo em uma tendência forte de alta é motivo para apertar stops, não para entrar short. O medo raramente dura mais do que alguns dias no extremo, porque puts são caras para carregar, e é por isso que o lado de medo do ratio produz timing melhor do que o lado complacente.
Suavização. Leituras de um único dia são irregulares — um dia de vencimento, um bloco grande, balanços de um único nome podem mexer o ratio total em 20%. A maioria dos praticantes usa uma média de 5 ou 10 dias e olha onde hoje fica contra ela. A ferramenta abaixo faz essa aritmética.
Leitor de put/call ratio
Insira o volume de puts e de calls de hoje para a série que você está olhando e, opcionalmente, a média de 10 dias do ratio. A ferramenta retorna o ratio, a zona em que ele fica para aquela série e a distância de hoje em relação às leituras recentes — que é a parte que importa.
Por que o ratio total é lido de forma diferente do equity ratio?
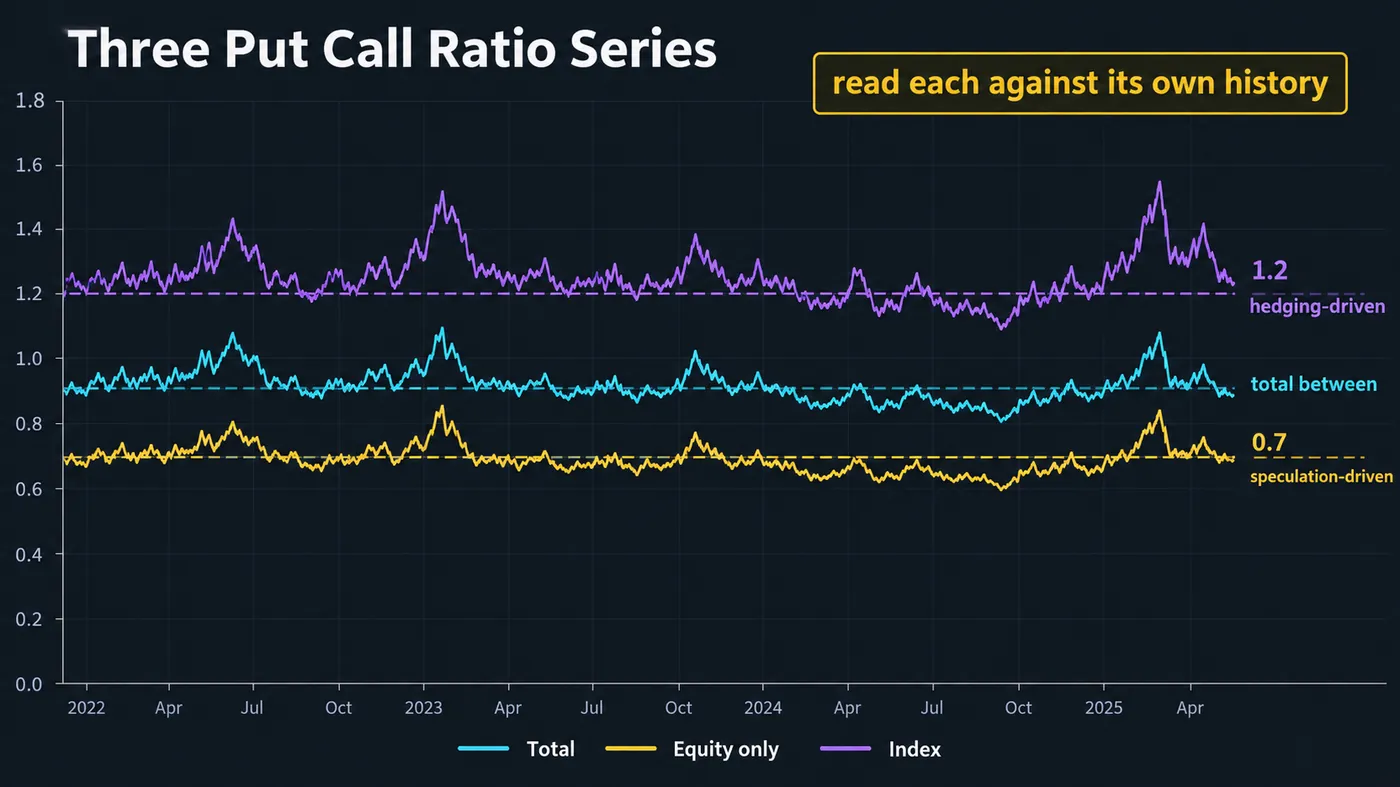
O erro mais comum com o put/call ratio é citar o número total como se fosse o número de equity. Em um dia em que o equity ratio imprime 0.62 (levemente complacente), o total pode imprimir 0.95 (parece cauteloso) porque o hedge de índice está rodando normalmente em 1.3. Nenhum dos números está errado; eles medem públicos diferentes. Para timing do mercado de ações, a série equity-only é a que deve ser observada, porque isola a multidão cujo comportamento vale a pena contrariar. A série index vale ser observada por outro motivo: um colapso repentino no volume de puts de índice — fundos desistindo dos hedges — precedeu algumas das correções mais fortes, o que é um sinal de complacência do lado profissional, não do varejo.
Dados de referência
| Item | Valor |
|---|---|
| Fórmula | Volume de puts ÷ volume de calls, por sessão |
| Fonte | Estatísticas diárias da CBOE (total, equity, index, VIX); Deribit para opções de BTC e ETH |
| Símbolos no TradingView | USI:PCC (total), USI:PCCE (equity), USI:PCCI (index) — a disponibilidade varia por plano |
| Linha de base equity-only | ~0.7; complacente abaixo de ~0.5, medo acima de ~1.0 |
| Linha de base total | ~0.9; complacente abaixo de ~0.7, medo acima de ~1.2 |
| Linha de base index | ~1.2; dominado por hedge, então leituras altas são normais |
| Direção da leitura | Contrária: ratio alto = medo = procure fundos; ratio baixo = complacência = procure topos |
| Suavização | Média móvel de 5 ou 10 dias; compare hoje com ela |
| Confirmação | Uma reversão de preço depois do extremo — o ratio sozinho não é uma entrada |
| Medidas relacionadas | VIX, estrutura a termo do VIX, pesquisa AAII, índices de medo e ganância, put/call de open interest (posicionamento em vez de fluxo) |
| Origem | Martin Zweig, anos 1970; a CBOE publica ratios diários desde meados dos anos 1990 |
Exemplo prático: como um pico do equity put/call marcou um fundo de pullback?
Pegue um pullback de duas semanas no SPX — o tipo que acontece três ou quatro vezes por ano — e o put/call ratio equity-only durante ele. Do dia 1 ao dia 6, o ratio passa de 0.58 para 0.71 enquanto o preço cai 3%: cauteloso, não medroso. No dia 7, um gap de baixa por causa de uma manchete: o ratio imprime 1.06, a primeira leitura acima de 1.0 em quatro meses, e a média de 10 dias está em 0.66, então o dia está 60% acima dela. A ferramenta chamaria isso de medo e de pico. Esse é o sinal de "observar".
No dia 8, o preço abre mais baixo, varre a mínima da semana anterior em 0.4% e fecha de volta acima dela — um swing failure diário com o ratio ainda em 0.94. Essa é a confirmação. Long no fechamento do dia 8, stop abaixo da mínima do dia 8, alvo na máxima de 20 dias. O trade andou por nove sessões e atingiu o alvo no dia 17, enquanto o equity ratio voltou para 0.61 no dia 14 — a multidão que tinha comprado puts no fundo já estava comprando calls de novo quando a recuperação estava pela metade.
Agora o caso de falha, com o mesmo setup. O dia 7 imprime 1.06 e você compra o fechamento porque "medo marca fundos". O dia 8 abre com gap de baixa de mais 2%; o ratio imprime 1.21. O medo pode ficar mais extremo por alguns dias, e um pico não é um piso. A confirmação pelo preço é o que transforma a leitura em um trade, e ela custa um dia de espera.
Quando o put/call ratio falha?
Mercados em tendência. Em uma forte tendência de alta, o equity ratio pode ficar abaixo de 0.55 por semanas enquanto o preço continua subindo. Complacência é uma condição, não um sinal de timing; ela deixa você cauteloso, não deixa você short.
Mudanças estruturais no uso de opções. Opções zero-days-to-expiry, ETFs de covered-call e venda sistemática de puts mudaram o que um ratio "normal" parece de um ano para o outro. Um limite fixo aprendido cinco anos atrás pode estar errado agora; a média de 10 dias e o percentil das leituras recentes envelhecem melhor do que níveis fixos.
Vencimentos e dias de evento. Vencimento mensal, rebalanceamentos de índices e grandes dias de balanço distorcem o ratio de um único dia. Ignore essas leituras ou suavize através delas.
Volume não é posicionamento. Uma put comprada para abrir e uma put vendida para fechar contam como volume de puts. Ratios put/call de open interest e modelos de posicionamento de dealers respondem à pergunta de posicionamento; o ratio de volume responde à pergunta de fluxo. Não confunda os dois.
Cripto. O put/call da Deribit é dominado por um punhado de trades grandes e por fluxos de dias de vencimento; leituras isoladas são quase sem sentido. Use a média de 7 dias e trate isso como um input ao lado de funding e open interest.
Que erros os traders cometem com o put/call ratio?
- Citar o ratio total como se fosse o equity ratio. Públicos diferentes, linhas de base diferentes.
- Operar o pico sem confirmação de preço. O medo pode piorar por dias.
- Entrar short contra complacência em uma tendência de alta. Leituras baixas persistem; elas são motivo para gerir risco, não para contrariar.
- Usar limites fixos de livros antigos. Mercados de opções mudam; use percentis recentes.
- Ler impressões de um único dia. Suavize em 5 ou 10 dias.
- Tratar volume como posicionamento. Trades de abertura e fechamento parecem idênticos no ratio.
Sentimento e os indicadores gratuitos
O put/call ratio é um input fora do gráfico: ele diz que a multidão está em um extremo, e o gráfico diz quando o extremo virou. Os scripts gratuitos cobrem o lado do gráfico. O script Liquidity Sweeps marca o swing failure que confirmou o exemplo prático acima; o Smart Money Concepts Engine marca o deslocamento de estrutura que vem depois; o Market Bottom Finder é feito exatamente para os dias de capitulação que o ratio sinaliza. O motor premium, Zeno, imprime sinais de compra e venda com stop e alvos em qualquer gráfico; um sinal de compra em um dia em que o equity put/call ratio está acima de 1.0 é um que eu aumento o tamanho.
Puts sobre calls, lido contra a multidão, apenas nos extremos, apenas contra a linha de base própria da série certa. Um pico no equity ratio acima da média de 10 dias marca medo; uma reversão de preço no dia seguinte transforma isso em um trade. Complacência dura, medo não, então o lado baixo é um sinal de gestão de risco, e o lado alto é um sinal de timing. Suavize as leituras, ignore dias de vencimento e nunca cite o número total como se fosse o de equity.
◆ Checagem interativa
Você sabe qual multidão está lendo?
Perguntas que traders fazem sobre o put/call ratio
Volume de opções put dividido pelo volume de opções call ao longo de uma sessão de trading. É um censo do que o público de opções está fazendo: abaixo de 1.0, mais calls foram negociadas do que puts; acima de 1.0, mais puts do que calls. A CBOE publica isso diariamente para todas as opções, apenas opções de equity e apenas opções de índice.
Não existe nível "bom", apenas uma faixa normal por série. O ratio equity-only costuma ficar em torno de 0.7; leituras abaixo de cerca de 0.5 mostram complacência, e acima de cerca de 1.0 mostram medo. O ratio index fica em torno de 1.2 porque é dominado por hedge. O que importa é a distância de hoje em relação à média recente, não o nível em si.
Leituras altas significam que a multidão está comprando puts — medo — e são lidas como de alta de forma contrária, porque fundos de curto prazo do mercado tendem a ocorrer quando a compra de proteção atinge o pico. A leitura é um motivo para procurar uma reversão, não um motivo para comprar sozinha; o medo pode ficar mais extremo por vários dias.
O total inclui tudo; a série equity-only cobre opções sobre ações individuais e é dominada por especuladores; a série index cobre SPX, VIX e outras opções de índice e é dominada por hedge institucional. Suas linhas de base são aproximadamente 0.9, 0.7 e 1.2. Para timing do mercado de ações, a série equity-only é a útil.
Suavize com uma média de 5 ou 10 dias, espere uma leitura longe dessa média e então espere o preço confirmar — um dia de reversão, um swing failure em um nível, um deslocamento de estrutura. Entre na confirmação com o stop abaixo da mínima da reversão. O ratio é o alerta; o gráfico é a entrada.
No site da CBOE diariamente, e no TradingView sob os símbolos USI (PCC total, PCCE equity, PCCI index), com disponibilidade dependendo do seu plano. Para cripto, a Deribit publica put/call ratios de BTC e ETH com base em seu próprio volume e open interest.
O ratio de volume conta contratos negociados hoje, tanto de abertura quanto de fechamento — ele mede fluxo. O ratio de open interest conta contratos em aberto — ele mede posicionamento. O ratio de volume é o medidor de sentimento; o ratio de open interest fica mais perto de uma medida de posicionamento e se move mais devagar.
Fracamente. O ratio da Deribit é movido por um pequeno número de trades grandes e por fluxos de dias de vencimento, então leituras isoladas são ruidosas. Use uma média de 7 dias junto com taxas de funding e open interest, em vez de usar isso sozinho.
Porque a complacência pode persistir por meses em um mercado de alta — o lado baixo do ratio é uma condição, não um sinal de timing — e porque o crescimento das opções zero-days-to-expiry e da venda sistemática de calls mudou o que um ratio normal parece. Use percentis recentes em vez de limites de livros antigos, e trate leituras baixas como motivo para gerir risco.
Não — ele é um input fora do gráfico. Os scripts gratuitos cobrem o lado da confirmação: Liquidity Sweeps marca o swing failure em um fundo de medo, o Smart Money Concepts Engine marca o deslocamento de estrutura depois dele, e o Market Bottom Finder é feito para dias de capitulação. Zeno, o motor premium, imprime sinais com stops e alvos em qualquer gráfico.
Referências e guias relacionados
Leia a seguir
- Índice de medo e ganância cripto
- Williams VIX Fix
- Open Interest explicado
- Opções para iniciantes
- Melhor indicador para operar opções
- Day trading com opções
- Swing Failure Pattern (SFP): guia completo
- Trading de reversão à média
- Indicador de amplitude do mercado cripto
- Market Bottom Finder (indicador gratuito)
- Liquidity Sweeps (indicador gratuito)
- Zeno — o motor premium