نسبة Put/Call: ما تقيسه، وكيف تقرؤها، ومتى تعمل فعلًا
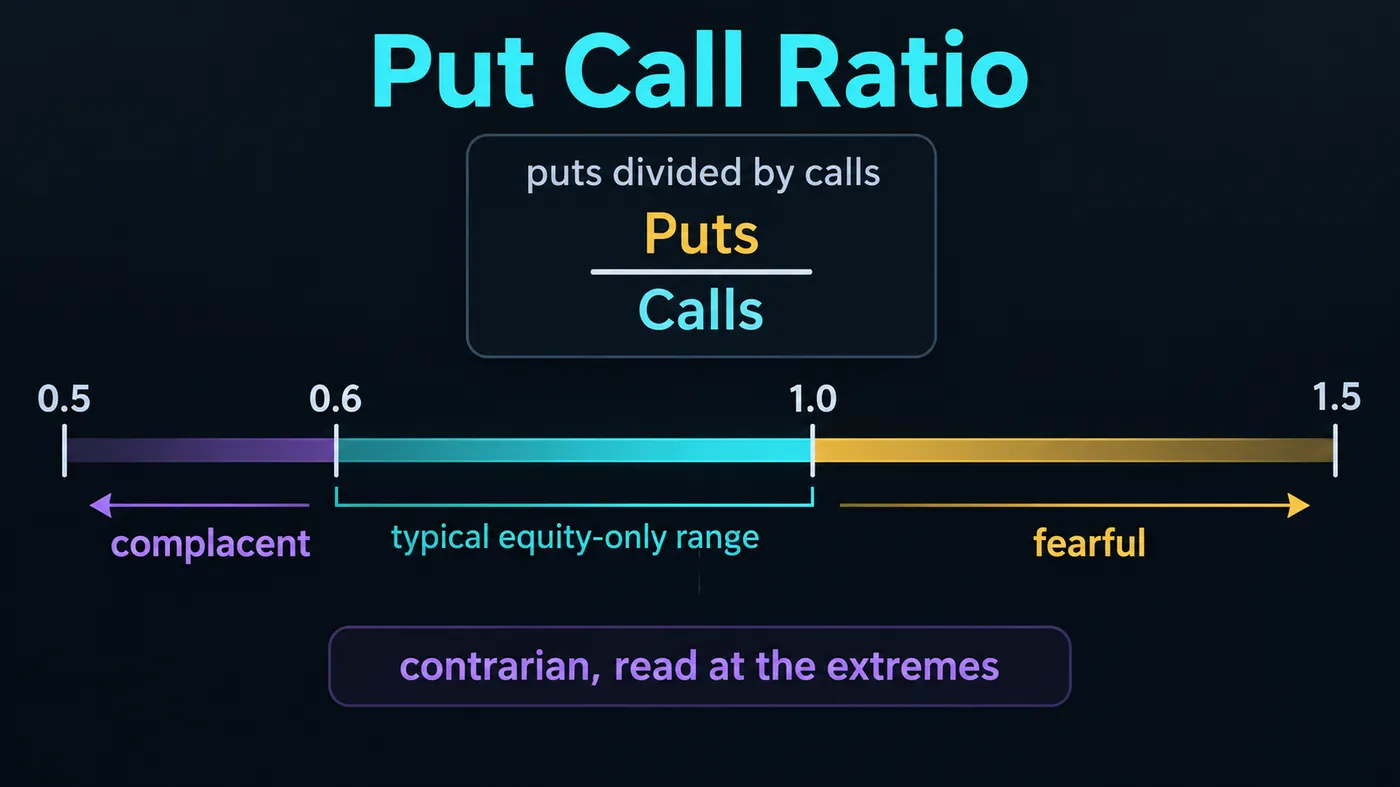
نسبة put/call هي حجم عقود put مقسومًا على حجم عقود call في كل جلسة. تحت نحو 0.5 في سلسلة CBOE للأسهم، يشتري الجمهور عقود call (اطمئنان زائد)؛ وفوق نحو 1.0، يشتري عقود put (خوف). اقرأها قراءة معاكسة، عند التطرفات، مقابل خط الأساس لكل سلسلة: المؤشرات المدفوعة بالتحوط قرب 1.2، والأسهم المضاربية قرب 0.7. الإشارة هي قفزة فوق متوسط 10 أيام، ثم انعكاس في السعر.
نسبة put/call هي رقم المعنويات الوحيد الذي ما زلت أراجعه كل صباح، وهي أيضًا الرقم الذي يسيء معظم الناس اقتباسه، لأن الرقم الرئيسي يخلط 3 جماهير لها 3 مستويات طبيعية مختلفة. هذه الصفحة تعرض الصيغة، وسلاسل CBOE الثلاث ولماذا تختلف خطوط أساسها، وكيف تقرأ قفزة مقابل متوسط 10 أيام، وخطوة التأكيد التي تحول القراءة إلى صفقة، ومثال قاع تصحيح مع حالة الفشل بجانبه، وأين توقفت النسبة عن العمل مع تغير أسواق الخيارات. تحسب الأداة النسبة وتضعها في المنطقة الصحيحة للسلسلة الصحيحة.
مؤشرات تثبت نفسها أمام الجميع.
محرك واحد، وأربع أدوات دقيقة: Gold (XAU) Scalper، وGravity Zone المؤسسي، ومذبذب الزخم Zeno، وZeno Stocks للأسهم.
ماذا تقيس نسبة put/call؟
نسبة put/call هي حجم عقود put مقسومًا على حجم عقود call خلال فترة، عادة يوم تداول واحد. يشتري المتداولون عقود put للمراهنة على الهبوط أو للتحوط منه، ويشترون عقود call للمراهنة على الصعود، لذلك تمثل النسبة تعدادًا تقريبيًا لما يفعله جمهور الخيارات. قراءة 0.55 تعني أن 55 عقد put تداولت مقابل كل 100 عقد call، أي إن الجمهور يميل إلى الصعود. قراءة 1.20 تعني أن عقود put أكثر من عقود call، أي إن الجمهور يميل إلى الهبوط أو يتحوط بكثافة.
تُقرأ كمقياس معاكس، وفقط عند التطرفات. المنطق هو نفسه في أي مقياس معنويات: عندما يكون الجميع تقريبًا قد اشتروا عقود call بالفعل، لا يبقى إلا عدد قليل من المشترين لدفع السوق أعلى، والعكس عند الطرف الآخر. كتب Martin Zweig عنها في سبعينيات القرن العشرين، وتنشر CBOE نسبًا يومية منذ تسعينيات القرن العشرين. وسط النطاق، أي معظم الأيام، لا يحمل أي معلومة على الإطلاق.
ما لا تفعله النسبة: لا تميز بين صفقات الفتح والإغلاق، ولا بين التحوط والمضاربة، ولا بين متداول تجزئة يشتري 10 عقود وصندوق يشتري 10,000 عقد. إنها تقيس الحجم، لا العقود المفتوحة ولا التموضع. لهذا تكون سلسلة الأسهم فقط أكثر فائدة من الإجمالي، ولهذا تكون قراءات اليوم الواحد أكثر ضجيجًا من متوسطها المتحرك.
كيف تُحسب نسبة put/call؟
| السلسلة | ما الذي تشمل | خط الأساس المعتاد | اطمئنان زائد تحت | خوف فوق | أفضل استخدام |
|---|---|---|---|---|---|
| CBOE equity-only ($CPCE) | خيارات على الأسهم الفردية | ~0.7 | ~0.5 | ~1.0 | معنويات التجزئة والمضاربة؛ أنظف سلسلة معاكسة |
| CBOE total ($CPC) | خيارات الأسهم + المؤشرات + ETF | ~0.9 | ~0.7 | ~1.2 | الرقم الرئيسي؛ يمزج التحوط بالمضاربة |
| CBOE index ($CPCI) | خيارات على SPX وVIX ومؤشرات أخرى | ~1.2 | ~0.9 | ~1.6 | تحوط مؤسسي؛ القراءات المرتفعة طبيعية هنا |
| سهم منفرد | خيارات اسم واحد | يتغير | تاريخه الخاص | تاريخه الخاص | تموضع الأرباح؛ اقرأه فقط مقابل نطاق الاسم نفسه |
| الكريبتو (Deribit BTC/ETH) | خيارات على منصة واحدة | ~0.5–0.7 | ~0.4 | ~0.9 | رقيق؛ تهيمن عليه صفقات كبيرة قليلة وأيام الانتهاء |
تختلف خطوط الأساس لأن المشاركين يختلفون. تُشترى خيارات المؤشرات غالبًا بواسطة صناديق تتحوط لمحافظها، لذلك تبقى نسبة المؤشرات فوق 1.0 معظم الوقت وتكون قراءة 1.2 يومًا عاديًا. تُشترى خيارات الأسهم غالبًا بواسطة المضاربين، لذلك تدور نسبة الأسهم حول 0.7 وتكون قراءة 1.2 ذعرًا. اقرأ كل سلسلة مقابل تاريخها الخاص، لا مقابل غيرها أبدًا.
كيف تقرأ نسبة put/call؟
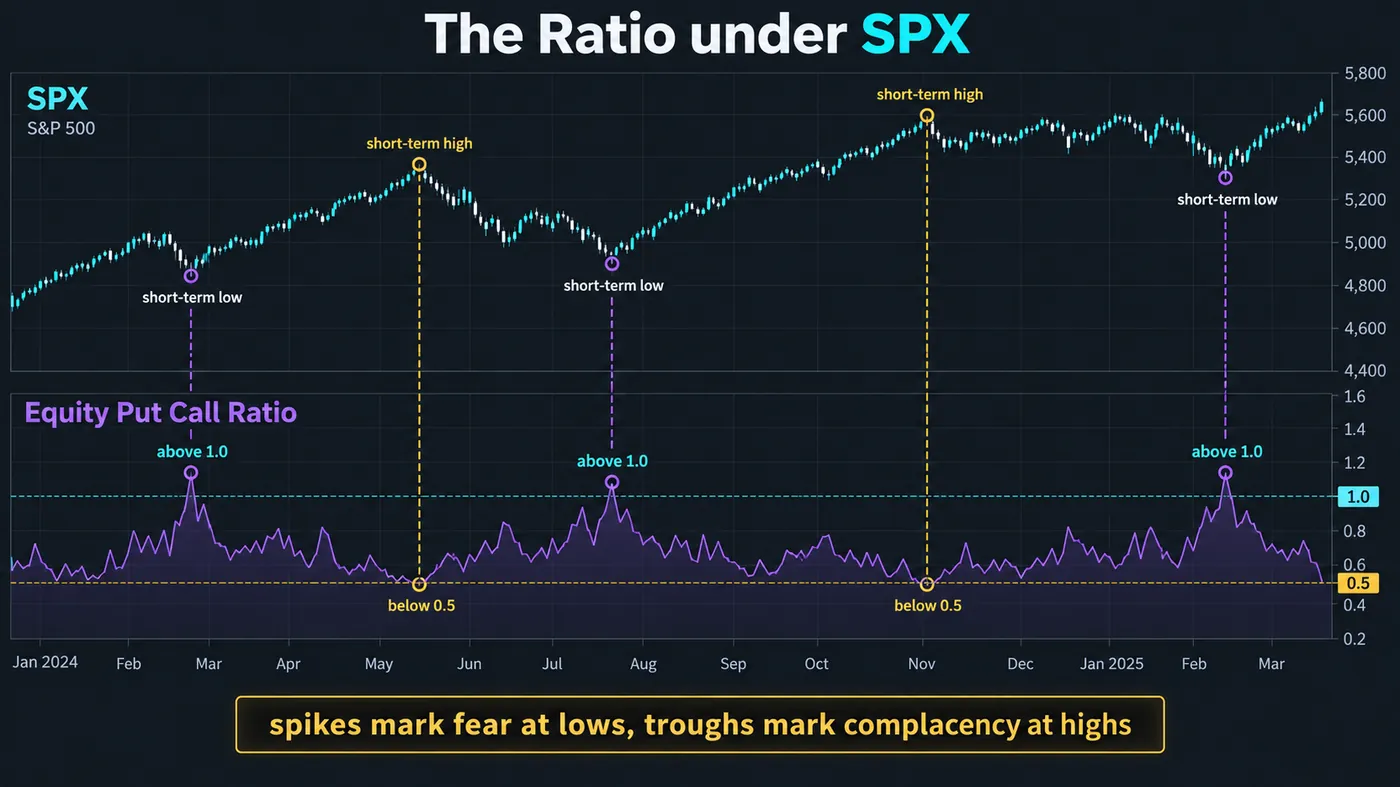
التطرفات لا المستويات. القراءات المفيدة هي البعيدة عن المتوسط الأخير. متوسط 10 أيام متحرك لنسبة الأسهم يقفز فوق 1.0 أثناء موجة بيع، وقد علّم قيعانًا قصيرة الأجل أكثر من أي مذبذب أعرفه؛ ومتوسط 10 أيام يهبط تحت 0.55 علّم قممًا قصيرة الأجل بصورة قريبة من ذلك. القفزة هي الإشارة. المستوى المطلق وحده ليس كذلك.
التأكيد من السعر. قراءة الخوف تخبرك أن الجمهور اشترى الحماية؛ لكنها لا تخبرك أن الهبوط انتهى. الإشارة هي القفزة متبوعة بيوم انعكاس: إغلاق عائد فوق قمة اليوم السابق، أو فشل تأرجح عند مستوى، أو تحول هيكل على الرسم البياني الساعي. النسبة تجعلك تراقب؛ والرسم البياني يدخلك.
المدة. يمكن أن يستمر الاطمئنان الزائد شهورًا في سوق صاعد. انخفاض نسبة الأسهم في اتجاه صاعد قوي سبب لتضييق الوقفات، لا للبيع. نادرًا ما يستمر الخوف أكثر من بضعة أيام عند التطرف، لأن الاحتفاظ بعقود put مكلف، ولذلك ينتج جانب الخوف من النسبة توقيتًا أفضل من جانب الاطمئنان الزائد.
التنعيم. قراءات اليوم الواحد متقلبة؛ يوم انتهاء، أو كتلة كبيرة، أو أرباح اسم واحد يمكن أن تحرك النسبة الإجمالية 20%. يستخدم معظم الممارسين متوسط 5 أو 10 أيام وينظرون إلى موقع قراءة اليوم مقابله. الأداة أدناه تنفذ هذا الحساب.
قارئ نسبة put/call
أدخل حجم عقود put وcall لليوم في السلسلة التي تنظر إليها، واختياريًا متوسط 10 أيام للنسبة. تعيد الأداة النسبة، والمنطقة التي تقع فيها لهذه السلسلة، ومدى ابتعاد اليوم عن القراءات الأخيرة، وهو الجزء المهم.
لماذا تُقرأ النسبة الإجمالية بطريقة مختلفة عن نسبة الأسهم؟
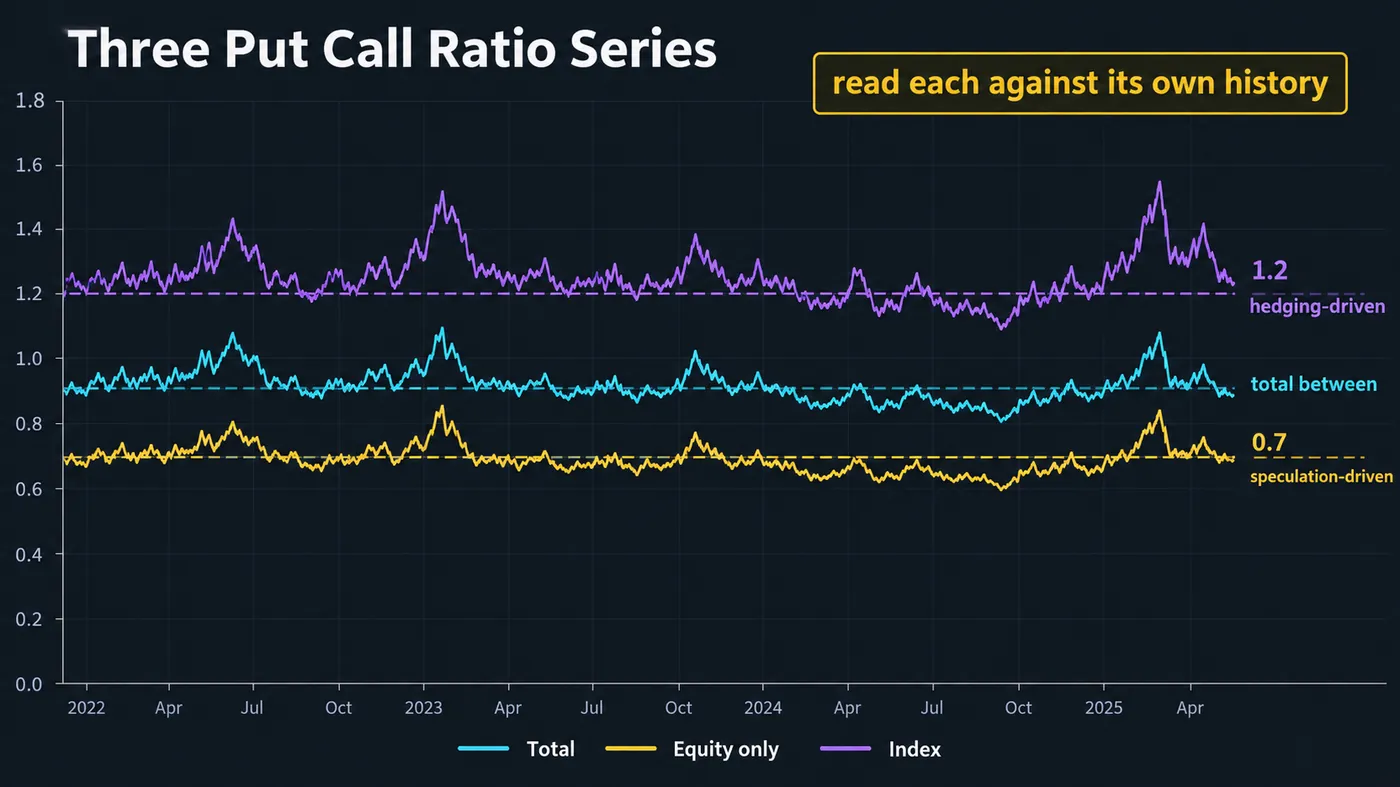
أكثر خطأ شائع في نسبة put/call هو اقتباس الرقم الإجمالي كما لو كان رقم الأسهم. في يوم تطبع فيه نسبة الأسهم 0.62 (اطمئنان زائد طفيف)، قد تطبع النسبة الإجمالية 0.95 (تبدو حذرة) لأن تحوط المؤشرات يعمل طبيعيًا عند 1.3. لا يوجد رقم خاطئ؛ إنهما يقيسان جمهورين مختلفين. لتوقيت سوق الأسهم، سلسلة الأسهم فقط هي التي تستحق المراقبة، لأنها تعزل الجمهور الذي يستحق سلوكه أن تتداول عكسه. وتستحق سلسلة المؤشرات المراقبة لسبب مختلف: الانهيار المفاجئ في حجم عقود put على المؤشرات، أي تخلي الصناديق عن التحوطات، سبق بعض التصحيحات الأشد، وهي إشارة اطمئنان زائد من الجانب المهني لا من جانب التجزئة.
بيانات مرجعية
| البند | القيمة |
|---|---|
| الصيغة | حجم put ÷ حجم call، لكل جلسة |
| المصدر | إحصاءات CBOE اليومية (إجمالي، أسهم، مؤشرات، VIX)؛ Deribit لخيارات BTC وETH |
| رموز TradingView | USI:PCC (الإجمالي)، USI:PCCE (الأسهم)، USI:PCCI (المؤشرات) — يختلف التوفر حسب الخطة |
| خط أساس الأسهم فقط | ~0.7؛ اطمئنان زائد تحت ~0.5، وخوف فوق ~1.0 |
| خط الأساس الإجمالي | ~0.9؛ اطمئنان زائد تحت ~0.7، وخوف فوق ~1.2 |
| خط أساس المؤشرات | ~1.2؛ تهيمن عليه التحوطات، لذلك القراءات المرتفعة طبيعية |
| اتجاه القراءة | معاكسة: نسبة مرتفعة = خوف = ابحث عن القيعان؛ نسبة منخفضة = اطمئنان زائد = ابحث عن القمم |
| التنعيم | متوسط متحرك 5 أو 10 أيام؛ قارن قراءة اليوم به |
| التأكيد | انعكاس سعري بعد التطرف — النسبة وحدها ليست دخولًا |
| مقاييس ذات صلة | VIX، هيكل أجل VIX، استطلاع AAII، مؤشرات الخوف والطمع، put/call للفائدة المفتوحة (تموضع لا تدفق) |
| الأصل | Martin Zweig، سبعينيات القرن العشرين؛ تنشر CBOE نسبًا يومية منذ منتصف تسعينيات القرن العشرين |
مثال عملي: كيف علّمت قفزة put/call للأسهم قاع تصحيح؟
خذ تصحيحًا لمدة أسبوعين في SPX، من النوع الذي يحدث 3 أو 4 مرات في السنة، ونسبة put/call للأسهم خلاله. من اليوم 1 إلى اليوم 6، تنجرف النسبة من 0.58 إلى 0.71 بينما يهبط السعر 3%: حذر، لا خوف. في اليوم 7، فجوة هابطة بسبب خبر: تطبع النسبة 1.06، أول قراءة فوق 1.0 خلال 4 أشهر، ومتوسط 10 أيام هو 0.66، لذلك يكون اليوم أعلى منه بـ 60%. كانت الأداة ستسمي ذلك خوفًا وقفزة. هذه هي إشارة "المراقبة".
في اليوم 8، يفتح السعر أدنى، ويكتسح قاع الأسبوع السابق بـ 0.4%، ويغلق فوقه مجددًا: فشل تأرجح يومي مع بقاء النسبة عند 0.94. هذا هو التأكيد. صفقة شراء على إغلاق اليوم 8، ووقف تحت قاع اليوم 8، والهدف قمة 20 يومًا. استمرت الصفقة 9 جلسات ووصلت إلى الهدف في اليوم 17، بينما عادت نسبة الأسهم إلى 0.61 بحلول اليوم 14، أي إن الجمهور الذي اشترى عقود put عند القاع كان يشتري عقود call من جديد عندما كان نصف التعافي قد اكتمل.
والآن حالة الفشل، بالإعداد نفسه. اليوم 7 يطبع 1.06 وتشتري الإغلاق لأن "الخوف يعلّم القيعان". في اليوم 8 يفتح السعر بفجوة هابطة أخرى 2%؛ وتطبع النسبة 1.21. يمكن أن يصبح الخوف أكثر تطرفًا لبضعة أيام، والقفزة ليست أرضية. التأكيد من السعر هو ما يحول القراءة إلى صفقة، وتكلفته يوم انتظار واحد.
متى تفشل نسبة put/call؟
الأسواق ذات الاتجاه. في اتجاه صاعد قوي يمكن أن تبقى نسبة الأسهم تحت 0.55 لأسابيع بينما يواصل السعر الارتفاع. الاطمئنان الزائد حالة، وليس إشارة توقيت؛ يجعلك حذرًا، ولا يجعلك بائعًا.
التغيرات الهيكلية في استخدام الخيارات. خيارات الصفر يوم حتى الانتهاء، وETFs المكالمات المغطاة، وبيع عقود put المنهجي غيّرت شكل النسبة "الطبيعية" من سنة إلى أخرى. عتبة ثابتة تعلمتها قبل 5 سنوات قد تكون خاطئة الآن؛ متوسط 10 أيام والمئينات للقراءات الأخيرة يشيخان أفضل من المستويات الثابتة.
أيام الانتهاء والأحداث. الانتهاء الشهري، وإعادة موازنة المؤشرات، وأيام الأرباح الكبيرة تشوه نسبة اليوم الواحد. تجاوز تلك القراءات أو نعّمها.
الحجم ليس التموضع. عقد put مشتَرى للفتح وعقد put مَبيع للإغلاق يُحسبان كلاهما ضمن حجم put. نسب put/call للفائدة المفتوحة ونماذج تموضع المتعاملين تجيب عن سؤال التموضع؛ أما نسبة الحجم فتجيب عن سؤال التدفق. لا تخلط بينهما.
الكريبتو. نسبة put/call في Deribit تهيمن عليها حفنة من الصفقات الكبيرة وتدفقات أيام الانتهاء؛ القراءات المنفردة قريبة من انعدام المعنى. استخدم متوسط 7 أيام، وتعامل معها كمدخل واحد إلى جانب التمويل والعقود المفتوحة.
ما الأخطاء التي يرتكبها المتداولون مع نسبة put/call؟
- اقتباس النسبة الإجمالية كما لو كانت نسبة الأسهم. جماهير مختلفة، وخطوط أساس مختلفة.
- تداول القفزة من دون تأكيد سعري. يمكن أن يزداد الخوف سوءًا لأيام.
- بيع الاطمئنان الزائد في اتجاه صاعد. القراءات المنخفضة تستمر؛ هي سبب لإدارة المخاطر لا للتداول عكس الاتجاه.
- استخدام عتبات ثابتة من كتب قديمة. أسواق الخيارات تتغير؛ استخدم المئينات الأخيرة.
- قراءة طبعات يوم واحد. نعّم على مدى 5 أو 10 أيام.
- معاملة الحجم كتموضع. صفقات الفتح والإغلاق تبدو متطابقة في النسبة.
المعنويات والمؤشرات المجانية
نسبة put/call مدخل خارج الرسم البياني: تخبرك أن الجمهور عند تطرف، ويخبرك الرسم البياني متى انقلب ذلك التطرف. تغطي السكربتات المجانية جانب الرسم البياني. يعلّم سكربت Liquidity Sweeps فشل التأرجح الذي أكد المثال العملي أعلاه؛ ويعلّم Smart Money Concepts Engine تحول الهيكل الذي يتبعه؛ وMarket Bottom Finder مبني بالضبط لأيام الاستسلام التي تشير إليها النسبة. المحرك المدفوع، Zeno، يطبع إشارات شراء وبيع مع وقف وأهداف على أي رسم بياني؛ وإشارة شراء في يوم تكون فيه نسبة put/call للأسهم فوق 1.0 هي إشارة أزيد حجمها.
عقود put فوق عقود call، تُقرأ عكس الجمهور، فقط عند التطرفات، وفقط مقابل خط الأساس الخاص بالسلسلة الصحيحة. قفزة في نسبة الأسهم فوق متوسط 10 أيام تعلّم الخوف؛ وانعكاس سعري في اليوم التالي يحولها إلى صفقة. الاطمئنان الزائد يستمر، والخوف لا يستمر، لذلك الجانب المنخفض إشارة إدارة مخاطر والجانب المرتفع إشارة توقيت. نعّم القراءات، وتجاهل أيام الانتهاء، ولا تقتبس الرقم الإجمالي أبدًا كما لو كان رقم الأسهم.
◆ اختبار تفاعلي
هل تعرف أي جمهور تقرأ؟
أسئلة يطرحها المتداولون حول نسبة put/call
حجم عقود put مقسومًا على حجم عقود call خلال جلسة تداول. إنها تعداد لما يفعله جمهور الخيارات: تحت 1.0 تداولت عقود call أكثر من عقود put، وفوق 1.0 تداولت عقود put أكثر من عقود call. تنشرها CBOE يوميًا لكل الخيارات، ولخيارات الأسهم فقط، ولخيارات المؤشرات فقط.
لا يوجد مستوى "جيد"، بل نطاق طبيعي لكل سلسلة. تدور نسبة الأسهم فقط عادة حول 0.7؛ القراءات تحت نحو 0.5 تظهر اطمئنانًا زائدًا، وفوق نحو 1.0 تظهر خوفًا. تدور نسبة المؤشرات حول 1.2 لأنها تهيمن عليها التحوطات. المهم هو مدى ابتعاد قراءة اليوم عن المتوسط الأخير، لا المستوى نفسه.
تعني القراءات المرتفعة أن الجمهور يشتري عقود put، أي خوفًا، وتُقرأ كإشارة صاعدة معاكسة، لأن القيعان السوقية قصيرة الأجل تميل إلى الحدوث عندما يبلغ شراء الحماية ذروته. القراءة سبب لمراقبة انعكاس، لا سبب للشراء وحدها؛ يمكن أن يصبح الخوف أكثر تطرفًا لعدة أيام.
الإجمالي يشمل كل شيء؛ وسلسلة الأسهم فقط تغطي الخيارات على الأسهم الفردية وتهيمن عليها المضاربة؛ وسلسلة المؤشرات تغطي SPX وVIX وخيارات مؤشرات أخرى وتهيمن عليها التحوطات المؤسسية. خطوط أساسها تقريبًا 0.9 و0.7 و1.2. لتوقيت سوق الأسهم، سلسلة الأسهم فقط هي المفيدة.
نعّمها بمتوسط 5 أو 10 أيام، وانتظر قراءة بعيدة عن ذلك المتوسط، ثم انتظر السعر ليؤكد: يوم انعكاس، أو فشل تأرجح عند مستوى، أو تحول هيكل. ادخل على التأكيد مع وقف تحت قاع الانعكاس. النسبة هي التنبيه؛ والرسم البياني هو الدخول.
على موقع CBOE يوميًا، وعلى TradingView تحت رموز USI (PCC الإجمالي، PCCE الأسهم، PCCI المؤشرات)، مع اعتماد التوفر على خطتك. في الكريبتو، تنشر Deribit نسب put/call لـ BTC وETH بناءً على حجمها وفائدتها المفتوحة.
نسبة الحجم تعد العقود المتداولة اليوم، فتحًا وإغلاقًا على حد سواء، فهي تقيس التدفق. نسبة العقود المفتوحة تعد العقود القائمة، فهي تقيس التموضع. نسبة الحجم هي مقياس المعنويات؛ ونسبة العقود المفتوحة أقرب إلى مقياس تموضع وتتحرك ببطء أكبر.
بضعف. نسبة Deribit مدفوعة بعدد صغير من الصفقات الكبيرة وبتدفقات أيام الانتهاء، لذلك القراءات المنفردة صاخبة. استخدم متوسط 7 أيام إلى جانب معدلات التمويل والعقود المفتوحة بدلًا من استخدامها وحدها.
لأن الاطمئنان الزائد يمكن أن يستمر شهورًا في سوق صاعد؛ الجانب المنخفض من النسبة حالة لا إشارة توقيت، ولأن نمو خيارات الصفر يوم حتى الانتهاء وبيع عقود call المنهجي غيّر شكل النسبة الطبيعية. استخدم المئينات الأخيرة بدلًا من عتبات الكتب القديمة، وتعامل مع القراءات المنخفضة كسبب لإدارة المخاطر.
لا؛ إنها مدخل خارج الرسم البياني. تغطي السكربتات المجانية جانب التأكيد: Liquidity Sweeps يعلّم فشل التأرجح عند قاع الخوف، وSmart Money Concepts Engine يعلّم تحول الهيكل بعده، وMarket Bottom Finder مبني لأيام الاستسلام. Zeno، المحرك المدفوع، يطبع إشارات مع وقفات وأهداف على أي رسم بياني.
المراجع والأدلة ذات الصلة
اقرأ التالي
- مؤشر الخوف والطمع في الكريبتو
- Williams VIX Fix
- شرح العقود المفتوحة
- تداول الخيارات للمبتدئين
- أفضل مؤشر لتداول الخيارات
- تداول الخيارات اليومي
- نمط فشل التأرجح (SFP)
- تداول العودة إلى المتوسط
- مؤشر اتساع سوق الكريبتو
- Market Bottom Finder (مؤشر مجاني)
- Liquidity Sweeps (مؤشر مجاني)
- Zeno — المحرك المدفوع