看跌/看涨期权比率:衡量什么、如何解读,以及何时真正有效
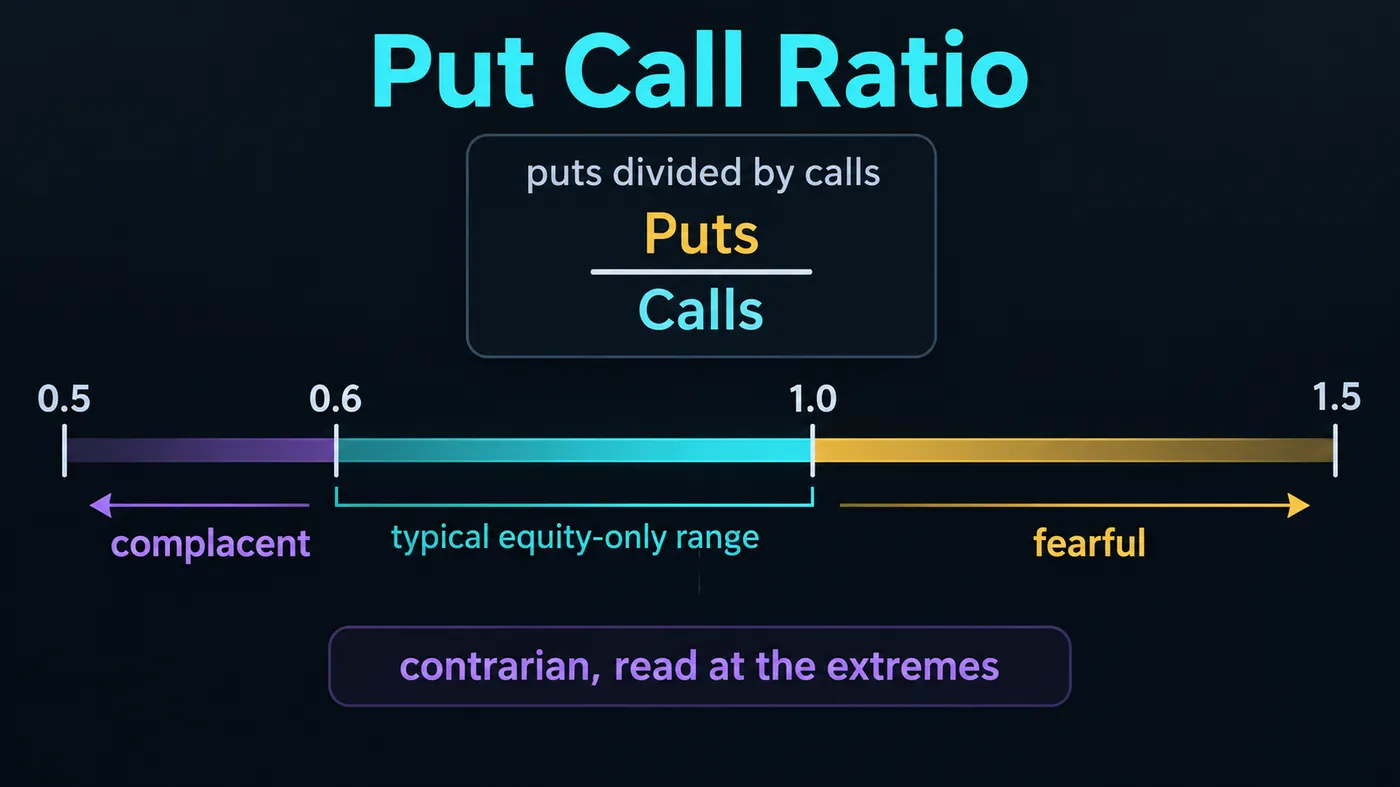
看跌/看涨期权比率是每个交易时段的看跌期权成交量除以看涨期权成交量。在 CBOE 股票系列中,低于约 0.5 表示人群在买入看涨期权(自满);高于约 1.0 表示在买入看跌期权(恐惧)。要在极端位置逆向解读,并与各自系列的基准比较:由对冲驱动的指数系列接近 1.2,投机性股票系列接近 0.7。信号是高于 10日均值的尖峰,然后出现价格反转。
看跌/看涨期权比率是我每天早晨仍会查看的一个情绪数字,也是最常被误引的数字,因为头条读数混合了三个群体,而它们各自有不同的正常水平。本页包括公式、三个 CBOE 系列及其基准为何不同、如何把尖峰与 10日均值比较、把读数转化为交易的确认步骤、一个回调低点示例及旁边的失败情形,以及期权市场变化后该比率在哪些地方不再有效。工具会计算该比率,并把它放到对应系列的正确区间中。
经得起公开验证的指标。
一个引擎,四款精准工具:Gold(XAU)Scalper、机构级 Gravity Zone、Zeno 动量振荡指标,以及面向股票的 Zeno Stocks。
看跌/看涨期权比率衡量什么?
看跌/看涨期权比率是在一段时间内,看跌期权成交量除以看涨期权成交量,通常按一个交易日计算。交易者买入看跌期权,是为了押注下跌或对冲下跌;买入看涨期权,是为了押注上涨。因此,该比率大致统计了期权人群正在做什么。读数 0.55 表示每 100 张看涨期权对应 55 张看跌期权成交,人群偏看涨。读数 1.20 表示看跌期权多于看涨期权,人群偏看跌或正在大量对冲。
它应作为逆向指标解读,而且只在极端位置有用。逻辑与任何情绪指标相同:当几乎所有人都已经买入看涨期权时,推动市场继续上涨的买家就不多了;另一端也一样。Martin Zweig 在 1970s 就写过它,CBOE 自 1990s 起发布每日比率。区间中部,也就是大多数日子,完全没有信息。
该比率不能做到这些:它不能区分开仓和平仓,不能区分对冲和投机,也不能区分散户买 10 张合约与基金买 10,000 张合约。它衡量的是成交量,不是未平仓合约,也不是持仓。这就是为什么仅股票 系列比总量系列更有用,也为什么单日读数比移动平均更嘈杂。
看跌/看涨期权比率如何计算?
| 系列 | 包含内容 | 典型基准 | 低于则自满 | 高于则恐惧 | 最佳用途 |
|---|---|---|---|---|---|
| CBOE 仅股票($CPCE) | 个股期权 | ~0.7 | ~0.5 | ~1.0 | 散户与投机情绪;最干净的逆向系列 |
| CBOE 总量($CPC) | 股票 + 指数 + ETF 期权 | ~0.9 | ~0.7 | ~1.2 | 头条数字;混合了对冲和投机 |
| CBOE 指数($CPCI) | SPX、VIX 和其他指数期权 | ~1.2 | ~0.9 | ~1.6 | 机构对冲;这里的高读数很正常 |
| 单只股票 | 某一标的的期权 | 各不相同 | 自身历史 | 自身历史 | 财报前后持仓;只与该标的自身区间比较 |
| 加密货币(Deribit BTC/ETH) | 单一交易场所的期权 | ~0.5–0.7 | ~0.4 | ~0.9 | 较薄;受少数大额交易和到期日主导 |
基准不同,是因为参与者不同。指数期权大多由基金买入,用于对冲投资组合,所以指数比率大部分时间高于 1.0,读数 1.2 只是普通星期二。股票期权大多由投机者买入,所以股票比率通常在 0.7 附近,读数 1.2 就是恐慌。每个系列都要与自身历史比较,绝不要与其他系列比较。
如何解读看跌/看涨期权比率?
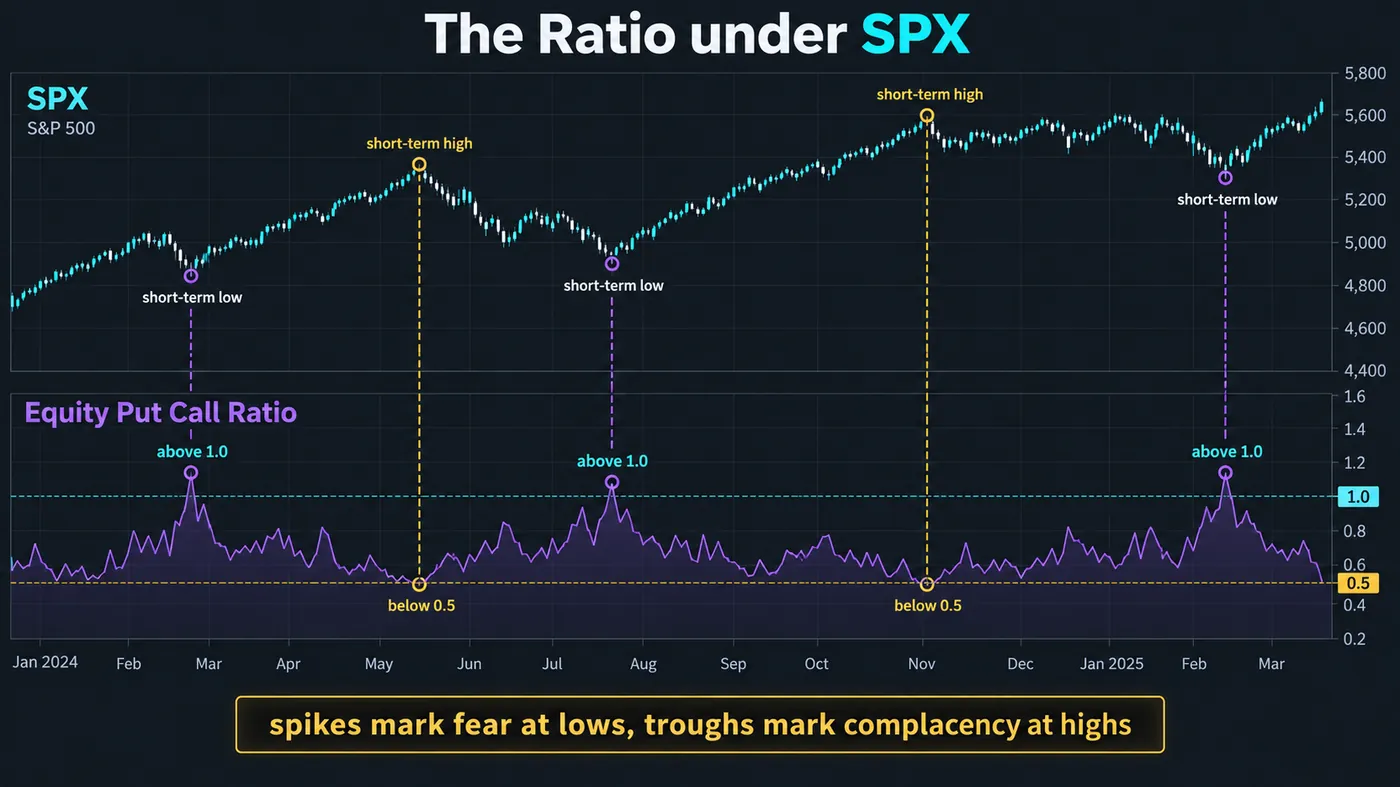
看极端,不看普通水平。有用的读数,是那些远离近期平均值的读数。股票比率的 10日移动平均在抛售期间冲到 1.0 以上,标记过比我所知任何振荡指标更多的短期低点;10日均值跌到 0.55 以下,也几乎同样好地标记过短期顶部。尖峰才是信号。绝对水平本身不是信号。
来自价格的确认。恐惧读数告诉您人群已经买入保护;它并不告诉您下跌已经结束。信号是尖峰之后出现反转日,也就是收盘重新站上前一日高点、在某一水平出现波段失败,或小时图上出现结构转变。比率让您开始关注;图表让您入场。
持续时间。在牛市中,自满可以持续数月。强上升趋势中的低股票比率,是收紧止损的理由,而不是做空的理由。恐惧在极端位置很少持续超过几天,因为看跌期权持有成本很高,这也是该比率恐惧一侧比自满一侧更适合择时的原因。
平滑处理。单日读数会很跳跃:到期日、大额成交、某一只股票的财报,都可能让总量比率波动 20%。大多数实务交易者使用 5日或 10日均值,并观察今天相对它的位置。下面的工具会完成这部分计算。
看跌/看涨期权比率读取器
输入您正在查看的系列今天的看跌期权和看涨期权成交量,并可选输入该比率的 10日均值。工具会返回比率、它在该系列中的区间,以及今天距离近期读数有多远,而这才是重要的部分。
为什么总量比率与股票比率读法不同?
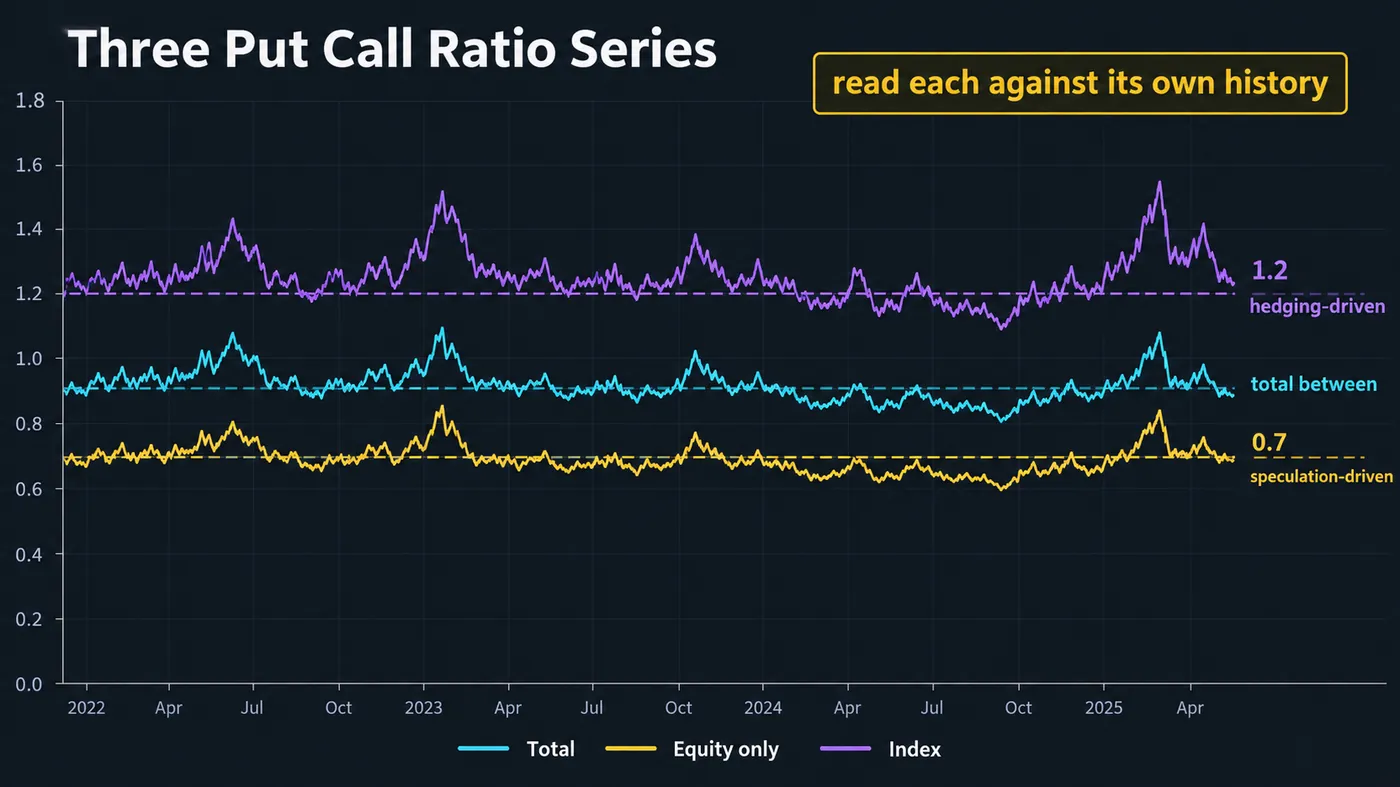
看跌/看涨期权比率最常见的错误,是把总量数字当成股票数字来引用。在股票比率报 0.62(轻度自满)的日子,总量可能报 0.95(看起来谨慎),因为指数对冲在 1.3 附近正常运行。两个数字都没有错;它们衡量的是不同人群。用于股市择时时,仅股票 系列才是值得关注的系列,因为它隔离出了值得反向交易的人群。指数系列也值得因另一个原因关注:指数看跌期权成交量突然崩塌,也就是基金放弃对冲,曾经出现在一些更急剧回调之前。这是来自专业端而非散户端的自满信号。
参考数据
| 项目 | 数值 |
|---|---|
| 公式 | 看跌期权成交量 ÷ 看涨期权成交量,按交易时段 |
| 来源 | CBOE 每日统计(总量、股票、指数、VIX);BTC 和 ETH 期权使用 Deribit |
| TradingView 代码 | USI:PCC(总量)、USI:PCCE(股票)、USI:PCCI(指数)— 可用性因方案而异 |
| 仅股票 基准 | ~0.7;低于 ~0.5 为自满,高于 ~1.0 为恐惧 |
| 总量基准 | ~0.9;低于 ~0.7 为自满,高于 ~1.2 为恐惧 |
| 指数基准 | ~1.2;受对冲主导,所以高读数很正常 |
| 解读方向 | 逆向:高比率 = 恐惧 = 寻找低点;低比率 = 自满 = 寻找顶部 |
| 平滑 | 5日或 10日移动平均;把今天与其比较 |
| 确认 | 极端之后的价格反转 — 单靠比率不是入场 |
| 相关指标 | VIX、VIX 期限结构、AAII 调查、恐惧与贪婪指数、未平仓合约看跌/看涨比率(持仓而非流量) |
| 起源 | Martin Zweig,1970s;CBOE 自 1990s 中期起发布每日比率 |
案例:股票看跌/看涨尖峰如何标记回调低点?
以 SPX 的两周回调为例,这类回调一年会出现三四次,并观察回调期间的仅股票 看跌/看涨期权比率。第 1 天到第 6 天,随着价格下跌 3%,比率从 0.58 漂移到 0.71:谨慎,但不是恐惧。第 7 天,受消息影响跳空低开:比率报 1.06,是四个月来首次高于 1.0,而 10日均值为 0.66,所以当天比其高 60%。工具会把它标记为恐惧和尖峰。这就是“关注”信号。
第 8 天,价格低开,向下扫过前一周低点 0.4%,然后收回其上方,这是日线波段失败,而比率仍在 0.94。那就是确认。第 8 天收盘做多,止损放在第 8 天低点下方,目标为 20日高点。这笔交易运行了 9 个交易时段,并在第 17 天达到目标,而股票比率到第 14 天已回落到 0.61;在低点买入看跌期权的人群,到复苏完成一半时又开始买入看涨期权。
再看失败情形,同样的设置。第 7 天报 1.06,您因为“恐惧标记低点”而买入收盘。第 8 天又跳空下跌 2%;比率报 1.21。恐惧可以在几天内进一步极端,尖峰不是地板。来自价格的确认,才会把读数变成交易,而代价只是多等一天。
看跌/看涨期权比率何时会失效?
趋势市场。在强上升趋势中,股票比率可能连续数周低于 0.55,而价格继续上涨。自满是一种状态,不是择时信号;它让您谨慎,不会让您做空。
期权使用方式的结构性变化。0DTE 期权、备兑看涨 ETF 和系统性卖出看跌期权,都会让“正常”比率从一年到下一年发生变化。5 年前学到的固定阈值现在可能是错的;10日均值和近期读数百分位,比固定水平更耐用。
到期日和事件日。月度到期、指数再平衡和大型财报日会扭曲单日比率。跳过这些读数,或通过平滑处理穿过它们。
成交量不是持仓。买入开仓一张看跌期权,和卖出平仓一张看跌期权,都会计入看跌期权成交量。未平仓合约看跌/看涨比率和交易商持仓模型回答持仓问题;成交量比率回答流量问题。不要混淆。
加密货币。Deribit 的看跌/看涨比率受少数大额交易和到期日流量主导;单个读数几乎没有意义。使用 7日均值,并把它作为资金费率和未平仓合约旁边的一个输入。
交易者使用看跌/看涨期权比率时常犯哪些错误?
- 把总量比率当成股票比率引用。不同人群,不同基准。
- 没有价格确认就交易尖峰。恐惧可能连续几天加剧。
- 在上升趋势中做空自满。低读数会持续;它们是管理风险的理由,不是反向做空的理由。
- 使用旧书里的固定阈值。期权市场会变化;使用近期百分位。
- 解读单日读数。用 5日或 10日平滑。
- 把成交量当成持仓。开仓和平仓交易在比率中看起来一样。
情绪与免费指标
看跌/看涨期权比率是图表外输入:它告诉您人群处在极端,而图表告诉您极端何时已经转向。免费脚本覆盖图表一侧。Liquidity Sweeps 脚本会标记上方案例中确认低点的波段失败;Smart Money Concepts Engine 会标记随后出现的结构转变;Market Bottom Finder 正是为该比率提示的投降日而构建。高级引擎 Zeno 会在任何图表上打印带止损和目标的买卖信号;当股票看跌/看涨比率高于 1.0 的日子出现买入信号,我会加大仓位。
看跌期权相对看涨期权,要逆着人群解读,只在极端位置解读,并且只与正确系列自身基准比较。股票比率高于 10日均值的尖峰标记恐惧;次日价格反转会把它转化为交易。自满会持续,恐惧通常不会,所以低位一侧是风险管理信号,高位一侧是择时信号。平滑读数,忽略到期日,绝不要把总量数字当成股票数字引用。
◆ 互动检查
您知道自己正在读取哪个人群吗?
交易者关于看跌/看涨期权比率常问的问题
一个交易时段内,看跌期权成交量除以看涨期权成交量。它统计期权人群正在做什么:低于 1.0 表示看涨期权成交多于看跌期权,高于 1.0 表示看跌期权成交多于看涨期权。CBOE 每天发布所有期权、仅股票期权和仅指数期权的比率。
没有所谓“好”的水平,只有每个系列自己的正常区间。仅股票 比率通常在 0.7 附近;低于约 0.5 显示自满,高于约 1.0 显示恐惧。指数比率在 1.2 附近,因为它受对冲主导。重要的是今天离近期均值有多远,而不是水平本身。
高读数表示人群正在买入看跌期权,也就是恐惧,并按逆向看涨解读,因为短期市场低点往往出现在保护性买盘见顶时。该读数是观察反转的理由,而不是单独买入的理由;恐惧可以连续几天进一步极端。
总量包含所有内容;仅股票 系列覆盖个股期权,主要受投机者主导;指数系列覆盖 SPX、VIX 和其他指数期权,主要受机构对冲主导。它们的基准大致是 0.9、0.7 和 1.2。用于股市择时时,仅股票 系列最有用。
用 5日或 10日均值平滑它,等待读数远离该均值,然后等待价格确认:反转日、某一水平的波段失败、结构转变。确认出现后入场,止损放在反转低点下方。比率是提醒;图表才是入场。
可以在 CBOE 网站每日查看,也可以在 TradingView 上通过 USI 代码查看(PCC 总量、PCCE 股票、PCCI 指数),可用性取决于您的方案。对于加密货币,Deribit 会根据自身成交量和未平仓合约发布 BTC 和 ETH 看跌/看涨比率。
成交量比率统计今天交易的合约,开仓和平仓都算,它衡量流量。未平仓合约比率统计尚未平仓的合约,它衡量持仓。成交量比率是情绪指标;未平仓合约比率更接近持仓指标,变化也更慢。
效果较弱。Deribit 的比率受少数大额交易和到期日流量驱动,所以单个读数噪声很大。请使用 7日均值,并结合资金费率和未平仓合约,而不要单独使用。
因为在牛市中自满可以持续数月,该比率低位一侧是一种状态,不是择时信号;同时,0DTE 期权和系统性卖出看涨期权的增长,也改变了正常比率的样子。使用近期百分位,而不是旧书里的阈值,并把低读数视为管理风险的理由。
没有,它是图表外输入。免费脚本覆盖确认一侧:Liquidity Sweeps 会标记恐惧低点处的波段失败,Smart Money Concepts Engine 会标记之后的结构转变,Market Bottom Finder 是为投降日构建的。高级引擎 Zeno 会在任何图表上打印带止损和目标的信号。
参考资料与相关指南
接下来阅读
- Crypto Fear and Greed Index
- Williams VIX Fix
- 未平仓量完整指南
- Options Trading for Beginners
- Best Indicator for Options Trading
- Day Trading Options
- SFP 完整指南
- Mean Reversion Trading
- Crypto Market Breadth Indicator
- Market Bottom Finder(免费指标)
- Liquidity Sweeps(免费指标)
- Zeno —— 高级引擎