Gamma Exposure (GEX): fórmula, gamma positiva vs negativa, zero gamma e walls
Gamma exposure (GEX) estima quanto os dealers de opções precisam comprar ou vender para se manterem protegidos a cada movimento de 1%: Γ × open interest × 100 × spot² × 0.01, com calls positivas e puts negativas. GEX positiva significa que os dealers protegem contra os movimentos, o que tende a amortecer a volatilidade; GEX negativa significa que eles protegem acompanhando os movimentos, o que tende a ampliá-la. O zero-gamma flip é o preço em que o total muda de sinal. Ele descreve o tipo de dia a esperar, não a direção.
Em alguns dias, o S&P 500 se recusa a sair do lugar; em outros, cada queda vira um deslize maior. Gamma exposure é a explicação mais usada para essa diferença: o hedge que os dealers de opções precisam fazer conforme o preço se move. Este guia explica a fórmula, os dois regimes de gamma, o zero-gamma flip e as call e put walls — além das premissas por trás de todo número de GEX que você vê.
Indicadores que se provam em público.
Um motor, quatro ferramentas de precisão — o Gold (XAU) Scalper, a Gravity Zone institucional, o Zeno Oscillator de momentum e o Zeno Stocks para ações.
O que é gamma exposure (GEX)?
Gamma exposure (GEX) estima quanto os market makers de opções sobre ações ou futuros teriam de comprar ou vender para se manterem delta-hedged conforme o ativo subjacente se move. Ela geralmente é expressa em dólares por movimento de 1%: uma GEX de +$5 billion no S&P 500 significa que os dealers venderiam cerca de $5 billion se o índice subisse 1% e comprariam cerca de $5 billion se ele caísse 1% — operando contra o movimento. GEX negativa significa o oposto: hedge que persegue o movimento.
A ideia foi popularizada pela SqueezeMetrics em seu white paper "Gamma Exposure (GEX)", datado inicialmente de 2016 e revisado em 2017, que conectou o sinal da GEX ao nível de volatilidade do S&P 500 no dia seguinte. Desde então, GEX, o nível de "flip" de zero gamma e call e put walls se tornaram padrão nos comentários sobre opções de índice e 0DTE. Este guia cobre a fórmula, os dois regimes, o flip, as walls — e as premissas que limitam tudo isso.
Como a gamma exposure é calculada?
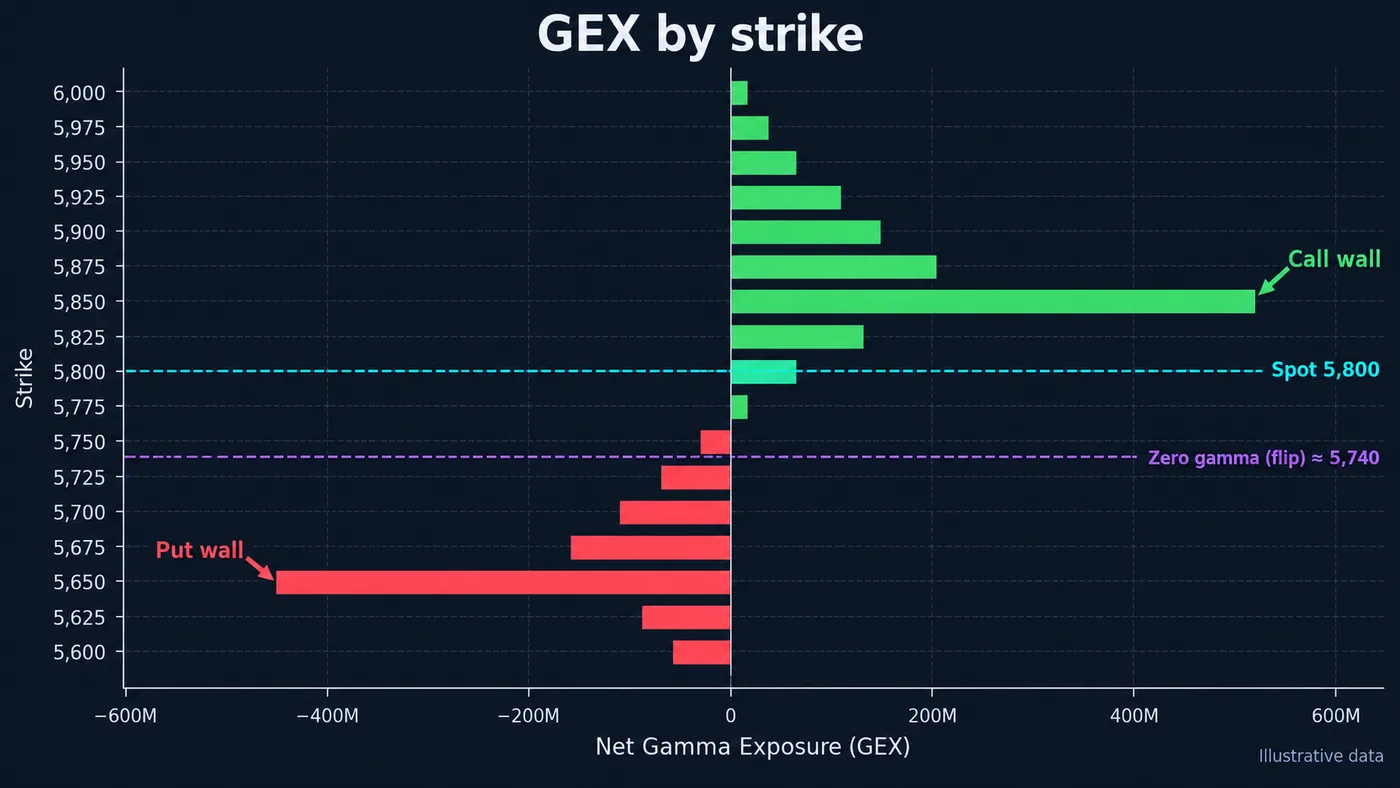
Para cada strike, multiplique a gamma da opção pelo seu open interest e pelo multiplicador do contrato (100 para opções de ações e índices dos EUA), depois converta para dólares por movimento de 1% multiplicando por spot² × 0.01. Calls são contadas como positivas e puts como negativas:
| Parte | Fórmula |
|---|---|
| GEX de call por strike | Γ × call OI × 100 × S² × 0.01 |
| GEX de put por strike | − Γ × put OI × 100 × S² × 0.01 |
| GEX líquida por strike | GEX de call + GEX de put |
| GEX total | Soma da GEX líquida em todos os strikes e vencimentos |
A convenção de sinal carrega a premissa principal: os dealers estão long nas calls que os investidores vendem e short nas puts que os investidores compram. Foi assim que a SqueezeMetrics estruturou a ideia — investidores lançam calls e compram puts, market makers ficam do outro lado e fazem hedge exatamente até delta. Se o posicionamento real for diferente, o sinal da GEX naquele strike estará errado. A própria gamma vem de um modelo de opções (geralmente Black-Scholes), usando a volatilidade implícita e o tempo até o vencimento de cada opção, e é por isso que opções perto do vencimento e at-the-money dominam o total.
O que significam gamma positiva e negativa?
| Gamma positiva | Gamma negativa | |
|---|---|---|
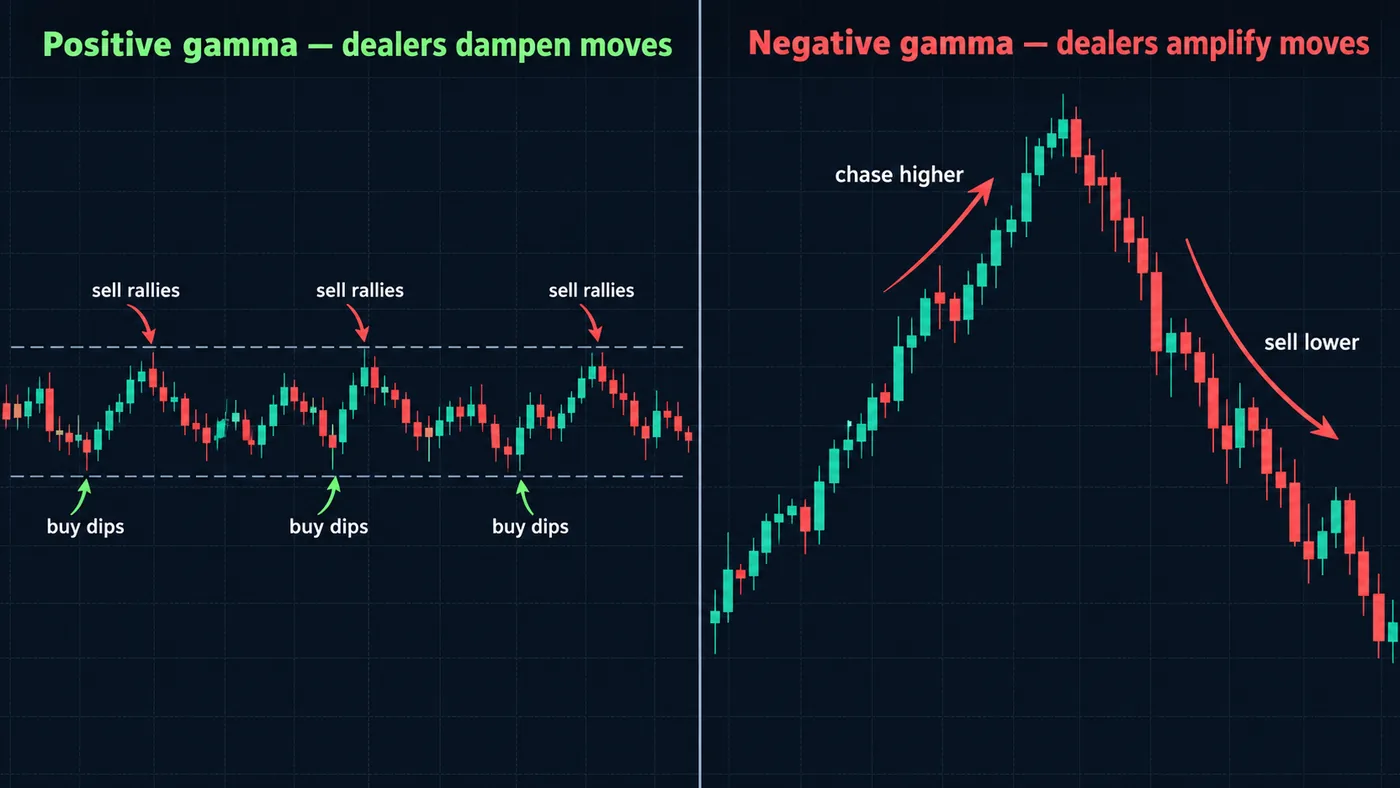
| Hedge dos dealers | Vendem rallies, compram quedas | Vendem nas quedas, compram nos rallies |
| Efeito sobre os movimentos | Tende a amortecê-los | Tende a ampliá-los |
| Volatilidade realizada | Geralmente menor | Geralmente maior |
| Price action típica | Ranges, reversão à média, pinning perto de strikes grandes | Dias de tendência, gaps, extensões fortes |
| Onde o spot está | Acima do zero-gamma flip | Abaixo do flip |
O mecanismo é simples. Um dealer que está long gamma fica mais comprado conforme o preço sobe e mais vendido conforme ele cai; portanto, manter-se delta-neutro significa vender força e comprar fraqueza — liquidez que se inclina contra o movimento. Um dealer que está short gamma precisa fazer o inverso, somando ao movimento. A SqueezeMetrics descobriu que a volatilidade diária do S&P 500 era marcadamente menor quando a GEX estava alta e subia com força quando a GEX caía abaixo de zero. Esse é o uso prático da GEX: não para onde o preço vai, mas que tipo de dia esperar.
O que é o nível de zero gamma (gamma flip)?
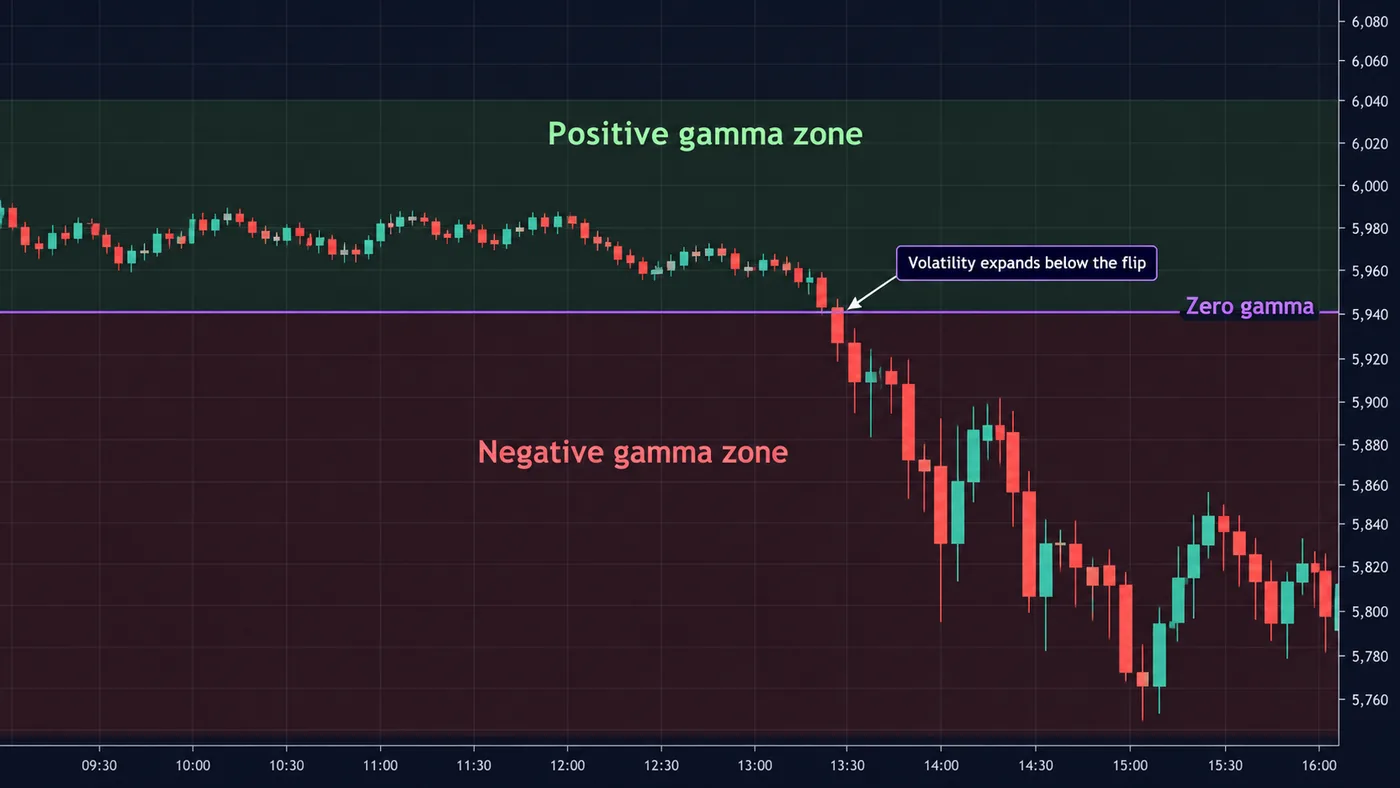
O nível de zero gamma, ou gamma flip, é o preço do ativo subjacente em que a GEX total muda de sinal. Ele é encontrado recalculando a gamma de cada opção em uma faixa de preços spot hipotéticos e identificando onde o total cruza zero — não procurando o strike em que a GEX líquida é zero. Acima do flip, o mercado está em gamma positiva; abaixo dele, em gamma negativa.
Trate o flip como uma linha de regime, não como suporte ou resistência. O preço pode atravessá-lo muitas vezes; o que muda é o caráter do tape. Traders usam isso para alternar os playbooks: fazer fade dos extremos e esperar ranges acima dele; respeitar breakouts e reduzir tamanho para oscilações mais amplas abaixo dele. O flip se move todos os dias conforme open interest, volatilidade implícita e tempo até o vencimento mudam.
O que são a call wall e a put wall?
A call wall é o strike com a maior gamma de calls, geralmente acima do spot; a put wall é o strike com a maior gamma de puts, geralmente abaixo. Como os fluxos de hedge são mais pesados ao redor delas, elas muitas vezes atuam como resistência e suporte em condições de gamma positiva e delimitam o range esperado para o dia ou a semana. Elas se relacionam às walls de open interest em análise da cadeia de opções, mas ponderadas por gamma, então strikes near-the-money e perto do vencimento contam mais do que strikes grandes, porém distantes.
Como qualquer nível vindo de posicionamento, as walls se movem. Uma call wall que rola para cima conforme o preço sobe está sendo perseguida; uma put wall que rola para baixo em uma queda está sendo abandonada. Leia a mudança de um dia para o outro, não apenas o número. Max pain é uma medida diferente — o strike em que compradores de opções perderiam mais no vencimento — e muitas vezes fica perto, mas não é igual, ao maior strike por gamma.
- Obtenha a chain. Strikes, open interest e volatilidade implícita para os vencimentos que importam — para índices, os semanais mais próximos e o mensal.
- Calcule a gamma por opção. Gamma de Black-Scholes a partir de spot, strike, IV e tempo até o vencimento.
- Converta para GEX. Γ × OI × 100 × S² × 0.01; calls positivas, puts negativas.
- Encontre as walls e o total. Strikes com maior GEX de calls e puts; some para obter o total.
- Encontre o flip. Recalcule o total em uma grade de preços spot e encontre a mudança de sinal.
Como os traders usam GEX?
| Situação | Leitura típica | Como traders ajustam |
|---|---|---|
| GEX positiva grande, spot bem acima do flip | Range, pinning perto de strikes grandes | Faça fade dos extremos em direção às walls; alvos menores |
| Spot perto do flip | O regime pode mudar rapidamente | Reduza o tamanho; espere aceitação acima ou abaixo |
| GEX negativa, spot abaixo do flip | Dias de tendência e movimentos fortes ficam mais prováveis | Respeite breakouts; stops mais largos, tamanho menor |
| Vencimento grande (mensal, trimestral) | Gamma rola para fora; walls desaparecem | Espere uma mudança de comportamento após o vencimento |
| Teste da put wall em gamma negativa | O suporte pode falhar rápido | Espere absorção, não apenas o nível |
GEX funciona melhor como contexto para outro método: ela diz se você deve esperar ranges ou tendências, enquanto seus níveis e entradas vêm de estrutura, liquidez e order flow. Os guias de put-call ratio e open interest cobrem os dados de posicionamento relacionados.
Calculadora de GEX
Insira os strikes de um vencimento com open interest de calls e puts, o preço spot, a volatilidade implícita e os dias até o vencimento. A calculadora computa a gamma de Black-Scholes para cada strike, a GEX líquida em dólares por movimento de 1%, as call e put walls e o zero-gamma flip recalculando o total em preços spot dentro de ±15%. Ela usa uma IV para todos os strikes e a premissa padrão de dealers, então trate-a como um modelo didático, não como um feed ao vivo. Os dados de exemplo são ilustrativos e têm o formato de um semanal de índice.
Quais são os limites da gamma exposure?
- O posicionamento dos dealers é presumido, não conhecido. Investidores também vendem puts e compram calls; quando fazem isso, o sinal naquele strike fica errado e a GEX exagera o hedge real.
- O open interest tem um dia de atraso. Ele atualiza uma vez por dia, enquanto opções 0DTE abrem e fecham dentro da sessão e nunca aparecem no OI overnight.
- Gamma é apenas uma grega. Mudanças na volatilidade implícita (vanna) e no tempo (charm) também movem os hedges dos dealers, especialmente perto do vencimento.
- Mais forte em índices. GEX é mais significativa para o S&P 500, Nasdaq-100 e as maiores ações individuais; em mercados de opções pouco líquidos, os fluxos são pequenos demais para importar.
- Não é direcional. GEX positiva não significa bullish; significa que os movimentos tendem a ser amortecidos. Use-a para o tipo de dia, não para a direção.
Que erros os traders cometem com GEX?
- Tratar o nível de zero gamma como suporte ou resistência em vez de uma linha de regime.
- Operar GEX sozinha, sem um nível de preço e um gatilho.
- Ignorar o vencimento: walls e o flip podem desaparecer quando grandes vencimentos rolam para fora.
- Comparar GEX de provedores diferentes como se eles usassem as mesmas premissas e dados.
- Usar os níveis da semana passada: GEX muda todos os dias com OI, IV e tempo.
Dados de referência
| Item | Valor |
|---|---|
| Unidade | Dólares de hedge por movimento de 1% no ativo subjacente |
| Multiplicador do contrato | 100 para opções de ações e índices dos EUA |
| Convenção de sinal | Calls positivas, puts negativas (dealers long calls, short puts) |
| Popularizada por | SqueezeMetrics, white paper "Gamma Exposure (GEX)" (2016, revisado em 2017) |
| GEX positiva | Hedge contra o movimento; a volatilidade tende a ser amortecida |
| GEX negativa | Hedge acompanhando o movimento; a volatilidade tende a se expandir |
| Zero gamma | Preço spot em que a GEX total muda de sinal |
Como GEX se encaixa nos indicadores da Quantum Algo?
GEX diz em qual regime o índice está; ela não fornece entradas. Combine-a com níveis que você consegue ver no gráfico. Os indicadores gratuitos da Quantum Algo marcam liquidez, estrutura e níveis-chave no TradingView, e Zeno, o motor premium, imprime seus próprios sinais de compra e venda com uma entrada, um stop e dois alvos em índices e futuros — toda call fica no histórico verificado público. Em gamma positiva, sinais perto das walls e de volta para o meio do range tendem a combinar com o tape; em gamma negativa, breakouts na direção do movimento combinam.
Gamma exposure estima o hedge dos dealers por movimento de 1% a partir da gamma das opções e do open interest. GEX positiva tende a amortecer a volatilidade, GEX negativa tende a ampliá-la, e o zero-gamma flip separa as duas. Use-a para julgar o tipo de dia a esperar, combine-a com níveis de preço para entradas e lembre que ela se apoia em uma premissa sobre o posicionamento dos dealers.
◆ Checagem interativa
Você entende gamma exposure?
Perguntas que traders fazem sobre gamma exposure
Uma estimativa de quanto os dealers de opções precisam comprar ou vender no ativo subjacente para se manterem delta-hedged a cada movimento de 1%, calculada a partir de gamma e open interest em cada strike.
Para cada strike: gamma × open interest × 100 × spot² × 0.01, com calls positivas e puts negativas. Some entre strikes e vencimentos para obter o total.
Dealers estão net long gamma, então vendem rallies e compram quedas. Isso tende a amortecer movimentos e reduzir a volatilidade realizada.
Dealers estão net short gamma, então vendem nas quedas e compram nos rallies. Isso tende a ampliar movimentos e elevar a volatilidade realizada.
O preço do ativo subjacente em que a GEX total muda de sinal, encontrado recalculando a GEX em preços spot hipotéticos. Ele separa os regimes de gamma positiva e negativa.
Os strikes com a maior gamma de calls e a maior gamma de puts. Eles muitas vezes atuam como resistência e suporte e delimitam o range esperado, especialmente em gamma positiva.
Nenhuma das duas. GEX descreve condições de volatilidade, não direção: GEX positiva significa que os movimentos tendem a ser absorvidos; GEX negativa, que eles tendem a se estender.
A SqueezeMetrics popularizou GEX em seu white paper "Gamma Exposure (GEX)", datado de 2016 e revisado em 2017.
Para os maiores nomes com opções mais negociadas, pode funcionar. Em mercados de opções pouco líquidos, os fluxos de hedge são pequenos demais em relação ao volume da ação para importar.
Eles usam premissas diferentes sobre o posicionamento dos dealers, vencimentos diferentes e formas diferentes de calcular o flip, e alguns ajustam por fluxos intraday de 0DTE.
Referências e guias relacionados
Leia a seguir
- Análise da cadeia de opções
- Max Pain
- Put-Call Ratio
- Open Interest explicado
- Trading de opções para iniciantes
- Day trading de opções
- Melhor indicador para S&P 500
- SPY vs QQQ
- Trading de liquidez
- Trading de order flow
- Indicadores gratuitos para TradingView
- Zeno — o motor premium