Put/Call Ratio : ce qu'il mesure, comment le lire et quand il fonctionne vraiment
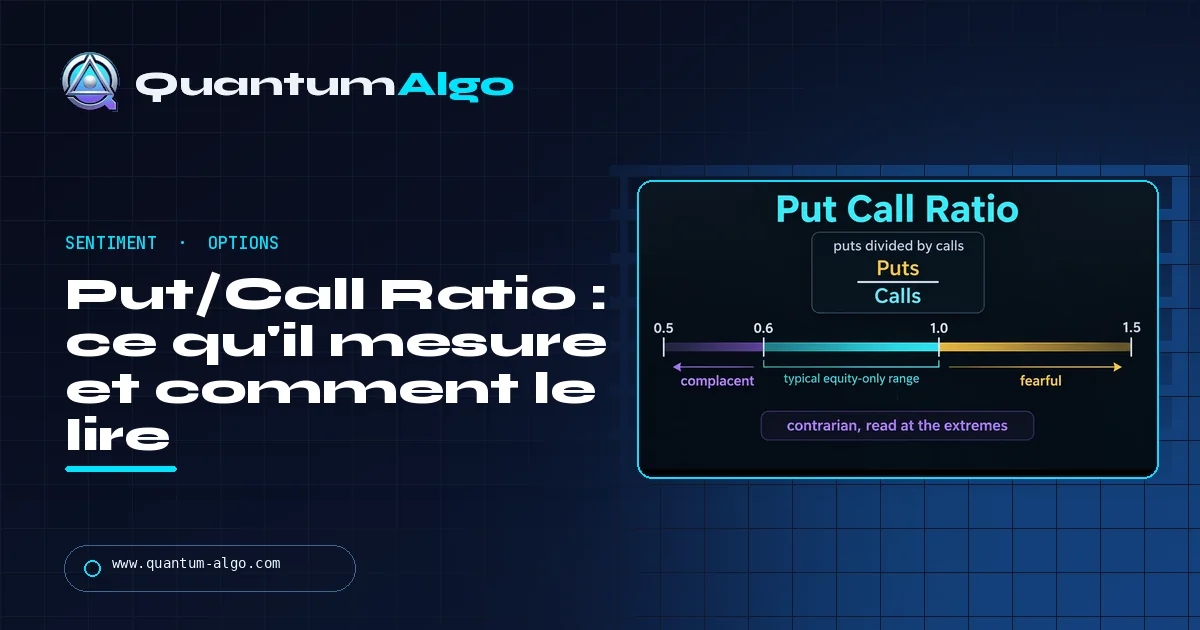
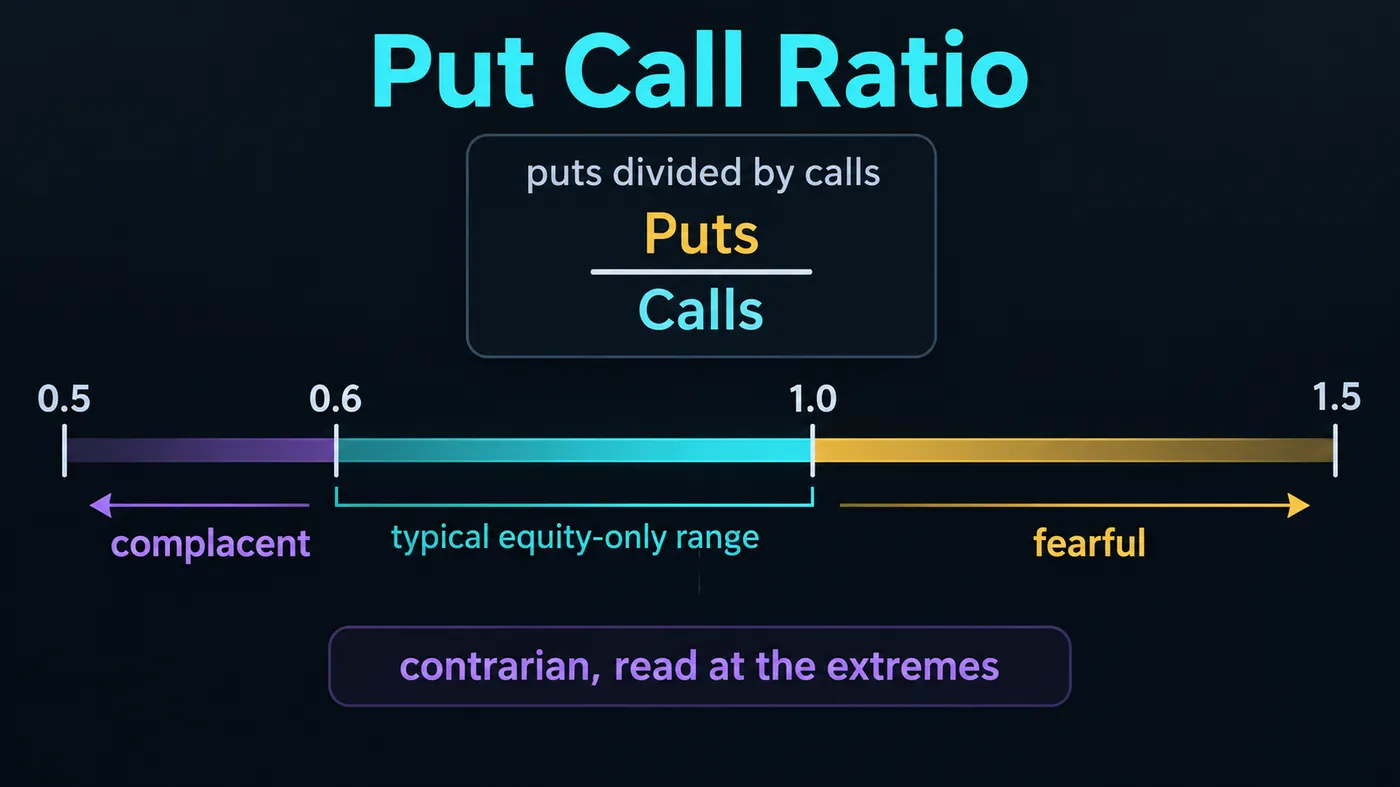
Le put/call ratio correspond au volume de puts divisé par le volume de calls sur une séance. Sous environ 0.5 sur la série CBOE equity, la foule achète des calls (complaisance) ; au-dessus d'environ 1.0, elle achète des puts (peur). Lisez-le à contre-courant, aux extrêmes, par rapport à la référence de chaque série : l'index, tiré par la couverture, près de 1.2, l'equity spéculatif près de 0.7. Le signal, c'est un pic au-dessus de la moyenne 10 jours, puis un retournement du prix.
Le put/call ratio est le seul chiffre de sentiment que je consulte encore chaque matin, et celui que la plupart des gens citent de travers, parce que le chiffre principal mélange trois foules avec trois normales différentes. Cette page présente la formule, les trois séries CBOE et pourquoi leurs références diffèrent, comment lire un pic par rapport à la moyenne 10 jours, l'étape de confirmation qui transforme une lecture en trade, un exemple de creux de pullback avec le cas d'échec à côté, et les situations où le ratio a cessé de fonctionner à mesure que les marchés d'options ont changé. L'outil calcule le ratio et le place dans la bonne zone pour la bonne série.
Des indicateurs qui font leurs preuves en public.
Un seul moteur, quatre outils de précision : le Gold (XAU) Scalper, l’institutional Gravity Zone, le Zeno momentum Oscillator et Zeno Stocks pour les actions.
Que mesure le put/call ratio ?
Le put/call ratio correspond au volume de puts divisé par le volume de calls sur une période, généralement une journée de trading. Les traders achètent des puts pour parier sur une baisse ou s'en couvrir, et des calls pour parier sur une hausse ; le ratio est donc un recensement approximatif de ce que fait la foule des options. Une lecture de 0.55 signifie que 55 puts se sont échangés pour 100 calls — la foule penche haussier. Une lecture de 1.20 signifie qu'il y a plus de puts que de calls — la foule penche baissier ou se couvre fortement.
Il se lit comme une jauge contrarienne, et seulement aux extrêmes. La logique est la même que pour n'importe quelle mesure de sentiment : quand presque tout le monde a déjà acheté des calls, il reste peu d'acheteurs pour pousser le marché plus haut, et l'inverse vaut à l'autre extrémité. Martin Zweig en parlait dans les années 1970 et le CBOE publie des ratios quotidiens depuis les années 1990. Le milieu de la fourchette — la plupart des jours — ne contient aucune information.
Ce que le ratio ne fait pas : il ne distingue pas les trades d'ouverture des trades de clôture, une couverture d'une spéculation, ni un trader particulier qui achète dix contrats d'un fonds qui en achète dix mille. Il mesure le volume, pas l'open interest ni le positionnement. C'est pourquoi la série equity-only est plus utile que la série total, et pourquoi les lectures sur une seule journée sont plus bruyantes qu'une moyenne mobile de ces lectures.
Comment le put/call ratio est-il calculé ?
| Série | Ce qu'elle inclut | Référence typique | Complaisance sous | Peur au-dessus de | Meilleur usage |
|---|---|---|---|---|---|
| CBOE equity-only ($CPCE) | Options sur actions individuelles | ~0.7 | ~0.5 | ~1.0 | Sentiment retail et spéculatif ; la série contrarienne la plus propre |
| CBOE total ($CPC) | Options actions + index + ETF | ~0.9 | ~0.7 | ~1.2 | Chiffre principal ; mélange couverture et spéculation |
| CBOE index ($CPCI) | Options sur SPX, VIX et autres indices | ~1.2 | ~0.9 | ~1.6 | Couverture institutionnelle ; les lectures élevées sont normales ici |
| Action individuelle | Les options d'un seul titre | Variable | Son propre historique | Son propre historique | Positionnement avant résultats ; à lire uniquement par rapport à la propre fourchette du titre |
| Crypto (Deribit BTC/ETH) | Options sur une seule plateforme | ~0.5–0.7 | ~0.4 | ~0.9 | Peu profond ; dominé par quelques gros trades et les jours d'expiration |
Les références diffèrent parce que les participants diffèrent. Les options sur index sont surtout achetées par des fonds qui couvrent leurs portefeuilles ; le ratio index reste donc au-dessus de 1.0 la plupart du temps, et une lecture de 1.2 est un mardi ordinaire. Les options actions sont surtout achetées par des spéculateurs ; le ratio equity se situe donc autour de 0.7, et une lecture de 1.2 est une panique. Lisez chaque série par rapport à son propre historique, jamais par rapport aux autres.
Comment lire le put/call ratio ?
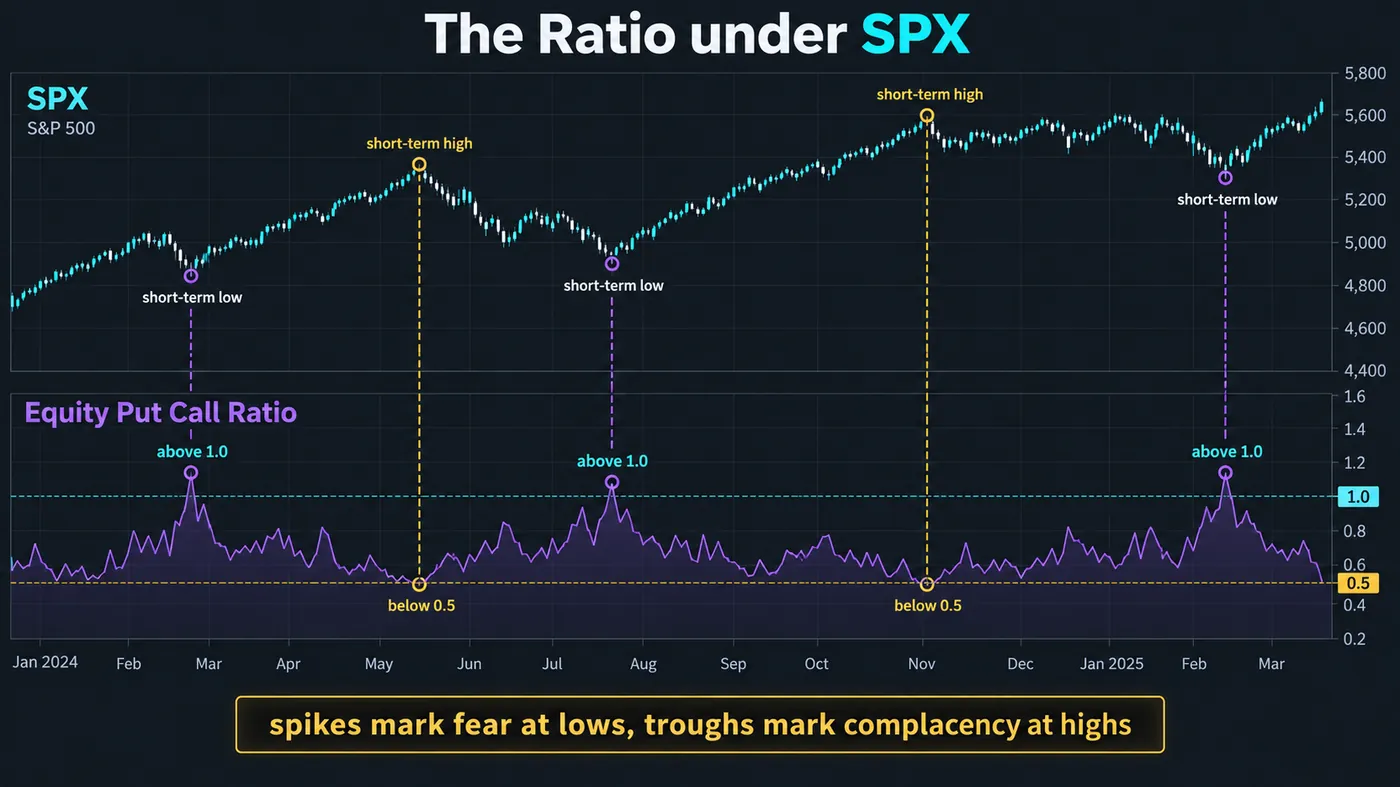
Les extrêmes, pas les niveaux. Les lectures utiles sont celles qui s'éloignent beaucoup de la moyenne récente. Une moyenne mobile 10 jours du ratio equity qui passe au-dessus de 1.0 pendant une vente a marqué plus de creux à court terme que n'importe quel oscillateur que je connaisse ; une moyenne 10 jours qui tombe sous 0.55 a presque aussi bien marqué des sommets à court terme. Le pic est le signal. Le niveau absolu, seul, ne l'est pas.
Confirmation par le prix. Une lecture de peur vous dit que la foule a acheté de la protection ; elle ne vous dit pas que la baisse est terminée. Le signal est le pic suivi d'une journée de retournement — une clôture qui repasse au-dessus du plus haut de la veille, un swing failure sur un niveau, un changement de structure sur le graphique horaire. Le ratio vous met en alerte ; le graphique vous fait entrer.
Durée. La complaisance peut durer des mois dans un marché haussier. Un ratio equity bas dans une forte tendance haussière est une raison de resserrer les stops, pas de shorter. La peur reste rarement plus de quelques jours à l'extrême, parce que les puts coûtent cher à conserver ; c'est pourquoi le côté peur du ratio donne un meilleur timing que le côté complaisance.
Lissage. Les lectures sur une seule journée sont saccadées — un jour d'expiration, un gros bloc, les résultats d'un titre peuvent faire bouger le ratio total de 20%. La plupart des praticiens utilisent une moyenne 5 ou 10 jours et regardent où se situe aujourd'hui par rapport à elle. L'outil ci-dessous fait ce calcul.
Lecteur de put/call ratio
Saisissez le volume de puts et de calls du jour pour la série que vous observez et, éventuellement, la moyenne 10 jours du ratio. L'outil renvoie le ratio, la zone où il se situe pour cette série, et l'écart entre aujourd'hui et les lectures récentes — c'est la partie qui compte.
Pourquoi le ratio total se lit-il différemment du ratio equity ?
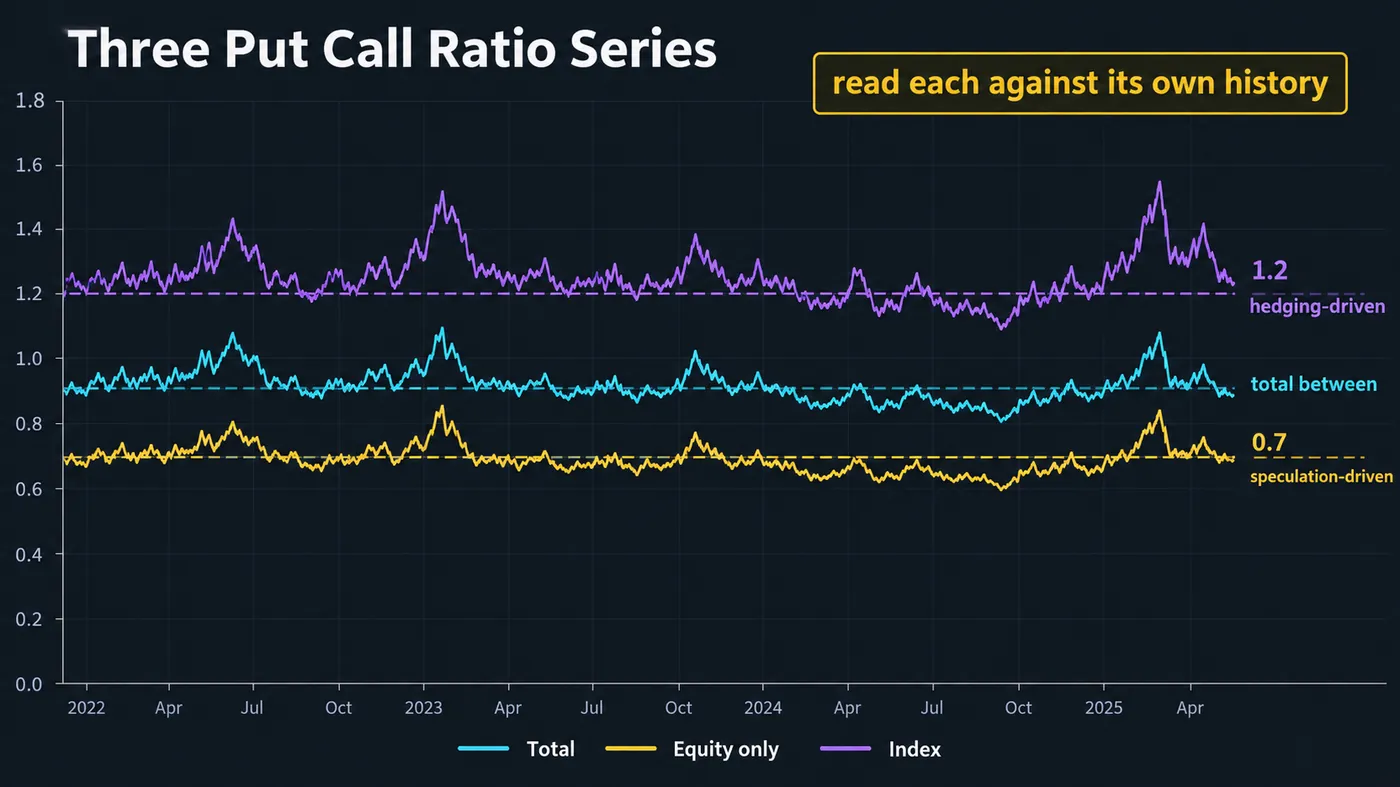
L'erreur la plus courante avec le put/call ratio consiste à citer le nombre total comme s'il s'agissait du nombre equity. Un jour où le ratio equity affiche 0.62 (légèrement complaisant), le total peut afficher 0.95 (qui semble prudent), parce que la couverture sur index fonctionne normalement à 1.3. Aucun des deux chiffres n'est faux ; ils mesurent des foules différentes. Pour le timing du marché actions, la série equity-only est celle à surveiller, parce qu'elle isole la foule dont le comportement vaut la peine d'être contré. La série index mérite d'être suivie pour une autre raison : un effondrement soudain du volume de puts sur index — des fonds qui renoncent à leurs couvertures — a précédé certaines corrections plus violentes, ce qui constitue un signal de complaisance du côté professionnel plutôt que du côté retail.
Données de référence
| Élément | Valeur |
|---|---|
| Formule | Volume de puts ÷ volume de calls, par séance |
| Source | Statistiques quotidiennes CBOE (total, equity, index, VIX) ; Deribit pour les options BTC et ETH |
| Symboles TradingView | USI:PCC (total), USI:PCCE (equity), USI:PCCI (index) — disponibilité variable selon le plan |
| Référence equity-only | ~0.7 ; complaisance sous ~0.5, peur au-dessus de ~1.0 |
| Référence total | ~0.9 ; complaisance sous ~0.7, peur au-dessus de ~1.2 |
| Référence index | ~1.2 ; dominée par la couverture, donc les lectures élevées sont normales |
| Direction de lecture | Contrarienne : ratio haut = peur = cherchez des creux ; ratio bas = complaisance = cherchez des sommets |
| Lissage | Moyenne mobile 5 ou 10 jours ; comparez aujourd'hui avec elle |
| Confirmation | Un retournement du prix après l'extrême — le ratio seul n'est pas une entrée |
| Mesures liées | VIX, structure à terme du VIX, enquête AAII, indices fear and greed, put/call d'open interest (positionnement plutôt que flux) |
| Origine | Martin Zweig, années 1970 ; le CBOE publie des ratios quotidiens depuis le milieu des années 1990 |
Exemple travaillé : comment un pic du put/call equity a-t-il marqué un creux de pullback ?
Prenez un pullback de deux semaines sur SPX — le genre qui se produit trois ou quatre fois par an — et observez le put/call ratio equity-only pendant ce mouvement. Du jour 1 au jour 6, le ratio dérive de 0.58 à 0.71 tandis que le prix baisse de 3% : prudence, pas peur. Jour 7, un gap baissier sur une annonce : le ratio affiche 1.06, première lecture au-dessus de 1.0 en quatre mois, et la moyenne 10 jours est à 0.66 ; la journée est donc 60% au-dessus. L'outil qualifierait cela de peur et de pic. C'est le signal de « surveillance ».
Jour 8, le prix ouvre plus bas, balaye le plus bas de la semaine précédente de 0.4%, puis clôture de nouveau au-dessus — un swing failure journalier avec le ratio encore à 0.94. C'est la confirmation. Long sur la clôture du jour 8, stop sous le plus bas du jour 8, objectif sur le plus haut 20 jours. Le trade a duré neuf séances et atteint l'objectif au jour 17, tandis que le ratio equity était retombé à 0.61 au jour 14 — la foule qui avait acheté des puts sur le creux rachetait déjà des calls au moment où la reprise était à moitié faite.
Voici maintenant le cas d'échec, avec le même setup. Le jour 7 affiche 1.06 et vous achetez la clôture parce que « la peur marque les creux ». Le jour 8 ouvre en gap baissier de 2% supplémentaires ; le ratio affiche 1.21. La peur peut devenir plus extrême pendant quelques jours, et un pic n'est pas un plancher. La confirmation par le prix est ce qui transforme la lecture en trade, et elle coûte une journée d'attente.
Quand le put/call ratio échoue-t-il ?
Marchés en tendance. Dans une forte tendance haussière, le ratio equity peut rester sous 0.55 pendant des semaines tandis que le prix continue de monter. La complaisance est une condition, pas un signal de timing ; elle vous rend prudent, elle ne vous rend pas short.
Changements structurels dans l'usage des options. Les options zero-days-to-expiry, les ETF covered-call et la vente systématique de puts ont changé l'apparence d'un ratio « normal » d'une année à l'autre. Un seuil fixe appris il y a cinq ans peut être faux aujourd'hui ; la moyenne 10 jours et le percentile des lectures récentes vieillissent mieux que des niveaux fixes.
Jours d'expiration et d'événements. L'expiration mensuelle, les rééquilibrages d'indices et les grosses journées de résultats déforment le ratio d'une seule journée. Ignorez ces lectures ou lissez-les.
Le volume n'est pas le positionnement. Un put acheté pour ouvrir et un put vendu pour clôturer comptent tous deux comme volume de puts. Les ratios put/call d'open interest et les modèles de positionnement des dealers répondent à la question du positionnement ; le ratio de volume répond à la question du flux. Ne les confondez pas.
Crypto. Le put/call de Deribit est dominé par une poignée de gros trades et par les flux de jours d'expiration ; les lectures isolées frôlent le non-sens. Utilisez la moyenne 7 jours, et traitez-la comme une entrée parmi d'autres à côté du funding et de l'open interest.
Quelles erreurs les traders font-ils avec le put/call ratio ?
- Citer le ratio total comme s'il s'agissait du ratio equity. Foules différentes, références différentes.
- Trader le pic sans confirmation du prix. La peur peut empirer pendant des jours.
- Shorter la complaisance dans une tendance haussière. Les lectures basses persistent ; elles sont une raison de gérer le risque, pas de contrer le mouvement.
- Utiliser des seuils fixes tirés de vieux livres. Les marchés d'options changent ; utilisez les percentiles récents.
- Lire les chiffres d'une seule journée. Lissez sur 5 ou 10 jours.
- Traiter le volume comme du positionnement. Les trades d'ouverture et de clôture se ressemblent dans le ratio.
Le sentiment et les indicateurs gratuits
Le put/call ratio est une entrée hors graphique : il vous dit que la foule est à un extrême, et le graphique vous dit quand cet extrême s'est retourné. Les scripts gratuits couvrent le côté graphique. Le script Liquidity Sweeps marque le swing failure qui a confirmé l'exemple travaillé ci-dessus ; le Smart Money Concepts Engine marque le changement de structure qui suit ; le Market Bottom Finder est construit exactement pour les journées de capitulation que le ratio signale. Le moteur premium, Zeno, imprime des signaux d'achat et de vente avec un stop et des objectifs sur n'importe quel graphique ; un signal d'achat un jour où le put/call ratio equity est au-dessus de 1.0 est un signal sur lequel j'augmente la taille.
Les puts divisés par les calls, lus contre la foule, seulement aux extrêmes, seulement par rapport à la propre référence de la bonne série. Un pic du ratio equity au-dessus de la moyenne 10 jours marque la peur ; un retournement du prix le lendemain le transforme en trade. La complaisance dure, la peur non ; le côté bas est donc un signal de gestion du risque et le côté haut un signal de timing. Lissez les lectures, ignorez les jours d'expiration, et ne citez jamais le nombre total comme s'il s'agissait du nombre equity.
◆ Vérification interactive
Savez-vous quelle foule vous lisez ?
Questions que les traders posent sur le put/call ratio
Le volume d'options put divisé par le volume d'options call sur une séance de trading. C'est un recensement de ce que fait la foule des options : sous 1.0, plus de calls que de puts se sont échangés ; au-dessus de 1.0, plus de puts que de calls. Le CBOE le publie chaque jour pour toutes les options, pour les options actions seulement, et pour les options sur indices seulement.
Il n'existe pas de « bon » niveau, seulement une fourchette normale par série. Le ratio equity-only se situe généralement autour de 0.7 ; les lectures sous environ 0.5 montrent de la complaisance, et celles au-dessus d'environ 1.0 montrent de la peur. Le ratio index se situe autour de 1.2 parce qu'il est dominé par la couverture. Ce qui compte, c'est l'écart entre aujourd'hui et la moyenne récente, pas le niveau lui-même.
Les lectures élevées signifient que la foule achète des puts — la peur — et elles se lisent comme haussières à contre-courant, parce que les creux de marché à court terme tendent à apparaître quand l'achat de protection atteint son pic. La lecture est une raison de surveiller un retournement, pas une raison d'acheter à elle seule ; la peur peut devenir plus extrême pendant plusieurs jours.
Le total inclut tout ; la série equity-only couvre les options sur actions individuelles et est dominée par les spéculateurs ; la série index couvre SPX, VIX et d'autres options sur indices, et elle est dominée par la couverture institutionnelle. Leurs références sont d'environ 0.9, 0.7 et 1.2. Pour le timing du marché actions, la série equity-only est celle qui est utile.
Lissez-le avec une moyenne 5 ou 10 jours, attendez une lecture très éloignée de cette moyenne, puis attendez que le prix confirme — une journée de retournement, un swing failure sur un niveau, un changement de structure. Entrez sur la confirmation avec le stop sous le plus bas de retournement. Le ratio est l'alerte ; le graphique est l'entrée.
Sur le site du CBOE chaque jour, et sur TradingView avec les symboles USI (PCC total, PCCE equity, PCCI index), selon la disponibilité de votre plan. Pour la crypto, Deribit publie les put/call ratios BTC et ETH fondés sur son propre volume et son open interest.
Le ratio de volume compte les contrats échangés aujourd'hui, à l'ouverture comme à la clôture — il mesure le flux. Le ratio d'open interest compte les contrats en cours — il mesure le positionnement. Le ratio de volume est la jauge de sentiment ; le ratio d'open interest se rapproche davantage d'une mesure de positionnement et évolue plus lentement.
Faiblement. Le ratio de Deribit est tiré par un petit nombre de gros trades et par les flux de jours d'expiration ; les lectures isolées sont donc bruyantes. Utilisez une moyenne 7 jours avec les taux de funding et l'open interest plutôt que de l'utiliser seul.
Parce que la complaisance peut persister pendant des mois dans un marché haussier — le côté bas du ratio est une condition, pas un signal de timing — et parce que la croissance des options zero-days-to-expiry et de la vente systématique de calls a changé l'apparence d'un ratio normal. Utilisez les percentiles récents plutôt que les seuils de vieux livres, et traitez les lectures basses comme une raison de gérer le risque.
Non — c'est une entrée hors graphique. Les scripts gratuits couvrent le côté confirmation : Liquidity Sweeps marque le swing failure sur un creux de peur, le Smart Money Concepts Engine marque le changement de structure qui suit, et le Market Bottom Finder est conçu pour les journées de capitulation. Zeno, le moteur premium, imprime des signaux avec stops et objectifs sur n'importe quel graphique.
Références et guides associés
Lire ensuite
- Crypto Fear and Greed Index
- Williams VIX Fix
- Open Interest expliqué
- Trading d'options pour débutants
- Meilleur indicateur pour le trading d'options
- Day trading sur options
- Swing Failure Pattern (SFP) : guide complet
- Mean Reversion Trading
- Qu’est-ce qu’un indicateur de market breadth crypto ?
- Market Bottom Finder (indicateur gratuit)
- Liquidity Sweeps (indicateur gratuit)
- Zeno — le moteur premium