Put/Call Ratio: qué mide, cómo leerlo y cuándo funciona de verdad
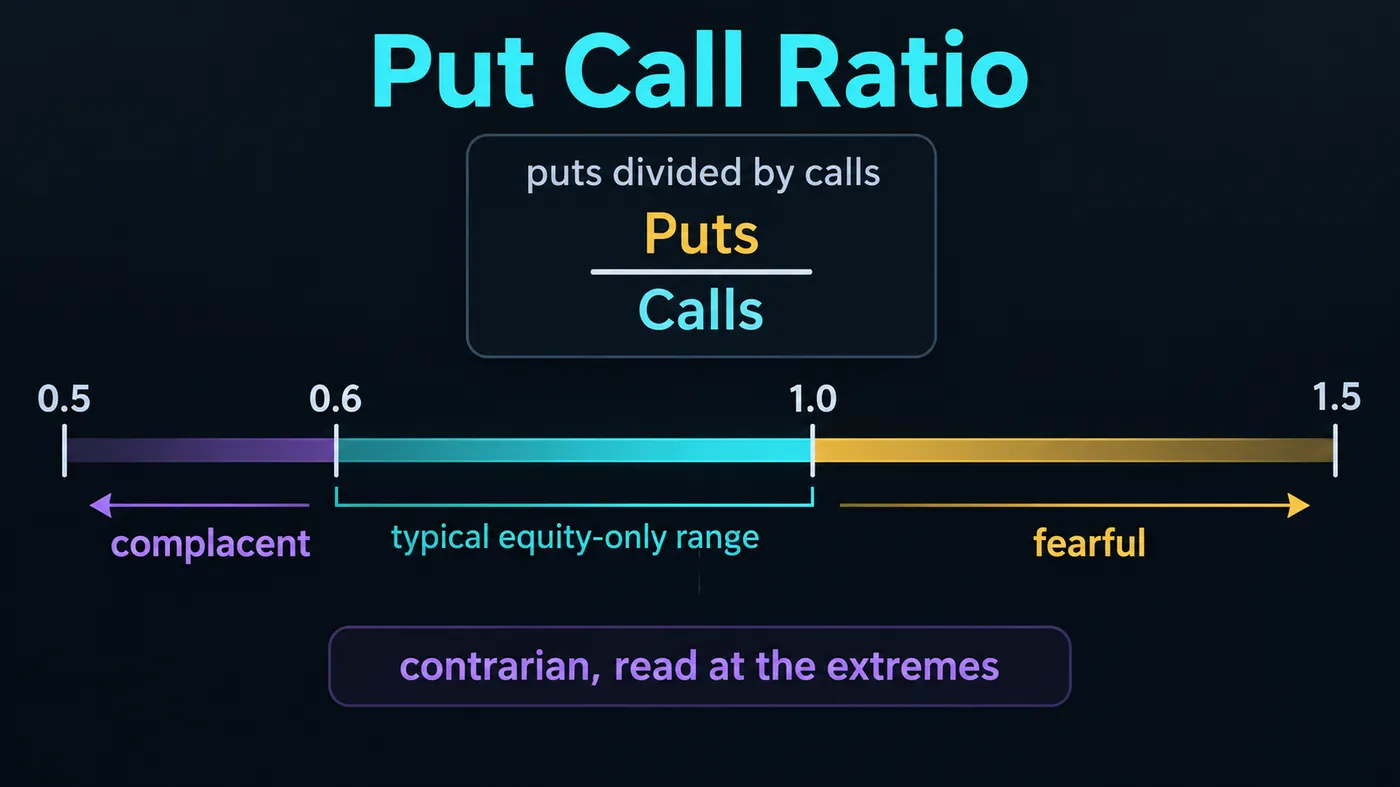
El put/call ratio es el volumen de puts dividido por el volumen de calls por sesión. Por debajo de aproximadamente 0.5 en la serie CBOE equity, la multitud compra calls (complaciente); por encima de aproximadamente 1.0, puts (miedosa). Léelo de forma contraria, en extremos, contra la línea base de cada serie: index impulsado por coberturas cerca de 1.2, equity especulativo cerca de 0.7. La señal es un pico por encima de la media de 10 días, luego una reversión del precio.
El put/call ratio es el único número de sentimiento que todavía reviso cada mañana, y el que la mayoría cita mal, porque la cifra principal mezcla tres multitudes con tres normales distintas. Esta página cubre la fórmula, las tres series de CBOE y por qué sus líneas base difieren, cómo leer un pico contra la media de 10 días, el paso de confirmación que convierte una lectura en un trade, un ejemplo de mínimo tras pullback con el caso fallido al lado, y dónde el ratio ha dejado de funcionar a medida que cambiaron los mercados de opciones. La herramienta calcula el ratio y lo coloca en la zona correcta para la serie correcta.
Indicadores que se demuestran en público.
Un motor, cuatro herramientas de precisión: el Gold (XAU) Scalper, la Gravity Zone institucional, el Zeno momentum Oscillator y Zeno Stocks para acciones.



¿Qué mide el put/call ratio?
El put/call ratio es el volumen de puts dividido por el volumen de calls durante un periodo, normalmente un día de trading. Los traders compran puts para apostar por una caída o cubrirse contra ella, y calls para apostar por una subida, así que el ratio es un censo aproximado de lo que hace la multitud de opciones. Una lectura de 0.55 significa que se negociaron 55 puts por cada 100 calls — la multitud se inclina alcista. Una lectura de 1.20 significa más puts que calls — la multitud se inclina bajista o se está cubriendo con fuerza.
Se lee como un indicador contrario, y solo en los extremos. La lógica es la misma que en cualquier medida de sentimiento: cuando casi todos ya compraron calls, quedan pocos compradores para empujar el mercado más arriba, y ocurre lo inverso en el otro extremo. Martin Zweig escribió sobre esto en los 1970s y CBOE publica ratios diarios desde los 1990s. El centro del rango — la mayoría de los días — no aporta información en absoluto.
Lo que el ratio no hace: no distingue entre trades de apertura y cierre, entre una cobertura y una especulación, ni entre un trader retail que compra diez contratos y un fondo que compra diez mil. Mide volumen, no open interest ni posicionamiento. Por eso la serie solo equity es más útil que la total y por eso las lecturas de un solo día son más ruidosas que una media móvil de ellas.
¿Cómo se calcula el put/call ratio?
| Serie | Qué incluye | Línea base típica | Complaciente por debajo | Miedosa por encima | Mejor uso |
|---|---|---|---|---|---|
| CBOE solo equity ($CPCE) | Opciones sobre acciones individuales | ~0.7 | ~0.5 | ~1.0 | Sentimiento retail y especulativo; la serie contraria más limpia |
| CBOE total ($CPC) | Opciones equity + index + ETF | ~0.9 | ~0.7 | ~1.2 | Número principal; mezcla cobertura y especulación |
| CBOE index ($CPCI) | Opciones sobre SPX, VIX y otros índices | ~1.2 | ~0.9 | ~1.6 | Cobertura institucional; aquí las lecturas altas son normales |
| Acción individual | Opciones de un solo nombre | Varía | Historial propio | Historial propio | Posicionamiento ante resultados; leer solo contra el rango propio del nombre |
| Cripto (Deribit BTC/ETH) | Opciones en un venue | ~0.5–0.7 | ~0.4 | ~0.9 | Delgado; dominado por unos pocos trades grandes y días de vencimiento |
Las líneas base difieren porque los participantes difieren. Las opciones index las compran sobre todo fondos que cubren carteras, así que el ratio index se mantiene por encima de 1.0 la mayor parte del tiempo y una lectura de 1.2 es un martes normal. Las opciones equity las compran sobre todo especuladores, así que el ratio equity se ubica alrededor de 0.7 y una lectura de 1.2 es pánico. Lee cada serie contra su propio historial, nunca contra las demás.
¿Cómo lees el put/call ratio?
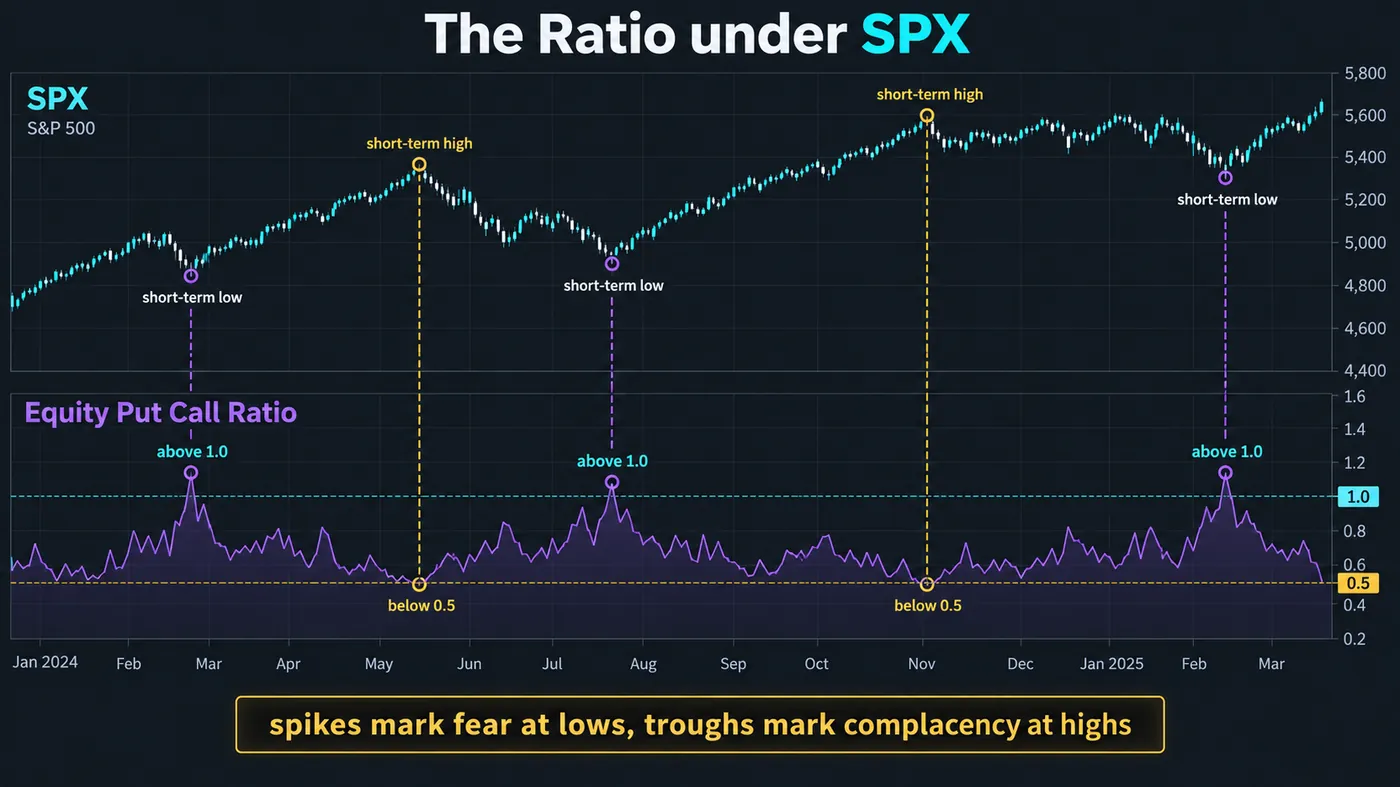
Extremos, no niveles. Las lecturas útiles son las que están lejos de la media reciente. Una media móvil de 10 días del ratio equity que salta por encima de 1.0 durante una liquidación ha marcado más mínimos de corto plazo que cualquier oscilador que conozca; una media de 10 días que cae por debajo de 0.55 ha marcado techos de corto plazo casi igual de bien. El pico es la señal. El nivel absoluto, por sí solo, no lo es.
Confirmación desde el precio. Una lectura miedosa te dice que la multitud compró protección; no te dice que la caída terminó. La señal es el pico seguido por un día de reversión — un cierre de vuelta por encima del máximo del día anterior, un swing failure en un nivel, un cambio de estructura en el gráfico horario. El ratio hace que mires; el gráfico te mete.
Duración. La complacencia puede durar meses en un mercado alcista. Un ratio equity bajo en una tendencia alcista fuerte es una razón para ajustar stops, no para abrir cortos. El miedo rara vez dura más de unos pocos días en el extremo, porque las puts son caras de mantener, por eso el lado miedoso del ratio produce mejor timing que el lado complaciente.
Suavizado. Las lecturas de un solo día son bruscas — un día de vencimiento, un bloque grande, resultados de un solo nombre pueden mover el ratio total 20%. La mayoría de practicantes usa una media de 5 o 10 días y mira dónde queda hoy contra ella. La herramienta de abajo hace esa aritmética.

Automatiza tus operaciones. Deja que Quantum Algo opere por ti.
Cada señal se ejecuta en tu propia cuenta: en tu cuenta, con el plan que tú defines.
Lector del put/call ratio
Introduce el volumen de puts y calls de hoy para la serie que estás mirando y, opcionalmente, la media de 10 días del ratio. La herramienta devuelve el ratio, la zona en la que se ubica para esa serie y qué tan lejos está hoy de las lecturas recientes — que es la parte que importa.
¿Por qué el ratio total se lee distinto del ratio equity?
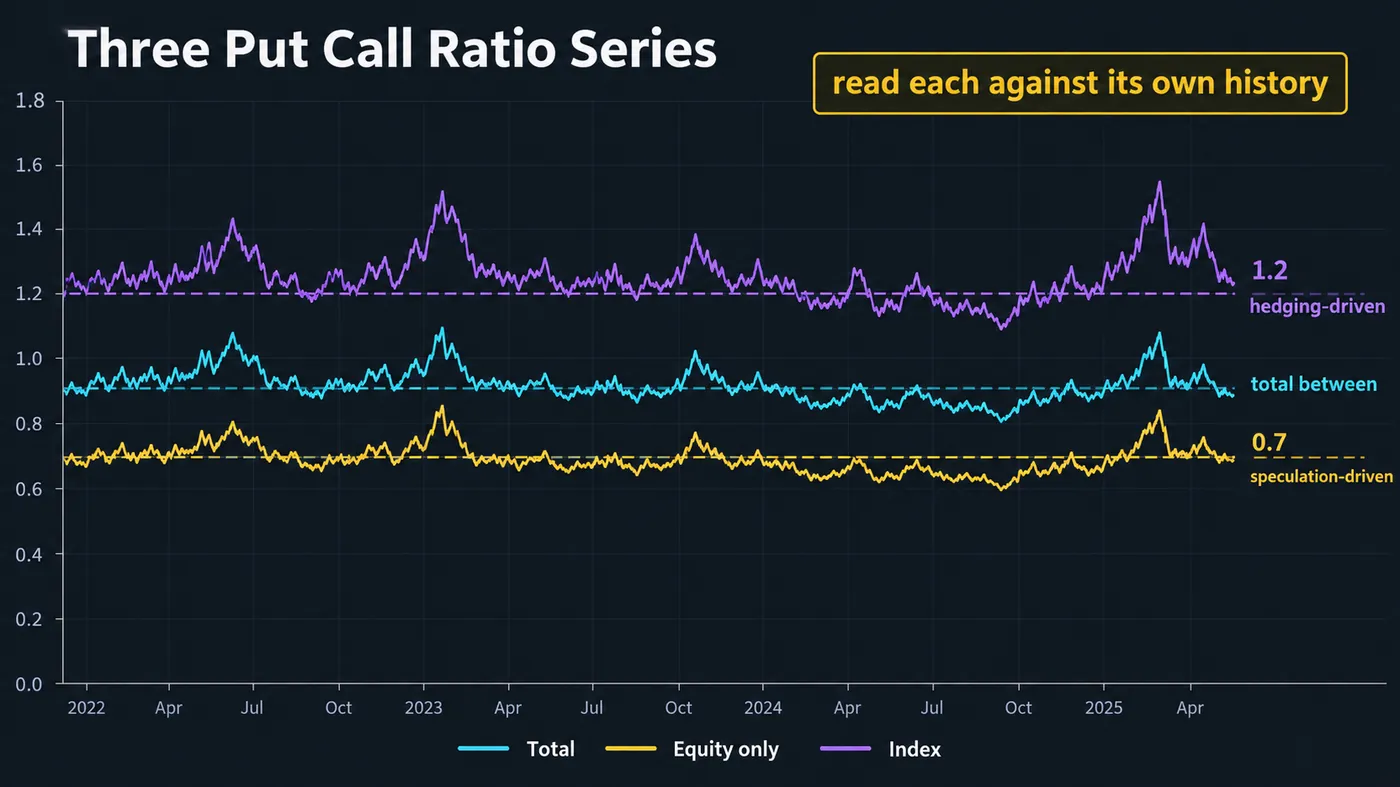
El error más común con el put/call ratio es citar el número total como si fuera el número equity. En un día en que el ratio equity imprime 0.62 (ligeramente complaciente), el total podría imprimir 0.95 (parece cauteloso) porque la cobertura index está funcionando normalmente en 1.3. Ningún número está mal; miden multitudes distintas. Para hacer timing del mercado de acciones, la serie solo equity es la que hay que vigilar, porque aísla a la multitud cuyo comportamiento vale la pena desvanecer. La serie index vale la pena observarla por otra razón: un colapso repentino en el volumen de puts index — fondos que abandonan coberturas — ha precedido algunas de las correcciones más fuertes, lo que es una señal de complacencia del lado profesional más que del retail.
Datos de referencia
| Elemento | Valor |
|---|---|
| Fórmula | Volumen de puts ÷ volumen de calls, por sesión |
| Fuente | Estadísticas diarias de CBOE (total, equity, index, VIX); Deribit para opciones BTC y ETH |
| Símbolos de TradingView | USI:PCC (total), USI:PCCE (equity), USI:PCCI (index) — la disponibilidad varía según el plan |
| Línea base solo equity | ~0.7; complaciente por debajo de ~0.5, miedosa por encima de ~1.0 |
| Línea base total | ~0.9; complaciente por debajo de ~0.7, miedosa por encima de ~1.2 |
| Línea base index | ~1.2; dominado por coberturas, así que las lecturas altas son normales |
| Dirección de la lectura | Contraria: ratio alto = miedo = busca mínimos; ratio bajo = complacencia = busca techos |
| Suavizado | Media móvil de 5 o 10 días; compara hoy con ella |
| Confirmación | Una reversión del precio después del extremo — el ratio solo no es una entrada |
| Medidas relacionadas | VIX, estructura temporal del VIX, encuesta AAII, índices de miedo y codicia, open interest put/call (posicionamiento en vez de flujo) |
| Origen | Martin Zweig, 1970s; CBOE publica ratios diarios desde mediados de los 1990s |
Ejemplo práctico: ¿cómo marcó un pico del put/call equity un mínimo de pullback?
Toma un pullback de dos semanas en SPX — de esos que ocurren tres o cuatro veces al año — y el put/call ratio solo equity durante ese tramo. Del día 1 al día 6, el ratio deriva de 0.58 a 0.71 mientras el precio cae 3%: cauteloso, no miedoso. Día 7, un gap bajista por un titular: el ratio imprime 1.06, la primera lectura por encima de 1.0 en cuatro meses, y la media de 10 días está en 0.66, así que el día está 60% por encima. La herramienta llamaría a eso miedo y pico. Esa es la señal de "vigilar".
Día 8, el precio abre más bajo, barre el mínimo de la semana anterior por 0.4%, y cierra de vuelta por encima — un swing failure diario con el ratio todavía en 0.94. Esa es la confirmación. Largo en el cierre del día 8, stop bajo el mínimo del día 8, objetivo en el máximo de 20 días. El trade corrió nueve sesiones y alcanzó el objetivo el día 17, mientras el ratio equity caía de vuelta a 0.61 para el día 14 — la multitud que había comprado puts en el mínimo estaba comprando calls otra vez cuando la recuperación iba por la mitad.
Ahora el caso fallido, mismo setup. Día 7 imprime 1.06 y compras el cierre porque "el miedo marca mínimos". Día 8 hace gap bajista de otro 2%; el ratio imprime 1.21. El miedo puede volverse más extremo durante unos días, y un pico no es un suelo. La confirmación desde el precio es lo que convierte la lectura en un trade, y cuesta un día de espera.
¿Cuándo falla el put/call ratio?
Mercados en tendencia. En una tendencia alcista fuerte, el ratio equity puede quedarse por debajo de 0.55 durante semanas mientras el precio sigue subiendo. La complacencia es una condición, no una señal de timing; te vuelve cauteloso, no te vuelve corto.
Cambios estructurales en el uso de opciones. Las opciones zero-days-to-expiry, los ETF de covered-call y la venta sistemática de puts han cambiado cómo se ve un ratio "normal" de un año al siguiente. Un umbral fijo aprendido hace cinco años puede estar mal ahora; la media de 10 días y el percentil de lecturas recientes envejecen mejor que los niveles fijos.
Días de vencimiento y eventos. El vencimiento mensual, los rebalanceos de índices y los grandes días de resultados distorsionan el ratio de un solo día. Omite esas lecturas o suavízalas.
El volumen no es posicionamiento. Una put comprada para abrir y una put vendida para cerrar cuentan ambas como volumen de puts. Los ratios put/call de open interest y los modelos de posicionamiento de dealers responden la pregunta de posicionamiento; el ratio de volumen responde la pregunta de flujo. No los confundas.
Cripto. El put/call de Deribit está dominado por un puñado de trades grandes y por flujos de días de vencimiento; las lecturas individuales son casi insignificantes. Usa la media de 7 días, y trátala como un dato junto a funding y open interest.
¿Qué errores cometen los traders con el put/call ratio?
- Citar el ratio total como si fuera el ratio equity. Multitudes distintas, líneas base distintas.
- Operar el pico sin confirmación del precio. El miedo puede empeorar durante días.
- Abrir cortos por complacencia en una tendencia alcista. Las lecturas bajas persisten; son una razón para gestionar riesgo, no para desvanecer.
- Usar umbrales fijos de libros antiguos. Los mercados de opciones cambian; usa percentiles recientes.
- Leer impresiones de un solo día. Suaviza durante 5 o 10 días.
- Tratar volumen como posicionamiento. Los trades de apertura y cierre se ven idénticos en el ratio.
Sentimiento y los indicadores gratis
El put/call ratio es un dato fuera del gráfico: te dice que la multitud está en un extremo, y el gráfico te dice cuándo el extremo giró. Los scripts gratis cubren el lado del gráfico. El script Liquidity Sweeps marca el swing failure que confirmó el ejemplo práctico de arriba; el Smart Money Concepts Engine marca el cambio de estructura que sigue; el Market Bottom Finder está construido exactamente para los días de capitulación que señala el ratio. El motor premium, Zeno, imprime señales de compra y venta con un stop y objetivos en cualquier gráfico; una señal de compra en un día en que el put/call ratio equity está por encima de 1.0 es una en la que aumento tamaño.
Puts sobre calls, leído contra la multitud, solo en los extremos, solo contra la línea base propia de la serie correcta. Un pico del ratio equity por encima de la media de 10 días marca miedo; una reversión del precio al día siguiente lo convierte en un trade. La complacencia dura, el miedo no, así que el lado bajo es una señal de gestión de riesgo y el lado alto es una de timing. Suaviza las lecturas, ignora los días de vencimiento y nunca cites el número total como si fuera el equity.
◆ Comprobación interactiva
¿Sabes qué multitud estás leyendo?
Preguntas que los traders hacen sobre el put/call ratio
Volumen de opciones put dividido por volumen de opciones call durante una sesión de trading. Es un censo de lo que hace la multitud de opciones: por debajo de 1.0 se negociaron más calls que puts, por encima de 1.0 más puts que calls. CBOE lo publica a diario para todas las opciones, solo opciones equity y solo opciones index.
No hay un nivel "bueno", solo un rango normal por serie. El ratio solo equity suele estar alrededor de 0.7; las lecturas por debajo de aproximadamente 0.5 muestran complacencia y por encima de aproximadamente 1.0 muestran miedo. El ratio index se ubica alrededor de 1.2 porque está dominado por coberturas. Lo que importa es qué tan lejos está hoy de la media reciente, no el nivel en sí.
Las lecturas altas significan que la multitud está comprando puts — miedo — y se leen como alcistas de forma contraria, porque los mínimos de mercado de corto plazo tienden a ocurrir cuando la compra de protección alcanza un pico. La lectura es una razón para vigilar una reversión, no una razón para comprar por sí sola; el miedo puede volverse más extremo durante varios días.
El total incluye todo; la serie solo equity cubre opciones sobre acciones individuales y está dominada por especuladores; la serie index cubre SPX, VIX y otras opciones de índices y está dominada por cobertura institucional. Sus líneas base son aproximadamente 0.9, 0.7 y 1.2. Para hacer timing del mercado de acciones, la serie solo equity es la útil.
Suavízalo con una media de 5 o 10 días, espera una lectura lejos de esa media, luego espera a que el precio confirme — un día de reversión, un swing failure en un nivel, un cambio de estructura. Entra en la confirmación con el stop bajo el mínimo de la reversión. El ratio es la alerta; el gráfico es la entrada.
En el sitio web de CBOE a diario, y en TradingView bajo los símbolos USI (PCC total, PCCE equity, PCCI index), con disponibilidad según tu plan. Para cripto, Deribit publica ratios put/call de BTC y ETH basados en su propio volumen y open interest.
El ratio de volumen cuenta contratos negociados hoy, tanto de apertura como de cierre — mide flujo. El ratio de open interest cuenta contratos pendientes — mide posicionamiento. El ratio de volumen es el indicador de sentimiento; el ratio de open interest está más cerca de una medida de posicionamiento y se mueve más despacio.
Débilmente. El ratio de Deribit lo impulsa un pequeño número de trades grandes y los flujos de días de vencimiento, así que las lecturas individuales son ruidosas. Usa una media de 7 días junto con tasas de funding y open interest en vez de usarlo solo.
Porque la complacencia puede persistir durante meses en un mercado alcista — el lado bajo del ratio es una condición, no una señal de timing — y porque el crecimiento de las opciones zero-days-to-expiry y la venta sistemática de calls ha cambiado cómo se ve un ratio normal. Usa percentiles recientes en vez de umbrales de libros antiguos, y trata las lecturas bajas como una razón para gestionar riesgo.
No — es un dato fuera del gráfico. Los scripts gratis cubren el lado de confirmación: Liquidity Sweeps marca el swing failure en un mínimo de miedo, Smart Money Concepts Engine marca el cambio de estructura después, y Market Bottom Finder está construido para días de capitulación. Zeno, el motor premium, imprime señales con stops y objetivos en cualquier gráfico.
Referencias y guías relacionadas
Lee a continuación
- Cripto Fear and Greed Index
- Williams VIX Fix
- Open Interest Explained
- Options Trading for Beginners
- Best Indicator for Options Trading
- Day Trading Options
- Swing Failure Pattern (SFP)
- Mean Reversion Trading
- Cripto Market Breadth Indicator
- Market Bottom Finder (indicador gratis)
- Liquidity Sweeps (indicador gratis)
- Zeno — el motor premium