Max pain em opções: como é calculado, por que o preço pode ficar preso a ele e onde a teoria falha
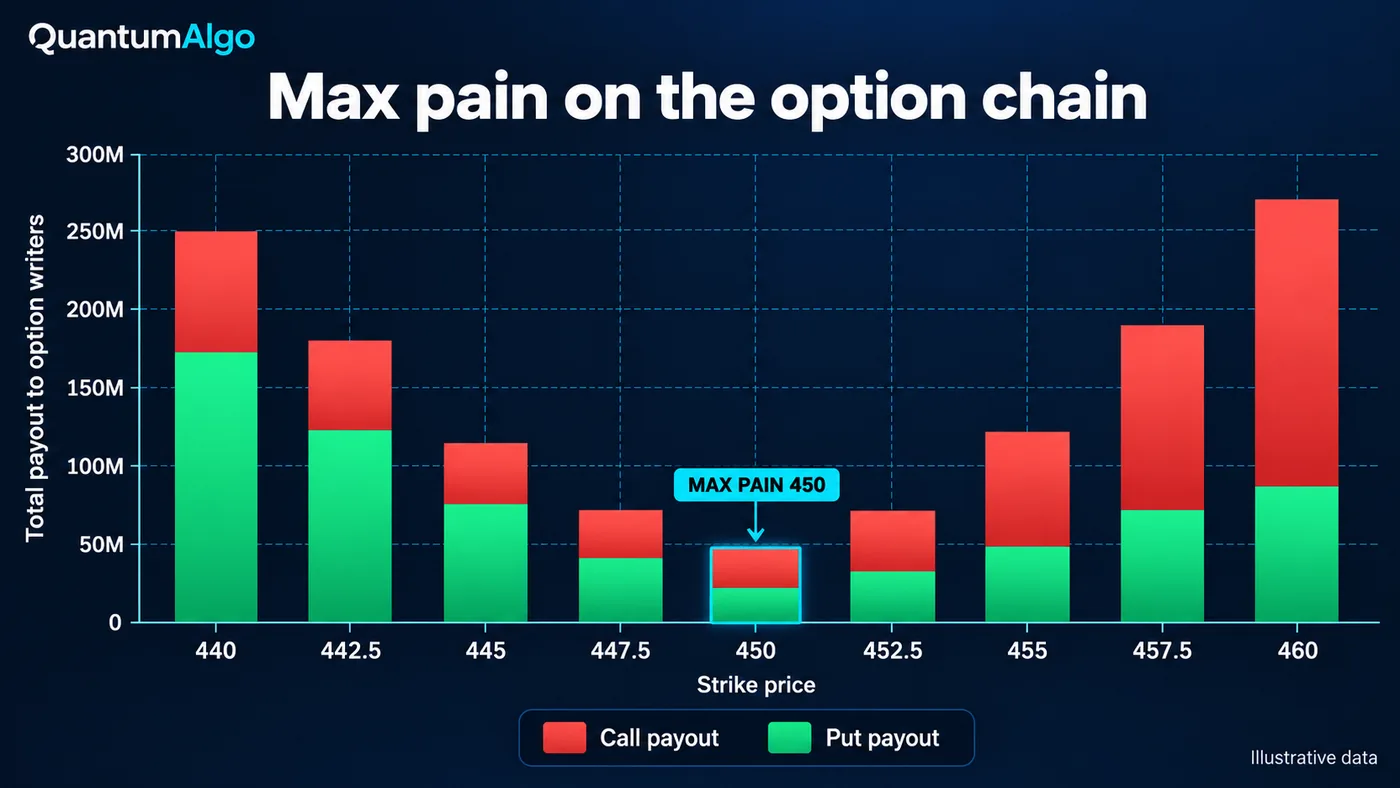
Max pain é o strike em que todas as opções em aberto para um vencimento pagariam o menor valor aos seus titulares se o preço liquidasse ali. Para encontrá-lo, teste cada strike: some quanto valeriam as calls abaixo e as puts acima, ponderadas pelo open interest, e escolha o menor total. Pesquisas encontram um pinning fraco perto do vencimento, principalmente em ações individuais.
Em toda semana de vencimento, alguém publica um número de max pain como se fosse um alvo de preço. Não é — mas também não é inútil. Max pain é um cálculo preciso a partir do open interest, aponta para o strike em que os lançadores de opções perdem menos, e há evidência acadêmica real de que os preços de ações se agrupam em strikes no dia do vencimento. O problema é que o efeito é pequeno, condicional e mais fraco nos produtos de índice que a maioria das pessoas negocia. Este guia cobre o que é max pain, o cálculo passo a passo com uma tabela trabalhada, por que o preço pode fazer pinning, o que a pesquisa realmente encontrou, quando o número importa e quando é ruído, como SPY, ações individuais e Nifty diferem, as limitações, como ele se compara ao put-call ratio e à gamma exposure, e uma calculadora na qual você pode colar uma cadeia de opções.
Indicadores que se provam em público.
Um motor, quatro ferramentas de precisão — o Gold (XAU) Scalper, a Gravity Zone institucional, o Zeno Oscillator de momentum e o Zeno Stocks para ações.
O que é max pain em opções?
Max pain — também chamado de maximum pain ou max pain price — é o strike em que as opções em aberto para uma data de vencimento valeriam menos para seus titulares se o ativo subjacente liquidasse exatamente ali. Os compradores de opções perderiam mais dinheiro nesse preço, e os lançadores de opções pagariam menos, daí o nome. Ele é calculado apenas a partir do open interest; portanto, todo mercado de opções que publica open interest por strike tem um número de max pain para cada vencimento: ações individuais, os ETFs SPY e QQQ, o índice S&P 500 e, na Índia, Nifty 50, Bank Nifty e ações individuais de F&O.
A ideia é um conceito de praticantes, sem um criador único nomeado. A tese é que, à medida que o vencimento se aproxima, o ativo subjacente tende a derivar em direção ao strike de max pain. A narrativa comum é que os lançadores de opções — muitas vezes retratados como market makers — se beneficiam quando as opções expiram sem valor e têm meios para empurrar o preço até lá. A versão mais defensável, abordada abaixo, trata de fluxos de hedge, não de intenção, e a pesquisa sustenta um efeito mais fraco do que o folclore sugere. Max pain é um mapa útil de onde o open interest está concentrado; não é um alvo de preço.
Como o max pain é calculado?
- Escolha um vencimento. Max pain é por data de vencimento. Vencimentos semanais e mensais no mesmo ativo subjacente têm valores de max pain diferentes.
- Liste cada strike com seu open interest de calls e puts. Open interest é o número de contratos ainda em aberto, publicado uma vez por dia depois do pregão.
- Trate cada strike como um possível preço de liquidação P. Para cada P, calcule quanto cada opção valeria no vencimento.
- Some o valor das calls. Para cada strike K de call abaixo de P: OI da call × (P − K). Calls em P ou acima de P não valem nada.
- Some o valor das puts. Para cada strike K de put acima de P: OI da put × (K − P). Puts em P ou abaixo de P não valem nada.
- Escolha o menor total. O strike com o menor payout combinado é o max pain.
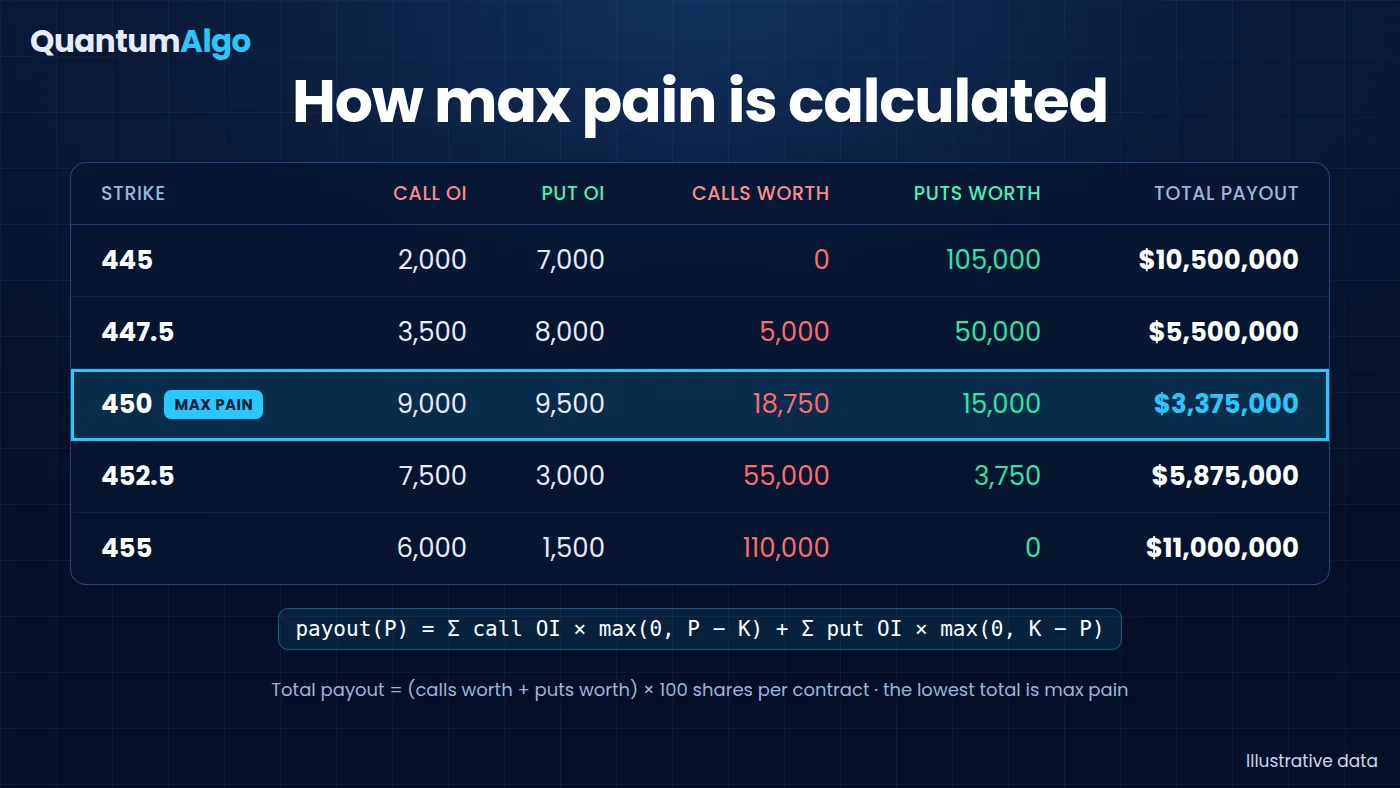
Como fórmula: payout(P) = Σ call OI × max(0, P − K) + Σ put OI × max(0, K − P), e max pain é o P que o minimiza. Opções de ações dos EUA cobrem 100 ações, então o payout em dólares é o total × 100, mas o multiplicador é o mesmo em todos os strikes — ele muda o tamanho do número, não qual strike vence. A tabela trabalhada abaixo usa cinco strikes para mostrar a aritmética:
| Strike | Call OI | Put OI | Calls valendo neste preço | Puts valendo neste preço | Total (× 100 = $) |
|---|---|---|---|---|---|
| 445 | 2,000 | 7,000 | 0 | 105,000 | 105,000 ($10.5M) |
| 447.5 | 3,500 | 8,000 | 5,000 | 50,000 | 55,000 ($5.5M) |
| 450 | 9,000 | 9,500 | 18,750 | 15,000 | 33,750 ($3.375M) — max pain |
| 452.5 | 7,500 | 3,000 | 55,000 | 3,750 | 58,750 ($5.875M) |
| 455 | 6,000 | 1,500 | 110,000 | 0 | 110,000 ($11.0M) |
Dois detalhes práticos importam. Primeiro, o open interest é informado com atraso: a Options Clearing Corporation o publica na manhã seguinte a cada pregão e ele não muda intraday, então o max pain que você vê durante o dia se baseia nas posições de ontem. Segundo, opções compradas e vendidas dentro do mesmo pregão — incluindo grande parte do volume de vencimento no mesmo dia (0DTE) de hoje — nunca aparecem no open interest.
Por que o preço gravitaria em direção ao max pain?
A explicação popular é intenção: lançadores vendidos em muitas opções em um strike empurram o preço em direção a ele para que as opções expirem sem valor. Ni, Pearson e Poteshman encontraram algumas evidências de manipulação por traders proprietários de firmas perto do vencimento, mas a intenção não pode ser vista em dados públicos, e a explicação em que os pesquisadores mais se apoiam é mecânica. Market makers protegem suas posições em opções com o ativo subjacente. Quando estão líquidos long em opções (long gamma) perto de um strike muito negociado, o hedge vende nas altas e compra nas quedas — exatamente o comportamento que mantém o preço perto do strike até o vencimento. Avellaneda e Lipkin modelaram esse "pinning" em 2003 e mostraram que ele exige open interest incomumente grande e dealers líquidos long naquele strike.
O mesmo mecanismo funciona ao contrário. Quando dealers estão líquidos short em opções (short gamma), o hedge compra nas altas e vende nas quedas, o que empurra o preço para longe do strike e amplifica os movimentos. O open interest público não diz de que lado os dealers estão, e esse é o problema central do max pain como previsão: o número é idêntico nos dois casos, mas o comportamento que ele implica é oposto.
O que a pesquisa diz sobre pinning?
| Estudo | O que testou | Conclusão |
|---|---|---|
| Ni, Pearson & Poteshman (2005), Journal of Financial Economics | Ações dos EUA com opções listadas, 1996–2002 | Preços de fechamento se agrupam em strikes nas datas de vencimento; retornos alterados por pelo menos 16.5 basis points por vencimento, cerca de $9 bilhões em valor de mercado. Mais forte quando hedgers estão líquidos long em opções. |
| Avellaneda & Lipkin (2003), Quantitative Finance | Um modelo de delta-hedging por market makers long-gamma | Pinning é possível quando o open interest é incomumente grande; probabilidades de pinning de aproximadamente 10–30% sob as premissas deles. |
| Golez & Jackwerth (2012), Journal of Financial Economics | Futuros de S&P 500 em torno de vencimentos de opções sobre futuros e opções sobre índice, 1992–2009 | Futuros são puxados em direção a strikes quando as opções seriais sobre futuros de S&P 500 vencem, e empurrados para longe pouco antes dos vencimentos trimestrais de opções sobre índice. |
| Zhang, Chen & Cai (working paper) | 93 ações dos EUA, vencimentos mensais vs semanais, 2010–2012 | Pinning em cerca de 10% dos vencimentos mensais vs 6.9% dos vencimentos semanais; pinning semanal mais fraco. |
| Filippou, Garcia-Ares & Zapatero, working paper da SSRN ("No Max Pain, No Max Gain") | Classificação de ações pela distância até o max pain, 1996–2021 | Retornos previsíveis até o vencimento, que os autores atribuem em grande parte a reversões em ações que haviam caído forte recentemente, e não a uma puxada para o próprio max pain. |
Lidas em conjunto, as evidências dizem três coisas. Pinning é real, mas pequeno e condicional — aparece como agrupamento ao redor de strikes, não como uma puxada confiável de longe. Ele é mais forte onde as opções representam uma grande parte da negociação em relação à ação, o que significa nomes menores e menos líquidos. E a evidência é mais fraca e mais mista exatamente onde a maioria dos traders procura por ela: produtos de índice e os maiores ETFs, onde liquidez profunda e bilateral dilui qualquer strike isolado — Golez e Jackwerth encontraram pinning em futuros de S&P 500; porém, apenas em torno de vencimentos específicos. Uma análise da Cboe sobre opções de S&P 500 de mesmo dia em 2023 encontrou gamma líquida de market makers como uma fração de um por cento da liquidez dos futuros, porque compras e vendas de clientes se compensavam em grande parte — pouco espaço para um pin.
Quando o max pain é útil e quando é ruído?
| Mais significativo | Menos significativo |
|---|---|
| A última ou as duas últimas sessões antes do vencimento | Dias ou semanas antes do vencimento — o open interest ainda está mudando |
| Open interest muito concentrado em um ou dois strikes | Uma curva de payout plana em que o próximo strike custa menos de cerca de 10% a mais |
| Ações individuais e ativos subjacentes menores com opções ativas | O S&P 500, SPY, QQQ e outros mercados muito profundos |
| Semanas quietas, sem catalisador programado | Balanços, CPI, decisões de bancos centrais ou eventos de índice no dia do vencimento |
| Preço já negociando perto do strike de max pain | Preço longe do max pain com momentum por trás |
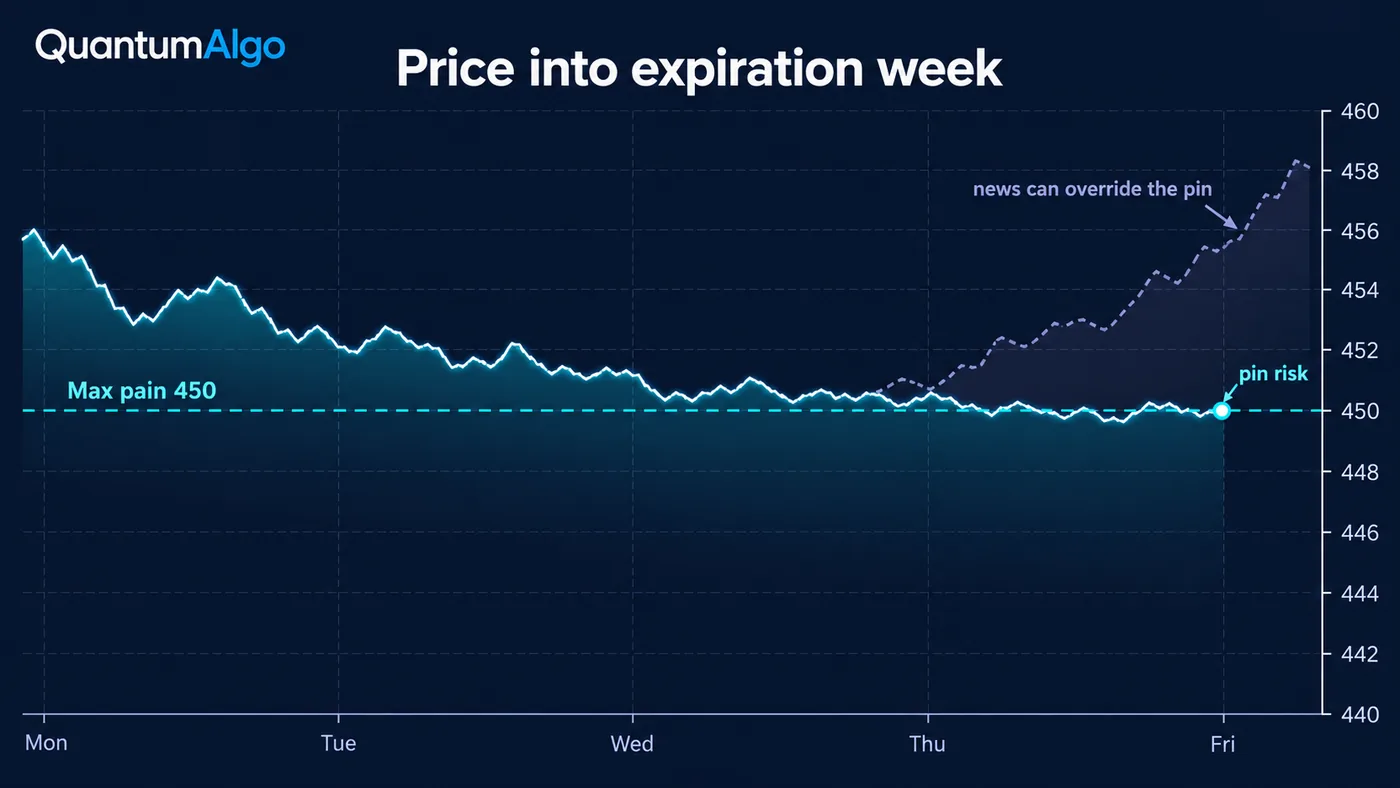
Um modelo mental útil: max pain descreve onde estão as opções que vencem, não para onde o preço deve ir. Quando a curva tem um fundo profundo e estreito, o preço está perto dele, a semana está quieta e os dealers provavelmente estão long gamma, o strike pode agir como um ímã suave na sessão final. Quando qualquer uma dessas condições falta, é apenas um número.
Como os traders usam max pain?
- Confira na semana de vencimento, não antes. Olhe na manhã das duas ou três últimas sessões, depois da atualização noturna do open interest.
- Leia o formato, não apenas o strike. Um fundo profundo e estreito importa mais que um plano. Observe onde ficam os maiores open interests de calls e puts — muitas vezes eles atuam como paredes.
- Compare com o preço. Um strike a cerca de 1% do preço é um candidato a pin; um strike vários por cento distante provavelmente não será alcançado apenas por causa do pinning.
- Confira o calendário. Um catalisador programado no dia do vencimento supera a puxada.
- Use como contexto para opções, não como sinal de direção. Vendedores de opções o usam para escolher strikes; traders direcionais o usam como um input para avaliar se um breakout tende a travar até o fechamento.
- Confirme com preço e estrutura. Deixe o gráfico decidir. Um break of structure para longe do max pain supera a teoria.
Como o max pain funciona para SPY, ações individuais e Nifty?
| Mercado | Vencimentos | Observações |
|---|---|---|
| Ações individuais dos EUA | Mensais na terceira sexta-feira; semanais em muitos nomes grandes | Onde a pesquisa sobre pinning encontra os efeitos mais claros, especialmente perto de strikes com open interest pesado |
| SPY e QQQ | Todos os dias úteis (vencimentos de terça e quinta adicionados em novembro de 2022) | Mercados muito profundos e bilaterais; max pain é um sinal fraco |
| Índice S&P 500 (SPX) | Todos os dias úteis; liquidado em dinheiro | Opções de mesmo dia dominam o volume e nunca aparecem no open interest |
| Nifty 50 | Semanal na terça-feira (desde 1 de setembro de 2025); mensal na última terça-feira | Max pain é amplamente acompanhado no dia do vencimento; confira a cadeia na manhã do vencimento |
| Bank Nifty e outros índices NSE | Apenas mensal — as bolsas podem listar um benchmark semanal cada desde novembro de 2024 | Max pain mensal; menos útil no início do mês |
| F&O de ações individuais da NSE | Mensal | Open interest grande em strikes redondos pode produzir agrupamento visível |
A maioria dos traders lê max pain em uma ferramenta de cadeia, em vez de calculá-lo: Barchart, OptionCharts e maximum-pain.com para ativos subjacentes dos EUA, e ferramentas de option chain da NSE como Sensibull ou NiftyTrader para os índices indianos. Todas atualizam uma vez por dia a partir do open interest noturno. Para ler a própria cadeia — mudanças de open interest, o put-call ratio e onde ficam as grandes paredes — veja o guia de put-call ratio e open interest explicado.
Calculadora de max pain
Cole um strike por linha com seu open interest de calls e puts para um único vencimento; opcionalmente, adicione o preço atual e o multiplicador do contrato. A calculadora encontra o max pain, os três strikes mais baratos, a distância entre o preço e o max pain, o put-call ratio por open interest e se a curva de payout é plana perto do fundo.
Dados de referência
| Item | Valor |
|---|---|
| Também chamado de | Maximum pain, max pain price, option pain |
| Definição | O strike em que calls e puts abertas para um vencimento teriam o menor valor total no vencimento |
| Fórmula | Minimize Σ call OI × max(0, P − K) + Σ put OI × max(0, K − P) sobre os preços candidatos P |
| Dados necessários | Open interest por strike para um vencimento |
| Momento dos dados | Open interest é publicado uma vez por dia, na manhã seguinte ao pregão; ele não muda intraday |
| Evidência mais forte | Agrupamento de fechamentos em strikes nas datas de vencimento em ações dos EUA (Ni, Pearson & Poteshman 2005) |
| Evidência mais fraca | Opções sobre índices e os ETFs mais profundos (SPX, SPY, QQQ) — resultados mistos |
| Vencimentos dos EUA | Mensal na terceira sexta-feira; SPX, SPY e QQQ têm vencimentos todos os dias úteis |
| Vencimentos do Nifty | Semanais e mensais na terça-feira (a partir de 1 de setembro de 2025) |
| Verificado | Outubro de 2026 |
Exemplo trabalhado: lendo max pain até um vencimento de sexta-feira
Uma ação ilustrativa negociada a 452 na terça-feira de uma semana de vencimento mensal, com os cinco strikes da tabela acima. O max pain é 450: o payout ali é $3.4 milhões, contra $5.5 milhões em 447.5 e $5.9 milhões em 452.5. A curva tem um fundo claro — o próximo strike mais barato custa mais de 60% a mais — e os dois maiores strikes de open interest são 450 dos dois lados. O put-call ratio por open interest é 1.04, então nenhum lado domina.
Na quarta-feira, o preço deriva para 451. Na manhã de quinta-feira, a atualização do open interest mostra calls e puts de 450 aumentando, e não há data de balanço nem divulgação macro na sexta-feira. Esse é o setup clássico para um pin: uma curva profunda, preço a menos de meio por cento, open interest pesado no strike e nenhum catalisador. Um trader que está long desde 446 poderia realizar lucro em 450–452 em vez de segurar para um breakout acima de 455, e um vendedor de opções poderia preferir strikes fora da faixa 447.5–452.5. O que o trader não faz é vender a ação a descoberto porque ela está "acima do max pain". Se uma liquidação ampla do mercado atingir na sexta-feira, o hedge que teria prendido o preço pode virar e acelerar o movimento em vez disso.
Quais são as limitações do max pain?
- O open interest não mostra quem está long ou short. Clientes podem ser os lançadores de opções e dealers os compradores, o que inverte a lógica do hedge.
- É uma foto de ontem. O open interest atualiza durante a noite, e trades de mesmo dia nunca aparecem nele.
- Muitas curvas são planas. Quando vários strikes produzem quase o mesmo payout, "max pain" é uma faixa, não um preço.
- A evidência é mais fraca nos mercados que as pessoas mais acompanham — SPX, SPY e QQQ — onde a liquidez é profunda e bilateral.
- Catalisadores o superam. Balanços, dados macro e movimentos de mercado amplos no dia do vencimento dominam qualquer pin.
- O folclore exagera. A afirmação frequentemente repetida de que 90% das opções expiram sem valor está errada; dados da CBOE citados pelo autor de opções Lawrence McMillan colocam a parcela em cerca de 30%, com a maioria das opções fechadas ou exercidas antes ou no vencimento.
- Ele muda todos os dias. Uma leitura de max pain na segunda-feira pode estar vários strikes distante até quinta-feira.
Como o max pain se compara ao put-call ratio e à gamma exposure?
| Medida | O que usa | O que mostra | Principal ponto cego |
|---|---|---|---|
| Max pain | Open interest por strike para um vencimento | O strike em que as opções no vencimento pagam menos | Ignora quem detém qual lado |
| Put-call ratio (OI) | OI total de puts ÷ OI total de calls | Posicionamento e sentimento, muitas vezes lido de forma contrária nos extremos | Um único número sem detalhe por strike |
| Gamma exposure (GEX) | Open interest × gamma de cada opção, com um lado presumido para os dealers | Se o hedge dos dealers provavelmente vai amortecer ou amplificar movimentos | Depende de uma convenção sobre qual lado os dealers detêm |
| Risco de pin | Preço perto de um strike no vencimento | Incerteza para lançadores sobre se serão exercidos | Um conceito de risco, não uma previsão |
As três medidas respondem a perguntas diferentes, e as leituras úteis as combinam: max pain diz onde as opções que vencem estão concentradas, o put-call ratio diz qual lado está congestionado, e gamma exposure diz se o hedge provavelmente vai manter o preço no lugar ou empurrá-lo. Para um kit mais amplo de opções, veja os melhores indicadores para trading de opções e o guia de trading de opções para iniciantes.
Como o max pain se encaixa com estrutura e indicadores gratuitos?
Max pain é informação sobre posicionamento em opções, então funciona melhor como contexto para um gráfico, não como o próprio gráfico. O script Institutional Key Levels plota máximas e mínimas do dia e da semana anteriores que frequentemente coincidem com strikes de open interest pesado, o script Liquidity Sweeps mostra quando o preço varre esses níveis e volta, e o Smart Money Concepts Engine imprime o break of structure que diz que um pin falhou. Zeno, o motor premium, imprime sinais de compra e venda com stop e alvos; na semana de vencimento, um alvo que fica além de um strike profundo de max pain é o que tem maior probabilidade de travar. Para a mecânica da cadeia, comece com open interest e o put-call ratio.
Max pain é o strike em que as opções no vencimento pagam menos, calculado a partir do open interest. Pinning em direção a strikes é documentado — principalmente em ações individuais, nas sessões finais, quando o open interest está concentrado e os dealers estão long gamma — mas é pequeno, e a evidência para produtos de índice é mista. Leia o formato da curva de payout, confira o calendário, trate como contexto para a semana de vencimento e deixe preço e estrutura tomarem a decisão.
◆ Checagem interativa
Você consegue ler max pain corretamente?
Perguntas que traders fazem sobre max pain
Max pain é o preço de strike em que as opções em aberto para uma data de vencimento valeriam menos para seus titulares se o ativo subjacente liquidasse ali — o preço que causa a maior perda para compradores de opções e o menor payout para lançadores.
Para cada strike tratado como um possível preço de liquidação, some open interest de calls × (preço − strike) para cada call abaixo dele e open interest de puts × (strike − preço) para cada put acima dele. O strike com o menor total é o max pain.
Em parte. Estudos acadêmicos encontram agrupamento de preços de ações em strikes de opções nas datas de vencimento, principalmente em ações individuais e quando dealers estão líquidos long em opções. O efeito é pequeno, e a evidência para produtos de índice como SPX, SPY e QQQ é mista, então max pain é contexto, não previsão.
O mecanismo crível é hedge: market makers líquidos long em opções perto de um strike muito negociado vendem nas altas e compram nas quedas, o que mantém o preço perto do strike até o vencimento. Quando estão líquidos short em opções, o hedge empurra o preço para longe.
Nas duas ou três últimas sessões antes do vencimento, depois da atualização noturna do open interest. Mais cedo no ciclo, o open interest ainda está mudando e o número se desloca.
Ele é amplamente acompanhado no dia do vencimento. Opções semanais e mensais do Nifty vencem na terça-feira (desde 1 de setembro de 2025); Bank Nifty tem apenas vencimentos mensais. Use-o com a option chain, mudanças de open interest e estrutura de preço.
Não. Max pain é um strike calculado a partir do open interest em cada strike; o put-call ratio é um único número que compara o open interest ou volume total de puts e calls. Eles respondem a perguntas diferentes e funcionam melhor juntos.
Sites atualizam em horários diferentes, usam vencimentos diferentes, e alguns incluem ou excluem strikes com pouco open interest. Confira se a data de vencimento e o horário de atualização batem antes de comparar.
Não. Na melhor hipótese, ele marca um strike que pode agir como um ímã suave na sessão final sob as condições certas. Notícias, dados macro e movimentos amplos de mercado o superam.
Max pain é contexto de posicionamento em opções; os indicadores gratuitos da Quantum Algo cuidam do lado do preço — níveis-chave, liquidity sweeps e estrutura — e Zeno imprime sinais de compra e venda com stop e alvos. Na semana de vencimento, max pain ajuda a julgar quais alvos podem travar.
Referências e guias relacionados
Leia a seguir
- Put-Call Ratio
- Open Interest explicado
- Trading de opções para iniciantes
- Melhores indicadores para trading de opções
- Day Trading Options
- Options Prop Firms
- Configurações do UT Bot para Nifty & Bank Nifty
- Indicador CPR
- Relatório COT
- Suporte e resistência
- Institutional Key Levels (indicador gratuito)
- Zeno — o motor premium
Fontes primárias
- Ni, Pearson & Poteshman — Stock price clustering on option expiration dates (JFE, 2005)
- Avellaneda & Lipkin — A market-induced mechanism for stock pinning (Quantitative Finance, 2003)
- Golez & Jackwerth — Pinning in the S&P 500 futures (JFE, 2012)
- Filippou, Garcia-Ares & Zapatero — max pain working paper (SSRN)
- Cboe — Evaluating the market impact of SPX 0DTE options
- OptionCharts — Max pain methodology