TWAP: Time-Weighted Average Price — a fórmula, o algoritmo e como operar ao redor dele
TWAP é o preço médio ponderado pelo tempo: a média dos preços amostrados em intervalos iguais, cada um com o mesmo peso independentemente do volume, ao contrário do VWAP. O algoritmo divide uma ordem grande em partes iguais em intervalos iguais para que as execuções acompanhem o benchmark. No gráfico: uma subida lenta com candles de corpo pequeno, pullbacks rasos e volume estável, com o VWAP funcionando como piso até o cronograma terminar.
A primeira vez que reconheci um TWAP ao vivo foi no ES às 15:30, quando uma subida lenta de duas horas que havia defendido o VWAP onze vezes simplesmente parou, e o mercado caiu quatro pontos em três minutos para descobrir quanto valia sem o comprador. Esta página cobre a fórmula, o algoritmo e seus três parâmetros, a comparação com VWAP e POV, as quatro coisas que um TWAP faz com o gráfico, uma execução de mesa em ETHUSDT trabalhada fatia por fatia, onde o algoritmo falha e uma calculadora que calcula um TWAP e também planeja um cronograma de fatiamento.
Indicadores que se provam em público.
Um motor, quatro ferramentas de precisão — o Gold (XAU) Scalper, a Gravity Zone institucional, o Zeno Oscillator de momentum e o Zeno Stocks para ações.
O que é TWAP?
TWAP é o preço médio ponderado pelo tempo: a média dos preços de um ativo amostrados em intervalos iguais ao longo de um período. Pegue o preço a cada minuto por uma hora, some os sessenta números e divida por sessenta. Esse é o TWAP da hora. Ele dá o mesmo peso a cada minuto, tenham sido negociados dez contratos ou dez mil, e é exatamente isso que o separa do VWAP, no qual os minutos mais movimentados contam mais.
A palavra significa duas coisas, e traders as confundem. A primeira é o benchmark — o número acima, usado para julgar se uma execução foi boa. A segunda é o algoritmo: uma estratégia de execução que divide uma ordem grande em partes iguais e envia uma em cada intervalo, para que as execuções façam média em algo próximo do benchmark. Uma mesa que "faz TWAP" de um lote de 600 ao longo de quatro horas está rodando o algoritmo; o preço que ela reporta no fim é o benchmark que estava perseguindo.
O que o TWAP não faz: ele não reage ao mercado. Um TWAP puro envia a próxima fatia no próximo tique do relógio, quer o preço tenha disparado ou desabado, quer o volume esteja denso ou ausente. Essa é sua vantagem — ele fica ilegível quando é randomizado e tem custo previsível quando não é — e sua fraqueza, que é comprar tranquilamente o topo de um pico porque eram 10:04.
Como o TWAP é calculado, e o que os intervalos significam?
Para n preços amostrados em intervalos iguais:
| Quantidade | Fórmula | Observação |
|---|---|---|
| TWAP ao longo de um período | (P1 + P2 + … + Pn) / n | Cada Pi é o preço no fim do intervalo i. Algumas plataformas usam o preço típico da barra (H+L+C)/3 ou (O+H+L+C)/4 em vez do fechamento. |
| TWAP de uma execução | Σ (fill pricei) / number of slices | Fatias de tamanho igual, então isso é o mesmo que a média simples dos preços de execução. |
| Fatias | duração ÷ intervalo | 240 minutos em intervalos de 4 minutos = 60 fatias. |
| Tamanho da fatia | tamanho da ordem principal ÷ fatias | 600 ÷ 60 = 10 por fatia. |
| Slippage vs TWAP | (média de execução − benchmark TWAP) ÷ benchmark | Positivo para um comprador significa que o algoritmo pagou acima da própria média do mercado — geralmente porque as fatias moveram o preço. |
O intervalo é a única decisão real. Um TWAP de um minuto em um horizonte de quatro horas tem 240 fatias e parece um gotejamento constante; um TWAP de quinze minutos tem dezesseis fatias e parece uma série de empurrões. Intervalos mais curtos escondem melhor e acompanham melhor o benchmark; intervalos mais longos custam menos em taxas e ficam mais visíveis. Mesas que não querem ser lidas adicionam jitter — um deslocamento aleatório de um ou dois minutos e um tamanho aleatório dentro de ±20% — para que o cronograma não possa ser reconstruído pelo tape.
Calculadora de TWAP e planejador de fatiamento
No modo de cálculo, cole preços amostrados em intervalos iguais e a ferramenta retorna o TWAP e onde o preço atual está em relação a ele. No modo de planejamento, forneça um tamanho, um horizonte e um intervalo, e ela retorna o cronograma de fatiamento com as ressalvas que uma mesa acrescentaria.
Por que as mesas usam TWAP como algoritmo de execução?
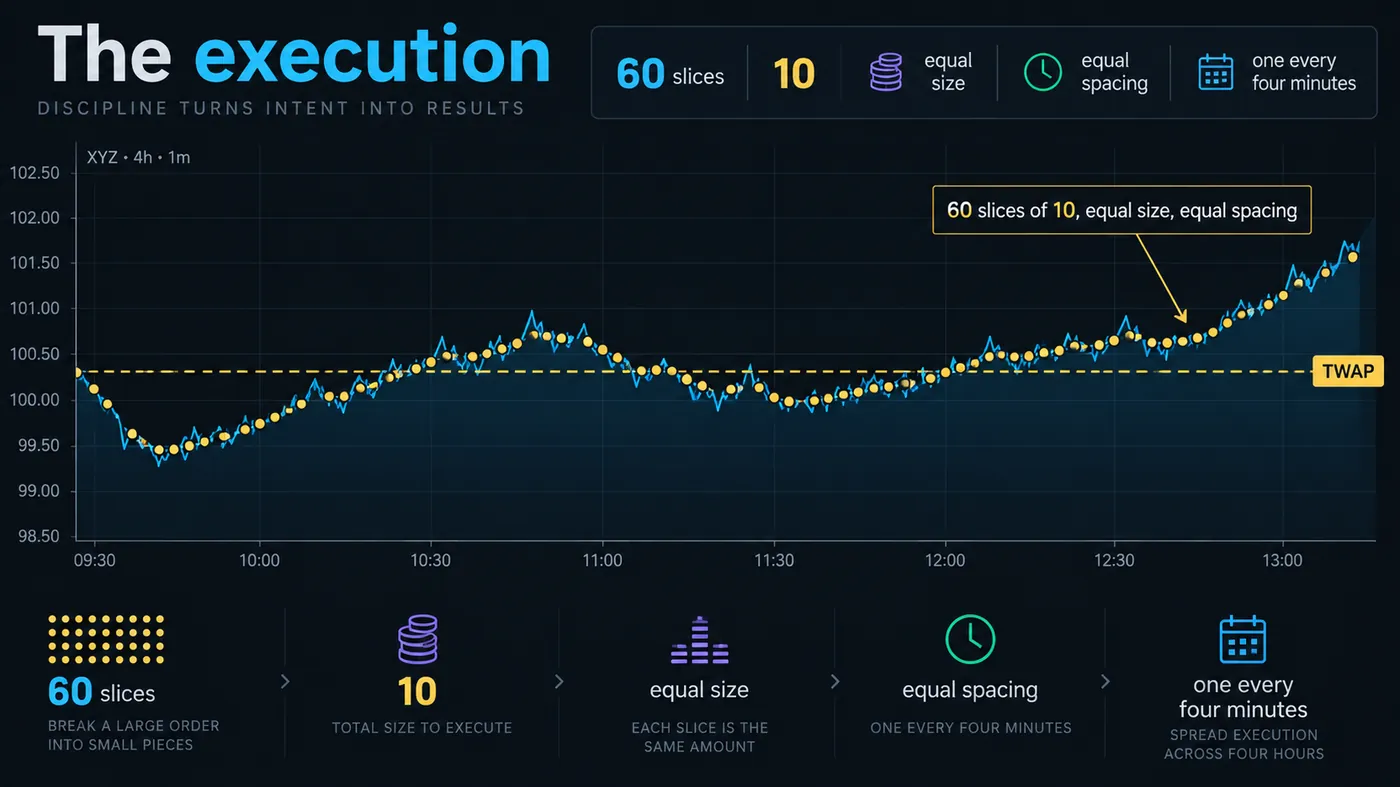
O algoritmo existe porque tamanho move preço. Um fundo que precisa comprar 600 contratos de ES não pode agredir a oferta em 600 sem pagar vários ticks de impacto e avisar a todo trader de order flow no tape que há um comprador ali. Então ele compra dez por vez, a cada quatro minutos, por quatro horas. Cada fatia é pequena o bastante para ficar dentro do fluxo normal do mercado, e a presença do comprador aparece apenas como um viés — o mercado sobe devagar sem nada específico.
Três parâmetros o definem: o horizonte (por quanto tempo), o intervalo (com que frequência) e o tipo de ordem filha. Ordens filhas a mercado garantem conclusão e pagam o spread sessenta vezes; ordens filhas limitadas no bid economizam o spread e correm o risco de não terminar. A maioria das implementações mistura as duas — uma limitada na primeira metade de cada intervalo, um sweep a mercado se ela não tiver sido executada até o fim. Algoritmos de POV e VWAP adicionam um quarto parâmetro, participação no volume, que o TWAP por definição ignora.
Quem usa: fundos rebalanceando em um horário definido, tesourarias e empresas convertendo moeda, mesas OTC de cripto trabalhando a ordem de um cliente entre Binance e Bybit, e cada vez mais o varejo por meio do tipo de ordem TWAP que Binance, Bybit e OKX oferecem em suas interfaces de futuros. Em cripto, a mesma ideia aparece na funding rate, que na Binance é uma média ponderada pelo tempo do índice de prêmio amostrado a cada poucos segundos ao longo de oito horas — um TWAP usado como benchmark, não como execução.
Como os algoritmos TWAP, VWAP e POV diferem?
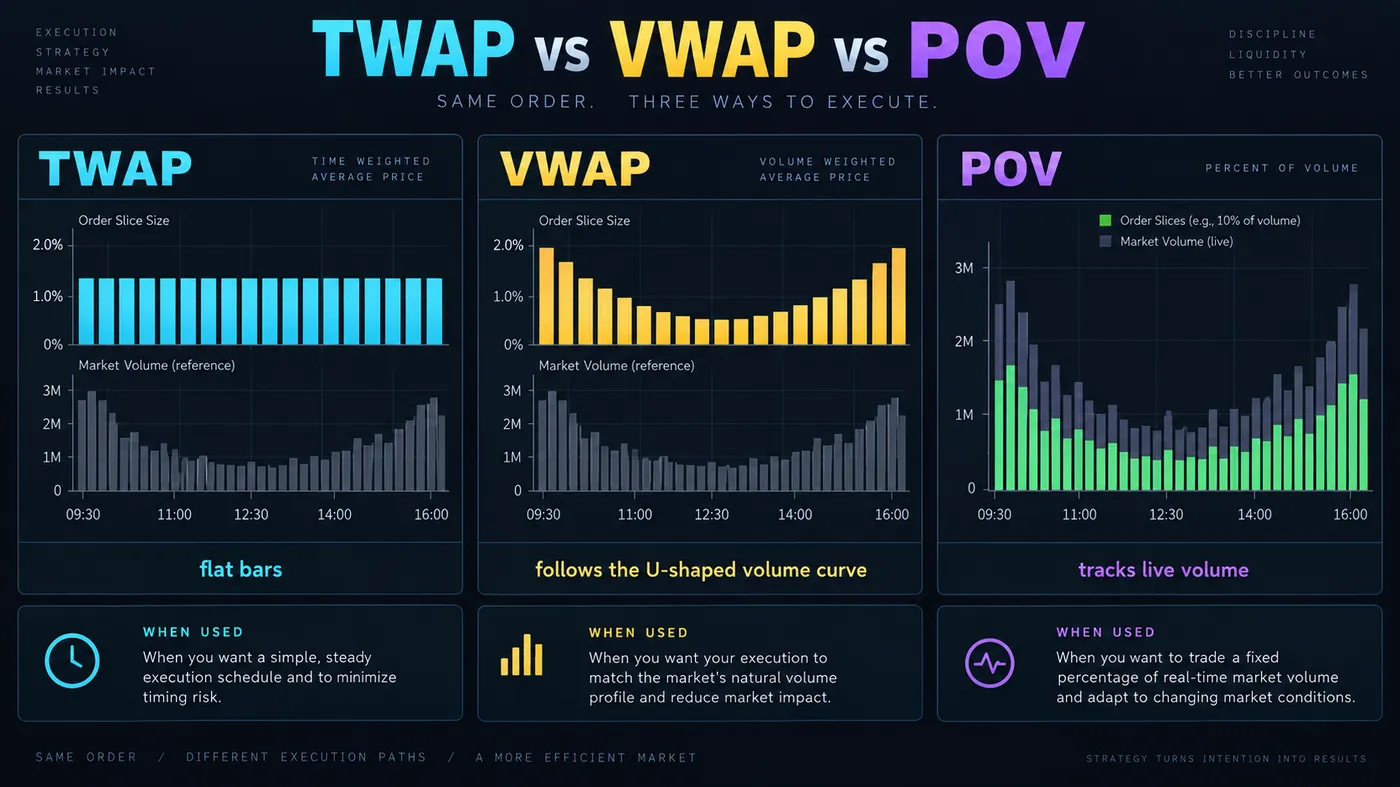
| Algoritmo | Pondera por | Acompanha | Melhor quando | Legível no tape? |
|---|---|---|---|---|
| TWAP | Tempo — cada intervalo igual | A média de tempo | O volume é imprevisível, ou você quer um cronograma fixo independentemente da atividade (overnight, horários ilíquidos, fins de semana em cripto) | Sim, a menos que tenha jitter — a regularidade é o sinal |
| VWAP | Volume — intervalos movimentados recebem mais peso | A média ponderada pelo volume | O volume segue uma curva intradiária conhecida (ações na sessão regular, futuros de índice) | Menos — as fatias escalam com a multidão |
| POV | Uma participação fixa do volume ao vivo | Nada — ele participa | Você precisa terminar e aceita pagar por isso; ou quer se esconder dentro de um tape movimentado | Raramente — ele se move com o mercado |
| Iceberg | Tamanho exibido, não tempo | Um nível de preço | Você quer um preço, não um cronograma | Só pelo recarregamento em um nível — veja iceberg orders |
A regra prática em uma mesa: VWAP quando você confia no perfil de volume do dia, TWAP quando não confia, POV quando você precisa terminar. Para um trader lendo o tape em vez de rodar o algoritmo, a distinção importa porque cada um deixa uma pegada diferente, e a pegada do TWAP é a mais fácil de identificar.
Quais quatro sinais um TWAP deixa no gráfico?
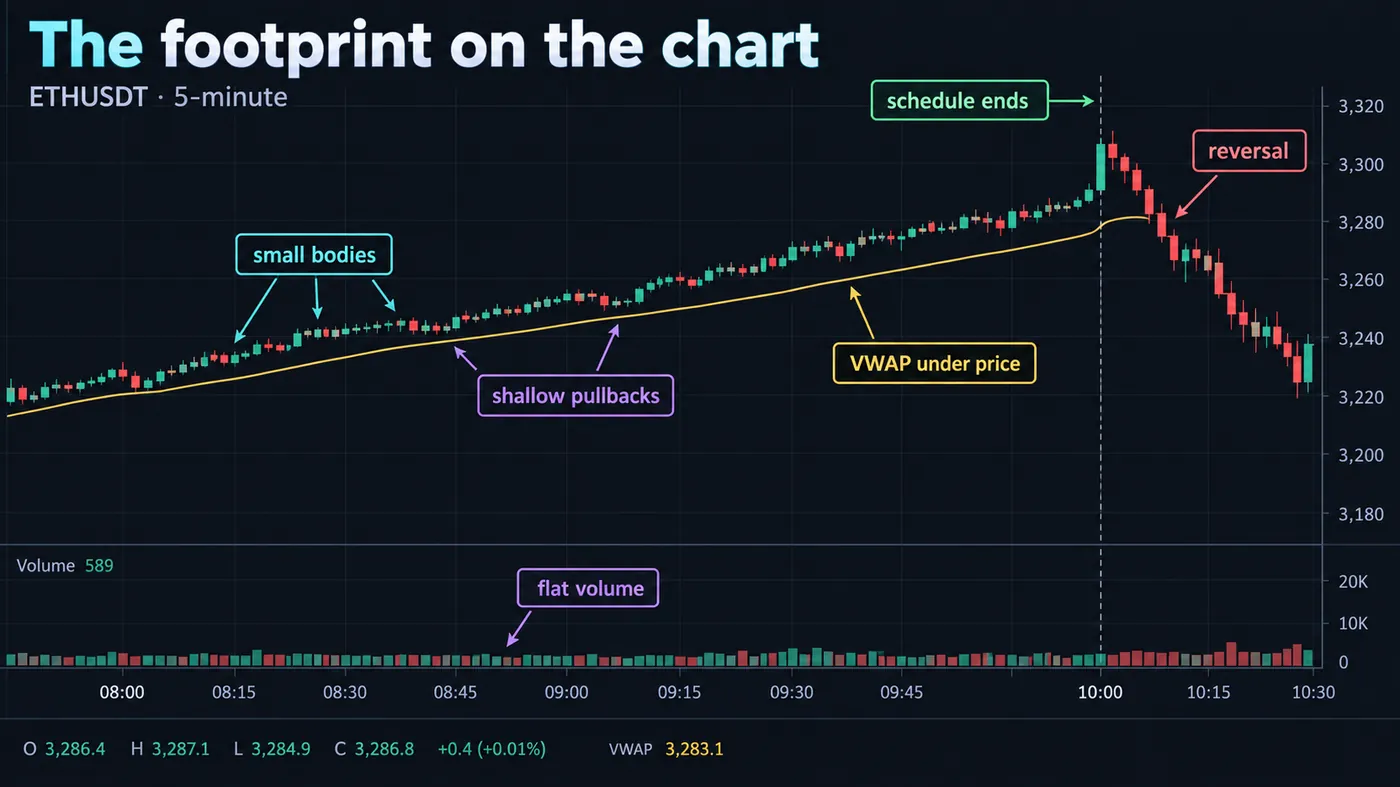
Você não verá o algoritmo; verá suas consequências. Quatro delas, na ordem em que você as percebe.
A subida lenta. O preço sobe (ou cai) em corpos pequenos com pullbacks rasos que nunca chegam exatamente ao último swing. Cada queda é comprada pela próxima fatia, então os pullbacks têm metade do tamanho que deveriam ter. Em um gráfico de 5 minutos, os candles ficam do mesmo tamanho por duas horas.
Volume estável. Sem clímax, sem pico, sem barra de exaustão. Um TWAP adiciona a mesma quantidade em cada intervalo, então o histograma de volume parece uma cerca. Um breakout com volume de cerca geralmente é um TWAP, não uma multidão.
VWAP como piso ou teto. Como o comprador é uma grande parte de cada intervalo, a média do comprador e a média do mercado convergem, e o preço raramente fica muito abaixo do VWAP sem que a próxima fatia chegue. Um mercado que toca o VWAP seis vezes em uma manhã e salta todas as vezes tem um comprador programado.
Prints regulares. No footprint ou na tela de negócios, tamanhos parecidos em intervalos parecidos: 10 lotes às 10:04, 10 às 10:08, 10 às 10:12. TWAPs com jitter borram isso, mas o espaçamento médio ainda aparece em um histograma dos horários dos trades.
O trade ao redor dele não é fade. Um TWAP com duas horas restantes continuará comprando por duas horas. O trade é entrar junto cedo — no primeiro pullback limpo até o VWAP depois que a subida lenta for identificada — e sair antes que ele termine, porque quando o cronograma acaba o bid desaparece e o mercado descobre quanto valia sem o comprador. Muitas das reversões fortes às 11:30 ou 15:30 em futuros de índice são TWAPs terminando na hora cheia.
Dados de referência
| Item | Valor |
|---|---|
| Definição | Média aritmética dos preços amostrados em intervalos de tempo iguais |
| Fórmula | (P₁ + P₂ + … + Pₙ) / n |
| Difere do VWAP por | Ignorar volume; cada intervalo tem peso igual |
| Como algoritmo | Ordem principal ÷ (duração ÷ intervalo) = tamanho da fatia, uma fatia por intervalo |
| Intervalos típicos | 1–15 minutos; jitter ±30% do intervalo para esconder o cronograma |
| Horizontes típicos | 30 minutos até uma sessão completa; overnight e vários dias em cripto OTC |
| Ordens filhas | Mercado (certa, paga spread), limitada (mais barata, pode não terminar) ou limitada-depois-mercado por intervalo |
| Onde é oferecido ao varejo | Futuros da Binance, Bybit e OKX (tipo de ordem TWAP); Interactive Brokers (TWAP algo); a maioria das plataformas EMS institucionais |
| Uso como benchmark em cripto | Funding rates na Binance e na Bybit usam um índice de prêmio ponderado pelo tempo ao longo do intervalo de funding |
| Pegada no gráfico | Corpos pequenos, pullbacks rasos, volume estável, VWAP atuando como piso ou teto, tamanhos de prints regulares |
Exemplo prático: ETHUSDT, uma mesa trabalhando uma compra por quatro horas
Uma mesa OTC de cripto tem uma ordem de cliente para comprar 1,200 ETH em perpétuos da Binance entre 08:00 e 12:00 UTC em uma quinta-feira. O book mostra cerca de 60 ETH por nível perto do touch; agredir 1,200 de uma vez limparia vinte níveis e talvez pagasse 0.4% de impacto. A mesa roda um TWAP: 60 fatias de 20 ETH, uma a cada quatro minutos, limitada no bid pelos primeiros dois minutos de cada intervalo e um sweep a mercado do restante no fim.
Os preços às 08:00, 08:04, 08:08 e assim por diante foram de 3,412.5 a 3,423.9 ao longo da primeira meia hora — os oito preços pré-carregados na calculadora acima — e as primeiras oito execuções tiveram média de 3,417.8. Às 10:30, o ETH havia subido lentamente até 3,441, sem nenhum candle maior que 6 dólares e com volume estável em torno de 900 ETH por barra de 5 minutos, dos quais a mesa representava 20 a 25. O VWAP da sessão ficou 4 a 7 dólares abaixo do preço o tempo inteiro. Às 11:58, a última fatia foi executada a 3,452.2. A média de execução foi 3,431.6 contra um benchmark TWAP de 3,430.9 para as mesmas quatro horas: 0.02% de slippage, que é a cara de um TWAP bem conduzido.
Às 12:00, o comprador havia sumido. O ETH negociou para baixo até 3,429 às 12:40 — VWAP, mais ou menos — antes de encontrar bids reais. Quem comprou o breakout das 11:50 acima de 3,450 por "momentum" comprou as três últimas fatias da ordem de outra pessoa. Quem comprou o toque de 12:40 no VWAP depois que a subida lenta terminou comprou o preço do mercado, não o da mesa.
Onde o TWAP falha?
Mercados em tendência. Um TWAP comprador em um mercado em alta compra cada fatia mais alto que a anterior e termina muito acima de onde começou; o benchmark sobe junto, então o slippage parece bom, mas o cliente pagou mais do que teria pago em uma execução concentrada no início. Esse é o argumento a favor de POV quando a direção é conhecida.
Intervalos finos. Em um tape quieto, uma fatia de 20 ETH é todo o volume do intervalo, e o algoritmo vira o mercado. O impacto por fatia sobe, e a pegada fica óbvia. TWAP é pior exatamente onde as pessoas recorrem a ele — horários ilíquidos — a menos que o intervalo seja alongado.
Legibilidade. Um TWAP sem jitter é um cronograma que qualquer pessoa com a tela de negócios consegue fazer engenharia reversa em vinte minutos. Uma vez lido, ele é antecipado: o mercado sobe um tick antes de cada fatia. A correção é jitter, e o custo do jitter é erro de acompanhamento contra o benchmark.
O fim. Um TWAP termina no relógio, não no gráfico. O suporte que ele fornecia termina com ele, muitas vezes em um horário redondo, e a reversão que vem depois é a coisa mais confiável de todo o padrão. Traders que identificam um TWAP e depois seguram durante seu fim devolvem o trade.
Manipulação do benchmark. Um trader remunerado contra um benchmark TWAP pode fazer a execução parecer boa ao negociar exatamente nos horários de amostragem, que são a métrica e não o objetivo. Compare também com o preço de chegada.
Que erros os traders cometem com TWAP?
- Confundi-lo com VWAP. TWAP ignora volume. Se você está descrevendo uma média "ponderada por volume", quer dizer VWAP.
- Fazer fade da subida lenta. Um comprador programado com tempo restante absorverá cada short aberto contra ele. Entre junto ou espere.
- Comprar as últimas fatias. Um breakout às 11:55 com volume estável após uma subida lenta de duas horas é o algoritmo terminando, não uma multidão chegando.
- Rodar você mesmo um TWAP sem jitter. TWAPs de tamanho de varejo na Binance e na Bybit são pequenos o bastante para não importar, mas em uma altcoin ilíquida o cronograma é legível e será operado contra você.
- Usar um benchmark TWAP para uma execução que tinha uma visão direcional. Se você esperava que o preço subisse, o preço de chegada é a régua honesta.
- Tratar a linha de TWAP como suporte. Ela não é um nível; é uma média. Ela segura porque alguém a está defendendo, e para de segurar quando essa pessoa termina.
TWAP e os indicadores gratuitos
Não há script de TWAP na biblioteca porque uma linha de TWAP é uma média móvel simples do fechamento com outro nome — a SMA nativa do TradingView em um gráfico de 5 minutos com length 48 é um TWAP de quatro horas. Os scripts úteis são os que mostram a pegada: o Anchored VWAP Engine para o piso que o algoritmo constrói, e o Pressure Oscillator para a pressão constante de volume em um lado que um comprador fatiando produz sem pico. O motor premium, Zeno, dá sinais de compra e venda com stop e alvos; em um dia de subida lenta, os sinais disparam na direção do cronograma e o sinal de reversão tende a aparecer depois do fim na virada da hora.
TWAP é a média de tempo e o algoritmo que a persegue ao fatiar uma ordem de forma uniforme pelo relógio. Ele ignora volume, o que o torna ilegível quando tem jitter e previsível em custo quando não tem. Sua pegada é uma subida lenta com volume estável e um VWAP defendido; entre junto cedo, saia antes que o cronograma termine e nunca faça fade de um comprador com tempo restante. Use VWAP quando você confia na curva de volume do dia, TWAP quando não confia, POV quando precisa terminar.
◆ Checagem interativa
Você sabe a diferença?
Perguntas que traders fazem sobre TWAP
Time-weighted average price — o preço médio ponderado pelo tempo dos preços amostrados em intervalos iguais ao longo de um período. Amostre a cada minuto por uma hora, some os sessenta preços e divida por sessenta. Cada intervalo conta igual, qualquer que seja seu volume.
VWAP pondera cada intervalo pelo volume, então minutos movimentados puxam mais a média; TWAP pondera cada intervalo igualmente. Em um dia normal de sessão regular, os dois ficam próximos; eles divergem quando o volume é irregular — perto de notícias, na abertura e no fechamento, e em fins de semana de cripto — que é quando a escolha entre eles importa.
Ele divide uma ordem principal em ordens filhas iguais e envia uma em cada intervalo ao longo de um horizonte escolhido: 600 contratos por quatro horas em intervalos de quatro minutos são 60 ordens de 10. As filhas podem ser ordens a mercado (certas, pagam o spread) ou ordens limitadas (mais baratas, podem não executar), e boas implementações randomizam levemente o intervalo e o tamanho para que o cronograma não possa ser lido.
É uma estratégia de execução, não direcional — ela decide como preencher uma ordem, não se você deve entrar nela. Para um trader, é mais útil como algo a reconhecer no tape do que como algo a rodar: um comprador TWAP produz uma subida lenta na qual você pode entrar cedo e da qual deve sair antes que o cronograma termine.
Candles de corpo pequeno avançando lentamente em uma direção, com pullbacks que nunca alcançam o último swing, um histograma de volume sem picos, VWAP atuando como piso (comprador) ou teto (vendedor) o tempo todo e, na tela de negócios, tamanhos parecidos em intervalos parecidos. A reversão quando ele termina, muitas vezes em um horário redondo, é a confirmação.
Um tipo de ordem nas interfaces de futuros delas que roda o algoritmo para você: você define o tamanho total e a duração, e a exchange envia fatias iguais em intervalos regulares, opcionalmente com um limite de preço. Ela é feita para tamanhos que, de outro modo, atravessariam o book; em um par líquido, um TWAP de tamanho de varejo é invisível.
Porque um índice de prêmio ponderado pelo tempo ao longo do intervalo de funding não pode ser empurrado por um único trade grande no horário de liquidação. A Binance amostra o índice de prêmio a cada poucos segundos ao longo de oito horas e tira a média; um único spike às 15:59 UTC mal o move.
VWAP quando o volume do dia segue um formato em que você confia — ações na sessão regular e futuros de índice — porque o algoritmo se esconde dentro da multidão. TWAP quando você não confia na curva de volume ou precisa de um cronograma fixo: overnight, horários ilíquidos, fins de semana em cripto ou uma ordem que precisa terminar em um horário definido independentemente da atividade.
Não enquanto ele está rodando — um comprador programado com tempo restante absorve cada short. Os trades são entrar junto no primeiro pullback até o VWAP depois de identificá-lo e fazer fade do mercado quando o cronograma termina e o bid desaparece.
Não, porque uma linha de TWAP é uma média móvel simples do fechamento com outro nome. O Anchored VWAP Engine mostra o piso que um comprador TWAP constrói, e o Pressure Oscillator mostra a pressão constante de um lado sem pico de volume. Zeno, o motor premium, dá sinais com stops e alvos e não rotula algoritmos de execução.
Referências e guias relacionados
Leia a seguir
- VWAP: guia completo
- Algoritmo de trading POV
- Melhores configurações de VWAP
- Iceberg orders
- Order Flow Trading
- O que é trading institucional?
- O que é slippage no trading?
- Trading de funding rate
- Cumulative Volume Delta (CVD)
- Anchored VWAP Engine (indicador gratuito)
- Institutional Order Flow — glossário
- Zeno — o motor premium
Fontes primárias
- Interactive Brokers Campus: what is TWAP (the benchmark and the algo)
- Hummingbot: TWAP executor documentation (an open-source implementation with its parameters)
- TradingView: Anchored TWAP open-source script
- Binance: futures funding rate methodology (time-weighted premium index)
- CME Group: trading hours (session boundaries where schedules end)