Put/Call Ratio: Was sie misst, wie du sie liest und wann sie wirklich funktioniert
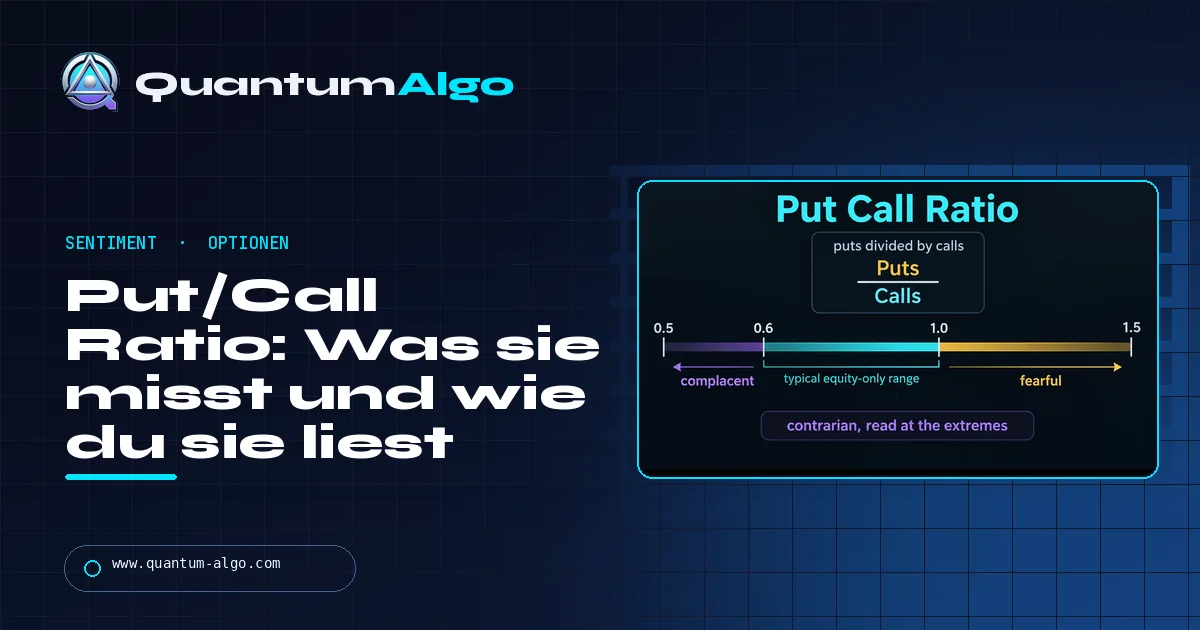
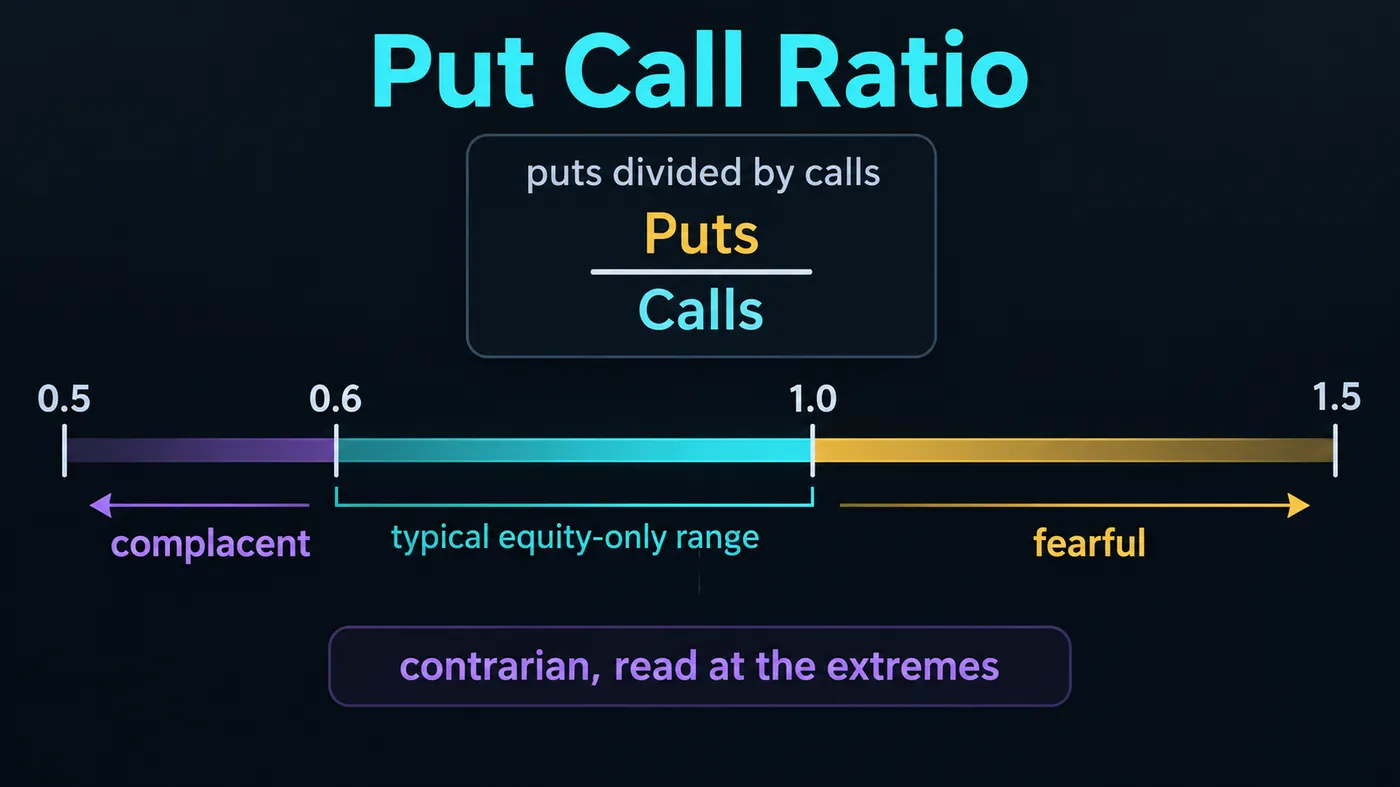
Die Put/Call Ratio ist das Put-Volumen geteilt durch das Call-Volumen pro Session. Unter etwa 0.5 in der CBOE-Aktienreihe kauft die Masse Calls (sorglos); über etwa 1.0 kauft sie Puts (ängstlich). Lies sie konträr, an Extremen und gegen die Baseline der jeweiligen Reihe: hedging-getriebener Index nahe 1.2, spekulative Aktienreihe nahe 0.7. Das Signal ist ein Spike über dem 10-Tage-Durchschnitt, danach eine Kursumkehr.
Die Put/Call Ratio ist die eine Sentiment-Zahl, die ich immer noch jeden Morgen prüfe, und zugleich die, die die meisten falsch zitieren, weil die Headline-Zahl drei Marktgruppen mit drei unterschiedlichen Normalbereichen mischt. Diese Seite erklärt die Formel, die drei CBOE-Reihen und warum ihre Baselines unterschiedlich sind, wie du einen Spike gegen den 10-Tage-Durchschnitt liest, welcher Bestätigungsschritt aus einem Wert einen Trade macht, ein Pullback-Tief-Beispiel samt Fehlschlag daneben und wo die Ratio nicht mehr funktioniert, weil sich die Optionsmärkte verändert haben. Das Tool berechnet die Ratio und setzt sie für die richtige Reihe in die richtige Zone.
Indikatoren, die sich öffentlich beweisen.
Eine Engine, vier Präzisions-Tools — der Gold (XAU) Scalper, die institutionelle Gravity Zone, der Zeno Momentum Oscillator und Zeno Stocks für Aktien.



Was misst die Put/Call Ratio?
Die Put/Call Ratio ist das Put-Volumen geteilt durch das Call-Volumen über einen Zeitraum, meist einen Handelstag. Trader kaufen Puts, um auf einen Fall zu setzen oder sich dagegen abzusichern, und Calls, um auf einen Anstieg zu setzen. Damit ist die Ratio eine grobe Bestandsaufnahme dessen, was die Options-Masse tut. Ein Wert von 0.55 bedeutet: Auf 100 Calls wurden 55 Puts gehandelt — die Masse neigt bullisch. Ein Wert von 1.20 bedeutet: mehr Puts als Calls — die Masse neigt bärisch oder hedgt stark.
Sie wird als konträrer Indikator gelesen, und nur an den Extremen. Die Logik ist dieselbe wie bei jedem Sentiment-Maß: Wenn fast alle bereits Calls gekauft haben, bleiben nur wenige Käufer übrig, die den Markt höher treiben können; am anderen Ende gilt das umgekehrt. Martin Zweig schrieb in den 1970ern darüber, und die CBOE veröffentlicht seit den 1990ern tägliche Ratios. Die Mitte der Range — also die meisten Tage — liefert überhaupt keine Information.
Was die Ratio nicht tut: Sie unterscheidet nicht zwischen eröffnenden und schließenden Trades, nicht zwischen Hedge und Spekulation und nicht zwischen einem Retail-Trader mit zehn Kontrakten und einem Fonds mit zehntausend. Sie misst Volumen, nicht Open Interest und nicht Positionierung. Deshalb ist die reine Aktienreihe nützlicher als die Gesamtzahl, und deshalb sind Tageswerte lauter als ein gleitender Durchschnitt daraus.
Wie wird die Put/Call Ratio berechnet?
| Reihe | Was enthalten ist | Typische Baseline | Sorglos unter | Ängstlich über | Beste Nutzung |
|---|---|---|---|---|---|
| CBOE equity-only ($CPCE) | Optionen auf einzelne Aktien | ~0.7 | ~0.5 | ~1.0 | Retail- und spekulatives Sentiment; die sauberste konträre Reihe |
| CBOE total ($CPC) | Aktien- + Index- + ETF-Optionen | ~0.9 | ~0.7 | ~1.2 | Headline-Zahl; mischt Hedging und Spekulation |
| CBOE index ($CPCI) | Optionen auf SPX, VIX und andere Indizes | ~1.2 | ~0.9 | ~1.6 | Institutionelles Hedging; hohe Werte sind hier normal |
| Einzelaktie | Optionen eines einzelnen Namens | Variiert | Eigene Historie | Eigene Historie | Positionierung vor Earnings; nur gegen die eigene Range des Namens lesen |
| Krypto (Deribit BTC/ETH) | Optionen auf einem Handelsplatz | ~0.5–0.7 | ~0.4 | ~0.9 | Dünn; von wenigen großen Trades und Verfallstagen dominiert |
Die Baselines unterscheiden sich, weil die Teilnehmer unterschiedlich sind. Indexoptionen werden vor allem von Fonds gekauft, die Portfolios hedgen, deshalb liegt die Index-Ratio die meiste Zeit über 1.0, und ein Wert von 1.2 ist ein ganz normaler Dienstag. Aktienoptionen werden vor allem von Spekulanten gekauft, deshalb liegt die Aktien-Ratio um 0.7, und ein Wert von 1.2 ist Panik. Lies jede Reihe gegen ihre eigene Historie, nie gegen die anderen.
Wie liest du die Put/Call Ratio?
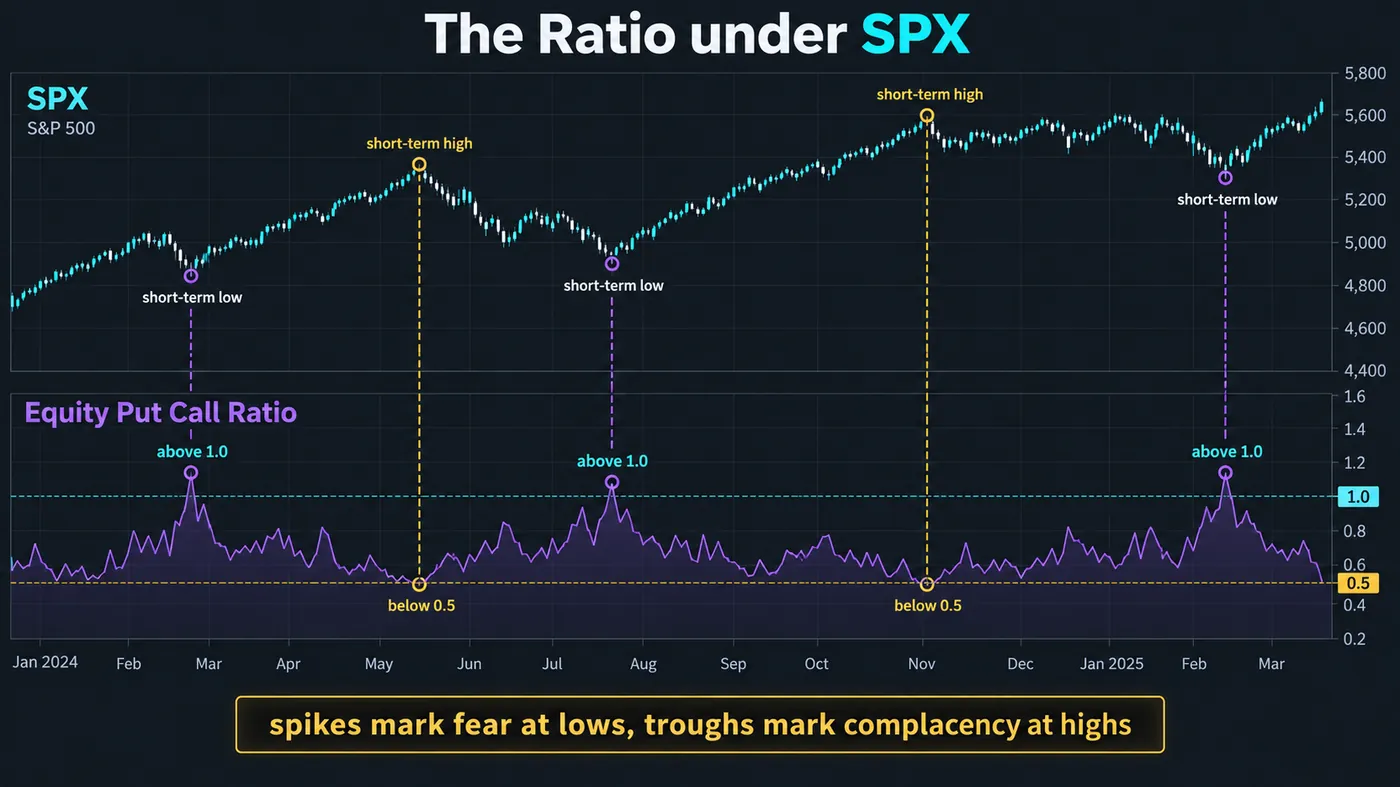
Extreme, keine Levels. Nützlich sind die Werte, die weit vom jüngsten Durchschnitt entfernt liegen. Ein 10-Tage-Durchschnitt der Aktien-Ratio, der während eines Sell-offs über 1.0 springt, hat mehr kurzfristige Tiefs markiert als jeder Oszillator, den ich kenne; ein 10-Tage-Durchschnitt, der unter 0.55 fällt, hat kurzfristige Tops fast ebenso gut markiert. Der Spike ist das Signal. Das absolute Level allein ist es nicht.
Bestätigung durch den Kurs. Ein ängstlicher Wert sagt dir, dass die Masse Schutz gekauft hat; er sagt dir nicht, dass der Fall vorbei ist. Das Signal ist der Spike, gefolgt von einem Umkehrtag — ein Close zurück über dem Hoch des Vortags, ein Swing Failure an einem Level, ein Strukturwechsel im Stunden-Chart. Die Ratio bringt dich zum Beobachten; der Chart bringt dich in den Trade.
Dauer. Sorglosigkeit kann in einem Bullenmarkt monatelang halten. Eine niedrige Aktien-Ratio in einem starken Aufwärtstrend ist ein Grund, Stops enger zu führen, nicht zu shorten. Angst hält am Extrem selten länger als ein paar Tage, weil Puts teuer zu halten sind; deshalb liefert die ängstliche Seite der Ratio besseres Timing als die sorglose Seite.
Glättung. Tageswerte sind sprunghaft — ein Verfallstag, ein großer Block, Earnings eines einzelnen Namens können die Gesamt-Ratio um 20% bewegen. Die meisten Praktiker nutzen einen 5- oder 10-Tage-Durchschnitt und schauen, wo der heutige Wert dagegen liegt. Das Tool unten macht diese Rechnung.

Automatisiere deine Trades. Lass Quantum Algo für dich handeln.
Jedes Signal wird auf deinem eigenen Konto ausgeführt — auf deinem Konto, mit dem Plan, den du definierst.
Put/Call-Ratio-Reader
Gib das heutige Put- und Call-Volumen für die Reihe ein, die du betrachtest, und optional den 10-Tage-Durchschnitt der Ratio. Das Tool gibt die Ratio zurück, die Zone, in der sie für diese Reihe liegt, und wie weit der heutige Wert von den jüngsten Werten entfernt ist — und genau dieser Teil zählt.
Warum liest sich die Gesamt-Ratio anders als die Aktien-Ratio?
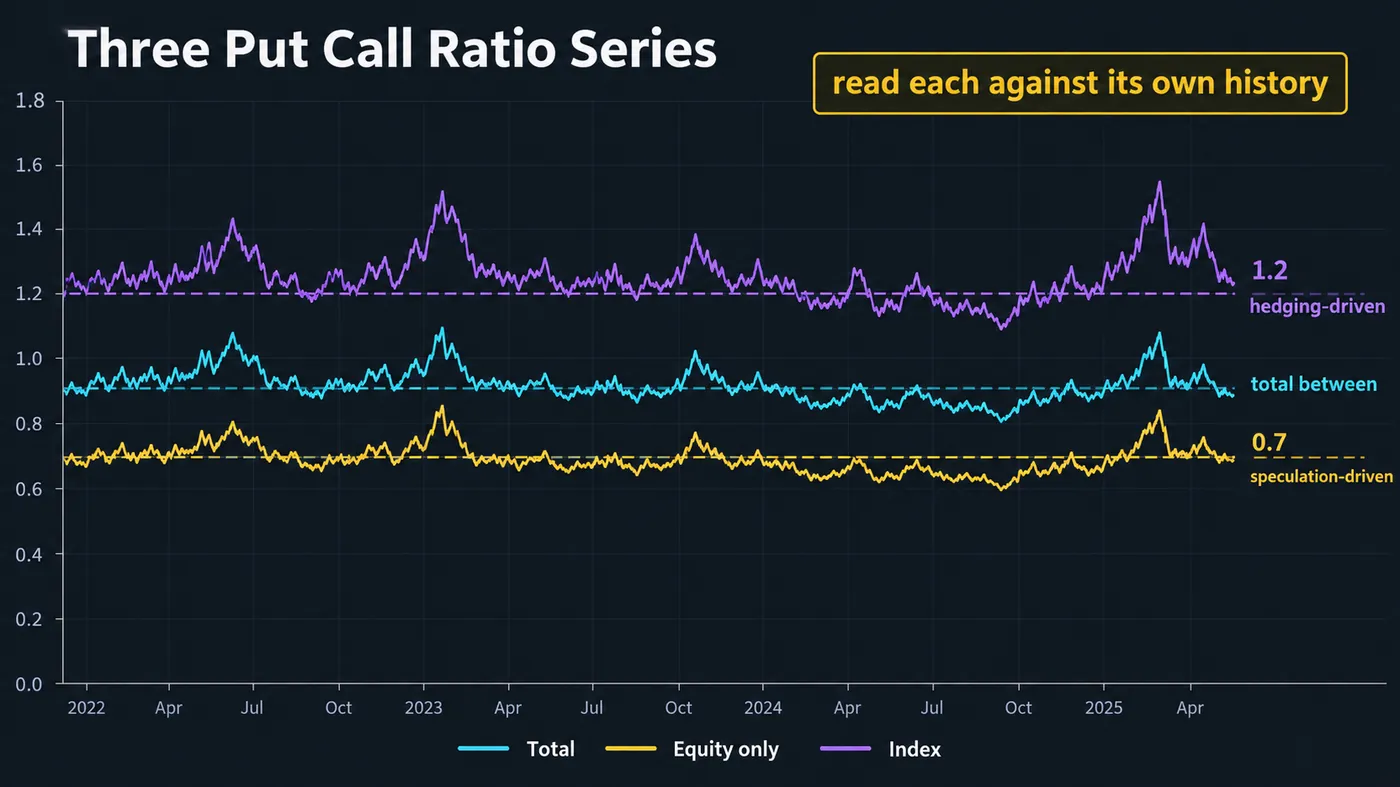
Der häufigste Fehler bei der Put/Call Ratio ist, die Gesamtzahl so zu zitieren, als wäre sie die Aktienzahl. An einem Tag, an dem die Aktien-Ratio 0.62 druckt (leicht sorglos), kann die Gesamt-Ratio 0.95 drucken (wirkt vorsichtig), weil Index-Hedging normal bei 1.3 läuft. Keine Zahl ist falsch; sie messen unterschiedliche Marktgruppen. Für das Timing des Aktienmarkts ist die reine Aktienreihe die, auf die du achten solltest, weil sie die Masse isoliert, deren Verhalten es sich zu faden lohnt. Die Indexreihe ist aus einem anderen Grund wichtig: Ein plötzlicher Einbruch im Index-Put-Volumen — Fonds geben Hedges auf — ist einigen der schärferen Korrekturen vorausgegangen; das ist ein Sorglosigkeitssignal von der professionellen Seite statt von der Retail-Seite.
Referenzdaten
| Punkt | Wert |
|---|---|
| Formel | Put-Volumen ÷ Call-Volumen, pro Session |
| Quelle | Tägliche CBOE-Statistiken (gesamt, Aktien, Index, VIX); Deribit für BTC- und ETH-Optionen |
| TradingView-Symbole | USI:PCC (gesamt), USI:PCCE (Aktien), USI:PCCI (Index) — Verfügbarkeit variiert je nach Plan |
| Equity-only Baseline | ~0.7; sorglos unter ~0.5, ängstlich über ~1.0 |
| Gesamt-Baseline | ~0.9; sorglos unter ~0.7, ängstlich über ~1.2 |
| Index-Baseline | ~1.2; Hedging-dominiert, deshalb sind hohe Werte normal |
| Richtung der Lesart | Konträr: hohe Ratio = Angst = nach Tiefs suchen; niedrige Ratio = Sorglosigkeit = nach Tops suchen |
| Glättung | 5- oder 10-Tage-Durchschnitt; den heutigen Wert damit vergleichen |
| Bestätigung | Eine Kursumkehr nach dem Extrem — die Ratio allein ist kein Einstieg |
| Verwandte Messgrößen | VIX, VIX-Termstruktur, AAII-Umfrage, Fear-and-Greed-Indizes, Open-Interest-Put/Call (Positionierung statt Flow) |
| Ursprung | Martin Zweig, 1970er; CBOE veröffentlicht seit Mitte der 1990er tägliche Ratios |
Praxisbeispiel: Wie markierte ein Aktien-Put/Call-Spike ein Pullback-Tief?
Nimm einen zweiwöchigen Pullback im SPX — die Art, die drei- oder viermal im Jahr passiert — und dazu die reine Aktien-Put/Call-Ratio. Von Tag 1 bis Tag 6 driftet die Ratio von 0.58 auf 0.71, während der Kurs 3% fällt: vorsichtig, nicht ängstlich. An Tag 7 kommt ein Gap down wegen einer Schlagzeile: Die Ratio druckt 1.06, der erste Wert über 1.0 seit vier Monaten, und der 10-Tage-Durchschnitt liegt bei 0.66, also liegt der Tag 60% darüber. Das Tool würde das als ängstlich und als Spike einordnen. Das ist das „Beobachten“-Signal.
An Tag 8 eröffnet der Kurs tiefer, sweept das Tief der Vorwoche um 0.4% und schließt wieder darüber — ein tägliches Swing Failure, während die Ratio noch bei 0.94 steht. Das ist die Bestätigung. Long zum Close von Tag 8, Stop unter das Tief von Tag 8, Ziel das 20-Tage-Hoch. Der Trade lief neun Sessions und erreichte das Ziel an Tag 17, während die Aktien-Ratio bis Tag 14 zurück auf 0.61 fiel — die Masse, die am Tief Puts gekauft hatte, kaufte schon wieder Calls, als die Erholung erst halb durch war.
Jetzt der Fehlschlag, gleiches Setup. Tag 7 druckt 1.06, und du kaufst den Close, weil „Angst Tiefs markiert“. Tag 8 gapt weitere 2% nach unten; die Ratio druckt 1.21. Angst kann für ein paar Tage extremer werden, und ein Spike ist kein Boden. Die Bestätigung durch den Kurs macht aus der Lesung einen Trade, und sie kostet einen Tag Warten.
Wann scheitert die Put/Call Ratio?
Trendmärkte. In einem starken Aufwärtstrend kann die Aktien-Ratio wochenlang unter 0.55 liegen, während der Kurs weiter steigt. Sorglosigkeit ist ein Zustand, kein Timing-Signal; sie macht dich vorsichtig, nicht automatisch short.
Strukturelle Änderungen in der Optionsnutzung. Zero-days-to-expiry-Optionen, Covered-Call-ETFs und systematisches Put-Selling haben verändert, wie eine „normale“ Ratio von Jahr zu Jahr aussieht. Ein fixer Schwellenwert, den du vor fünf Jahren gelernt hast, kann heute falsch sein; der 10-Tage-Durchschnitt und Perzentile jüngster Werte altern besser als fixe Levels.
Verfalls- und Eventtage. Monatlicher Verfall, Index-Rebalancings und große Earnings-Tage verzerren die Tages-Ratio. Überspringe diese Werte oder glätte über sie hinweg.
Volumen ist nicht Positionierung. Ein Put, der zum Eröffnen gekauft wird, und ein Put, der zum Schließen verkauft wird, zählen beide als Put-Volumen. Open-Interest-Put/Call-Ratios und Dealer-Positioning-Modelle beantworten die Positionierungsfrage; die Volumen-Ratio beantwortet die Flow-Frage. Verwechsle sie nicht.
Krypto. Deribits Put/Call wird von einer Handvoll großer Trades und von Verfallstags-Flows dominiert; einzelne Werte sind nahezu bedeutungslos. Nutze den 7-Tage-Durchschnitt und behandle ihn als einen Input neben Funding und Open Interest.
Welche Fehler machen Trader mit der Put/Call Ratio?
- Die Gesamt-Ratio so zitieren, als wäre sie die Aktien-Ratio. Unterschiedliche Marktgruppen, unterschiedliche Baselines.
- Den Spike ohne Kursbestätigung traden. Angst kann tagelang schlimmer werden.
- Sorglosigkeit in einem Aufwärtstrend shorten. Niedrige Werte können anhalten; sie sind ein Grund, Risiko zu managen, nicht blind zu faden.
- Fixe Schwellen aus alten Büchern verwenden. Optionsmärkte verändern sich; nutze jüngste Perzentile.
- Tageswerte lesen. Über 5 oder 10 Tage glätten.
- Volumen als Positionierung behandeln. Eröffnende und schließende Trades sehen in der Ratio identisch aus.
Sentiment und die kostenlosen Indikatoren
Die Put/Call Ratio ist ein Off-Chart-Input: Sie sagt dir, dass die Masse an einem Extrem ist, und der Chart sagt dir, wann sich das Extrem gedreht hat. Die kostenlosen Skripte decken die Chart-Seite ab. Das Liquidity Sweeps-Skript markiert das Swing Failure, das das Praxisbeispiel oben bestätigt hat; die Smart Money Concepts Engine markiert den folgenden Strukturwechsel; der Market Bottom Finder ist genau für die Kapitulationstage gebaut, die die Ratio markiert. Die Premium-Engine Zeno druckt Kauf- und Verkaufssignale mit Stop und Targets auf jedem Chart; ein Kaufsignal an einem Tag, an dem die Aktien-Put/Call-Ratio über 1.0 liegt, ist eines, das ich größer gewichte.
Puts über Calls, gegen die Masse gelesen, nur an den Extremen, nur gegen die eigene Baseline der richtigen Reihe. Ein Spike in der Aktien-Ratio über den 10-Tage-Durchschnitt markiert Angst; eine Kursumkehr am nächsten Tag macht daraus einen Trade. Sorglosigkeit hält an, Angst nicht, deshalb ist die niedrige Seite ein Risikomanagement-Signal und die hohe Seite ein Timing-Signal. Glätte die Werte, ignoriere Verfallstage und zitiere nie die Gesamtzahl, als wäre sie die Aktienzahl.
◆ Interaktiver Check
Weißt du, welche Marktgruppe du liest?
Fragen von Tradern zur Put/Call Ratio
Put-Optionsvolumen geteilt durch Call-Optionsvolumen über eine Trading-Session. Sie ist eine Bestandsaufnahme dessen, was die Options-Masse tut: Unter 1.0 wurden mehr Calls als Puts gehandelt, über 1.0 mehr Puts als Calls. Die CBOE veröffentlicht sie täglich für alle Optionen, nur Aktienoptionen und nur Indexoptionen.
Es gibt kein „gutes“ Level, nur eine normale Range je Reihe. Die reine Aktien-Ratio liegt normalerweise um 0.7; Werte unter etwa 0.5 zeigen Sorglosigkeit, Werte über etwa 1.0 zeigen Angst. Die Index-Ratio liegt um 1.2, weil sie von Hedging dominiert wird. Entscheidend ist, wie weit der heutige Wert vom jüngsten Durchschnitt entfernt ist, nicht das Level selbst.
Hohe Werte bedeuten, dass die Masse Puts kauft — Angst — und werden konträr bullisch gelesen, weil kurzfristige Markttiefs oft auftreten, wenn der Schutzkauf seinen Höhepunkt erreicht. Der Wert ist ein Grund, nach einer Umkehr Ausschau zu halten, nicht allein ein Grund zu kaufen; Angst kann mehrere Tage extremer werden.
Die Gesamt-Ratio enthält alles; die reine Aktienreihe umfasst Optionen auf einzelne Aktien und wird von Spekulanten dominiert; die Indexreihe umfasst SPX, VIX und andere Indexoptionen und wird von institutionellem Hedging dominiert. Ihre Baselines liegen ungefähr bei 0.9, 0.7 und 1.2. Für das Timing des Aktienmarkts ist die reine Aktienreihe die nützliche.
Glätte sie mit einem 5- oder 10-Tage-Durchschnitt, warte auf einen Wert weit weg von diesem Durchschnitt und warte dann, bis der Kurs bestätigt — ein Umkehrtag, ein Swing Failure an einem Level, ein Strukturwechsel. Steige mit der Bestätigung ein, mit Stop unter dem Umkehrtief. Die Ratio ist der Alarm; der Chart ist der Einstieg.
Täglich auf der CBOE-Website und auf TradingView unter den USI-Symbolen (PCC total, PCCE equity, PCCI index), je nach Plan verfügbar. Für Krypto veröffentlicht Deribit BTC- und ETH-Put/Call-Ratios auf Basis des eigenen Volumens und Open Interest.
Die Volumen-Ratio zählt heute gehandelte Kontrakte, eröffnende und schließende gleichermaßen — sie misst Flow. Die Open-Interest-Ratio zählt ausstehende Kontrakte — sie misst Positionierung. Die Volumen-Ratio ist der Sentiment-Indikator; die Open-Interest-Ratio liegt näher an einer Positionierungskennzahl und bewegt sich langsamer.
Schwach. Deribits Ratio wird von wenigen großen Trades und von Verfallstags-Flows getrieben, deshalb sind einzelne Werte laut. Nutze einen 7-Tage-Durchschnitt zusammen mit Funding Rates und Open Interest statt allein.
Weil Sorglosigkeit in einem Bullenmarkt monatelang anhalten kann — die niedrige Seite der Ratio ist ein Zustand, kein Timing-Signal — und weil das Wachstum von Zero-days-to-expiry-Optionen und systematischem Call-Selling verändert hat, wie eine normale Ratio aussieht. Nutze jüngste Perzentile statt Schwellen aus älteren Büchern und behandle niedrige Werte als Grund, Risiko zu managen.
Nein — sie ist ein Off-Chart-Input. Die kostenlosen Skripte decken die Bestätigungsseite ab: Liquidity Sweeps markiert das Swing Failure an einem Angsttief, die Smart Money Concepts Engine markiert den Strukturwechsel danach, und der Market Bottom Finder ist für Kapitulationstage gebaut. Zeno, die Premium-Engine, druckt Signale mit Stops und Targets auf jedem Chart.
Quellen & verwandte Leitfäden
Als Nächstes lesen
- Krypto Fear and Greed Index
- Williams VIX Fix
- Open Interest erklärt
- Options Trading für Anfänger
- Bester Indikator für Options Trading
- Day Trading mit Optionen
- Swing Failure Pattern (SFP)
- Mean Reversion Trading
- Krypto Market Breadth Indicator
- Market Bottom Finder (kostenloser Indikator)
- Liquidity Sweeps (kostenloser Indikator)
- Zeno — die Premium-Engine