Estimador de contracción (shrinkage)
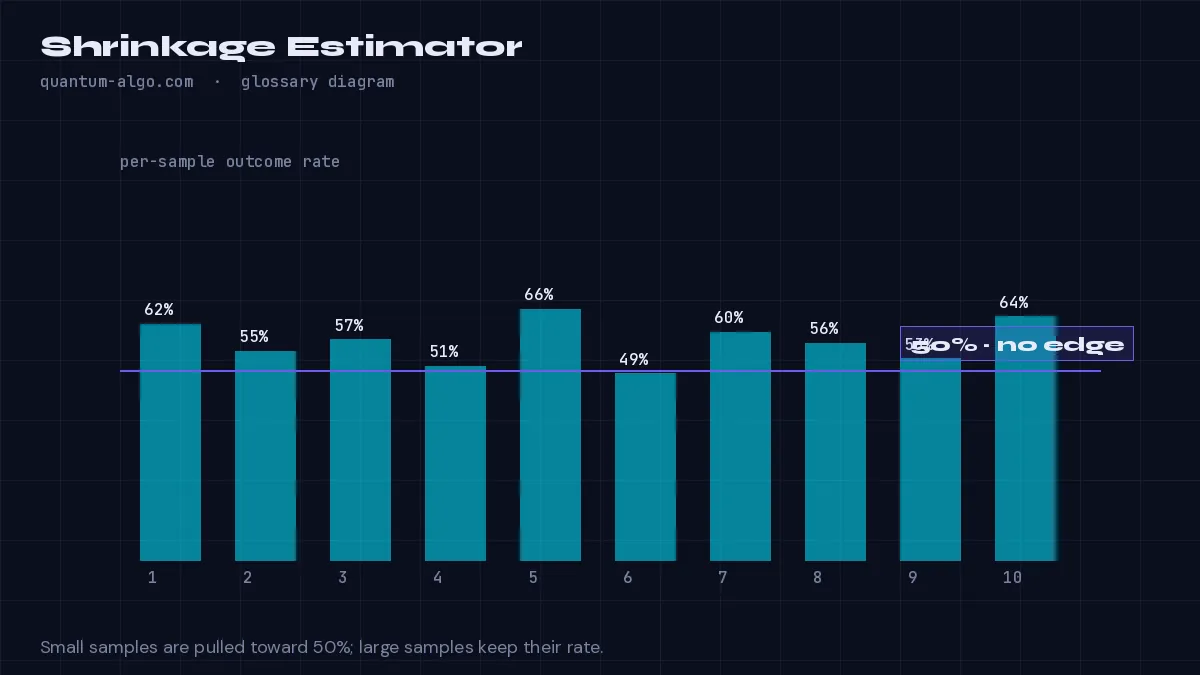
Un estimador de contracción acerca una tasa observada a un prior neutral en proporción a lo pocos datos que la respaldan. Para tasas de acierto, se añaden k pseudomuestras al 50%: tasa contraída = (aciertos + 0.5k) / (muestras + k). Con k = 10, tres aciertos de tres pasan a ser alrededor del 62% en lugar del 100%, y convergen hacia la tasa bruta a medida que crecen las muestras.
Qué significa
Un estimador de contracción combina la tasa observada con un prior. Para tasas de acierto, la forma más sencilla añade k pseudomuestras al 50%: tasa contraída = (aciertos + 0.5k) / (muestras + k). Con k = 10, tres aciertos de tres pasan a ser 8/13 ≈ 62% en lugar del 100%; con 300 muestras, el prior apenas influye. La estimación está sesgada hacia el prior a propósito, porque la alternativa es equivocarse de forma enorme con muestras pequeñas.
El shrinkage y el límite de Wilson resuelven problemas relacionados: el shrinkage desplaza la estimación puntual y el límite describe la incertidumbre que la rodea. Usados juntos —como en las estadísticas por símbolo de los scripts de Quantum Algo—, hacen imposible que una herramienta muestre una cifra favorecedora que sus datos no pueden respaldar.
La idea es general: contraer los rendimientos de un sector hacia el mercado, contraer el promedio de un jugador a principio de temporada hacia el de la liga… Siempre que una muestra pequeña fuera a producir un valor extremo, el shrinkage es la corrección.
Cómo identificarlo en el gráfico
- Elige un prior (50% para una tasa de acierto) y una intensidad k (pseudomuestras).
- Calcula (aciertos + prior × k) / (muestras + k).
- Muestra la tasa contraída; ten en cuenta que, a medida que crecen las muestras, converge hacia la tasa bruta.
Ejemplo práctico
Una familia de divergencias tiene 4 aciertos de 5 en un gráfico nuevo. Tasa bruta: 80%. Con contracción y k = 10: (4 + 5) / (5 + 10) = 60%. El dashboard muestra 60% con «n = 5», y la cifra solo sube a medida que la familia demuestra su valía.
Míralo en el gráfico, profundiza en la guía
Preguntas frecuentes
¿El shrinkage es hacer trampa?
Es justo lo contrario: impide que la herramienta afirme una ventaja que los datos no respaldan. Con un n pequeño, la tasa bruta es la engañosa.
¿Qué k debo usar?
Entre 8 y 20 pseudomuestras para estadísticas de trading; un k mayor es más conservador.
¿El shrinkage desaparece con más datos?
Sí: con cientos de muestras, el prior apenas aporta nada.
¿Qué scripts lo usan?
Todas las herramientas de Quantum Algo que muestran tasas de acierto por símbolo, incluido el Event Probability Engine, que lo combina con corrección de solapamiento y límites de Wilson.
Términos relacionados
Mira el estimador de contracción en tu gráfico de TradingView
Zeno lee la estructura Smart Money en varias temporalidades e imprime la entrada, el stop y los objetivos, con un historial público de cada operación publicada. Los indicadores gratuitos dibujan los conceptos que define esta página.