Shrinkage Estimator
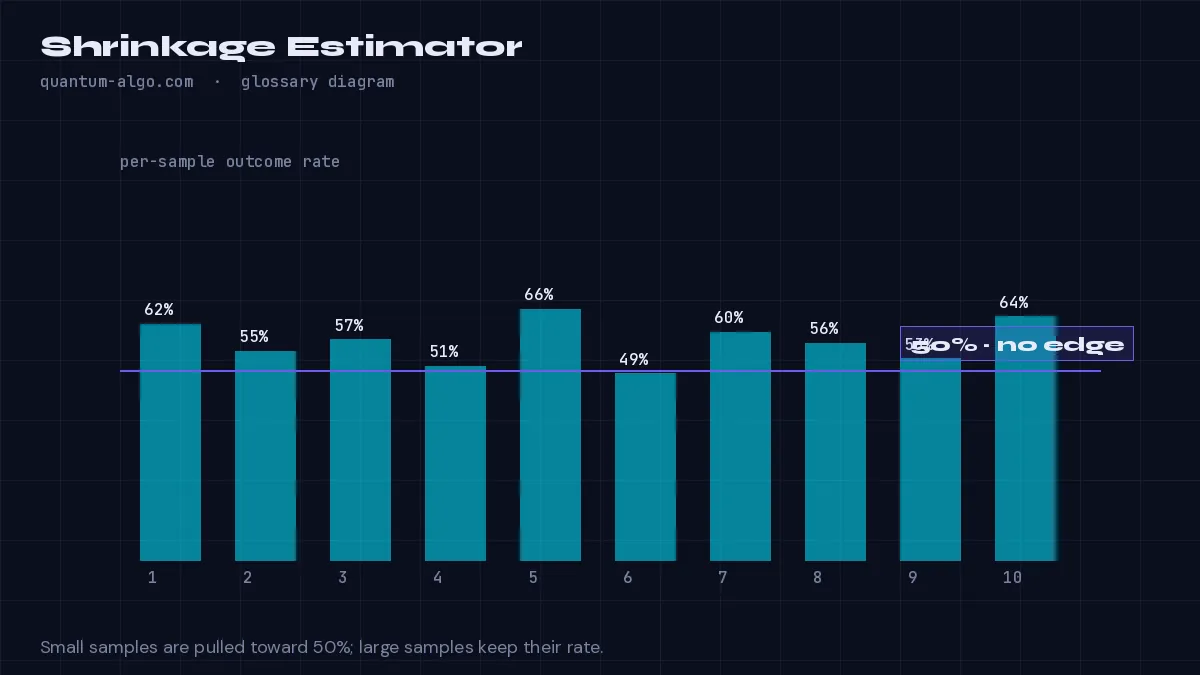
Un estimateur de shrinkage tire un taux observé vers un a priori neutre en proportion du peu de données qui le soutiennent. Pour les taux de réussite, ajoutez k pseudo-échantillons à 50% : taux corrigé = (gains + 0.5k) / (échantillons + k). Avec k = 10, trois gains sur trois donnent environ 62% au lieu de 100%, et l'estimation converge vers le taux brut à mesure que les échantillons augmentent.
Ce que cela signifie
Un estimateur de shrinkage mélange le taux observé avec un a priori. Pour les taux de réussite, la forme la plus simple ajoute k pseudo-échantillons à 50% : taux corrigé = (gains + 0.5k) / (échantillons + k). Avec k = 10, trois gains sur trois donnent 8/13 ≈ 62% au lieu de 100% ; avec 300 échantillons, l'a priori ne compte presque plus. L'estimation est volontairement biaisée vers l'a priori, car l'alternative consiste à se tromper lourdement sur de petits échantillons.
Le shrinkage et la borne de Wilson résolvent des problèmes voisins : le shrinkage déplace l'estimation ponctuelle, la borne décrit l'incertitude qui l'entoure. Utilisés ensemble — comme dans les statistiques par symbole des scripts Quantum Algo — ils empêchent un outil d'afficher un chiffre flatteur que ses données ne peuvent pas justifier.
L'idée est générale : rapprocher les rendements sectoriels de ceux du marché, rapprocher la moyenne d'un joueur en début de saison de celle de la ligue — chaque fois qu'un petit échantillon produirait sinon une valeur extrême, le shrinkage est la correction.
Comment l'identifier sur un graphique
- Choisissez un a priori (50% pour un taux de réussite) et une force k (pseudo-échantillons).
- Calculez (gains + a priori × k) / (échantillons + k).
- Affichez le taux corrigé ; notez qu'à mesure que les échantillons augmentent, il converge vers le taux brut.
Exemple concret
Une famille de divergences affiche 4 gains sur 5 sur un nouveau graphique. Brut : 80%. Avec shrinkage et k = 10 : (4 + 5) / (5 + 10) = 60%. Le dashboard affiche 60% avec "n = 5", et le chiffre ne monte qu'à mesure que la famille fait ses preuves.
Voyez-le sur le graphique, approfondissez-le
Questions fréquentes
Le shrinkage, est-ce de la triche ?
C'est tout le contraire : il empêche l'outil de revendiquer un avantage que les données ne justifient pas. C'est le taux brut qui est trompeur lorsque n est petit.
Quelle valeur de k dois-je utiliser ?
Entre 8 et 20 pseudo-échantillons pour les statistiques de trading ; un k plus élevé est plus prudent.
Le shrinkage disparaît-il avec plus de données ?
Oui — à partir de quelques centaines d'échantillons, l'a priori ne pèse presque plus rien.
Quels scripts l'utilisent ?
Tous les outils Quantum Algo qui affichent des taux de réussite par symbole, y compris l'Event Probability Engine, qui le combine avec une correction du chevauchement et des bornes de Wilson.
Termes associés
Voir l'estimateur de shrinkage sur votre graphique TradingView
Zeno lit la structure Smart Money sur plusieurs timeframes et affiche l'entrée, le stop et les objectifs — avec un historique public de chaque trade publié. Les indicateurs gratuits tracent les concepts que cette page définit.