Shrinkage-Schätzer
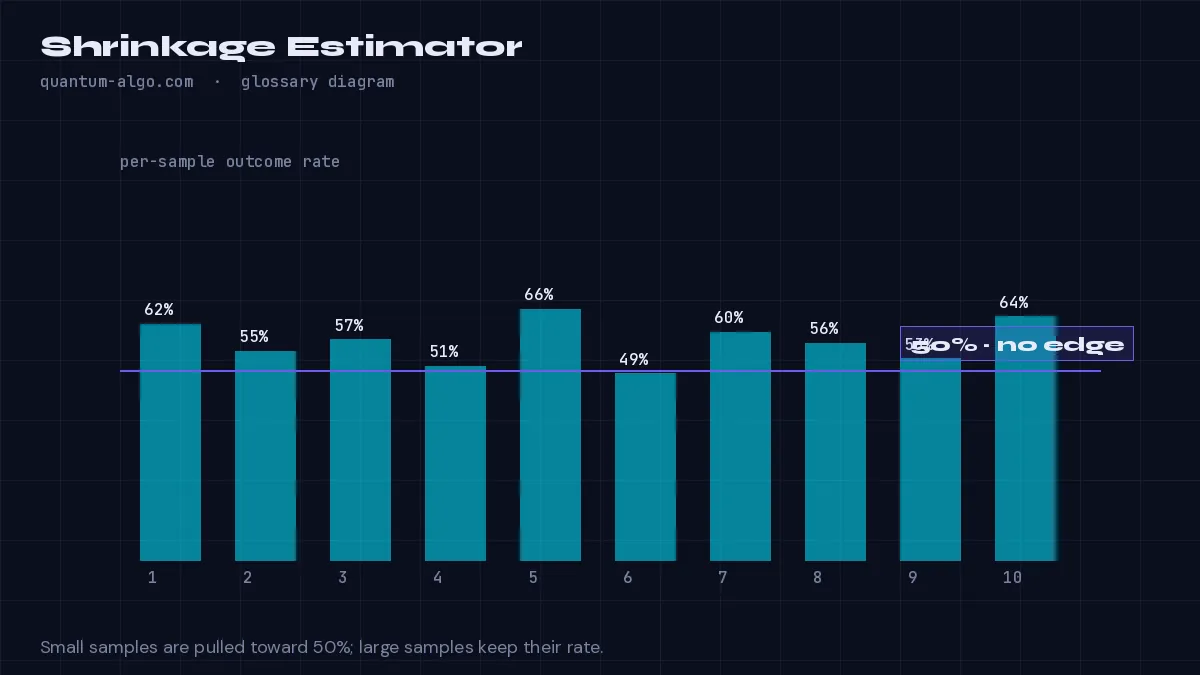
Ein Shrinkage-Schätzer zieht eine beobachtete Rate in Richtung eines neutralen Priors, und zwar umso stärker, je weniger Daten sie stützen. Bei Trefferquoten fügst du k Pseudo-Stichproben mit 50% hinzu: geschrumpfte Rate = (Gewinne + 0.5k) / (Stichproben + k). Mit k = 10 werden aus drei Gewinnen von drei etwa 62% statt 100%; mit wachsender Stichprobe nähert sich der Wert der Rohrate an.
Was es bedeutet
Ein Shrinkage-Schätzer mischt die beobachtete Rate mit einem Prior. Bei Trefferquoten fügt die einfachste Form k Pseudo-Stichproben mit 50% hinzu: geschrumpfte Rate = (Gewinne + 0.5k) / (Stichproben + k). Mit k = 10 werden aus drei Gewinnen von drei 8/13 ≈ 62% statt 100%; bei 300 Stichproben spielt der Prior kaum noch eine Rolle. Die Schätzung ist absichtlich zum Prior hin verzerrt, denn die Alternative wäre, bei kleinen Stichproben völlig danebenzuliegen.
Shrinkage und die Wilson-Grenze lösen verwandte Probleme: Shrinkage verschiebt die Punktschätzung, die Grenze beschreibt die Unsicherheit darum. Zusammen eingesetzt – wie in den symbolbezogenen Statistiken der Quantum-Algo-Scripts – machen sie es unmöglich, dass ein Tool eine schmeichelhafte Zahl anzeigt, die seine Daten nicht hergeben.
Die Idee ist allgemein: Sektorrenditen zum Markt hin schrumpfen, den Saisonstart-Durchschnitt eines Spielers zum Liga-Durchschnitt hin schrumpfen – immer wenn eine kleine Stichprobe sonst einen Extremwert liefern würde, ist Shrinkage die Korrektur.
So erkennst du es im Chart
- Wähle einen Prior (50% für eine Trefferquote) und eine Stärke k (Pseudo-Stichproben).
- Berechne (Gewinne + Prior × k) / (Stichproben + k).
- Gib die geschrumpfte Rate aus; beachte, dass sie sich mit wachsender Stichprobe der Rohrate annähert.
Praxisbeispiel
Eine Divergenz-Familie hat auf einem neuen Chart 4 Gewinne aus 5. Roh: 80%. Geschrumpft mit k = 10: (4 + 5) / (5 + 10) = 60%. Das Dashboard zeigt 60% mit „n = 5“, und die Zahl steigt erst, wenn die Familie sich bewährt.
Im Chart sehen, ausführlich nachlesen
Häufig gestellte Fragen
Ist Shrinkage Schummelei?
Im Gegenteil: Sie verhindert, dass das Tool einen Edge behauptet, den die Daten nicht stützen. Bei kleinem n ist die Rohrate die irreführende Zahl.
Welches k sollte ich verwenden?
Zwischen 8 und 20 Pseudo-Stichproben für Trading-Statistiken; ein größeres k ist konservativer.
Verschwindet die Shrinkage bei mehr Daten?
Ja – bei Hunderten von Stichproben trägt der Prior fast nichts mehr bei.
Welche Scripts nutzen sie?
Jedes Quantum-Algo-Tool, das symbolbezogene Trefferquoten ausweist, darunter die Event Probability Engine, die sie mit Overlap-Korrektur und Wilson-Grenzen kombiniert.
Verwandte Begriffe
Shrinkage-Schätzer in deinem TradingView-Chart sehen
Zeno liest die Smart-Money-Struktur über mehrere Timeframes und gibt Einstieg, Stop und Ziele aus — mit einer öffentlichen Bilanz jedes geposteten Trades. Die kostenlosen Indikatoren zeichnen die Konzepte, die diese Seite definiert.