ICT IPDA: data ranges, look-back e cast-forward explicados
O ICT IPDA (Interbank Price Delivery Algorithm) é o modelo de Michael Huddleston segundo o qual o preço busca liquidez e reequilibra ineficiências com base nos dados diários recentes. Os traders marcam a máxima mais alta e a mínima mais baixa dos últimos 20, 40 e 60 pregões, além do equilibrium de 50% de cada range, para encontrar alvos de liquidez e avaliar se o preço está em premium ou em discount. É um modelo didático, não um algoritmo institucional comprovado.
A maioria das explicações sobre o IPDA do ICT ou o trata como verdade absoluta ou o descarta como bobagem. Nenhuma das duas atitudes ajuda você a operar. Por baixo do jargão existe uma rotina concreta e verificável: marcar as máximas e mínimas dos últimos 20, 40 e 60 pregões, encontrar o ponto médio de cada range e decidir se o preço está barato ou caro. Este guia da Quantum Algo explica exatamente o que o ICT ensina sobre data ranges, look-back, cast-forward e quarterly shifts, percorre um exemplo completo em EURUSD e entrega a você uma calculadora e uma análise honesta das evidências.
Indicadores que se provam em público.
Um motor, quatro ferramentas de precisão — o Gold (XAU) Scalper, a Gravity Zone institucional, o Zeno Oscillator de momentum e o Zeno Stocks para ações.
O que o ICT quer dizer com IPDA?
IPDA significa Interbank Price Delivery Algorithm (algoritmo interbancário de entrega de preço). O termo vem de Michael J. Huddleston, que ensina como The Inner Circle Trader (ICT), e está por trás da maioria dos seus outros conceitos. A tese dele é que o preço nos principais mercados não é entregue de forma aleatória, e sim por um algoritmo que repete duas tarefas: busca liquidez (as ordens de stop e as ordens pendentes acima de máximas antigas e abaixo de mínimas antigas) e reequilibra ineficiências (os movimentos rápidos e unilaterais que ele chama de fair value gaps).
No modelo do ICT, esse algoritmo não olha para todo o histórico de um mercado. Ele se baseia em uma janela limitada de dados diários recentes, e o ICT dá a essas janelas tamanhos específicos: 20, 40 e 60 pregões. As máximas e mínimas dentro dessas janelas viram os pontos de referência que o preço deve buscar, e o ponto médio do range o divide em uma metade premium (cara) e uma metade discount (barata).
◆ Read this first: IPDA is ICT's framework and terminology. No exchange, bank or regulator has published or confirmed a single algorithm that delivers price across the interbank market, and ICT has not released code or test results for one. This guide explains accurately what he teaches and how traders apply it, then looks honestly at the evidence. If you want background on the teacher himself, see our profile of ICT, Michael Huddleston.
Você não precisa acreditar em um algoritmo literal para tirar proveito da ideia. Tire o nome e o que sobra é uma forma disciplinada de responder a duas perguntas que todo trader enfrenta: onde está a liquidez óbvia no gráfico diário e o preço está barato ou caro em relação ao seu range recente? Essas perguntas são úteis seja qual for a sua teoria sobre como os mercados funcionam.
O que são os data ranges do IPDA de 20, 40 e 60 dias?
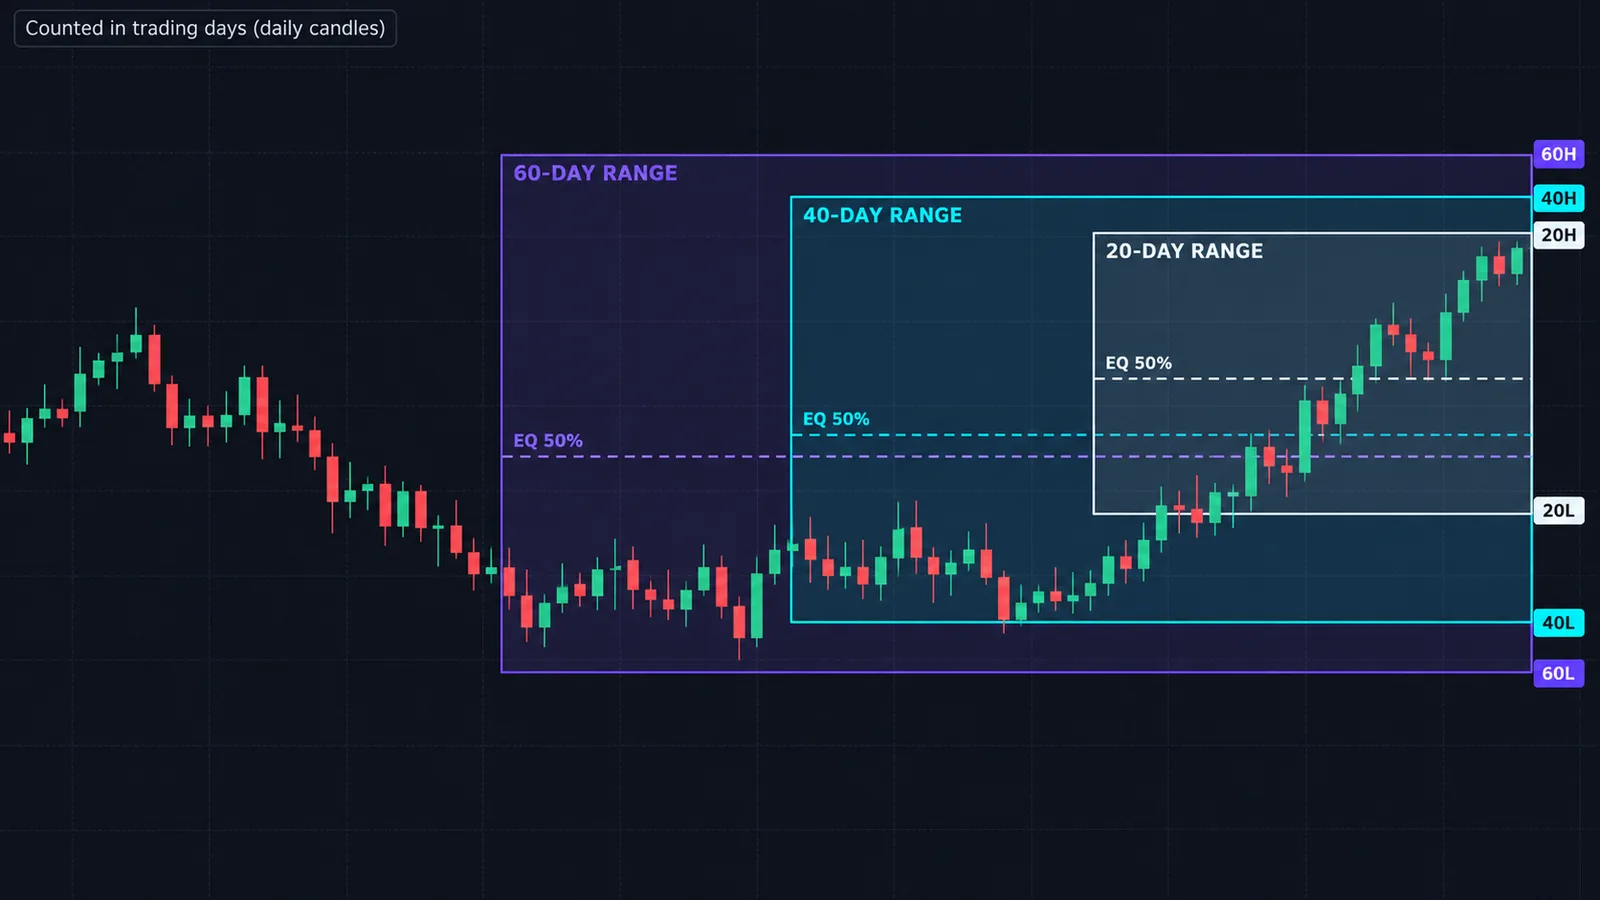
The data ranges are three look-back windows counted in trading days, meaning daily candles, not calendar days. Roughly, 20 trading days is a month, 40 is two months, and 60 is a quarter.
| Range | Período aproximado no calendário | Para que os traders o usam |
|---|---|---|
| 20 dias | Cerca de 1 mês | Alvos de liquidez mais próximos; viés de swing de curto prazo |
| 40 dias | Cerca de 2 meses | Alvos intermediários depois que o extremo de 20 dias é tomado |
| 60 dias | Cerca de 1 trimestre | Máxima e mínima de referência principais; para onde os movimentos trimestrais costumam mirar |
Para cada janela você anota três números: a máxima mais alta, a mínima mais baixa e o ponto médio entre elas (equilibrium). Isso dá nove níveis no total, embora muitas vezes eles se sobreponham. Em um mercado em forte tendência, a mínima de 20 dias pode ser também a mínima de 40 dias. Em um mercado lateral, a máxima e a mínima de 60 dias podem ficar intocadas por semanas enquanto o preço gira dentro do range de 20 dias.
A leitura típica do ICT é a seguinte. O preço varre a liquidez além de uma máxima ou mínima de 20 dias, muitas vezes em um rompimento falso, depois reverte e segue em direção ao lado oposto, tendo o extremo de 40 ou 60 dias como objetivo maior. Na prática, cada data range é uma escada de alvos. O nosso guia de trading de liquidez explica por que essas máximas e mínimas antigas atraem o preço: é ali que se acumulam as ordens de stop loss e de breakout.
Como se faz a contagem? Em geral, quem usa o modelo considera o candle diário fechado mais recente como dia 1 e conta para trás. Incluir ou não o candle de hoje, ainda em formação, é uma escolha; nós o excluímos, para que os níveis não se movam durante a sessão.
Como funcionam o look-back e o cast-forward?
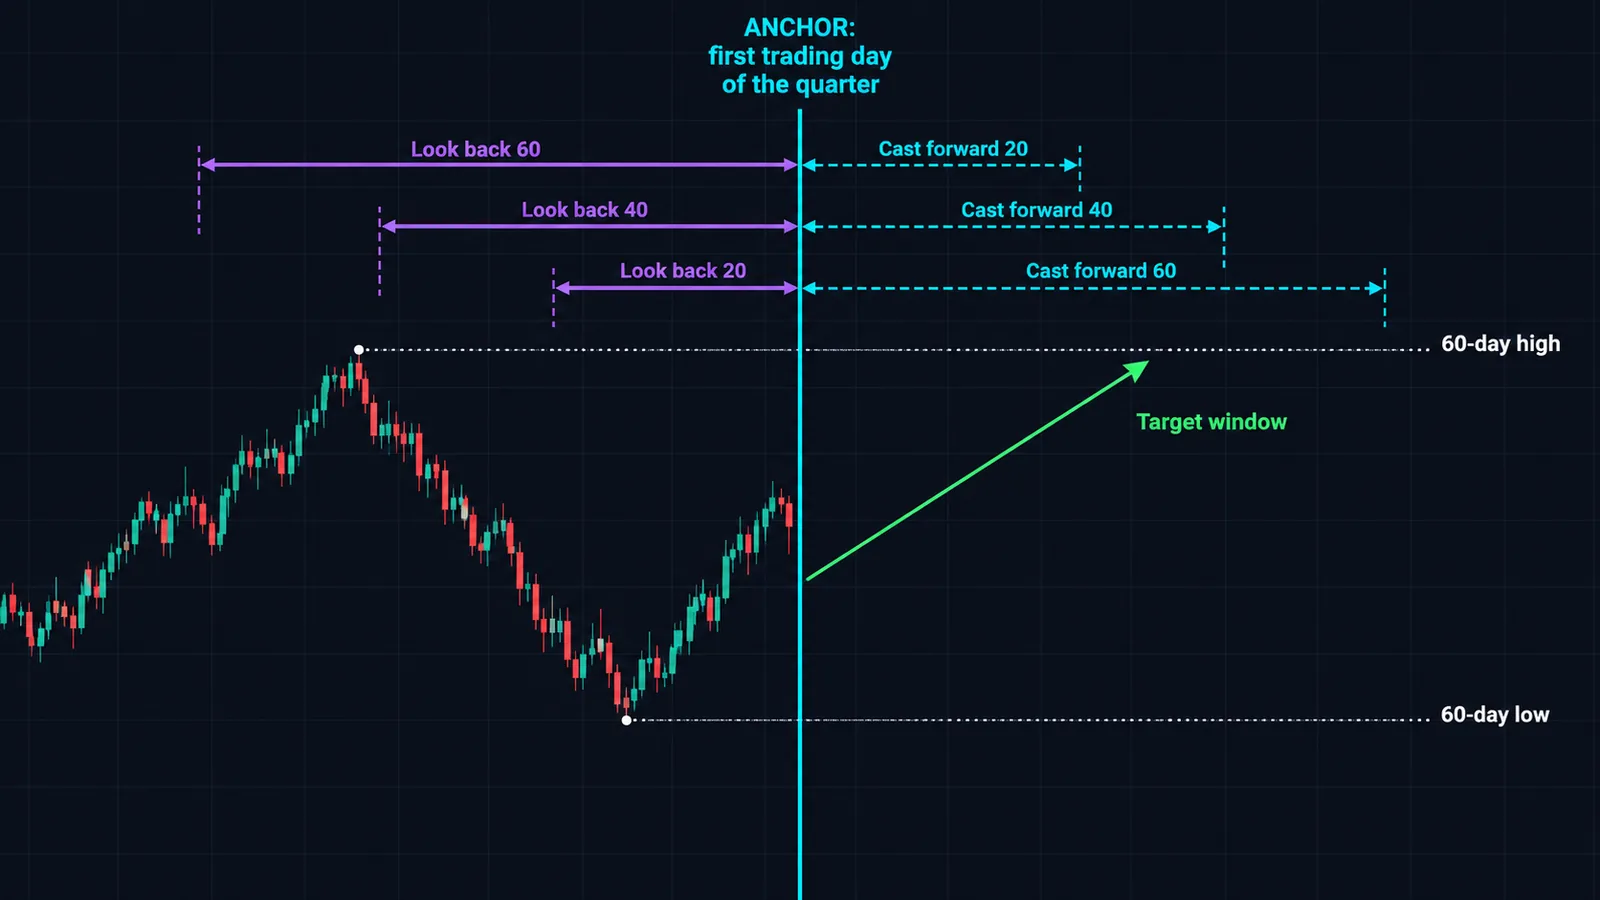
O ICT ensina os data ranges como um par de operações em torno de uma data âncora. Na aula da sua mentoria de 2016 sobre quarterly shifts e data ranges do IPDA, a âncora é o primeiro pregão do mês que você está estudando, marcado com uma linha vertical no gráfico diário.
Look-back (olhar para trás)
A partir da âncora, você olha 20, 40 e 60 pregões para trás. Dentro dessas janelas você anota as máximas e mínimas relevantes, junto com os order blocks e fair value gaps que se formaram ali. Você também anota a direção geral: o preço vem subindo ou caindo nos últimos 60 dias? Esses são os pontos de referência com os quais o "algoritmo" supostamente trabalha.
Cast-forward (projetar para frente)
A partir da mesma âncora, você projeta 20, 40 e 60 pregões para o futuro. Isso não é uma previsão de preço. É uma janela de tempo. A ideia é que os níveis encontrados no look-back provavelmente serão revisitados, ou que uma mudança direcional relevante pode acontecer, dentro da janela de cast-forward. Assim, se você ancorar no primeiro pregão de um trimestre, o cast-forward de 60 dias cobre aproximadamente o trimestre inteiro.
| Etapa | Direção | Resultado |
|---|---|---|
| Marcar a âncora | Primeiro pregão do mês ou do trimestre | Linha vertical |
| Look-back 20/40/60 | Para o passado | Máximas, mínimas, PD arrays, viés recente |
| Cast-forward 20/40/60 | Para o futuro | Janelas de tempo em que esses níveis podem ser buscados |
No dia a dia, muitos traders simplificam isso em um look-back móvel: toda manhã, recalculam as máximas e mínimas de 20/40/60 dias a partir do último candle fechado. É isso que a calculadora abaixo faz. A versão ancorada é mais fiel à aula original e funciona melhor para planejar um trimestre inteiro; a versão móvel é mais fácil de manter atualizada.
O que é um quarterly shift do IPDA?
O ICT observa que os mercados tendem a fazer uma mudança direcional significativa, ou a passar de tendência para consolidação, a cada três ou quatro meses. Ele chama isso de quarterly shift (mudança trimestral). O data range de 60 dias tem aproximadamente a duração de um trimestre, e é por isso que as duas ideias são ensinadas juntas: o look-back de 60 dias mostra o que aconteceu no último trimestre, e o cast-forward de 60 dias enquadra o próximo.
Na prática, um quarterly shift costuma aparecer assim no gráfico diário. O preço passa semanas empurrando em uma direção e acaba rompendo um extremo óbvio de 40 ou 60 dias. Em vez de continuar, ele trava, rompe um swing diário recente na direção oposta e começa a caminhar para o outro lado do range. O shift só fica visível como padrão depois que já começou, e essa é a limitação honesta: o conceito diz para você esperar uma virada a cada poucos meses, mas não exatamente quando ela vai acontecer.
Alguns traders combinam isso com modelos baseados em tempo que dividem o ano, o mês, a semana e o dia em quartos. Se isso interessa a você, o nosso guia da quarterly theory do ICT aborda esse modelo, e o guia do Power of Three (AMD) explica a sequência de acumulação, manipulação e distribuição que muitos traders de ICT esperam dentro de cada período.
▲ Practical use: at the start of each calendar quarter, redo the full 60-day look-back. If price is already deep in premium of the 60-day range after a long rally, the odds that the next quarter brings a meaningful pullback are higher than when price sits mid-range. That's a bias, not a trigger.
Como os data ranges se ligam a premium, discount e equilibrium?
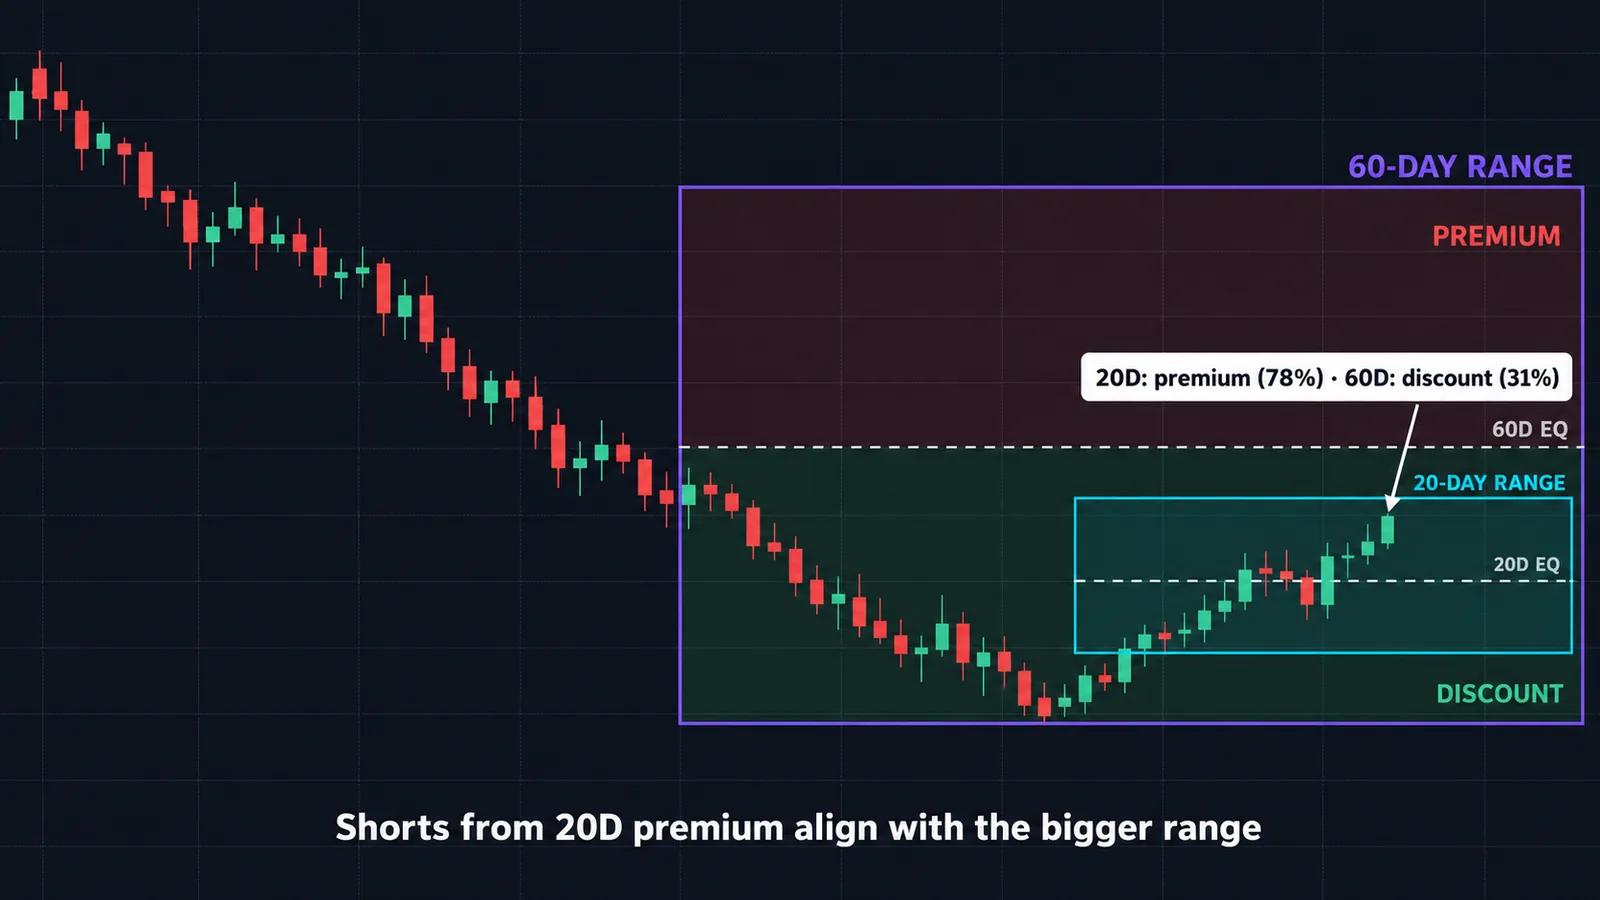
Todo data range tem um ponto médio, que o ICT chama de equilibrium. Acima dele fica o premium; abaixo dele, o discount. A fórmula é simples:
Equilibrium = (N-day high + N-day low) ÷ 2Position % = (Price − N-day low) ÷ (N-day high − N-day low) × 100Uma posição acima de 50% é premium; abaixo de 50% é discount. A regra prática do ICT é procurar compras em discount quando o viés é altista e vendas em premium quando o viés é baixista. Comprar em premium significa pagar caro perto do aglomerado óbvio de stop loss logo acima, o que reduz o seu ganho potencial e coloca o seu stop exatamente onde ele tem mais chance de ser acionado.
O detalhe útil que os data ranges acrescentam é que o "premium" depende do range que você está olhando. O preço pode estar em premium no range de 20 dias e em discount no range de 60 dias ao mesmo tempo. Essa divergência é informação. Geralmente indica uma alta de curto prazo dentro de uma queda maior, ou um pullback dentro de uma alta maior.
| 20 dias | 60 dias | Leitura típica |
|---|---|---|
| Premium | Premium | Esticado; evite novas compras, fique atento a varridas da buy-side e reversões |
| Discount | Discount | Esgotado na queda; evite novas vendas, fique atento a varridas da sell-side e reversões |
| Premium | Discount | Repique dentro de uma queda maior; vendas a partir do premium de 20 dias se alinham com o range maior |
| Discount | Premium | Pullback dentro de uma alta maior; compras a partir do discount de 20 dias se alinham com o range maior |
Muitos traders de ICT também marcam a zona de optimal trade entry (a faixa de retração de 62% a 79%) na perna que leva a esses níveis. O nosso guia de zonas de premium e discount e o guia de OTE detalham essas ferramentas.
Exemplo prático: lendo o EURUSD com os três ranges
Estes são os números dos dados de exemplo carregados na calculadora. Pense neles como o EURUSD no gráfico diário, com o preço atual em 1.1695.
| Range | Máxima | Mínima | Equilibrium | Posição do preço |
|---|---|---|---|---|
| 20 dias | 1.1720 | 1.1580 | 1.1650 | 82.1% (premium) |
| 40 dias | 1.1785 | 1.1520 | 1.16525 | 66.0% (premium) |
| 60 dias | 1.1840 | 1.1460 | 1.1650 | 61.8% (premium) |
A conta do range de 20 dias: o range é 1.1720 − 1.1580 = 0.0140 (140 pips). O preço está 1.1695 − 1.1580 = 0.0115 acima da mínima, então sua posição é 0.0115 ÷ 0.0140 = 82.1%. O range de 40 dias tem 265 pips e o de 60 dias, 380 pips, o que dá 66.0% e 61.8%.
O que isso mostra
O preço está em premium nos três ranges e apenas 25 pips abaixo da máxima de 20 dias. Em termos de ICT, o draw on liquidity mais próximo é a liquidez buy-side parada acima de 1.1720. Além dela estão a máxima de 40 dias (1.1785) e a máxima de 60 dias (1.1840). Abrir uma nova compra aqui significa comprar caro com o aglomerado óbvio de stops logo acima, o oposto do que o modelo recomenda.
Duas formas de planejar
Plan A, the sweep-and-reverse short. Wait for price to run above 1.1720. Say it spikes to 1.1738, then on the 15-minute chart it breaks a recent swing low (a market structure shift) and you sell a retrace at 1.1725. A stop above the sweep high at 1.1745 risks 20 pips. The first target is the 20-day equilibrium at 1.1650, which is 75 pips away, or 3.75R. A runner can aim for the 20-day low at 1.1580 (145 pips, about 7R).
Tamanho de posição em uma conta de $50,000 arriscando 1% ($500): com cerca de $10 por pip por lote padrão no EURUSD, um stop de 20 pips custa $200 por lote, então você opera 2.5 lotes.
Plan B, the discount long. If price instead pulls back below 1.1650 without first running the high, you're in 20-day discount while still in the upper half of the 60-day range. That's the "pullback inside a bigger rally" case from the table above, and a bullish fair value gap or order block in that area becomes a candidate entry, targeting 1.1720 and then 1.1785.
Repare no que os ranges fizeram. Eles não previram a direção. Eles mostraram onde você estaria disposto a agir e onde não estaria, e entregaram alvos objetivos. Só isso já tende a melhorar a seleção das operações.
Como marcar os ranges do IPDA no TradingView?
Você pode fazer isso manualmente em cerca de dois minutos por gráfico ou usar um script. Manualmente:
- Mude para o gráfico diário. Verifique a que horas o seu feed de dados inicia cada candle diário e se ele imprime um candle curto de domingo. Alguns feeds de forex fazem isso, o que acrescenta uma barra extra a cada contagem.
- Coloque uma linha vertical na sua âncora. Na versão móvel, é o último candle fechado; na versão ancorada, o primeiro pregão do mês ou do trimestre.
- Use a ferramenta Date and Price Range, entre as ferramentas de medição, e arraste-a para trás a partir da âncora até a contagem de barras indicar 20. Anote a máxima mais alta e a mínima mais baixa dentro dela. Repita para 40 e 60.
- Trace raios horizontais em cada máxima e mínima e identifique-os (20H, 20L, 40H e assim por diante).
- Trace uma retração de Fibonacci da mínima até a máxima de cada range e mantenha apenas os níveis 0, 0.5 e 1. A linha 0.5 é o equilibrium.
- Repita no início de cada semana, ou de cada dia se você opera a versão móvel.
Se preferir automatizar, abra a janela de Indicadores, vá até Community e pesquise "IPDA." Vários scripts de código aberto desenham os ranges de 20/40/60 dias, e alguns, como o "Neo Quarterly Shift / IPDA Data Ranges," incluem a versão ancorada com look-back e cast-forward e uma linha de 50%. Leia o código-fonte para confirmar se o script conta pregões (barras diárias) ou dias corridos, e se inclui o dia atual. O nosso guia da plataforma TradingView mostra as ferramentas de desenho e como salvar templates para você não refazer a configuração em cada gráfico.
Quem programa em Pine também pode calcular os níveis em poucas linhas com request.security no timeframe diário e ta.highest e ta.lowest sobre 20, 40 e 60 barras, com deslocamento de uma barra para que só os candles fechados contem.
Como os traders combinam o IPDA com outras ferramentas do ICT?
Sozinho, o IPDA entrega um mapa. O restante do arsenal do ICT fornece a entrada. Uma sequência top-down comum é assim:
- Daily: data ranges. Mark the 20/40/60-day highs, lows and equilibria. Decide which side is the more likely draw on liquidity.
- Daily or 4H: bias. Is price in premium or discount of each range? Is there a quarterly shift underway?
- Intraday: the raid. Wait for price to take a range extreme, usually the 20-day one, ideally during a high-volume session. Our liquidity sweep guide covers what a genuine raid looks like.
- Confirmation: shift and displacement. Look for a break of structure in the opposite direction with an energetic candle that leaves a fair value gap.
- Entry: PD array. Enter on a retrace into that fair value gap or order block, preferably in the OTE band.
- Targets: the ranges. First target the range equilibrium, then the opposite extreme.
Mercados correlacionados servem como verificação cruzada. Se o EURUSD varre a sua mínima de 20 dias mas o GBPUSD não, os traders de ICT leem isso como divergência SMT e um indício de que a varrida é uma reversão, e não um rompimento para baixo. Para um modelo completo que encadeia esses passos, veja o modelo ICT 2022 e o nosso guia de estratégia de trading ICT, mais abrangente.
O IPDA é real? O que dizem as evidências
Esta é a seção que a maioria dos guias de IPDA pula, e é a que mais importa se você vai colocar dinheiro por trás da ideia.
O que pesa contra um algoritmo literal
O mercado de câmbio não é um único ambiente rodando um único programa. A Triennial Survey do Bank for International Settlements apontou um giro global de FX de balcão de $9.6 trilhões por dia em abril de 2025, com as operações entre dealers declarantes respondendo por 46% do total e o mercado à vista por cerca de $3 trilhões por dia. Esse volume está distribuído entre muitos bancos operadores, plataformas eletrônicas e provedores de liquidez não bancários, cada um com seus próprios algoritmos de precificação e execução. Nada nos dados públicos mostra um único "algoritmo interbancário" coordenando todos eles, e o ICT não publicou nenhuma especificação nem teste que permita a alguém verificar a afirmação. Por isso, trate o "algoritmo" como uma metáfora.
O que pesa a favor das partes úteis
O núcleo prático do IPDA, as máximas e mínimas móveis de N dias, é antigo e bem testado em outras formas. O canal de Richard Donchian é exatamente uma máxima e mínima móvel de N dias, e os famosos Turtle traders construíram suas entradas em breakouts de 20 e 55 dias. O nosso guia dos canais de Donchian aborda essa linhagem. Máximas e mínimas antigas também atraem ordens por um motivo mecânico: os traders colocam stops logo além delas, e os traders de breakout posicionam suas entradas ali. Por isso é razoável que o preço muitas vezes reaja nos extremos de 20 e 60 dias, sem nenhum coordenador oculto.
Repare na tensão, porém. Os Turtles operavam breakouts do range de 20 dias; os traders de ICT muitas vezes operam contra eles. Os dois não podem estar certos o tempo todo. Qual comportamento predomina depende do mercado e do regime: mercados em tendência recompensam breakouts, mercados com reversão à média recompensam operações contrárias. Medir essa tendência, por exemplo com o expoente de Hurst, é uma forma mais objetiva de decidir do que escolher um lado por fé.
Por que parece perfeito em retrospecto
Com nove níveis no gráfico (três máximas, três mínimas, três equilibria), além de order blocks e fair value gaps, o preço quase sempre estará "reagindo" a alguma coisa. Explicar movimentos passados com tantos níveis é fácil. Prever o próximo, não. A solução é escrever as regras antes do fato, registrar cada setup e contar os que falharam com o mesmo cuidado que os que funcionaram.
★ Our view: use the 20/40/60-day ranges as a clean, objective way to locate liquidity and value. Don't use the "algorithm" story as a reason to size up or to ignore a stop.
Como testar os ranges do IPDA no seu próprio mercado?
Você não precisa de software especial para descobrir se os data ranges trazem informação no mercado que você opera. Uma planilha e alguns anos de dados diários bastam. Este é um estudo simples que faríamos antes de confiar no modelo com tamanho real:
- Build the levels. For every day in your sample, compute the 20-day high, low and equilibrium from the previous 20 closed candles (no look-ahead).
- Flag the events. Mark each day where the high trades above the prior 20-day high, and each day where the low trades below the prior 20-day low.
- Measure what happens next. For each event, record whether price closed back inside the range that day (a failed break, which favors the ICT fade) or closed beyond it (a clean break, which favors the Turtle-style breakout). Then record where price was 5 and 10 days later.
- Split by context. Separate the events by whether price was in premium or discount of the 60-day range when they happened. If the framework adds value, fades of 20-day highs should work better when price is already in 60-day premium.
- Compare with a baseline. Pick random days and measure the same forward returns. An edge only exists if the event days behave differently from random ones.
Espere que a resposta varie de mercado para mercado. Um par que passa a maior parte do tempo lateralizado pode recompensar operações contra os extremos de 20 dias, enquanto um índice de ações em forte tendência pode puni-las. Seja qual for o resultado, ele será mais útil do que qualquer print de tela, porque é o seu mercado e as suas regras. Guarde todo o registro. Se mais tarde você operar o setup ao vivo, compare os resultados reais com o estudo a cada poucos meses.
Erros comuns com o IPDA e quando o modelo falha
- Counting calendar days. The ranges are trading days, which means daily bars. Counting 20 calendar days gives you roughly 14 bars and the wrong levels.
- Letting Sunday candles slip in. If your forex feed prints a short Sunday bar, every count is off by one for each week in the window. Check your data's session settings.
- Including the live candle. If today's bar is in the window, your levels shift during the session. Use closed candles only.
- Fading every 20-day high. In a strong trend, price can walk through 20-day highs for weeks. A run of the 20-day extreme is only a setup when an intraday shift confirms it.
- Treating premium as "must short." Premium is a location, not a signal. In a bull trend, price can stay in premium of the 20-day range for a long time.
- Ignoring news. A central bank decision or a payrolls release can blow through every range in minutes. The levels still matter afterward, but stops near them get hit first.
- Using it where it wasn't taught. ICT developed these ideas mainly on forex and index futures. Thin small caps or new crypto pairs with short histories may not have meaningful 60-day ranges at all.
- Cherry-picking examples. If you only screenshot the sweeps that reversed, you'll overestimate the edge. Track the failures too.
ICT IPDA e Quantum Algo
Os ranges do IPDA são um mapa, então combinam melhor com ferramentas que tornam o mapa visível e com algo que defina o momento da entrada. Do lado gratuito, o nosso indicador Institutional Key Levels plota automaticamente as máximas e mínimas de períodos anteriores, o script Liquidity Sweeps destaca quando um desses níveis é varrido, e os scripts Smart Money Concepts Engine e Fair Value Gaps Inversion marcam as mudanças de estrutura e os gaps que você usaria para a entrada.
O Zeno, a suíte premium da Quantum Algo para TradingView, não desenha ranges do IPDA, order blocks nem fair value gaps. Ele gera sinais de compra e venda com stop e alvos embutidos. Uma forma prática de combiná-los: use a posição nos ranges de 20/40/60 dias como filtro de localização (só aceite compras do Zeno quando o preço estiver em discount no range de 20 dias, e vendas só em premium) e deixe o Zeno cuidar do timing e do risco. Você pode conferir o desempenho dos sinais no track record público, e a QuantumAlgo Academy gratuita ensina liquidez, premium e discount e estrutura de mercado desde o básico.
◆ Checagem interativa
Quanto você sabe sobre ICT IPDA?
Perguntas que traders fazem sobre ICT IPDA
IPDA significa Interbank Price Delivery Algorithm. É o termo que Michael Huddleston (ICT) usa para o seu modelo de como o preço é entregue entre zonas de liquidez e áreas de ineficiência.
São os últimos 20, 40 e 60 pregões de dados diários de preço. Os traders marcam a máxima mais alta, a mínima mais baixa e o equilibrium de 50% de cada janela e os usam como alvos de liquidez e referências de premium/discount.
Conte candles diários, não dias corridos. A maioria considera o candle diário fechado mais recente como dia 1 e conta para trás, excluindo o candle em andamento para que os níveis não mudem durante a sessão.
O ICT ensina que os mercados tendem a mudar de direção, ou a alternar entre tendência e consolidação, a cada três ou quatro meses. O data range de 60 dias corresponde a aproximadamente um trimestre, por isso é usado para enquadrar essas mudanças.
Look-back significa examinar os 20, 40 e 60 pregões anteriores a uma data âncora em busca de máximas, mínimas e PD arrays. Cast-forward projeta o mesmo número de dias depois da âncora como a janela de tempo em que esses níveis podem ser buscados.
Não há evidência pública de um único algoritmo entregando o preço em todo o mercado interbancário, e o ICT nunca publicou um. As máximas e mínimas móveis que o modelo usa são reais e muito acompanhadas, e é por isso que muitos traders usam os níveis enquanto continuam céticos em relação à narrativa.
Os ranges em si são construídos no gráfico diário. Depois, os traders descem para o gráfico de 1 hora, 15 minutos ou 5 minutos em busca de um liquidity sweep e de uma mudança de estrutura perto desses níveis.
Não existe um nativo, mas vários scripts de código aberto da comunidade plotam os ranges de 20/40/60 dias, alguns com look-back e cast-forward ancorados. Verifique se o script conta barras diárias ou dias corridos antes de confiar nele.
Cada data range tem um equilibrium de 50%. Acima dele fica o premium e abaixo dele o discount, e o ICT ensina a comprar em discount e vender em premium de acordo com o viés do timeframe maior. Veja o nosso guia de premium e discount para saber mais.
A matemática funciona em qualquer mercado com dados diários. O ICT desenvolveu a ideia principalmente em torno do forex e dos futuros de índices, e ativos mais novos ou de baixa liquidez podem não ter ranges de 60 dias significativos, então teste primeiro no seu próprio mercado.
Referências e guias relacionados
Leia a seguir
- Zonas premium e discount
- ICT Quarterly Theory
- Liquidez no trading
- O ICT 2022 Model
- Quem é ICT (Michael J. Huddleston)? O trader por trás de killzones, FVGs e o 2022 Model
- Optimal Trade Entry
- Indicadores gratuitos para TradingView
- Zeno — o motor premium
Fontes primárias
- The Inner Circle Trader (YouTube) — ICT Mentorship Core Content, Month 05: Quarterly Shifts & IPDA Data Ranges
- InnerCircleTrader.net — ICT IPDA tutorial
- TradingView — Neo Quarterly Shift / IPDA Data Ranges (open-source script)
- LuxAlgo Library — ICT IPDA
- Bank for International Settlements — OTC foreign exchange turnover in April 2025
- Backtrex — ICT Dealing Range and IPDA Data Range guide