ICT IPDA : data ranges, look-back et cast-forward expliqués
L'IPDA d'ICT (Interbank Price Delivery Algorithm) est le cadre de Michael Huddleston selon lequel le prix cherche la liquidité et rééquilibre les inefficiences à partir des données journalières récentes. Les traders marquent le plus haut et le plus bas des 20, 40 et 60 dernières séances, ainsi que l'equilibrium à 50 % de chaque range, pour repérer des objectifs de liquidité et juger si le prix est en premium ou en discount. Il s'agit d'un modèle pédagogique, pas d'un algorithme institutionnel vérifié.
La plupart des explications de l'IPDA d'ICT le traitent soit comme une vérité absolue, soit comme une absurdité. Aucune des deux approches ne vous aide à trader. Sous le jargon se cache une routine concrète et vérifiable : marquer les plus hauts et les plus bas des 20, 40 et 60 dernières séances, trouver le milieu de chaque range et décider si le prix est bon marché ou cher. Ce guide Quantum Algo explique précisément ce qu'ICT enseigne sur les data ranges, le look-back, le cast-forward et les quarterly shifts, déroule un exemple complet sur EURUSD et vous fournit un calculateur ainsi qu'un regard honnête sur les preuves disponibles.
Des indicateurs qui font leurs preuves en public.
Un seul moteur, quatre outils de précision : le Gold (XAU) Scalper, l’institutional Gravity Zone, le Zeno momentum Oscillator et Zeno Stocks pour les actions.
Qu'entend ICT par IPDA ?
IPDA signifie Interbank Price Delivery Algorithm (algorithme interbancaire de livraison du prix). Le terme vient de Michael J. Huddleston, qui enseigne sous le nom de The Inner Circle Trader (ICT), et il sert de socle à la plupart de ses autres concepts. Selon lui, le prix sur les grands marchés n'est pas délivré au hasard mais par un algorithme qui accomplit sans cesse deux tâches : il cherche la liquidité (les ordres stop et les ordres en attente situés au-dessus des anciens plus hauts et sous les anciens plus bas) et il rééquilibre les inefficiences (les mouvements rapides et unilatéraux qu'il appelle fair value gaps).
Dans le modèle d'ICT, cet algorithme ne regarde pas tout l'historique d'un marché. Il se réfère à une fenêtre limitée de données journalières récentes, et ICT donne à ces fenêtres des longueurs précises : 20, 40 et 60 séances. Les plus hauts et les plus bas de ces fenêtres deviennent les points de référence que le prix est censé aller chercher, et le milieu du range le partage en une moitié premium (chère) et une moitié discount (bon marché).
◆ Read this first: IPDA is ICT's framework and terminology. No exchange, bank or regulator has published or confirmed a single algorithm that delivers price across the interbank market, and ICT has not released code or test results for one. This guide explains accurately what he teaches and how traders apply it, then looks honestly at the evidence. If you want background on the teacher himself, see our profile of ICT, Michael Huddleston.
Nul besoin de croire à un algorithme au sens littéral pour tirer quelque chose de cette idée. Retirez le nom, et il reste une méthode rigoureuse pour répondre à deux questions que tout trader se pose : où se trouve la liquidité évidente sur le graphique journalier, et le prix est-il actuellement bon marché ou cher par rapport à son range récent ? Ces questions sont utiles quelle que soit votre théorie sur le fonctionnement des marchés.
Que sont les data ranges IPDA de 20, 40 et 60 jours ?
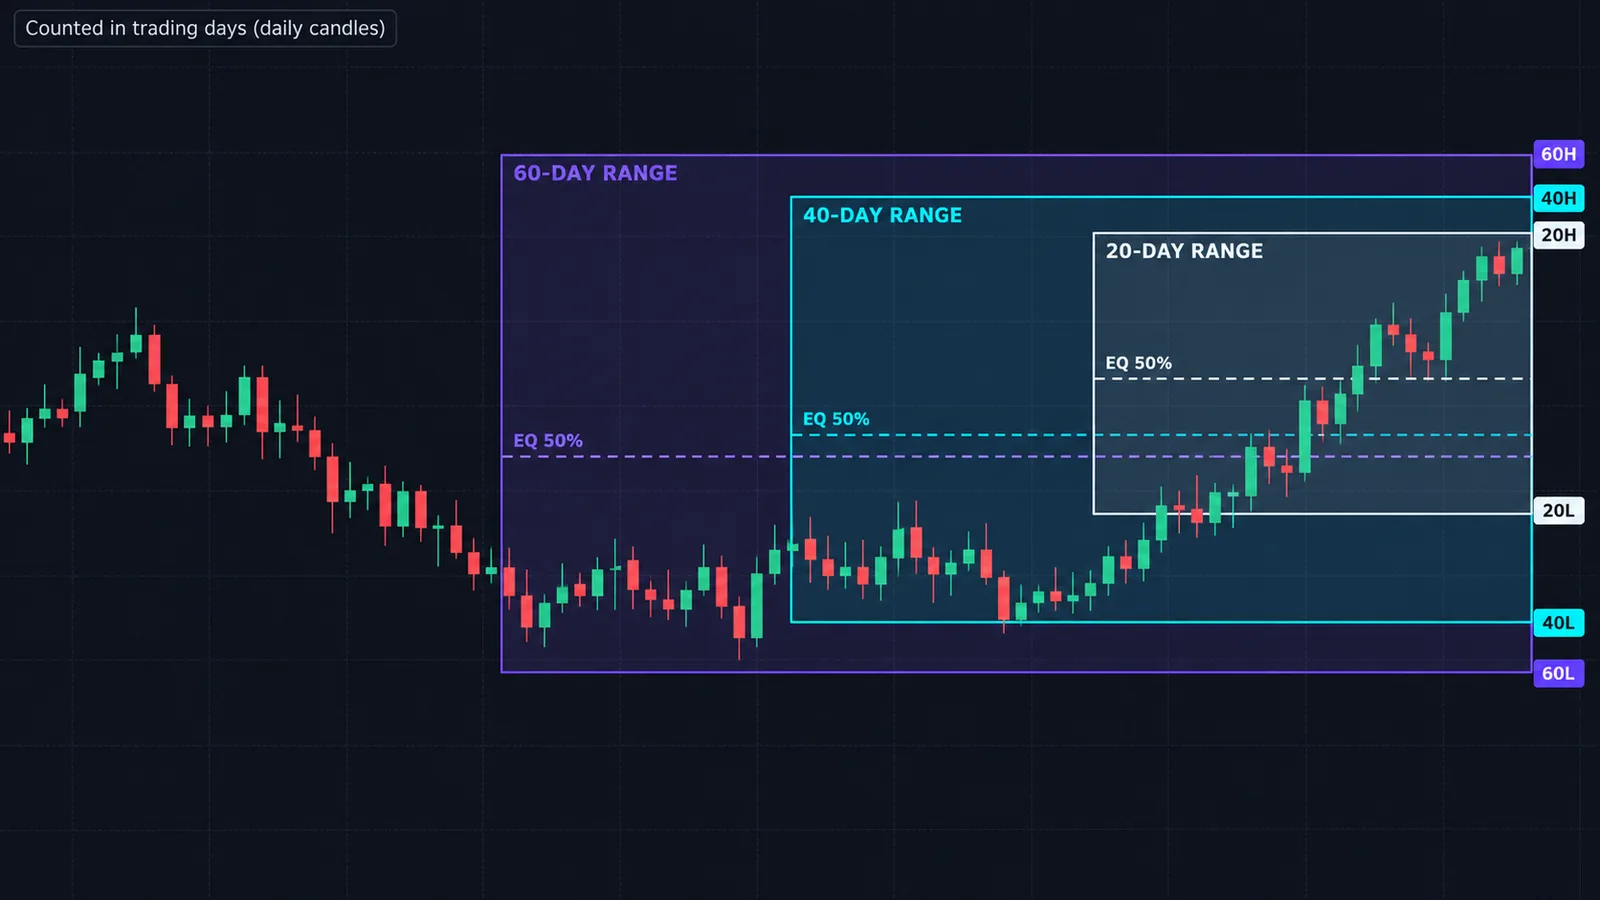
The data ranges are three look-back windows counted in trading days, meaning daily candles, not calendar days. Roughly, 20 trading days is a month, 40 is two months, and 60 is a quarter.
| Range | Durée calendaire approx. | Usage chez les traders |
|---|---|---|
| 20 jours | Environ 1 mois | Objectifs de liquidité les plus proches ; biais de swing à court terme |
| 40 jours | Environ 2 mois | Objectifs intermédiaires une fois l'extrême des 20 jours pris |
| 60 jours | Environ 1 trimestre | Plus haut et plus bas de référence majeurs ; là où visent souvent les mouvements trimestriels |
Pour chaque fenêtre, vous relevez trois chiffres : le plus haut, le plus bas et le milieu entre les deux (l'equilibrium). Cela vous donne neuf niveaux au total, même s'ils se chevauchent souvent. Dans un marché en forte tendance, le plus bas des 20 jours peut aussi être celui des 40 jours. Dans un range, le plus haut et le plus bas des 60 jours peuvent rester intacts pendant des semaines pendant que le prix oscille à l'intérieur du range des 20 jours.
La lecture ICT classique est la suivante. Le prix va chercher la liquidité au-delà d'un plus haut ou d'un plus bas des 20 jours, souvent par une fausse cassure, puis se retourne et repart vers le côté opposé, avec l'extrême des 40 ou des 60 jours comme objectif plus large. Chaque data range constitue en fait une échelle d'objectifs. Notre guide du trading de la liquidité explique pourquoi ces anciens plus hauts et plus bas attirent le prix au départ : c'est là que s'accumulent les ordres stop loss et les ordres de breakout.
Comment compter ? Les praticiens considèrent généralement la dernière bougie journalière clôturée comme le jour 1 et comptent à rebours. Inclure ou non la bougie du jour, encore en formation, est un choix ; nous l'excluons, afin que les niveaux ne bougent pas pendant la séance.
Comment fonctionnent le look-back et le cast-forward ?
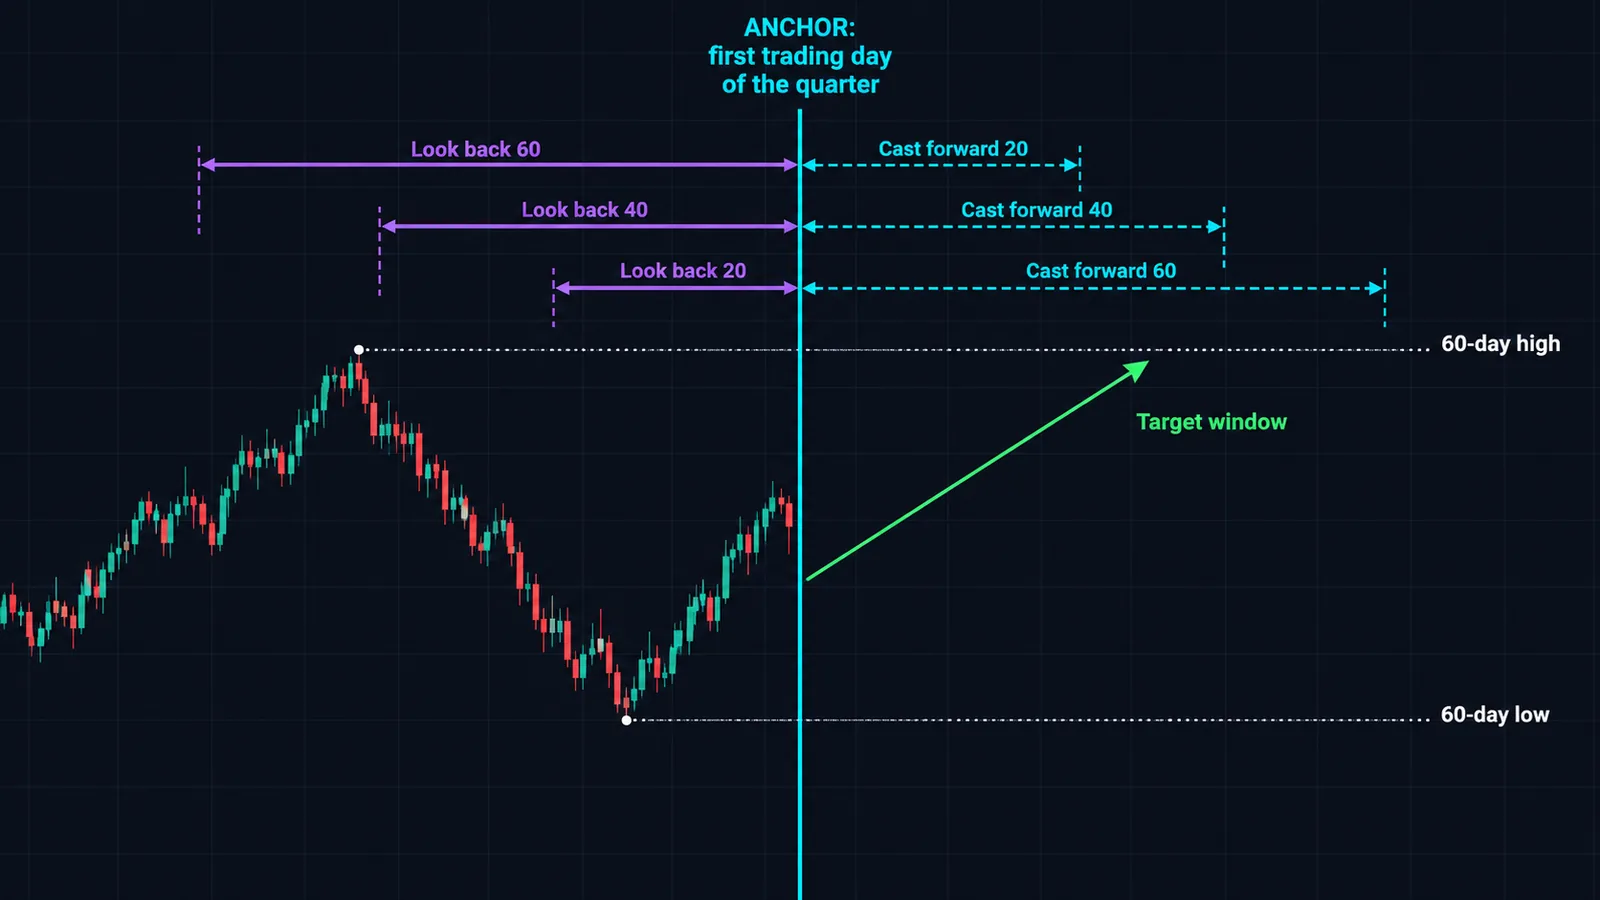
ICT enseigne les data ranges comme une paire d'opérations autour d'une date d'ancrage. Dans sa leçon de mentorat de 2016 consacrée aux quarterly shifts et aux data ranges IPDA, l'ancre est la première séance du mois étudié, marquée par une ligne verticale sur le graphique journalier.
Look-back (regarder en arrière)
À partir de l'ancre, vous remontez de 20, 40 et 60 séances. Dans ces fenêtres, vous notez les plus hauts et les plus bas significatifs, ainsi que les order blocks et les fair value gaps qui s'y sont formés. Vous notez aussi la direction générale : le prix a-t-il évolué à la hausse ou à la baisse sur les 60 derniers jours ? Ce sont les points de référence avec lesquels « l'algorithme » est censé travailler.
Cast-forward (projeter en avant)
À partir de la même ancre, vous projetez 20, 40 et 60 séances dans le futur. Ce n'est pas une prévision de prix. C'est une fenêtre de temps. L'idée est que les niveaux trouvés dans le look-back ont de bonnes chances d'être revisités, ou qu'un changement directionnel significatif peut se produire, à l'intérieur de la fenêtre de cast-forward. Ainsi, si vous ancrez sur la première séance d'un trimestre, le cast-forward de 60 jours couvre à peu près tout ce trimestre.
| Étape | Direction | Résultat |
|---|---|---|
| Marquer l'ancre | Première séance du mois ou du trimestre | Ligne verticale |
| Look-back 20/40/60 | Vers le passé | Plus hauts, plus bas, PD arrays, biais récent |
| Cast-forward 20/40/60 | Vers le futur | Fenêtres de temps dans lesquelles ces niveaux peuvent être visés |
Au quotidien, beaucoup de traders simplifient cela en un look-back glissant : chaque matin, ils recalculent les plus hauts et plus bas des 20/40/60 jours à partir de la dernière bougie clôturée. C'est ce que fait le calculateur ci-dessous. La version ancrée est plus fidèle à la leçon d'origine et convient mieux pour planifier tout un trimestre ; la version glissante est plus facile à tenir à jour.
Qu'est-ce qu'un quarterly shift IPDA ?
ICT observe que les marchés ont tendance à opérer un changement directionnel significatif, ou à passer de la tendance à la consolidation, tous les trois à quatre mois. Il appelle cela le quarterly shift. Le data range de 60 jours dure environ un trimestre, c'est pourquoi les deux idées sont enseignées ensemble : le look-back de 60 jours vous dit ce qui s'est passé au dernier trimestre, et le cast-forward de 60 jours encadre le suivant.
En pratique, un quarterly shift se manifeste généralement ainsi sur un graphique journalier. Le prix pousse pendant des semaines dans une direction et finit par prendre un extrême évident des 40 ou 60 jours. Au lieu de poursuivre, il cale, casse un swing journalier récent dans le sens opposé et commence à se diriger vers l'autre côté du range. Le shift n'est visible comme figure qu'une fois qu'il a commencé, et c'est là sa limite honnête : le concept vous dit de vous attendre à un retournement tous les quelques mois, pas à quel moment exactement il surviendra.
Certains traders combinent cela avec des modèles temporels qui découpent l'année, le mois, la semaine et la journée en quarts. Si cela vous intéresse, notre guide de la quarterly theory ICT présente ce cadre, et le guide Power of Three (AMD) explique la séquence accumulation, manipulation, distribution que de nombreux traders ICT attendent dans chaque période.
▲ Practical use: at the start of each calendar quarter, redo the full 60-day look-back. If price is already deep in premium of the 60-day range after a long rally, the odds that the next quarter brings a meaningful pullback are higher than when price sits mid-range. That's a bias, not a trigger.
Quel lien entre les data ranges et premium, discount et equilibrium ?
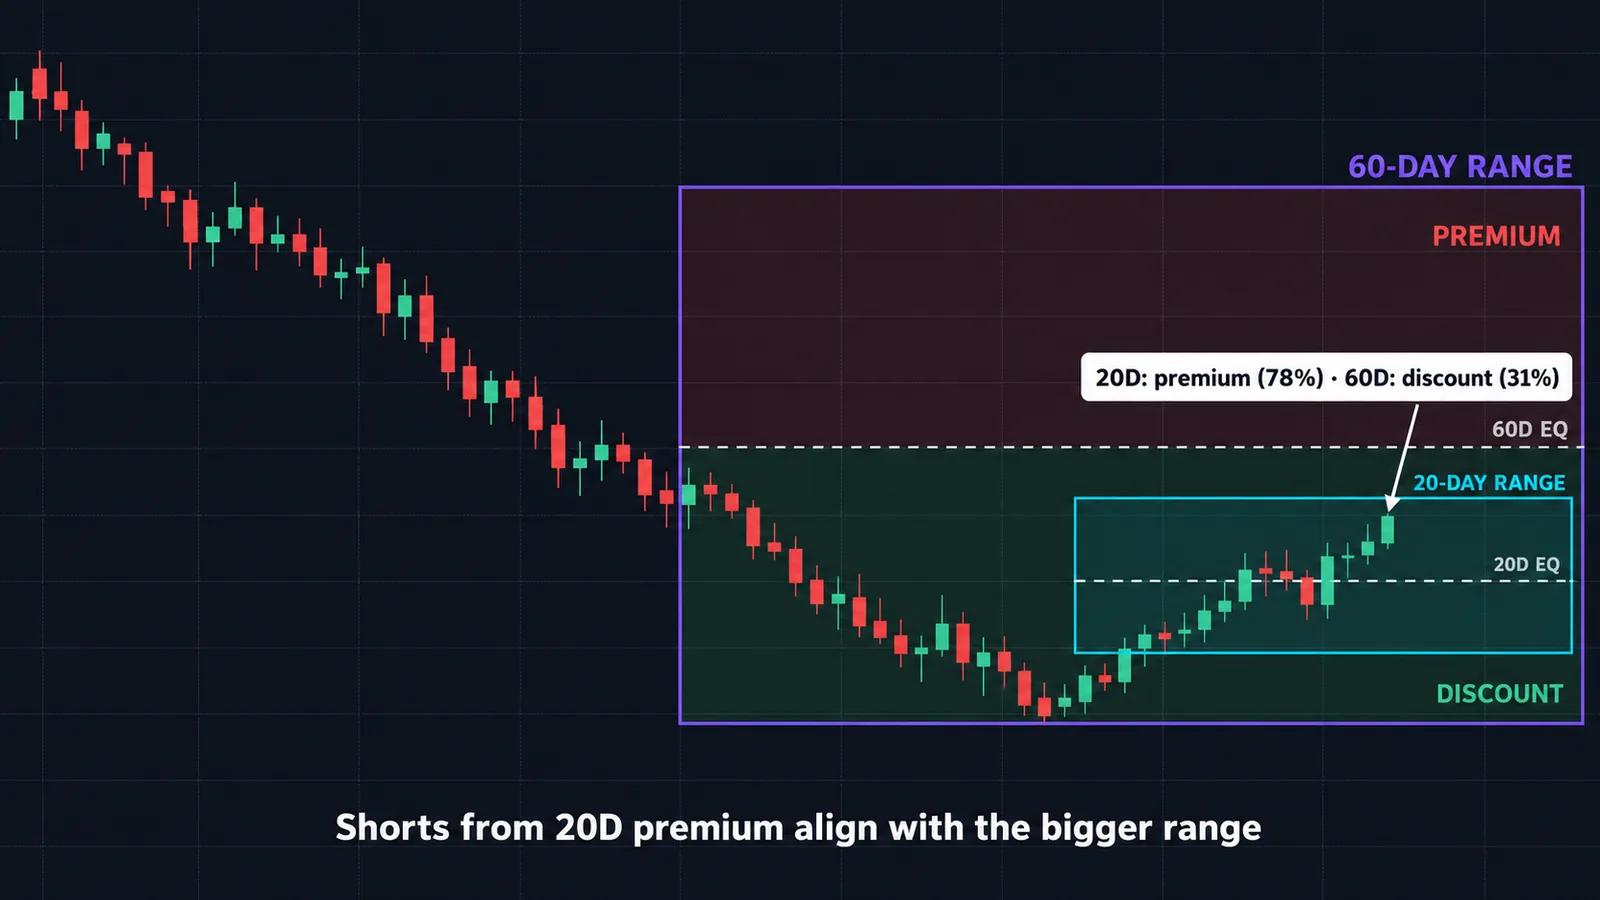
Chaque data range possède un point médian, qu'ICT appelle equilibrium. Au-dessus, c'est la zone premium ; en dessous, la zone discount. La formule est simple :
Equilibrium = (N-day high + N-day low) ÷ 2Position % = (Price − N-day low) ÷ (N-day high − N-day low) × 100Une position au-dessus de 50 % correspond au premium ; en dessous de 50 %, au discount. La règle empirique d'ICT consiste à chercher des achats en discount quand le biais est haussier et des ventes en premium quand le biais est baissier. Acheter en premium revient à payer cher près du groupe évident de stop loss situé au-dessus, ce qui réduit votre gain potentiel et place votre stop là où il a le plus de chances d'être chassé.
L'apport intéressant des data ranges, c'est que le « premium » dépend du range que vous regardez. Le prix peut être en premium du range de 20 jours et en discount du range de 60 jours en même temps. Ce désaccord est une information. Il signale généralement un rebond à court terme au sein d'une baisse plus large, ou un pullback au sein d'une hausse plus large.
| 20 jours | 60 jours | Lecture typique |
|---|---|---|
| Premium | Premium | Étiré ; évitez les nouveaux longs, surveillez les prises de liquidité buy-side et les retournements |
| Discount | Discount | Essoufflé ; évitez les nouveaux shorts, surveillez les prises de liquidité sell-side et les retournements |
| Premium | Discount | Rebond au sein d'une baisse plus large ; les shorts depuis le premium des 20 jours vont dans le sens du range principal |
| Discount | Premium | Pullback au sein d'une hausse plus large ; les longs depuis le discount des 20 jours vont dans le sens du range principal |
De nombreux traders ICT placent aussi la zone d'optimal trade entry (la bande de retracement de 62 % à 79 %) sur la jambe qui mène à ces niveaux. Notre guide des zones premium et discount et notre guide de l'OTE détaillent ces outils.
Exemple concret : lire EURUSD avec les trois ranges
Voici les chiffres des données d'exemple chargées dans le calculateur. Considérez qu'il s'agit d'EURUSD en graphique journalier, avec un prix actuel de 1.1695.
| Range | Plus haut | Plus bas | Equilibrium | Position du prix |
|---|---|---|---|---|
| 20 jours | 1.1720 | 1.1580 | 1.1650 | 82.1% (premium) |
| 40 jours | 1.1785 | 1.1520 | 1.16525 | 66.0% (premium) |
| 60 jours | 1.1840 | 1.1460 | 1.1650 | 61.8% (premium) |
Le calcul sur 20 jours : le range vaut 1.1720 − 1.1580 = 0.0140 (140 pips). Le prix se situe 1.1695 − 1.1580 = 0.0115 au-dessus du plus bas, donc sa position est de 0.0115 ÷ 0.0140 = 82.1%. Le range de 40 jours mesure 265 pips et celui de 60 jours 380 pips, ce qui donne 66.0% et 61.8%.
Ce que cela vous indique
Le prix est en premium sur les trois ranges et à seulement 25 pips sous le plus haut des 20 jours. En termes ICT, la draw on liquidity la plus proche est la liquidité buy-side posée au-dessus de 1.1720. Au-delà se trouvent le plus haut des 40 jours (1.1785) et celui des 60 jours (1.1840). Ouvrir un nouveau long ici revient à acheter cher avec le groupe de stops évident juste au-dessus, soit exactement l'inverse de ce que recommande le cadre.
Deux façons de le planifier
Plan A, the sweep-and-reverse short. Wait for price to run above 1.1720. Say it spikes to 1.1738, then on the 15-minute chart it breaks a recent swing low (a market structure shift) and you sell a retrace at 1.1725. A stop above the sweep high at 1.1745 risks 20 pips. The first target is the 20-day equilibrium at 1.1650, which is 75 pips away, or 3.75R. A runner can aim for the 20-day low at 1.1580 (145 pips, about 7R).
Taille de position sur un compte de $50,000 en risquant 1% ($500) : à environ $10 par pip et par lot standard sur EURUSD, un stop de 20 pips coûte $200 par lot, vous tradez donc 2.5 lots.
Plan B, the discount long. If price instead pulls back below 1.1650 without first running the high, you're in 20-day discount while still in the upper half of the 60-day range. That's the "pullback inside a bigger rally" case from the table above, and a bullish fair value gap or order block in that area becomes a candidate entry, targeting 1.1720 and then 1.1785.
Remarquez ce que les ranges ont fait. Ils n'ont pas prédit la direction. Ils vous ont indiqué où vous seriez prêt à agir et où vous ne le seriez pas, et ils vous ont fourni des objectifs objectifs. Cela seul tend à améliorer la sélection des trades.
Comment tracer les ranges IPDA sur TradingView ?
Vous pouvez le faire à la main en deux minutes environ par graphique, ou utiliser un script. À la main :
- Passez sur le graphique journalier. Vérifiez à quelle heure votre flux de données démarre chaque bougie journalière, et s'il affiche une courte bougie le dimanche. Certains flux forex le font, ce qui ajoute une barre supplémentaire à chaque comptage.
- Placez une ligne verticale sur votre ancre. Pour la version glissante, c'est la dernière bougie clôturée ; pour la version ancrée, la première séance du mois ou du trimestre.
- Utilisez l'outil Date and Price Range parmi les outils de mesure et faites-le glisser vers l'arrière depuis l'ancre jusqu'à ce que le nombre de barres affiche 20. Notez le plus haut et le plus bas à l'intérieur. Répétez pour 40 et 60.
- Tracez des rayons horizontaux sur chaque plus haut et chaque plus bas, et étiquetez-les (20H, 20L, 40H, etc.).
- Tracez un retracement de Fibonacci du plus bas au plus haut de chaque range et ne gardez que les niveaux 0, 0.5 et 1. La ligne 0.5 correspond à l'equilibrium.
- Recommencez au début de chaque semaine, ou chaque jour si vous tradez la version glissante.
Si vous préférez automatiser, ouvrez la fenêtre Indicateurs, allez dans Community et recherchez « IPDA ». Plusieurs scripts open source tracent les ranges de 20/40/60 jours, et certains, comme « Neo Quarterly Shift / IPDA Data Ranges », incluent la version ancrée avec look-back, cast-forward et ligne à 50 %. Lisez le code source pour vérifier si un script compte en séances (barres journalières) ou en jours calendaires, et s'il inclut le jour en cours. Notre guide de la plateforme TradingView présente les outils de dessin et la manière d'enregistrer des modèles pour ne pas refaire la configuration sur chaque graphique.
Un utilisateur de Pine Script peut aussi calculer les niveaux en quelques lignes avec request.security sur le timeframe journalier et ta.highest et ta.lowest sur 20, 40 et 60 barres, décalés d'une barre pour ne compter que les bougies clôturées.
Comment les traders combinent-ils l'IPDA avec les autres outils ICT ?
À lui seul, l'IPDA vous donne une carte. Le reste de la boîte à outils ICT fournit l'entrée. Une séquence top-down courante ressemble à ceci :
- Daily: data ranges. Mark the 20/40/60-day highs, lows and equilibria. Decide which side is the more likely draw on liquidity.
- Daily or 4H: bias. Is price in premium or discount of each range? Is there a quarterly shift underway?
- Intraday: the raid. Wait for price to take a range extreme, usually the 20-day one, ideally during a high-volume session. Our liquidity sweep guide covers what a genuine raid looks like.
- Confirmation: shift and displacement. Look for a break of structure in the opposite direction with an energetic candle that leaves a fair value gap.
- Entry: PD array. Enter on a retrace into that fair value gap or order block, preferably in the OTE band.
- Targets: the ranges. First target the range equilibrium, then the opposite extreme.
Les marchés corrélés apportent une vérification croisée. Si EURUSD balaie son plus bas des 20 jours mais pas GBPUSD, les traders ICT y voient une divergence SMT et un indice que le sweep est un retournement plutôt qu'une cassure à la baisse. Pour un modèle complet qui enchaîne ces étapes, consultez le modèle ICT 2022 et notre guide de stratégie de trading ICT, plus général.
L'IPDA est-il réel ? Ce que disent les preuves
C'est la section que la plupart des guides sur l'IPDA passent sous silence, et c'est pourtant celle qui compte le plus si vous misez de l'argent sur cette idée.
Ce qui plaide contre un algorithme littéral
Le marché des changes n'est pas un lieu unique exécutant un programme unique. L'enquête triennale de la Banque des règlements internationaux a estimé le volume mondial du forex de gré à gré à 9.6 billions de dollars par jour en avril 2025, les échanges entre dealers déclarants représentant 46% du total et le comptant environ 3 billions de dollars par jour. Ce volume est réparti entre de nombreuses banques de marché, plateformes électroniques et fournisseurs de liquidité non bancaires, chacun doté de ses propres algorithmes de cotation et d'exécution. Rien dans les données publiques ne montre un « algorithme interbancaire » unique qui les coordonnerait tous, et ICT n'a publié ni spécification ni test permettant à quiconque de vérifier cette affirmation. Considérez donc « l'algorithme » comme une métaphore.
Ce qui plaide en faveur des aspects utiles
Le cœur pratique de l'IPDA, les plus hauts et plus bas glissants sur N jours, est ancien et bien testé sous d'autres formes. Le canal de Richard Donchian n'est rien d'autre qu'un plus haut et un plus bas glissants sur N jours, et les célèbres Turtle traders fondaient leurs entrées sur des breakouts de 20 et 55 jours. Notre guide des canaux de Donchian retrace cette filiation. Les anciens plus hauts et plus bas attirent aussi les ordres pour une raison mécanique : les traders placent leurs stops juste au-delà, et les traders de breakout y placent leurs entrées. Il est donc logique que le prix réagisse souvent aux extrêmes des 20 et 60 jours, sans aucun coordinateur caché.
Notez toutefois la tension. Les Turtles tradaient les breakouts du range de 20 jours ; les traders ICT les jouent souvent à contre-sens. Les deux ne peuvent pas avoir raison en permanence. Le comportement dominant dépend du marché et du régime : les marchés en tendance récompensent les breakouts, ceux qui reviennent à la moyenne récompensent les prises à contre-sens. Mesurer cette tendance, par exemple avec l'exposant de Hurst, est une façon plus objective de trancher que de prendre parti par simple conviction.
Pourquoi cela peut sembler parfait a posteriori
Avec neuf niveaux sur le graphique (trois plus hauts, trois plus bas, trois equilibriums), plus les order blocks et les fair value gaps, le prix « réagira » presque toujours à quelque chose. Expliquer les mouvements passés avec autant de niveaux est facile. Prédire le suivant ne l'est pas. La solution : écrire vos règles à l'avance, consigner chaque setup et compter les échecs avec autant de soin que les réussites.
★ Our view: use the 20/40/60-day ranges as a clean, objective way to locate liquidity and value. Don't use the "algorithm" story as a reason to size up or to ignore a stop.
Comment tester les ranges IPDA sur votre propre marché ?
Pas besoin de logiciel spécial pour savoir si les data ranges apportent une information sur le marché que vous tradez. Un tableur et quelques années de données journalières suffisent. Voici une étude simple que nous mènerions avant de confier une taille réelle à ce cadre :
- Build the levels. For every day in your sample, compute the 20-day high, low and equilibrium from the previous 20 closed candles (no look-ahead).
- Flag the events. Mark each day where the high trades above the prior 20-day high, and each day where the low trades below the prior 20-day low.
- Measure what happens next. For each event, record whether price closed back inside the range that day (a failed break, which favors the ICT fade) or closed beyond it (a clean break, which favors the Turtle-style breakout). Then record where price was 5 and 10 days later.
- Split by context. Separate the events by whether price was in premium or discount of the 60-day range when they happened. If the framework adds value, fades of 20-day highs should work better when price is already in 60-day premium.
- Compare with a baseline. Pick random days and measure the same forward returns. An edge only exists if the event days behave differently from random ones.
Attendez-vous à une réponse différente selon le marché. Une paire qui passe l'essentiel de son temps en range peut récompenser les prises à contre-sens des extrêmes des 20 jours, alors qu'un indice actions en forte tendance peut les sanctionner. Quoi que vous trouviez, ce sera plus utile que n'importe quelle capture d'écran, car il s'agit de votre marché et de vos règles. Conservez une trace écrite. Si vous tradez ensuite le setup en réel, comparez les résultats live à l'étude tous les quelques mois.
Erreurs courantes avec l'IPDA et quand le cadre échoue
- Counting calendar days. The ranges are trading days, which means daily bars. Counting 20 calendar days gives you roughly 14 bars and the wrong levels.
- Letting Sunday candles slip in. If your forex feed prints a short Sunday bar, every count is off by one for each week in the window. Check your data's session settings.
- Including the live candle. If today's bar is in the window, your levels shift during the session. Use closed candles only.
- Fading every 20-day high. In a strong trend, price can walk through 20-day highs for weeks. A run of the 20-day extreme is only a setup when an intraday shift confirms it.
- Treating premium as "must short." Premium is a location, not a signal. In a bull trend, price can stay in premium of the 20-day range for a long time.
- Ignoring news. A central bank decision or a payrolls release can blow through every range in minutes. The levels still matter afterward, but stops near them get hit first.
- Using it where it wasn't taught. ICT developed these ideas mainly on forex and index futures. Thin small caps or new crypto pairs with short histories may not have meaningful 60-day ranges at all.
- Cherry-picking examples. If you only screenshot the sweeps that reversed, you'll overestimate the edge. Track the failures too.
ICT IPDA et Quantum Algo
Les ranges IPDA sont une carte : ils se marient donc mieux avec des outils qui rendent cette carte visible et avec quelque chose qui synchronise l'entrée. Côté gratuit, notre indicateur Institutional Key Levels trace automatiquement les plus hauts et plus bas des périodes précédentes, le script Liquidity Sweeps signale quand l'un de ces niveaux est balayé, et les scripts Smart Money Concepts Engine et Fair Value Gaps Inversion marquent les changements de structure et les gaps que vous utiliseriez pour l'entrée.
Zeno, la suite TradingView premium de Quantum Algo, ne trace ni ranges IPDA, ni order blocks, ni fair value gaps. Elle fournit des signaux d'achat et de vente avec un stop et des objectifs intégrés. Une façon pratique de les combiner : utilisez la position sur 20/40/60 jours comme filtre de localisation (ne prendre les achats Zeno que lorsque le prix est en discount du range de 20 jours, et les ventes qu'en premium) et laissez Zeno gérer le timing et le risque. Vous pouvez examiner les performances des signaux sur le track record public, et la QuantumAlgo Academy gratuite couvre la liquidité, le premium et le discount ainsi que la structure de marché depuis les bases.
◆ Vérification interactive
Connaissez-vous bien ICT IPDA ?
Les questions des traders sur ICT IPDA
IPDA signifie Interbank Price Delivery Algorithm. C'est le terme qu'emploie Michael Huddleston (ICT) pour son modèle décrivant comment le prix est délivré entre les poches de liquidité et les zones d'inefficience.
Ce sont les 20, 40 et 60 dernières séances de données de prix journalières. Les traders marquent le plus haut, le plus bas et l'equilibrium à 50 % de chaque fenêtre et les utilisent comme objectifs de liquidité et comme références premium/discount.
Comptez des bougies journalières, pas des jours calendaires. La plupart des praticiens considèrent la dernière bougie journalière clôturée comme le jour 1 et comptent à rebours, en excluant la bougie en cours afin que les niveaux ne bougent pas pendant la séance.
ICT enseigne que les marchés ont tendance à changer de direction, ou à alterner entre tendance et consolidation, tous les trois à quatre mois. Le data range de 60 jours correspond à peu près à un trimestre, d'où son utilisation pour encadrer ces shifts.
Le look-back consiste à examiner les 20, 40 et 60 séances précédant une date d'ancrage pour y relever les plus hauts, les plus bas et les PD arrays. Le cast-forward projette le même nombre de jours après l'ancre, comme fenêtre de temps dans laquelle ces niveaux peuvent être visés.
Il n'existe aucune preuve publique d'un algorithme unique délivrant le prix sur l'ensemble du marché interbancaire, et ICT n'en a publié aucun. Les plus hauts et plus bas glissants qu'utilise le cadre sont bien réels et largement surveillés, c'est pourquoi de nombreux traders utilisent ces niveaux tout en restant sceptiques quant au récit.
Les ranges eux-mêmes se construisent sur le graphique journalier. Les traders descendent ensuite sur le graphique 1 heure, 15 minutes ou 5 minutes pour chercher un liquidity sweep et un changement de structure à proximité de ces niveaux.
Il n'y en a pas d'intégré, mais plusieurs scripts communautaires open source tracent les ranges de 20/40/60 jours, certains avec look-back et cast-forward ancrés. Vérifiez si un script compte des barres journalières ou des jours calendaires avant de vous y fier.
Chaque data range possède un equilibrium à 50 %. Au-dessus, c'est le premium ; en dessous, le discount. ICT enseigne d'acheter en discount et de vendre en premium dans le sens du biais de l'unité de temps supérieure. Consultez notre guide premium et discount pour aller plus loin.
Le calcul fonctionne sur tout marché disposant de données journalières. ICT a surtout développé l'idée autour du forex et des futures sur indices, et les actifs récents ou peu liquides peuvent ne pas avoir de ranges de 60 jours significatifs : testez-le donc d'abord sur votre propre marché.
Références et guides associés
Lire ensuite
- Zones premium et discount
- ICT Quarterly Theory
- La liquidité en trading
- Le modèle ICT
- Qui est ICT (Michael J. Huddleston) ? Le trader derrière les killzones, les FVG et le 2022 Model
- Optimal Trade Entry
- Indicateurs TradingView gratuits
- Zeno — le moteur premium
Sources principales
- The Inner Circle Trader (YouTube) — ICT Mentorship Core Content, Month 05: Quarterly Shifts & IPDA Data Ranges
- InnerCircleTrader.net — ICT IPDA tutorial
- TradingView — Neo Quarterly Shift / IPDA Data Ranges (open-source script)
- LuxAlgo Library — ICT IPDA
- Bank for International Settlements — OTC foreign exchange turnover in April 2025
- Backtrex — ICT Dealing Range and IPDA Data Range guide