ICT IPDA:数据区间、回看与前推详解
ICT IPDA(Interbank Price Delivery Algorithm,银行间价格交付算法)是 Michael Huddleston 提出的一套框架,认为价格会利用近期的日线数据去寻找流动性、并回补失衡区域。交易者标出最近 20、40、60 个交易日的最高点和最低点,以及每个区间 50% 处的均衡点(equilibrium),用来寻找流动性目标,并判断价格处于溢价区(premium)还是折价区(discount)。它是一个教学模型,而不是经过验证的机构算法。
大多数关于 ICT IPDA 的讲解,要么把它奉为真理,要么把它斥为无稽之谈。这两种态度都帮不了你交易。剥开那些术语,底下其实是一套具体、可以检验的流程:标出最近 20、40、60 个交易日的高点和低点,找到每个区间的中点,再判断价格是便宜还是昂贵。这篇 Quantum Algo 指南将详细说明 ICT 关于数据区间、回看、前推和季度转换的具体教法,完整演示一个 EURUSD 实例,并提供一个计算器,同时客观地审视相关证据。
经得起公开验证的指标。
一个引擎,四款精准工具:Gold(XAU)Scalper、机构级 Gravity Zone、Zeno 动量振荡指标,以及面向股票的 Zeno Stocks。
ICT 所说的 IPDA 是什么意思?
IPDA 是 Interbank Price Delivery Algorithm(银行间价格交付算法)的缩写。这个术语出自以 The Inner Circle Trader(ICT)身份授课的 Michael J. Huddleston,它是他大多数其他概念的底层基础。他的观点是:主要市场中的价格并不是随机交付的,而是由一个算法反复完成两项任务——寻找流动性(即旧高点上方和旧低点下方堆积的止损单和挂单),以及回补失衡(也就是他所说的 fair value gap,即快速、单边的行情)。
在 ICT 的模型中,这个算法并不会参考一个市场的全部历史,而只参考一段有限的近期日线数据窗口,他还给这些窗口规定了具体长度:20、40 和 60 个交易日。这些窗口内的高点和低点,就成为价格预期会去触及的参考点;区间的中点则把区间分成溢价(昂贵)和折价(便宜)两半。
◆ Read this first: IPDA is ICT's framework and terminology. No exchange, bank or regulator has published or confirmed a single algorithm that delivers price across the interbank market, and ICT has not released code or test results for one. This guide explains accurately what he teaches and how traders apply it, then looks honestly at the evidence. If you want background on the teacher himself, see our profile of ICT, Michael Huddleston.
你不必相信真有这样一个算法,也能从这个思路中获益。去掉这个名字,剩下的是一种有纪律的方法,用来回答每个交易者都会面对的两个问题:日线图上明显的流动性在哪里?相对于近期区间,价格现在是便宜还是昂贵?无论你相信哪种市场运行理论,这两个问题都很有用。
IPDA 的 20、40、60 日数据区间是什么?
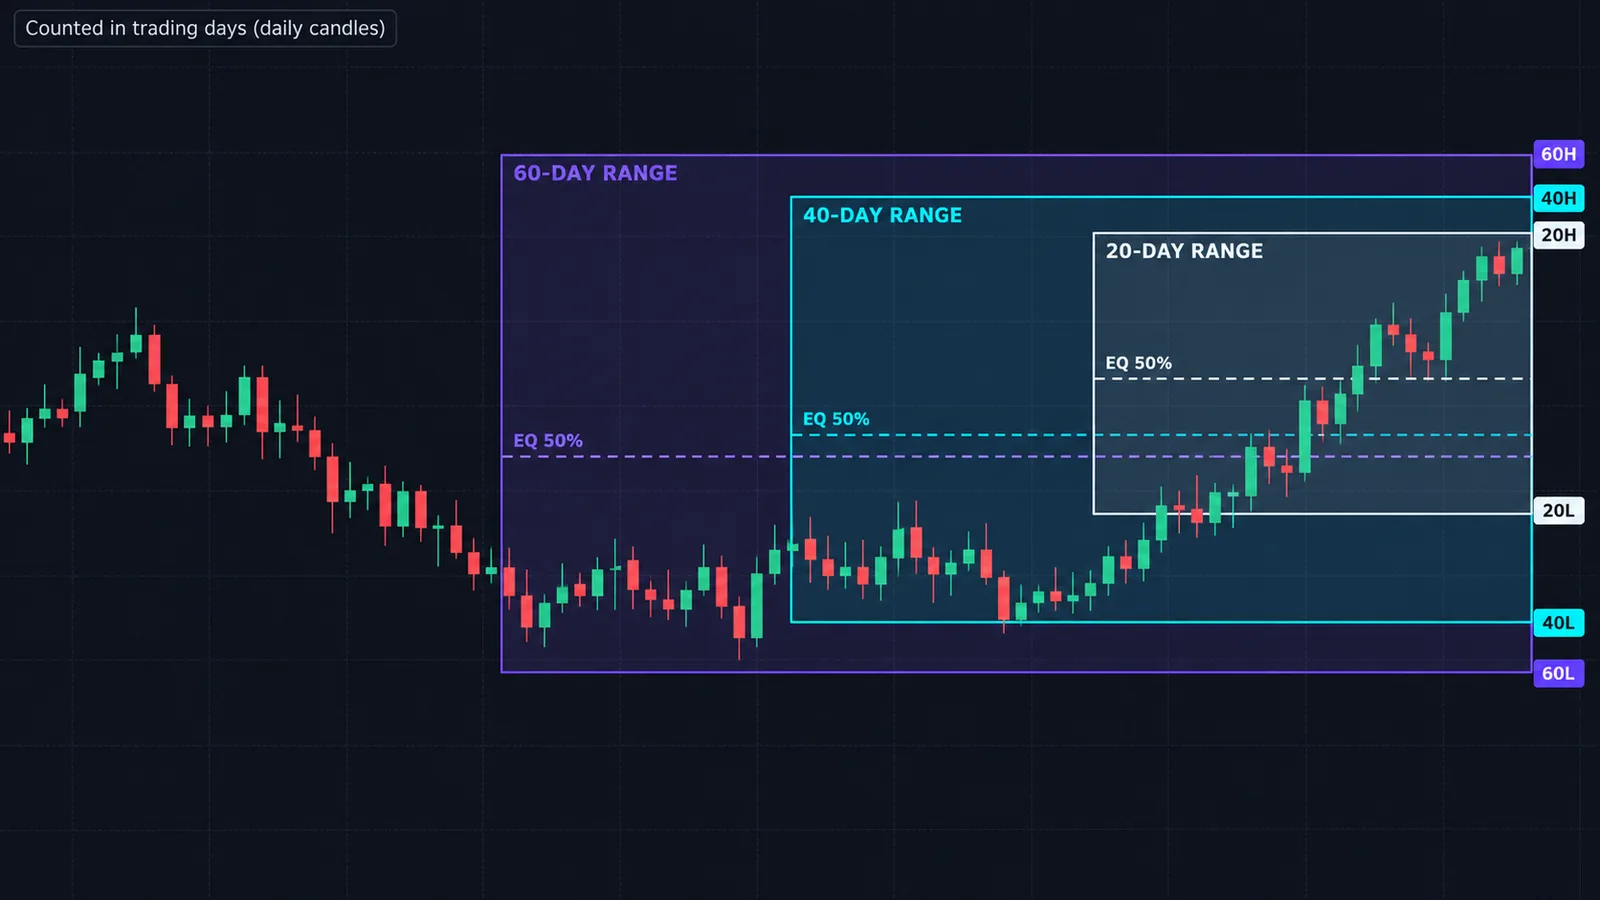
The data ranges are three look-back windows counted in trading days, meaning daily candles, not calendar days. Roughly, 20 trading days is a month, 40 is two months, and 60 is a quarter.
| 区间 | 大致对应的日历跨度 | 交易者的用途 |
|---|---|---|
| 20 日 | 约 1 个月 | 最近的流动性目标;短期波段方向偏向 |
| 40 日 | 约 2 个月 | 20 日极值被扫掉之后的中期目标 |
| 60 日 | 约 1 个季度 | 主要参考高点和低点;季度级别行情往往瞄准的位置 |
每个窗口记录三个数字:最高点、最低点,以及两者之间的中点(均衡点)。这样总共得到九个价位,不过它们经常会重叠。在强趋势行情中,20 日低点可能同时也是 40 日低点。在震荡行情中,60 日高点和低点可能连续几周都不被触及,而价格一直在 20 日区间内来回运行。
ICT 的典型解读是这样的:价格先扫掉 20 日高点或低点之外的流动性(往往是一次假突破),然后反转,朝区间另一侧运行,而 40 日或 60 日极值则是更大的目标。实际上,每个数据区间就是一组阶梯式目标。我们的流动性交易指南解释了这些旧高点和旧低点为什么一开始就会吸引价格:因为止损单和突破单都堆积在那里。
怎么数?实践者一般把最近一根已收盘的日线 K 线算作第 1 天,然后往回数。是否把今天尚未收盘的 K 线算进去是个人选择;我们不算,这样这些价位在交易时段内就不会移动。
回看和前推是怎么运作的?
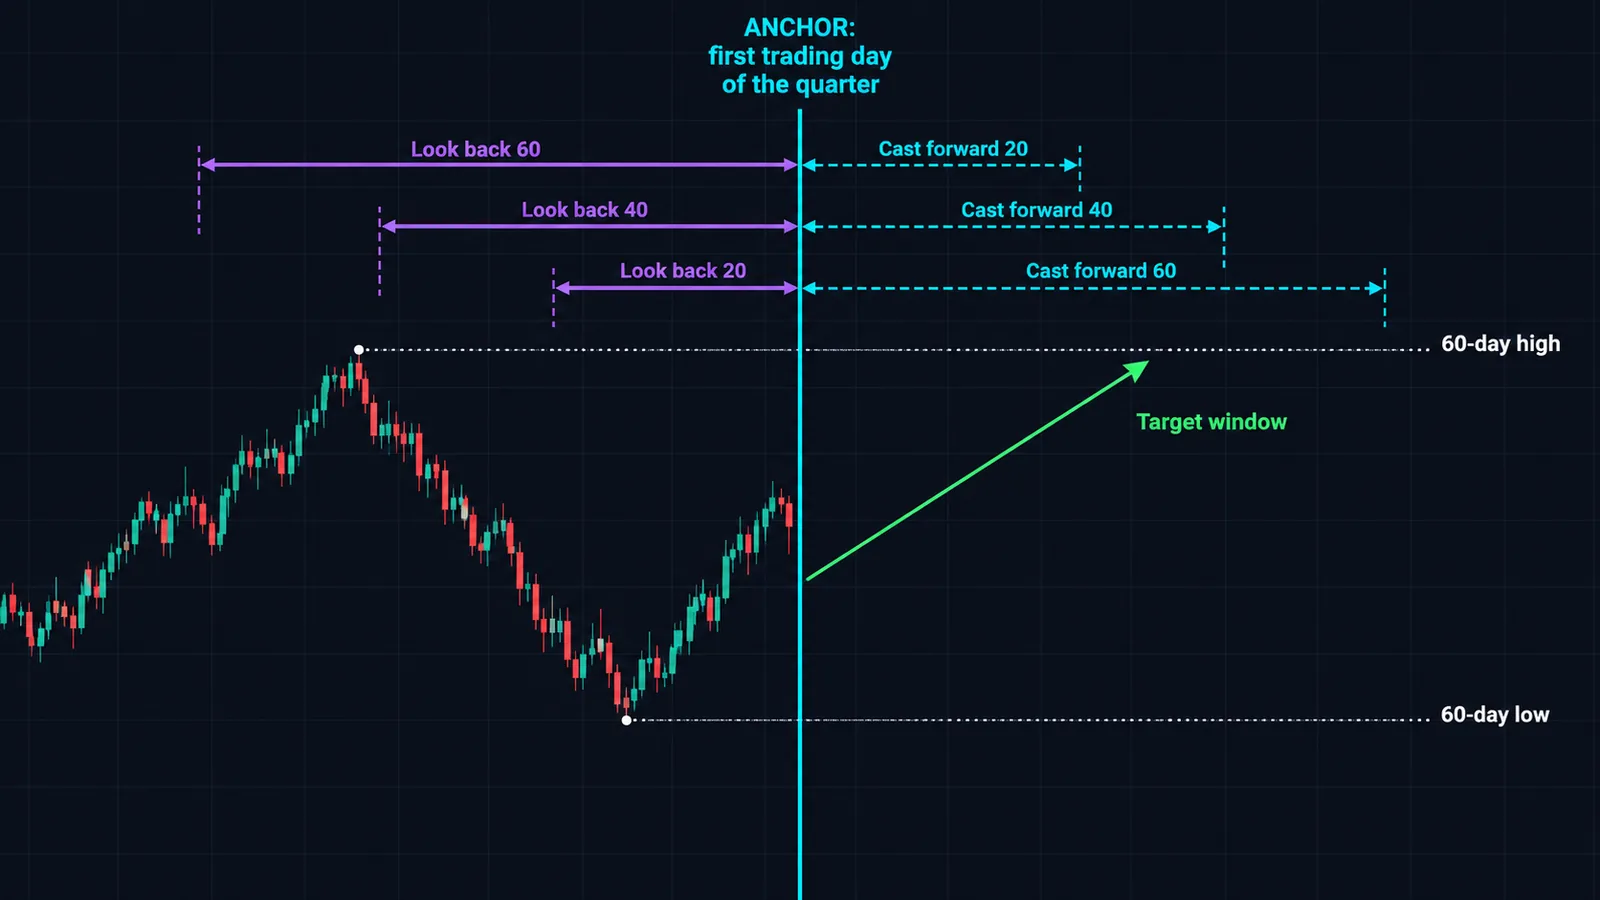
ICT 把数据区间作为围绕一个锚定日期的两步操作来讲。在他 2016 年关于季度转换和 IPDA 数据区间的导师课程中,锚点是你所研究月份的第一个交易日,在日线图上用一条竖线标出。
回看(look-back)
从锚点开始,往回看 20、40 和 60 个交易日。在这些窗口内,记下重要的高点和低点,以及在那里形成的 order block 和 fair value gap。你还要记下整体方向:过去 60 天价格是在上涨还是下跌?据说这些就是"算法"所参考的点位。
前推(cast-forward)
从同一个锚点出发,向未来推出 20、40 和 60 个交易日。这不是价格预测,而是一个时间窗口。其思路是:回看中找到的价位,很可能会在前推窗口内被再次触及,或者在这个窗口内出现一次有意义的方向转换。所以,如果你把锚点设在一个季度的第一个交易日,那么 60 日前推窗口大致覆盖整个季度。
| 步骤 | 方向 | 产出 |
|---|---|---|
| 标记锚点 | 当月或当季的第一个交易日 | 竖线 |
| 回看 20/40/60 日 | 向过去 | 高点、低点、PD arrays、近期方向偏向 |
| 前推 20/40/60 日 | 向未来 | 这些价位被触及的时间窗口 |
在日常使用中,很多交易者把它简化为滚动回看:每天早上根据最近一根已收盘的 K 线,重新计算 20/40/60 日的高点和低点。下面的计算器就是这么做的。锚定版本更忠实于原始课程,更适合规划整个季度;滚动版本则更容易保持更新。
什么是 IPDA 季度转换?
ICT 观察到,市场往往每三到四个月就会出现一次明显的方向变化,或者从趋势切换到盘整。他把这称为季度转换(quarterly shift)。60 日数据区间大约就是一个季度的长度,所以这两个概念总是放在一起讲:60 日回看告诉你上个季度发生了什么,60 日前推则框定下一个季度。
实际上,季度转换在日线图上通常是这样出现的:价格连续几周朝一个方向推进,最终扫掉一个明显的 40 日或 60 日极值。随后价格没有继续延伸,而是停滞下来,朝反方向突破最近的一个日线波段点,并开始朝区间另一侧运行。这种转换只有在开始之后才能作为形态被看出来,这正是它的局限所在:这个概念告诉你每隔几个月要预期一次转折,却无法告诉你转折具体何时到来。
有些交易者会把它与基于时间的模型结合起来,把年、月、周和日都划分成四个季度。如果你对此感兴趣,我们的ICT 季度理论指南介绍了这套框架,而Power of Three(AMD)指南则解释了许多 ICT 交易者在每个周期内预期出现的吸筹、操纵、派发三段式顺序。
▲ Practical use: at the start of each calendar quarter, redo the full 60-day look-back. If price is already deep in premium of the 60-day range after a long rally, the odds that the next quarter brings a meaningful pullback are higher than when price sits mid-range. That's a bias, not a trigger.
数据区间与溢价、折价和均衡点有什么关系?
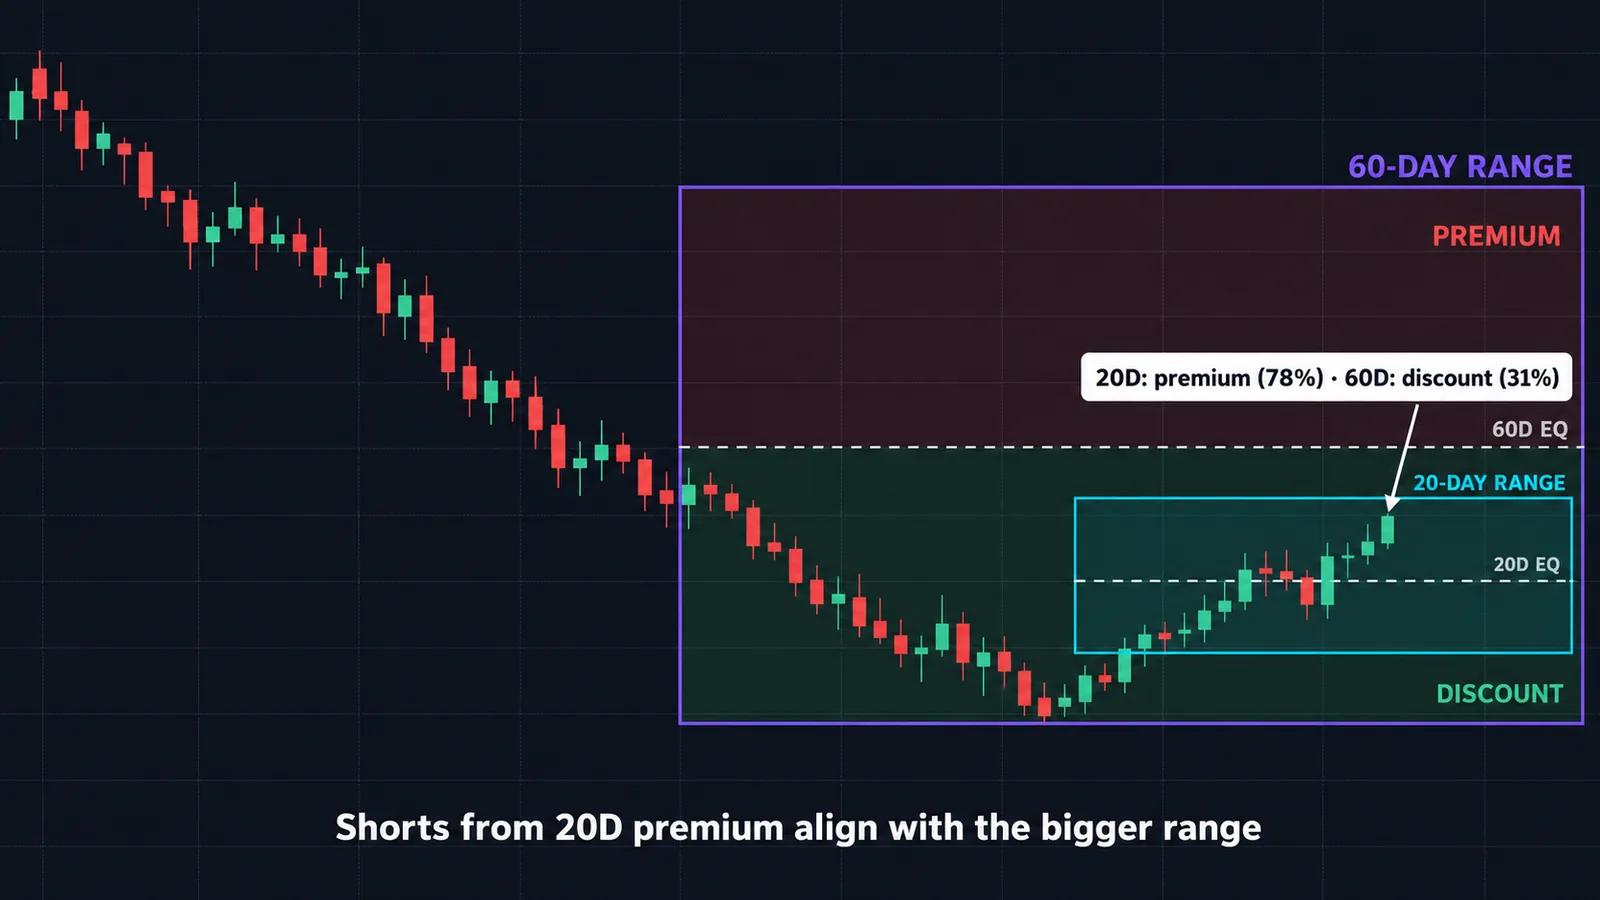
每个数据区间都有一个中点,ICT 称之为均衡点(equilibrium)。中点之上是溢价区(premium),之下是折价区(discount)。公式很简单:
Equilibrium = (N-day high + N-day low) ÷ 2Position % = (Price − N-day low) ÷ (N-day high − N-day low) × 100位置高于 50% 即为溢价,低于 50% 即为折价。ICT 的经验法则是:方向偏多时在折价区找买点,方向偏空时在溢价区找卖点。在溢价区买入,意味着你在上方明显的止损密集区附近高价追入,这会压缩你的盈利空间,还会把止损放在最容易被扫掉的位置。
数据区间带来的一个有用变化是:"溢价"取决于你看的是哪个区间。价格可能同时处于 20 日区间的溢价区和 60 日区间的折价区。这种分歧本身就是信息,它通常意味着更大跌势中的一次短期反弹,或者更大涨势中的一次回调。
| 20 日 | 60 日 | 典型解读 |
|---|---|---|
| 溢价 | 溢价 | 已过度延伸;避免新开多单,留意买方流动性被扫和反转 |
| 折价 | 折价 | 已充分出清;避免新开空单,留意卖方流动性被扫和反转 |
| 溢价 | 折价 | 更大跌势中的反弹;在 20 日溢价区做空与更大区间方向一致 |
| 折价 | 溢价 | 更大涨势中的回调;在 20 日折价区做多与更大区间方向一致 |
很多 ICT 交易者还会在走向这些价位的那一段行情上标出最佳交易入场区(optimal trade entry,即 62% 到 79% 的回撤带)。我们的溢价与折价区指南和OTE 指南对这些工具有详细讲解。
实例:用三个区间解读 EURUSD
以下是计算器中预载示例数据的数值。你可以把它看作 EURUSD 日线图,当前价格为 1.1695。
| 区间 | 高点 | 低点 | 均衡点 | 价格位置 |
|---|---|---|---|---|
| 20 日 | 1.1720 | 1.1580 | 1.1650 | 82.1%(溢价) |
| 40 日 | 1.1785 | 1.1520 | 1.16525 | 66.0%(溢价) |
| 60 日 | 1.1840 | 1.1460 | 1.1650 | 61.8%(溢价) |
20 日区间的计算:区间为 1.1720 − 1.1580 = 0.0140(140 点)。价格比低点高出 1.1695 − 1.1580 = 0.0115,所以它的位置是 0.0115 ÷ 0.0140 = 82.1%。40 日区间为 265 点,60 日区间为 380 点,对应位置分别为 66.0% 和 61.8%。
它告诉你什么
价格在三个区间中都处于溢价区,距离 20 日高点只有 25 点。按 ICT 的说法,最近的流动性吸引目标是 1.1720 上方的买方流动性。再往上是 40 日高点(1.1785)和 60 日高点(1.1840)。在这里新开多单,意味着在头顶就是明显止损密集区的位置高价买入,这恰恰与该框架的建议相反。
两种交易计划
Plan A, the sweep-and-reverse short. Wait for price to run above 1.1720. Say it spikes to 1.1738, then on the 15-minute chart it breaks a recent swing low (a market structure shift) and you sell a retrace at 1.1725. A stop above the sweep high at 1.1745 risks 20 pips. The first target is the 20-day equilibrium at 1.1650, which is 75 pips away, or 3.75R. A runner can aim for the 20-day low at 1.1580 (145 pips, about 7R).
仓位大小:账户 $50,000,风险 1%($500)。EURUSD 每标准手每点约 $10,20 点止损每手亏损 $200,因此交易 2.5 手。
Plan B, the discount long. If price instead pulls back below 1.1650 without first running the high, you're in 20-day discount while still in the upper half of the 60-day range. That's the "pullback inside a bigger rally" case from the table above, and a bullish fair value gap or order block in that area becomes a candidate entry, targeting 1.1720 and then 1.1785.
注意这些区间起了什么作用。它们并没有预测方向,而是告诉你在哪里愿意出手、在哪里不愿意,并给了你客观的目标。仅凭这一点,通常就能提升选单质量。
如何在 TradingView 上标出 IPDA 区间?
你可以手动标注,每张图大约两分钟,也可以用脚本。手动步骤如下:
- 切换到日线图。确认你的数据源每根日线从几点开始,以及是否会生成一根很短的周日 K 线。有些外汇数据源会这样,这会让每次计数都多出一根 K 线。
- 在锚点处画一条竖线。滚动版本的锚点是最近一根已收盘的 K 线;锚定版本的锚点是当月或当季的第一个交易日。
- 使用测量工具中的"日期和价格范围"(Date and Price Range)工具,从锚点往回拖动,直到 K 线计数显示为 20。记下其中的最高点和最低点。再对 40 和 60 重复同样操作。
- 在每个高点和低点画水平射线,并加上标签(20H、20L、40H 等)。
- 从每个区间的低点到高点画一个斐波那契回撤,只保留 0、0.5 和 1 三个水平。0.5 那条线就是均衡点。
- 每周开始时重复一次;如果你用滚动版本,就每天重复一次。
如果你更想自动化,可以打开指标对话框,进入"社区"(Community),搜索"IPDA"。有好几个开源脚本可以画出 20/40/60 日区间,其中一些(比如"Neo Quarterly Shift / IPDA Data Ranges")还包含带 50% 线的锚定回看与前推版本。请阅读源码,确认脚本计数的是交易日(日线 K 线)还是日历日,以及是否包含当天。我们的TradingView 平台指南介绍了画图工具,以及如何保存模板,这样你就不必在每张图上重复设置。
会写 Pine 脚本的用户,也可以在日线周期上用 request.security,配合 ta.highest 和 ta.lowest 计算 20、40、60 根 K 线的高低点,并偏移一根 K 线,让计算只包含已收盘的 K 线,几行代码就能搞定。
交易者如何把 IPDA 与其他 ICT 工具结合使用?
单独使用时,IPDA 给你的是一张地图,而入场要靠 ICT 工具箱里的其他工具。常见的自上而下流程如下:
- Daily: data ranges. Mark the 20/40/60-day highs, lows and equilibria. Decide which side is the more likely draw on liquidity.
- Daily or 4H: bias. Is price in premium or discount of each range? Is there a quarterly shift underway?
- Intraday: the raid. Wait for price to take a range extreme, usually the 20-day one, ideally during a high-volume session. Our liquidity sweep guide covers what a genuine raid looks like.
- Confirmation: shift and displacement. Look for a break of structure in the opposite direction with an energetic candle that leaves a fair value gap.
- Entry: PD array. Enter on a retrace into that fair value gap or order block, preferably in the OTE band.
- Targets: the ranges. First target the range equilibrium, then the opposite extreme.
相关市场可以提供交叉验证。如果 EURUSD 扫掉了 20 日低点,而 GBPUSD 没有,ICT 交易者会把它解读为SMT 背离,提示这次扫单更可能是反转,而不是向下突破。如果想看把这些步骤串起来的完整模型,请参阅ICT 2022 模型,以及我们更全面的ICT 交易策略指南。
IPDA 是真的吗?证据怎么说
这是大多数 IPDA 指南都会略过的部分,但如果你要真金白银地押注这个思路,这一部分才是最重要的。
反对"真实算法"说法的理由
外汇市场并不是由一个交易场所运行一个程序。根据国际清算银行(Bank for International Settlements)的三年期调查(Triennial Survey),2025 年 4 月全球场外外汇日均成交额为 9.6 万亿美元,其中报告交易商之间的交易占 46%,即期交易约为每天 3 万亿美元。这些成交量分散在众多做市银行、电子交易平台和非银行流动性提供商之间,每一家都有自己的定价和执行算法。公开数据中没有任何迹象表明存在一个协调所有这些机构的"银行间算法",ICT 也从未公布过任何规格说明或测试,让人能够验证这一说法。所以,把这个"算法"当作一种比喻来看就好。
支持其有用部分的理由
IPDA 的实用核心——滚动的 N 日高点和低点——历史悠久,并以其他形式经过了充分检验。Richard Donchian 的通道正是滚动的 N 日高点和低点,著名的海龟交易者(Turtle traders)就是以 20 日和 55 日突破作为入场依据的。我们的唐奇安通道指南介绍了这一渊源。旧高点和旧低点会吸引订单,也有其机械性的原因:交易者会把止损放在它们外侧不远处,突破交易者也会在那里挂入场单。因此,价格经常在 20 日和 60 日极值处出现反应是合理的,并不需要什么隐藏的协调者。
不过要注意其中的矛盾。海龟交易者做的是 20 日区间的突破,而 ICT 交易者往往是反向交易这些突破。两者不可能一直都对。哪种行为占主导,取决于市场和所处的市场状态:趋势市场奖励突破,均值回归市场奖励反向交易。用赫斯特指数等工具去衡量这种倾向,比凭信念选边站要客观得多。
为什么事后看起来总是完美
图上有九个价位(三个高点、三个低点、三个均衡点),再加上 order block 和 fair value gap,价格几乎总会对某样东西产生"反应"。用这么多价位去解释过去的行情很容易,预测下一段行情却很难。解决办法是事先把规则写下来,记录每一个 setup,并且像统计成功的交易一样,认真统计那些失败的交易。
★ Our view: use the 20/40/60-day ranges as a clean, objective way to locate liquidity and value. Don't use the "algorithm" story as a reason to size up or to ignore a stop.
如何在你自己的市场上检验 IPDA 区间?
要弄清楚数据区间在你交易的市场上是否有信息价值,并不需要专门的软件。一张电子表格加上几年的日线数据就够了。下面是我们在用真实仓位信任这个框架之前会做的一个简单研究:
- Build the levels. For every day in your sample, compute the 20-day high, low and equilibrium from the previous 20 closed candles (no look-ahead).
- Flag the events. Mark each day where the high trades above the prior 20-day high, and each day where the low trades below the prior 20-day low.
- Measure what happens next. For each event, record whether price closed back inside the range that day (a failed break, which favors the ICT fade) or closed beyond it (a clean break, which favors the Turtle-style breakout). Then record where price was 5 and 10 days later.
- Split by context. Separate the events by whether price was in premium or discount of the 60-day range when they happened. If the framework adds value, fades of 20-day highs should work better when price is already in 60-day premium.
- Compare with a baseline. Pick random days and measure the same forward returns. An edge only exists if the event days behave differently from random ones.
预计结果会因市场而异。一个大部分时间都在震荡的货币对,可能适合反向交易 20 日极值;而一个处于强趋势中的股指,可能会让这种做法吃亏。无论你发现了什么,都会比任何截图更有用,因为那是你的市场和你的规则。保留好记录。如果之后你在实盘中交易这个 setup,每隔几个月就把实盘结果与研究结果对比一次。
IPDA 常见错误,以及框架失效的情况
- Counting calendar days. The ranges are trading days, which means daily bars. Counting 20 calendar days gives you roughly 14 bars and the wrong levels.
- Letting Sunday candles slip in. If your forex feed prints a short Sunday bar, every count is off by one for each week in the window. Check your data's session settings.
- Including the live candle. If today's bar is in the window, your levels shift during the session. Use closed candles only.
- Fading every 20-day high. In a strong trend, price can walk through 20-day highs for weeks. A run of the 20-day extreme is only a setup when an intraday shift confirms it.
- Treating premium as "must short." Premium is a location, not a signal. In a bull trend, price can stay in premium of the 20-day range for a long time.
- Ignoring news. A central bank decision or a payrolls release can blow through every range in minutes. The levels still matter afterward, but stops near them get hit first.
- Using it where it wasn't taught. ICT developed these ideas mainly on forex and index futures. Thin small caps or new crypto pairs with short histories may not have meaningful 60-day ranges at all.
- Cherry-picking examples. If you only screenshot the sweeps that reversed, you'll overestimate the edge. Track the failures too.
ICT IPDA 与 Quantum Algo
IPDA 区间是一张地图,所以最适合搭配能让地图可视化的工具,以及能把握入场时机的工具。免费工具方面,我们的 Institutional Key Levels 指标会自动绘制前期高低点,Liquidity Sweeps 脚本会在其中某个价位被扫时高亮提示,而 Smart Money Concepts Engine 和 Fair Value Gaps Inversion 脚本会标出你入场时要用到的结构转换和缺口。
Zeno 是 Quantum Algo 的高级 TradingView 指标套件,它不会绘制 IPDA 区间、order block 或 fair value gap,而是给出带有内置止损和目标位的买卖信号。一种实用的结合方式是:把 20/40/60 日位置作为位置过滤器(价格处于 20 日区间折价区时才接 Zeno 的买入信号,处于溢价区时才接卖出信号),把入场时机和风险交给 Zeno 处理。你可以在公开的历史业绩记录上查看这些信号的表现,免费的 QuantumAlgo Academy 则从零开始讲解流动性、溢价与折价,以及市场结构。
◆ 互动检查
您对 ICT IPDA 了解多少?
交易者常问的 ICT IPDA 问题
IPDA 是 Interbank Price Delivery Algorithm(银行间价格交付算法)的缩写。这是 Michael Huddleston(ICT)用来描述其模型的术语,该模型解释价格如何在流动性池与失衡区域之间被交付。
它们是最近 20、40 和 60 个交易日的日线价格数据。交易者标出每个窗口的最高点、最低点和 50% 均衡点,把它们用作流动性目标以及溢价/折价的参考。
数日线 K 线,而不是日历日。大多数实践者把最近一根已收盘的日线 K 线算作第 1 天并往回数,不计入正在形成的 K 线,这样价位在交易时段内就不会变动。
ICT 认为,市场往往每三到四个月就会改变一次方向,或者在趋势和盘整之间切换。60 日数据区间大约是一个季度,因此被用来框定这些转换。
回看是指检查锚定日期之前的 20、40、60 个交易日,找出其中的高点、低点和 PD arrays。前推则是在锚点之后推出同样的天数,作为这些价位可能被触及的时间窗口。
没有公开证据表明存在一个在整个银行间市场交付价格的统一算法,ICT 也从未公布过这样的算法。不过,该框架所用的滚动高低点是真实存在且被广泛关注的,这也是为什么很多交易者在使用这些价位的同时,对背后的说法保持怀疑。
区间本身是在日线图上构建的。交易者随后切换到 1 小时、15 分钟或 5 分钟图,在这些价位附近寻找 liquidity sweep 和结构转换。
没有内置的,但有好几个开源社区脚本可以绘制 20/40/60 日区间,其中一些还带有锚定回看和前推功能。在依赖某个脚本之前,先确认它数的是日线 K 线还是日历日。
每个数据区间都有一个 50% 均衡点。其上方是溢价区,下方是折价区,ICT 教的是顺应更高周期的方向偏向,在折价区买入、在溢价区卖出。更多内容请参阅我们的溢价与折价指南。
只要有日线数据,这套计算在任何市场都适用。ICT 主要是围绕外汇和股指期货发展出这个思路的,较新或交易清淡的资产可能没有有意义的 60 日区间,所以请先在你自己的市场上检验。
参考资料与相关指南
接下来阅读
- 溢价区与折价区:顺着偏向,低买高卖
- ICT 季度理论:AMDX、真实开盘价与时间的分形季度
- 交易中的流动性:完整交易指南
- ICT 2022 模型:流动性扫荡、位移与 FVG 入场,逐步拆解
- ICT(Michael J. Huddleston)是谁?Killzone、FVG 和 2022 Model 背后的交易者
- 最佳交易入场:OTE 区域、甜点与 Silver Bullet
- 免费 TradingView 指标
- Zeno — 高级引擎
主要来源
- The Inner Circle Trader (YouTube) — ICT Mentorship Core Content, Month 05: Quarterly Shifts & IPDA Data Ranges
- InnerCircleTrader.net — ICT IPDA tutorial
- TradingView — Neo Quarterly Shift / IPDA Data Ranges (open-source script)
- LuxAlgo Library — ICT IPDA
- Bank for International Settlements — OTC foreign exchange turnover in April 2025
- Backtrex — ICT Dealing Range and IPDA Data Range guide