Adaptive Lorentzian Classification [Quantum Algo]
Um classificador de machine learning que compara a impressão digital de seis features desta barra com milhares de barras passadas, deixa as mais parecidas votarem com uma pontuação de confiança e mede a similaridade com a distância Lorentziana, para que outliers causados por notícias não sequestrem a vizinhança — derivado de forma independente, alinhado no tempo e sem importar bibliotecas.
A resposta curta
O Adaptive Lorentzian Classification — o Quantum ML Engine no gráfico — é um classificador de machine learning gratuito e open source para TradingView que prevê a direção do preço em um horizonte configurável usando uma busca de vizinhos mais próximos aproximada (Approximate Nearest Neighbours) sobre vetores de features históricos. Em vez de um único oscilador, ele compara a impressão digital da barra atual — até seis features normalizadas — com milhares de barras passadas, encontra as condições de mercado mais parecidas e deixa os resultados delas votarem sobre o que é mais provável a seguir. Por padrão, mede a similaridade com a distância Lorentziana, log(1 + |Δ|), que comprime os outliers em torno de divulgações do CPI, do FOMC e de cisnes negros, para que uma única barra extrema não domine a seleção de vizinhos. Uma implementação totalmente autossuficiente, sem nenhuma importação de biblioteca.
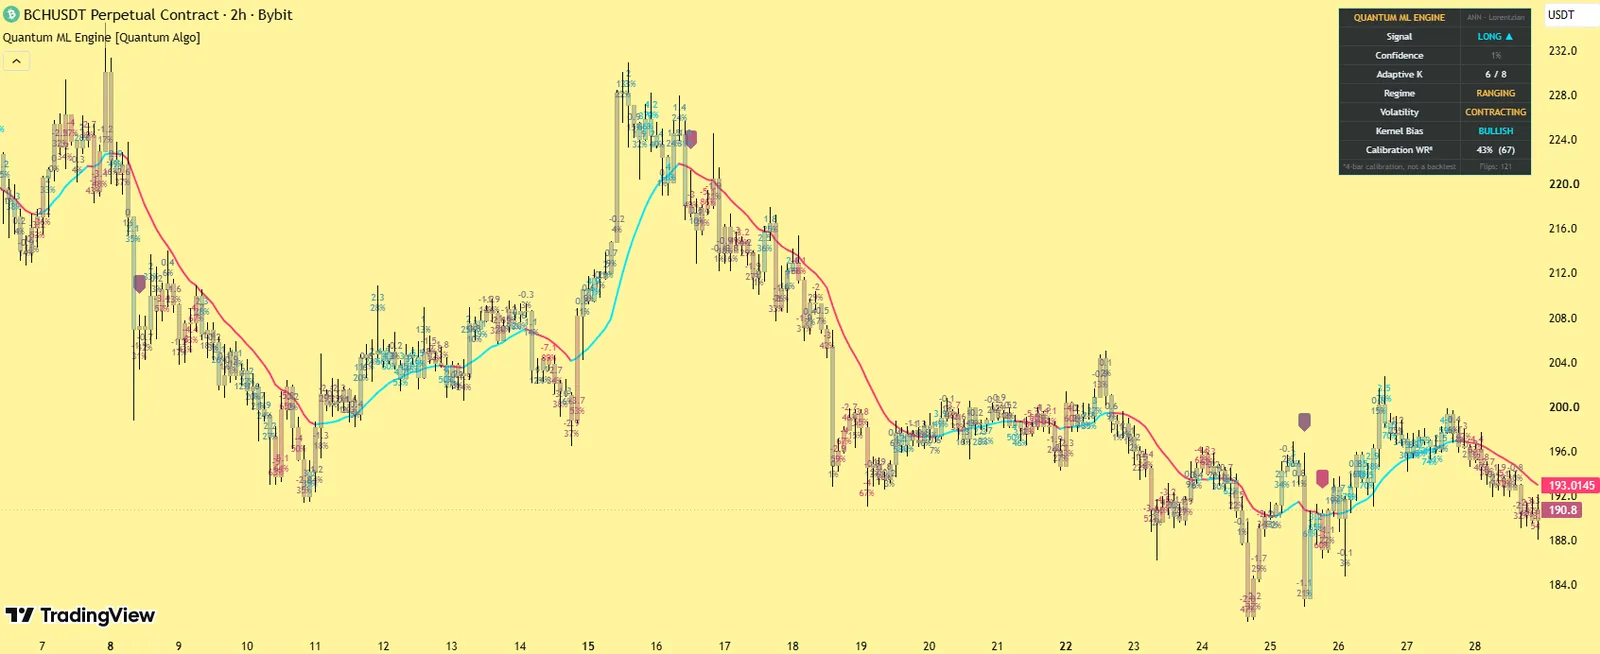
Cores de barra classificadas, rótulos de previsão com confiança, a estimativa do kernel, um trailing ATR opcional e um dashboard com K adaptativo e regimes.
Treinamento alinhado no tempo com rótulos de zona neutra, features ponderadas, quatro métricas, filtro de confiança e K adaptativo.
Avaliação no fechamento da barra; as amostras de treino só entram depois de realizadas — sem lookahead.
Distância Lorentziana, e por quê
A distância euclidiana eleva ao quadrado as diferenças entre as features, então uma única leitura extrema domina a vizinhança. A distância Lorentziana cresce com o logaritmo da diferença — grandes distâncias são comprimidas, de forma análoga a como a massa curva o espaço-tempo —, de modo que os vizinhos escolhidos refletem a impressão digital inteira, e não o componente mais extremo. O conceito de aplicá-la à classificação kNN em gráficos foi pioneiro de jdehorty, com base nos estudos de kNN de capissimo; este script deriva a abordagem de forma independente e a amplia.
O que ele desenha
Cores das barras
Conforme a classificação ao vivo.
Rótulos de previsão
Com o valor do voto e a confiança de 0–100%.
O trailing stop ATR opcional
Nível quando esse modo de saída está ativo.
A estimativa de regressão por kernel
Quando o filtro Nadaraya-Watson está ativado.
O dashboard
Sinal ao vivo, confiança, K adaptativo atual, regime de volatilidade e de tendência, viés do kernel e uma taxa de acerto de calibração que existe apenas como feedback para ajustes.
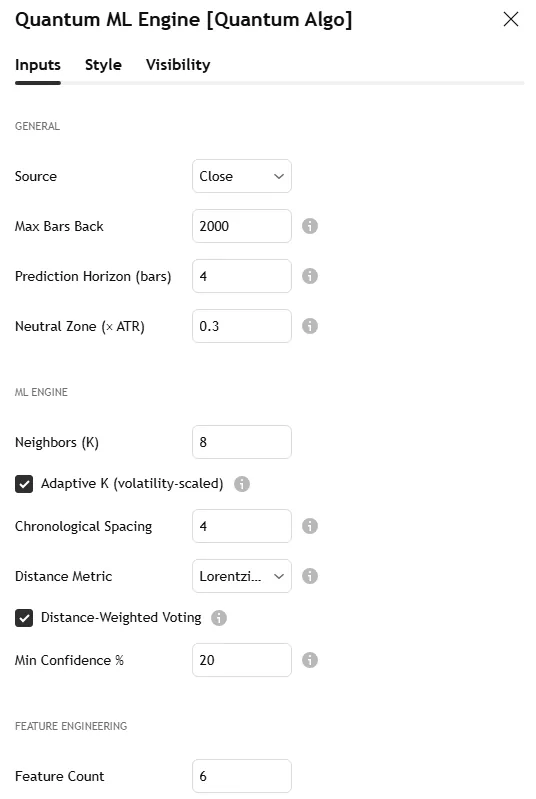
A captura de tela de BCH/USDT em 2 horas nesta página mostra a classificação com rótulos de confiança e o dashboard; a captura das configurações mostra a aba Inputs.
O que é diferente nesta implementação
Conjunto de treino alinhado no tempo.
Cada amostra combina o vetor de features em uma barra com o resultado realizado nas H barras seguintes; uma amostra só entra depois que seu resultado se realiza — sem lookahead.
Rotulagem com zona neutra por ATR.
Movimentos menores que um múltiplo do ATR são rotulados como NEUTRAL, para que o ruído lateral nunca ensine uma falsa lição direcional.
Seis features construídas com pesos de importância
RSI, WaveTrend, CCI, ADX, MFI e Fisher Transform, cada uma normalizada de 0–1, cada uma com seu próprio peso.
Quatro métricas de distância
Lorentziana, Manhattan, euclidiana e um híbrido 50/50.
Votação ponderada pela distância com pontuação de confiança
Vizinhos mais próximos votam mais alto (1 / (1 + distância)); um filtro de confiança mínima suprime sinais de baixa convicção.
K adaptativo
A quantidade de vizinhos encolhe até 40% quando a volatilidade está alta no ranking e se expande em regimes calmos.
Janela de treino deslizante
Sempre as N barras mais recentes.
Horizonte configurável
(1–20 barras), três modos de saída (horizonte fixo, inclinação do kernel, trailing ATR) e um filtro de confluência com EMA de timeframe superior.
Como funciona
A cada barra, seis features são calculadas e normalizadas.
O vetor é comparado com as amostras da janela deslizante, com um espaçamento cronológico mínimo (padrão de 4 barras) para que os vizinhos venham de episódios distintos.
Um limiar de distância monotônico mantém um conjunto estável de vizinhos mais próximos aproximados; quando o conjunto ultrapassa K, o limiar é redefinido para a distância do 75º percentil, para que amostras mais próximas entrem no lugar.
Os vizinhos votam long / short / neutro, ponderados pela proximidade; a soma ponderada é a previsão, e o grau de concordância é a confiança.
O sinal bruto passa por filtros opcionais — regime de volatilidade, regime de tendência, ADX, EMA/SMA, tendência de timeframe superior e um kernel racional-quadrático de Nadaraya-Watson com modo de cruzamento gaussiano.
As entradas só aparecem quando o sinal de ML, o filtro de confiança e todos os filtros ativados concordam — no fechamento da barra.
Configurações
| Grupo | Input | O que faz | Por onde começar |
|---|---|---|---|
| Geral | Fonte, janela de treino, horizonte de previsão, largura da zona neutra | A definição do problema | close; 2000; 4 barras; 0.5 ATR |
| ML Engine | K, K adaptativo, espaçamento cronológico, métrica de distância, ponderação por distância, confiança mínima | O classificador | 8; ativado; 4; Lorentziana; ativado; 60% |
| Feature Engineering | Tipo, parâmetros e peso para seis slots | A impressão digital | RSI 14, WT 10/11, CCI 20, ADX 20, MFI 14, Fisher 9; weights 1.0 |
| Filtros | Volatilidade, regime, ADX, EMA/SMA, timeframe superior | Filtros de entrada | volatilidade ativada; HTF ativado para swing |
| Kernel | Lookback, ponderação relativa, nível de regressão, lag, suavização | Nadaraya-Watson | 8 / 8 / 25 / 2 |
| Saídas | Fixa vs. dinâmica, trailing stop ATR e multiplicador | Como as posições fecham | horizonte fixo; trailing desativado |
| Exibição | Cores das barras, rótulos de previsão, dashboard, compressão de cores | Aparência | — |
Alertas
Condições de entrada long e short, avaliadas no fechamento da barra, filtradas pela confiança e por todos os filtros ativados; crie-as a partir da lista de alertas do indicador.
Como usar
Comece com os padrões em um gráfico de 1H–4H e deixe a janela de treino se preencher.
Aumente a confiança mínima para ter menos sinais, e mais seletivos; aumente o espaçamento cronológico em timeframes menores para diversificar os vizinhos.
Reajuste as features e a métrica para cada mercado — cripto, forex, índices e ações se comportam de maneiras diferentes.
Leia a taxa de acerto de calibração apenas como feedback de ajuste. Ela não é um backtest, não inclui custos e não é uma promessa de desempenho.
Use-o como camada de confluência dentro de um plano completo, com sua própria gestão de risco, nunca como sistema isolado.
Três formas de operá-lo
A concordância de alta confiança.
Uma classificação long com 75%+ de confiança e o filtro HTF aprovado, no retorno a um bloco de demanda — o voto do ML confirma a entrada por estrutura; stop abaixo do bloco.
Ficar de fora na discordância.
A estrutura diz long, o classificador diz short com alta confiança — reduza o tamanho ou espere; os dois raramente discordam por muito tempo.
A saída pela inclinação do kernel.
Em uma operação de tendência, a saída dinâmica pela inclinação do kernel transforma o classificador em uma decisão de trailing, em vez de um horizonte fixo.
Configurações recomendadas por mercado
Cripto, 1H–4H:
Lorentziana, K 8, confiança 60%, espaçamento 4, filtro de volatilidade ativado.
Forex, 15m–1H:
A métrica Manhattan ou a híbrida costuma encontrar vizinhos melhores em dados mais suaves; espaçamento 6; peso do MFI 0.5 (volume de ticks).
Índices e ações, 1H–diário:
Lorentziana, K 10, filtro HTF ativado, horizonte 5.
Como ele se compara
Em relação ao Lorentzian Classification original: mesmo conceito, derivado de forma independente, com treino alinhado no tempo, rótulos de zona neutra, features ponderadas, quatro métricas, filtro de confiança, K adaptativo, janela deslizante, três modos de saída e um filtro HTF. Em relação ao Neural Confluence Engine: aquele é um composto de oito fatores com pesos fixos; este aprende com o próprio histórico do gráfico por similaridade. Em relação ao Zeno: os sinais do Zeno vêm da estrutura institucional; o classificador é um voto de confluência gratuito na mesma barra.
Limitações
O classificador aprende apenas com a janela recente; mudanças de regime reduzem a qualidade dos vizinhos até a janela se renovar. Como qualquer lógica de fechamento de barra, a barra em formação pode mudar até fechar. A estatística de calibração é feedback, não desempenho. Seis features normalizadas de 0–1 não enxergam notícias.
Créditos
Inspiração do conceito: jdehorty (Machine Learning: Lorentzian Classification) e capissimo (implementações de kNN) — todo o crédito a ambos pela pesquisa fundamental. Este script é uma implementação independente e original da Quantum Algo, com as extensões acima, publicada em open source; nenhum código foi reutilizado.
Passo a passo: como adicioná-lo ao seu gráfico do TradingView
Abra a página do script no TradingView (link acima) e clique em Add to favorites e depois em Use on chart — ou, em qualquer gráfico, abra Indicators, pesquise "Adaptive Lorentzian Classification Quantum Algo" e adicione-o. Gratuito em todos os planos do TradingView.
Abra as configurações do indicador e ajuste os inputs para o seu mercado e timeframe a partir da tabela acima; os padrões estão ajustados para cripto em gráficos de 1 hora a 4 horas.
Na aba Style, ajuste as cores ao tema do seu gráfico; a posição do dashboard e o tamanho do texto ficam em Inputs.
Para criar alertas, clique com o botão direito no gráfico → Add alert, escolha o indicador como condição e selecione o evento; defina "Once per bar close" para que os alertas sigam a lógica de barra fechada.
Salve o layout e adicione a ele as outras ferramentas gratuitas da Quantum Algo — elas foram projetadas para funcionar juntas.
Para ler ou reutilizar o código, clique em Source code na página do script; republicações estão sujeitas às regras da casa do TradingView.
Por dentro do código, para desenvolvedores
Pine Script, open source. Vale a leitura se você quiser modificá-lo: toda detecção e todo sinal condicionados a barstate.isconfirmed; estado mantido em arrays limitados de objetos de desenho, com funções explícitas de criação, atualização e descarte; onde há estatísticas, arrays first-in-first-out com shrinkage e um limite de Wilson calculado inline; chamadas alertcondition nomeadas para que os webhooks recebam um payload consistente. Os tutoriais de Pine Script da Academia e o guia de backtesting no TradingView cobrem a conversão em estratégia.
Usando com os outros indicadores gratuitos
As ferramentas gratuitas se combinam em um só gráfico: o Smart Money Concepts Engine para o viés e o Confluence Score; Order Blocks with Volume, Fair Value Gaps + Inversion e Institutional Key Levels para a zona; Liquidity Sweeps, Sessionscope e Liquidation Magnet para a liquidez e o gatilho; OTE + Silver Bullet para a entrada qualificada pelo horário; o Institutional Volume Profile e o Pressure Oscillator para saber se o volume confirma.
A família de tendência e volatilidade — o Adaptive Trend Sentinel, o SuperTrend Engine, o Golden Cross Engine, o Anchored VWAP Engine, o Trendline Architect, o Keltner Rings e o Volatility Storm Tracker — para regime, direção e espaço; e a família de momentum e estatística — MACD Matrix, o Multi-Oscillator Divergence Scanner, o Event Probability Engine, o Market Bottom Finder, o Neural Confluence Engine, o Adaptive Lorentzian Classification e o Directional Strength Index — para momentum, probabilidade e força. O hub de indicadores gratuitos lista todas as ferramentas; o guia de SMC é o método por trás das combinações.
Erros comuns com este indicador
- Confiar na barra em formação — todo evento espera o fechamento.
- Operar cada marcação — a ferramenta dá momentum e contexto; a entrada precisa de um nível de estrutura e de um stop além dele.
- Comprimentos padrão no timeframe errado — ajuste os inputs, como mostra a tabela de configurações.
- Ler as estatísticas como promessas — elas descrevem o histórico deste gráfico, encolhidas de propósito em direção ao neutro.
- Empilhar dez scripts aleatórios — as ferramentas gratuitas se combinam porque foram construídas para isso.
Quer o sinal, e não só a estrutura?
O Zeno lê a estrutura Smart Money em vários timeframes e imprime a entrada, o stop, o TP1 e o TP2 no seu gráfico — com um histórico de 160 sinais fechados, 120 ganhos e 40 perdas nos níveis informados. O QuantumBot executa tudo na Bybit, Binance, OKX, Bitget e Kraken.
Glossário deste indicador
Perguntas frequentes
O Adaptive Lorentzian Classification repinta?
Os sinais são avaliados no fechamento da barra; a barra em formação pode mudar até fechar, como em qualquer lógica de fechamento de barra. As amostras de treino só entram depois que seu resultado se realiza, então não há lookahead.
O que é a distância Lorentziana?
log(1 + |Δ|) por feature — uma distância que comprime grandes diferenças para que barras outlier em torno de notícias não dominem a seleção de vizinhos.
O que significa o percentual de confiança?
O grau de concordância entre os votos ponderados dos vizinhos mais próximos; o filtro de confiança mínima suprime os sinais abaixo do seu limite.
A taxa de acerto de calibração é um backtest?
Não. Ela verifica se o preço se moveu na direção prevista dentro do horizonte após cada sinal, sem custos nem gestão de risco — é feedback para ajustar as features, nunca uma promessa de desempenho.
Qual métrica de distância devo usar?
Lorentziana por padrão; Manhattan ou a híbrida em séries mais suaves; euclidiana quando você quer que os outliers pesem. Trocar de métrica é a alavanca de ajuste mais forte por classe de ativo.
Qual a relação com o Zeno?
O Zeno imprime sinais de estrutura com stop e alvos; o classificador é um voto de confluência gratuito na mesma barra — a concordância aumenta a convicção, a discordância é um motivo para esperar.
O que é o indicador Lorentzian Classification?
Um classificador de vizinhos mais próximos que mede a similaridade entre barras com a distância Lorentziana; esta é a implementação independente da Quantum Algo, com treino alinhado no tempo, rótulos neutros, features ponderadas e filtro de confiança.
Ele usa lookahead?
Não. Uma amostra de treino só entra depois que seu resultado no horizonte se realiza, e os valores de timeframe superior são solicitados sem lookahead.
Quais features devo ponderar?
Comece com 1.0 nas seis; reduza o MFI em símbolos com volume de ticks; aumente o ADX em mercados que seguem tendência. Os pesos são as alavancas de ajuste, não uma caixa-preta.
De quantas barras ele precisa?
A janela de treino (2000 por padrão) deve estar preenchida; em um gráfico novo, espere ela carregar antes de ler a confiança.
É um indicador de compra/venda com IA?
É um classificador kNN transparente, com todos os inputs visíveis — nenhum modelo oculto — e foi projetado como camada de confluência, não como sistema isolado.
Por que o dashboard mostra uma taxa de acerto?
É uma estatística de calibração para ajustes: o preço se moveu na direção prevista dentro do horizonte? Sem custos, sem gestão de risco — nunca uma promessa de desempenho.
A família de momentum e estatística
Momentum, probabilidade e força — as leituras que ficam sob a camada Smart Money e ao lado das ferramentas de tendência.
Adicione o Adaptive Lorentzian Classification ao seu gráfico
Um clique no TradingView, gratuito em todos os planos, código que você pode ler. Nada repinta.