Expoente de Hurst no trading: tendência, reversão à média ou ruído
O expoente de Hurst (H) mede se os retornos de um mercado tendem a continuar ou a se inverter. H acima de 0.5 indica um comportamento persistente, de tendência; perto de 0.5 é um passeio aleatório; abaixo de 0.5 é reversão à média. Ele é estimado como a inclinação do log do range reescalonado contra o log do tamanho da janela, e amostras curtas exigem uma correção de viés.
Um expoente de Hurst de 0.58 parece indicar um mercado em tendência. Em algumas centenas de barras, normalmente é só ruído, porque o estimador clássico lê a aleatoriedade como uma tendência leve. Este guia da Quantum Algo percorre o método do range reescalonado, dos estudos de Harold Hurst sobre o Nilo até um filtro de regime funcional: um bloco calculado à mão, uma regressão completa em números, a correção de Anis-Lloyd, resultados de simulação sobre o tamanho real das margens de erro e uma calculadora que entrega tanto o H bruto quanto o corrigido para qualquer lista de preços.
Indicadores que se provam em público.
Um motor, quatro ferramentas de precisão — o Gold (XAU) Scalper, a Gravity Zone institucional, o Zeno Oscillator de momentum e o Zeno Stocks para ações.
Das cheias do Nilo aos gráficos de preço: de onde vem o expoente de Hurst
Harold Edwin Hurst (1880–1978) foi um hidrólogo britânico que chegou ao Egito em 1906 e passou a maior parte de sua longa carreira estudando o Nilo. O problema prático dele era o projeto de barragens: qual deve ser o tamanho de um reservatório para que ele nunca seque numa estiagem e nunca transborde numa cheia, considerando as vazões anuais irregulares do rio?
Se as vazões anuais fossem sorteios aleatórios independentes, a resposta sairia da estatística padrão, e a capacidade de armazenamento necessária cresceria com a raiz quadrada do período. Hurst descobriu que não era assim. Nos registros do Nilo, anos chuvosos tendiam a vir depois de anos chuvosos e anos secos depois de anos secos, de modo que o excedente ou o déficit acumulado se afastava mais do que a independência permitiria. Ele mediu isso com uma estatística que chamou de range reescalonado (rescaled range), publicou o método em "Long-Term Storage Capacity of Reservoirs" nas Transactions of the American Society of Civil Engineers (vol. 116, 1951, pp. 770–799), e suas descobertas alimentaram o planejamento da Grande Barragem de Assuã.
Mais tarde, Benoit Mandelbrot levou a ideia muito além da hidrologia. Com James Wallis, ele apelidou a persistência de longo prazo de "efeito José", em referência aos sete anos de fartura e sete anos de escassez do Gênesis, e levou o conceito para as finanças como parte de sua visão fractal dos mercados. Foi assim que uma estatística criada para níveis de rios acabou em softwares de trading: a pergunta "anos chuvosos seguem anos chuvosos?" vira "movimentos de alta seguem movimentos de alta?"
O que o expoente de Hurst realmente mede?
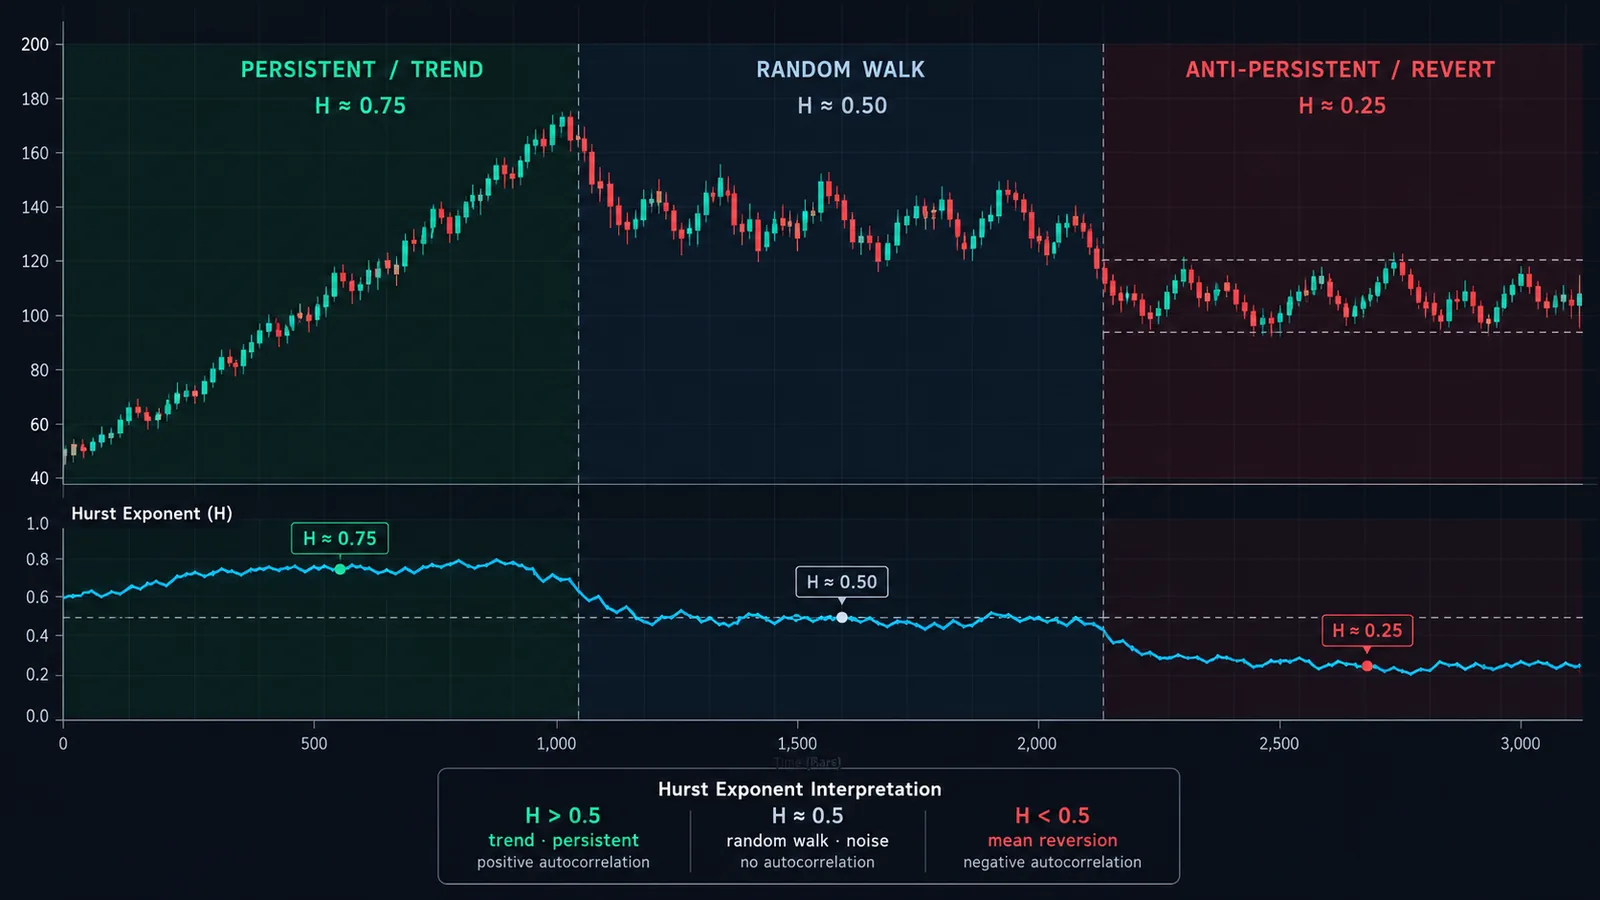
O expoente de Hurst H descreve como a dispersão de uma série acumulada cresce à medida que você olha trechos cada vez mais longos dela. Para uma série de retornos, ele diz com que rapidez a amplitude da trajetória do preço se abre ao longo do tempo. O range reescalonado escala aproximadamente como uma lei de potência:
(R/S)ₙ ≈ c × nᴴ
onde n é o tamanho da janela. Aplique o logaritmo dos dois lados e H passa a ser simplesmente a inclinação de uma reta traçada por log(R/S) em função de log(n).
| H | Nome | O que implica para os retornos | Estratégias adequadas |
|---|---|---|---|
| Abaixo de 0.5 | Antipersistente | Um movimento de alta tende a ser seguido por um de baixa; a trajetória fica dobrando sobre si mesma | Reversão à média, operar contra os extremos dos osciladores, operar em lateralização |
| Perto de 0.5 | Passeio aleatório | Os movimentos passados não trazem nenhuma informação sobre a direção do próximo | Nenhuma baseada apenas na direção |
| Acima de 0.5 | Persistente | Os movimentos tendem a continuar; a trajetória se afasta do ponto de partida mais rápido do que o acaso explicaria | Seguimento de tendência, breakouts de canal, momentum |
Dois pontos que a maioria das explicações ignora.
H is about returns, not prices. You feed the estimator the changes (log returns), and it studies how their cumulative sum, which is the price path, spreads out. Feed raw price levels into the same procedure and you get nonsense: in our tests, running R/S on the price levels of a pure random walk returned H of about 0.99, which says only that prices are prices.
H is not about drift. The R/S calculation subtracts the average return of each window before doing anything else. A market grinding steadily higher with choppy, back-and-forth daily returns can have H below 0.5. In a simulation of 200 random walks with and without a strong upward drift of 0.4% per bar, the corrected H was identical to three decimals. A steady trend in the everyday sense and persistence in the Hurst sense are different things. The second one is what matters for whether a trend-following rule will work.
Um número relacionado que você pode encontrar é a dimensão fractal, D = 2 − H para uma série autoafim. Um gráfico de reversão à média, irregular e serrilhado, tem D perto de 2; um gráfico persistente e suave tem D mais próximo de 1. Ela contém a mesma informação que H.
Como calcular o expoente de Hurst com R/S, passo a passo
O estimador clássico do range reescalonado (R/S), como descrito no trabalho de Hurst e em revisões posteriores como a de Weron, funciona assim sobre uma série de L retornos:
- Convert prices to log returns: rₜ = ln(Pₜ / Pₜ₋₁). Using logs keeps big and small price levels comparable.
- Pick window sizes. Choose several lengths n, usually doubling: 8, 16, 32, 64 and so on up to about L/2. Each needs at least two non-overlapping chunks.
- Split the series into L/n non-overlapping chunks of length n for each window size.
- Demean each chunk: subtract the chunk's average return from every return in it.
- Cumulate: build the running sum of the demeaned returns. This is the chunk's detrended price path.
- Range R: the maximum of the running sum minus the minimum.
- Scale S: the standard deviation of the chunk's returns.
- Rescale: compute R/S for the chunk, then average R/S across all chunks of the same length n.
- Regress: fit a straight line to log(average R/S) against log(n). The slope is the raw Hurst estimate.
- Correct for small-sample bias (optional but strongly recommended): subtract the R/S you would expect from pure noise at each n before fitting, then add 0.5. This is the Anis-Lloyd-Peters correction, covered below.
A calculadora mais abaixo executa exatamente esses dez passos em qualquer lista de preços que você colar e mostra tanto a estimativa bruta quanto a corrigida.
Exemplo prático: um bloco à mão, depois a regressão completa
Passo 1: R/S de um único bloco de 8 retornos
Pegue oito retornos, em porcentagem: +1.0, +0.5, −0.8, +1.2, +0.3, −0.4, +0.9, +0.5. As unidades se cancelam no R/S, então trabalhar em porcentagem não tem problema.
| Retorno | Menos a média (0.4) | Soma acumulada | Desvio ao quadrado |
|---|---|---|---|
| +1.0 | +0.6 | 0.6 | 0.36 |
| +0.5 | +0.1 | 0.7 | 0.01 |
| −0.8 | −1.2 | −0.5 | 1.44 |
| +1.2 | +0.8 | 0.3 | 0.64 |
| +0.3 | −0.1 | 0.2 | 0.01 |
| −0.4 | −0.8 | −0.6 | 0.64 |
| +0.9 | +0.5 | −0.1 | 0.25 |
| +0.5 | +0.1 | 0.0 | 0.01 |
The running sum peaks at 0.7 and bottoms at −0.6, so R = 1.3. The squared deviations total 3.36; divided by 8 that is 0.42, and the square root gives S = 0.648. So R/S = 1.3 / 0.648 = 2.006.
Para comparação, o R/S esperado de ruído puro em 8 observações, pela fórmula de Anis-Lloyd com o ajuste de Peters, é 2.461. Este bloco oscilou menos do que o ruído oscilaria. Um único bloco quase não diz nada, e é por isso que o método faz a média de muitos blocos e de muitos tamanhos de janela.
Passo 2: a regressão entre os tamanhos de janela
Agora uma execução completa sobre 256 retornos diários sintéticos que geramos com um leve momentum de curto prazo (o retorno de cada dia carrega um quarto do choque do dia anterior, um processo AR(1) com φ = 0.25):
| Janela n | Blocos | R/S médio | ln(n) | ln(R/S) | R/S esperado (ruído) |
|---|---|---|---|---|---|
| 8 | 32 | 2.651 | 2.079 | 0.975 | 2.461 |
| 16 | 16 | 4.704 | 2.773 | 1.548 | 3.909 |
| 32 | 8 | 7.248 | 3.466 | 1.981 | 5.971 |
| 64 | 4 | 12.443 | 4.159 | 2.521 | 8.896 |
| 128 | 2 | 17.605 | 4.852 | 2.868 | 13.040 |
Fitting a least-squares line through the ln(n) and ln(R/S) columns gives a slope of 0.687. That is the raw Hurst exponent, and at face value it says "strongly trending".
Now fit the same line through the expected-noise column: its slope is 0.600. Pure randomness, measured over these particular windows, already produces a slope of 0.60, not 0.50. The corrected estimate is 0.5 + (0.687 − 0.600) = 0.587. Still persistent, but far less dramatic, and an honest reflection of the mild momentum we built in.
Repare em mais uma coisa. O processo que simulamos tem apenas memória curta: cada retorno depende do dia anterior e de nada mais distante. Mesmo assim, ele empurra H para cima de 0.5. Esse é exatamente o problema que Andrew Lo levantou em 1991, e ele importa para a interpretação, como a seção sobre pesquisas explica.
Por que o R/S bruto superestima H e como a correção de Anis-Lloyd resolve isso
A estatística R/S clássica tem viés para cima em amostras curtas. Anis e Lloyd (1976, Biometrika 63(1): 111–116) derivaram o valor esperado do range reescalonado para observações normais independentes, e Peters depois acrescentou um pequeno ajuste que melhora a fórmula para janelas muito curtas. Na forma que Rafał Weron usa em seu estudo de 2002 sobre a precisão dos estimadores:
E(R/S)ₙ = ((n − ½) / n) × Γ((n−1)/2) / (√π × Γ(n/2)) × Σᵢ₌₁ⁿ⁻¹ √((n − i) / i)
para n > 340, substitua a razão de gamas por 1 / √(nπ/2)
O expoente de Hurst corrigido é 0.5 mais a inclinação de [log(R/S)ₙ − log E(R/S)ₙ] em função de log n. Em palavras: meça quanto mais rápido do que o ruído a sua série se dispersa e some isso à linha de base do ruído, que é 0.5.
Qual é o tamanho do viés na prática? Passamos 200 passeios aleatórios simulados (H verdadeiro = 0.5) pelo mesmo estimador, com janelas a partir de 8:
| Tamanho da amostra (retornos) | H pelo R/S bruto (média) | H corrigido (média) | Dispersão das estimativas (1 d.p.) |
|---|---|---|---|
| 128 | 0.575 | 0.457 | ±0.076 |
| 256 | 0.568 | 0.468 | ±0.055 |
| 512 | 0.558 | 0.473 | ±0.044 |
| 1,024 | 0.559 | 0.485 | ±0.034 |
Três conclusões.
- Uncorrected R/S reads a coin flip as a mild trend. A raw H of 0.57 on a few hundred bars is exactly what pure randomness produces. Weron found the same: classical R/S "overestimates the true Hurst exponent to a great extent".
- The corrected version slightly undershoots. It comes in a little below 0.5 on short samples, a small negative bias Weron also reported for the corrected R/S, DFA and periodogram estimators.
- The error bars are wide. With 256 returns, one standard deviation of the estimate is about 0.055. A reading of 0.54 is noise. Weron also showed that the popular rule-of-thumb significance band of ±1/√L is too narrow and flags false positives too often.
O estudo de Weron usou apenas janelas maiores que 50 para o R/S corrigido, porque incluir janelas muito curtas infla a variância. Isso exige milhares de barras. Traders que trabalham com algumas centenas de barras normalmente vão aceitar janelas curtas, e devem aceitar também as margens de erro mais largas que vêm junto.
Alternativas ao R/S: DFA, razão de variâncias e variância agregada
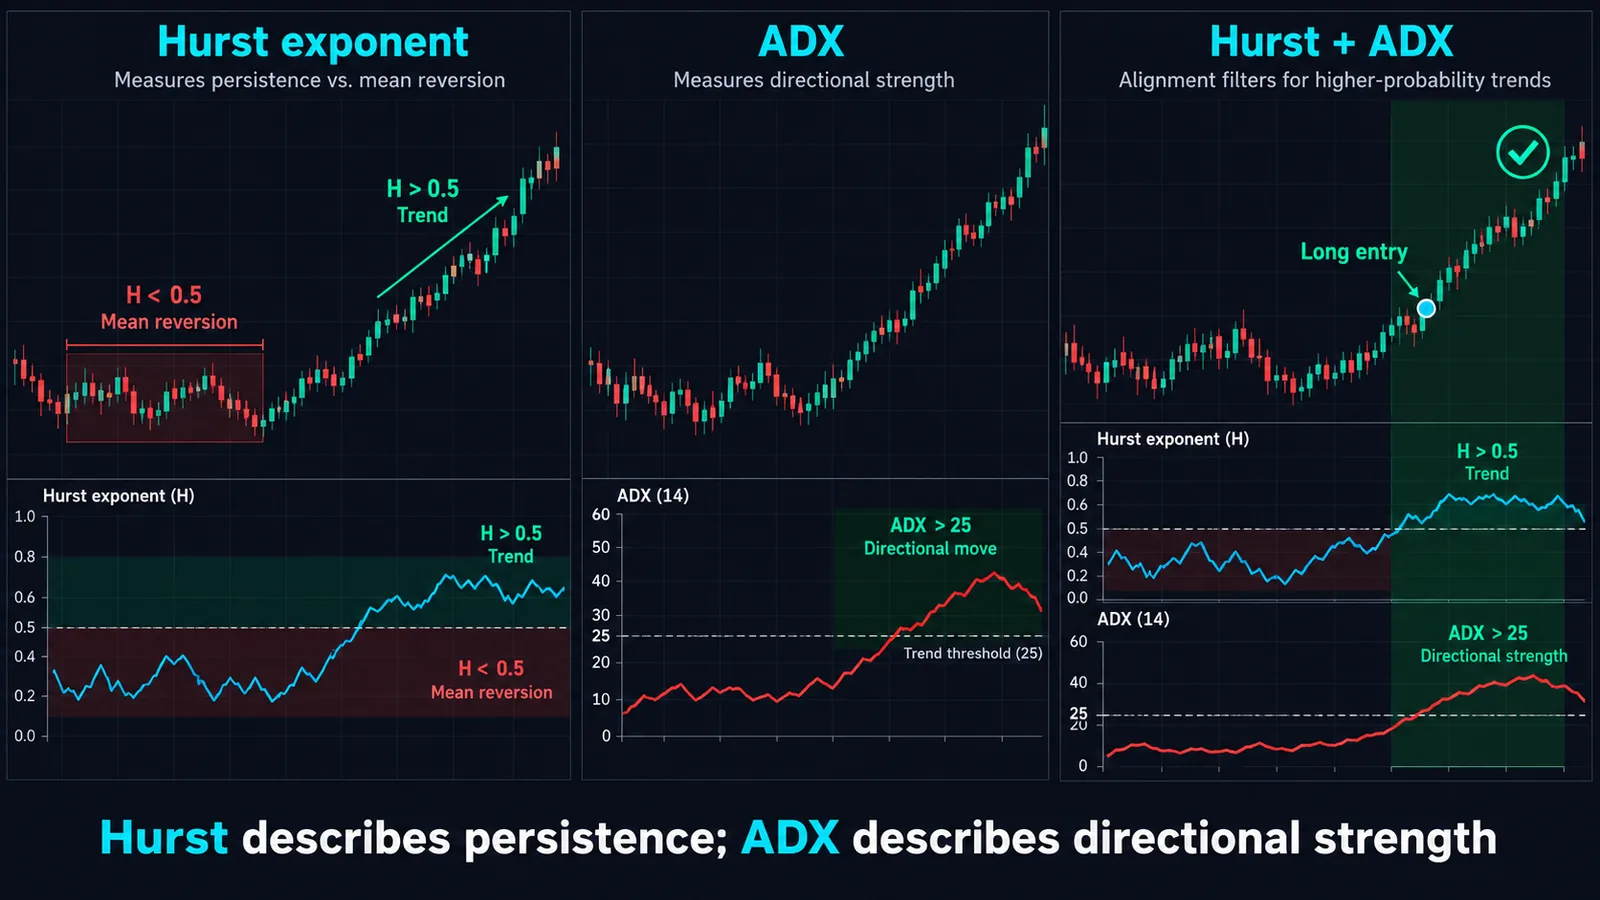
O R/S é o original, não o melhor. Estes são os estimadores que você vai encontrar com mais frequência:
| Método | Ideia | Ponto forte | Ponto fraco |
|---|---|---|---|
| Range reescalonado (R/S) | Amplitude dos desvios acumulados dividida pelo desvio-padrão, em função do tamanho da janela | Simples, histórico, intuitivo | Enviesado em amostras pequenas; sensível à autocorrelação de curto prazo |
| Análise de flutuação sem tendência (DFA) | Ajusta uma reta de tendência local em cada janela da série acumulada, mede a flutuação restante F(n) e toma a inclinação de log F em função de log n | O mais preciso em amostras curtas nos testes de Weron; tolera tendências lentas | Mais processamento; sem distribuição em forma fechada |
| Razão de variâncias | Variância dos retornos de q barras dividida por q vezes a variância de 1 barra; acima de 1 indica persistência, abaixo de 1 reversão à média | Tem um teste formal (Lo e MacKinlay, 1988) | Testa um horizonte de cada vez |
| Variância agregada | A variância das médias por bloco diminui como m^(2H−2) à medida que o tamanho do bloco m cresce | Fácil de calcular | Ruidosa; se confunde com tendências e mudanças de nível |
| Periodograma (GPH) | Inclinação da parte de baixa frequência do espectro | Teoria assintótica conhecida | Exige amostras longas |
A DFA foi apresentada por Peng e colegas em 1994, num estudo sobre sequências de DNA (Physical Review E 49: 1685–1689), e hoje é o padrão em boa parte da literatura de física e econofísica. A comparação de Weron com ruído branco simulado chamou a DFA de "a vencedora unânime" entre os três métodos que ele testou. Se você está construindo seu próprio filtro de regime e pode bancar algumas linhas de código a mais, use a DFA e mantenha o R/S como verificação cruzada. Se o seu objetivo é uma estimativa mais limpa da tendência subjacente, e não um rótulo de regime, uma abordagem de espaço de estados como o filtro de Kalman responde a essa pergunta de forma mais direta.
A razão de variâncias vale a pena conhecer por outro motivo. Lo e MacKinlay a usaram em "Stock Market Prices Do Not Follow Random Walks" (Review of Financial Studies, 1988) e rejeitaram com força o passeio aleatório para os retornos semanais de ações americanas de 1962 a 1985, com a rejeição puxada principalmente pelas ações de baixa capitalização. Ela testa um horizonte específico, o que combina com o jeito como traders pensam: "os movimentos de 5 dias são persistentes?" é uma pergunta de razão de variâncias.
O expoente de Hurst funciona nos mercados? O que dizem as pesquisas
As evidências são reais, mas mais restritas do que a versão dos blogs de trading.
- Short memory masquerading as long memory. Andrew Lo's "Long-Term Memory in Stock Market Prices" (Econometrica, 1991, 59(5): 1279–1313) built a modified R/S test that allows for short-range dependence. Applied to daily and monthly US stock indexes, it found no evidence of long-range dependence once short-term autocorrelation was accounted for, contrary to earlier claims based on classical R/S. Our worked example shows the mechanism: one day of momentum is enough to lift the classical estimate above 0.5.
- Hurst and predictability across markets. Eom, Choi, Oh and Jung studied 60 market indexes and found a strong positive relationship between each index's Hurst exponent and the hit rate of a nearest-neighbour forecast of price direction. Markets with higher H were more predictable, and the authors suggested the measure helps separate emerging from mature markets.
- Strategy switching. Chang, Lizardi and Shah (2022) used the Hurst exponent to choose between momentum and mean-reversion strategies and reported that the Hurst-based approach could achieve higher returns, though with higher risk.
- Estimator accuracy. Weron (2002) showed how wide the confidence intervals are on realistic sample sizes and that DFA is the most reliable of the common estimators.
Juntando tudo: os retornos diários de mercados grandes e líquidos ficam perto de 0.5, e a aparente memória longa muitas vezes acaba sendo autocorrelação de curto prazo ou efeitos de volatilidade. Isso não torna H inútil para traders. A persistência de curto prazo é exatamente o que uma regra de seguimento de tendência explora, e uma medida que sobe quando ela está presente, e cai quando os retornos começam a se inverter, é útil mesmo que um econometrista não a chamasse de memória longa. Só não trate uma leitura de 0.58 como uma descoberta.
Como usar um expoente de Hurst móvel como filtro de regime
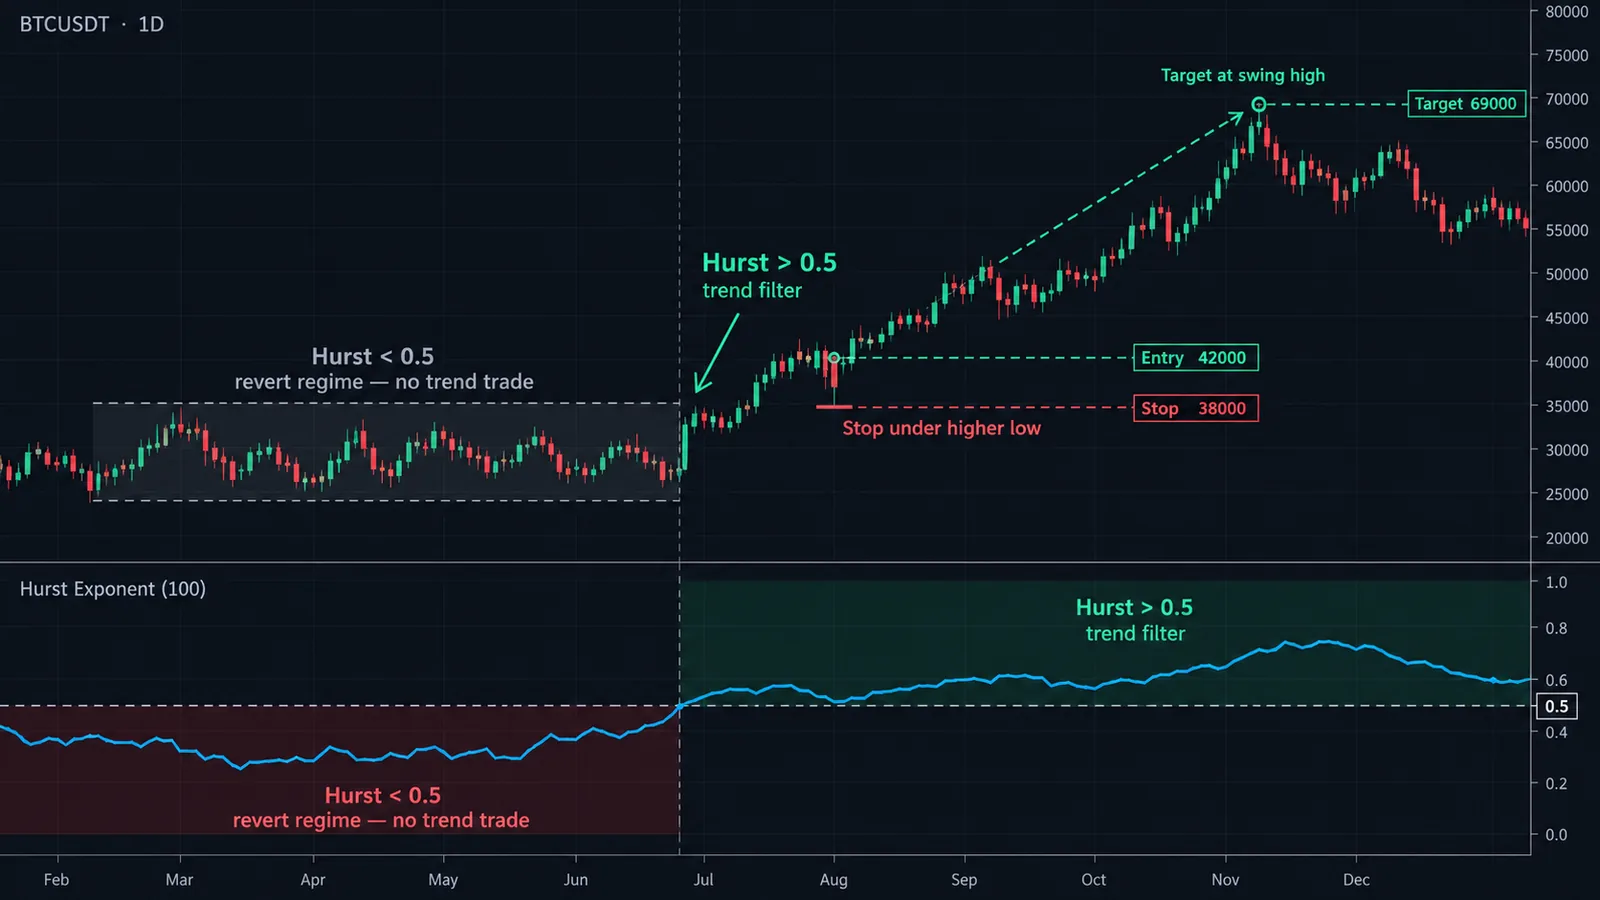
O uso mais prático no trading não é prever o preço, e sim escolher que tipo de estratégia rodar. Um expoente de Hurst móvel, recalculado a cada barra sobre a janela mais recente de retornos, funciona como uma chave entre estratégias de seguimento de tendência e de reversão à média.
Um modelo concreto
- Window: 256 daily returns (about a year) on the instrument you trade, or 256 four-hour bars for a faster read. Shorter windows react quicker but the error bars widen fast.
- Estimator: corrected R/S or DFA, windows 8 to 128. Never the raw R/S slope, which is biased upward by about 0.07 at this length.
- Noise band: with 256 returns, readings within about ±0.05 of 0.5 are indistinguishable from randomness. A simple rule: band = 0.85 / √L, which is roughly one standard deviation in our simulations.
- Regimes: H above 0.55 = trend regime; below 0.45 = mean-reversion regime; anything between = stand aside or trade smaller.
- Hysteresis: enter a regime when H crosses the band edge, exit only when it crosses back through 0.5. That stops the switch from flickering every few bars.
- Smoothing: a short average (5 to 10 bars) of the rolling H reduces noise further, at the cost of a few bars' delay.
O que rodar em cada regime
- Trend regime: breakouts and moving-average systems such as an ALMA crossover or a McGinley Dynamic trend line, with trailing exits.
- Mean-reversion regime: fades of band extremes using Bollinger Bands or RSI extremes, with fixed targets near the mean. Our mean reversion trading guide covers rules for this side.
- Neutral: reduced size, or nothing.
A mesma ideia vale para pares e spreads. Um spread com um expoente de Hurst persistentemente baixo é candidato a operações de reversão à média; um spread cujo H sobe em direção a 0.5 ou acima está perdendo a propriedade que o tornava operável.
Se você quiser uma segunda opinião que não dependa de estatísticas de retornos, o ADX mede a força da tendência a partir das amplitudes de preço e serve como uma boa verificação cruzada; os dois costumam discordar nos pontos de virada, e isso já é uma informação em si.
Existe um indicador de expoente de Hurst no TradingView?
Pelo que conseguimos encontrar, o TradingView não traz o expoente de Hurst entre seus indicadores nativos. A biblioteca da comunidade tem vários scripts de código aberto que o estimam, normalmente plotados como um oscilador num painel separado, com uma linha de referência em 0.5. Pesquise "Hurst" na janela de Indicadores e filtre por scripts da comunidade (Community scripts).
Antes de confiar em qualquer um deles, abra o código-fonte e verifique cinco coisas:
- Returns or prices? The estimator must run on returns (ideally log returns). A script that feeds price levels into R/S will sit near 1.0 forever.
- Raw or corrected? If the script fits log(R/S) without subtracting the expected noise value, subtract roughly 0.05 to 0.10 from its readings in your head on typical lookbacks.
- Window sizes. At least three or four sizes should go into the regression. A "Hurst" computed from a single window is just a scaled range, not an exponent.
- Lookback. Under about 100 bars, the estimate is too noisy to separate 0.45 from 0.55 reliably.
- Repainting. A proper rolling estimate only uses closed bars. If historical values shift when you reload the chart, see our non-repaint indicators guide.
Uma observação prática para quem programa em Pine: calcular o R/S em vários tamanhos de janela a cada barra envolve loops aninhados, o que pode esbarrar nos limites de execução do Pine em lookbacks longos. Calcule apenas na última barra ou a cada N barras se você só precisa do regime atual. Para o básico da plataforma, veja nosso guia da plataforma TradingView. Para conferir qualquer script, exporte ou copie algumas centenas de fechamentos para a calculadora desta página e compare.
Erros comuns e quando o expoente de Hurst engana
- Reading raw R/S at face value. On a few hundred bars, raw R/S averages about 0.57 on pure noise. Use the corrected version or DFA.
- Ignoring the error bars. With 256 returns, ±0.055 is one standard deviation. Regime calls inside 0.45 to 0.55 are guesses.
- Confusing short and long memory. One day of momentum lifts H. That may be tradable, but it decays quickly; don't extrapolate it to multi-month horizons.
- Non-stationary samples. A window that contains a crash and a calm recovery mixes two regimes. Volatility clustering itself had little effect in our simulations, but structural breaks, such as a policy change, a halving cycle in crypto, or a product rolling from one contract to another, can distort the estimate badly. Use back-adjusted continuous contracts for futures.
- Mixing timeframes. H on 5-minute returns and H on daily returns answer different questions and can point opposite ways, so measure it on the timeframe you actually trade, whether that is daily swings or scalping charts. Microstructure effects such as the bid-ask bounce push very short-timeframe returns toward mean reversion.
- Calling drift persistence. A strong uptrend with choppy returns can read 0.5 or lower. If you need a trend-in-price measure, use slope-based tools such as a linear regression channel alongside H.
- Optimizing the threshold. Choosing 0.53 because it maximized a backtest is data snooping. Set the band from sample size, not from results.
- Too few window sizes. Two points always fit a line perfectly. Use at least three, preferably four or more.
Expoente de Hurst e Quantum Algo
O expoente de Hurst responde a uma pergunta que a maioria dos indicadores nunca faz: este mercado está recompensando, neste momento, seguir a tendência ou operar contra ela? Isso faz dele um filtro, não um gatilho. Ele diz quais ferramentas pegar, não quando apertar o botão.
Uma divisão de tarefas que funciona: um Hurst móvel e corrigido no seu ativo define o regime; no regime de tendência, as ferramentas de sinal assumem o timing. Com a suíte Zeno da QuantumAlgo, isso significa aceitar com mais facilidade os sinais de compra e venda do Zeno, que já vêm com stops e alvos embutidos, quando o regime aparece como persistente, e ficar de fora ou reduzir o tamanho quando ele aparece como antipersistente. Você pode avaliar os sinais pelos próprios méritos no track record público. Em regimes de reversão à média, nossos indicadores gratuitos Market Bottom Finder e Multi-Oscillator Divergence Scanner são mais adequados para a tarefa, e o Event Probability Engine combina com traders que já pensam em probabilidades.
Para o lado estatístico, o guia de indicadores de machine learning relacionado cobre outras formas de classificar o estado do mercado, e a Academy gratuita constrói as bases de tendência e de reversão à média das quais os dois regimes dependem.
◆ Checagem interativa
Quanto você sabe sobre o expoente de Hurst?
Perguntas que traders fazem sobre o expoente de Hurst
É um número entre 0 e 1 que descreve se os retornos tendem a continuar ou a se inverter. Acima de 0.5 sugere comportamento de tendência, perto de 0.5 um passeio aleatório e abaixo de 0.5 reversão à média. Os traders o usam principalmente para decidir que tipo de estratégia combina com as condições atuais.
O método clássico é a análise do range reescalonado: divida os retornos logarítmicos em blocos de vários tamanhos, calcule para cada bloco a amplitude dos desvios acumulados dividida pelo desvio-padrão, faça a média por tamanho e tome a inclinação de log(R/S) em função de log(tamanho). Em amostras curtas, corrija o resultado pelo R/S esperado do ruído.
Não existe valor bom ou ruim, só adequação. Estratégias de tendência querem leituras claramente acima de 0.5, e estratégias de reversão à média querem leituras claramente abaixo disso. Com algumas centenas de barras, qualquer coisa entre cerca de 0.45 e 0.55 deve ser tratada como aleatória.
O hidrólogo britânico Harold Edwin Hurst, enquanto estudava as vazões do rio Nilo para dimensionar reservatórios. Ele publicou o método do range reescalonado em 1951. Mais tarde, Benoit Mandelbrot ampliou a ideia e a aplicou aos mercados financeiros.
Significa que os retornos se comportam como um passeio aleatório: a direção passada não diz nada sobre a direção futura. Em amostras curtas, uma estimativa sem correção de 0.55 a 0.58 também pode ser compatível com um passeio aleatório, por causa do viés.
Pelo menos algumas centenas de retornos para uma estimativa útil no trading, e milhares para uma precisão de nível acadêmico. Com 256 retornos, um desvio-padrão da estimativa fica em torno de 0.05 nas nossas simulações.
Normalmente, sim. Na comparação de Weron de 2002 com dados simulados, a análise de flutuação sem tendência foi o mais preciso dos métodos testados. O R/S continua útil como uma verificação cruzada simples.
Pelo que conseguimos encontrar, não existe um nativo, mas vários scripts da comunidade o estimam. Antes de confiar em um script, verifique se ele usa retornos, aplica uma correção de viés e faz a regressão sobre vários tamanhos de janela.
Não. Ele descreve o caráter dos retornos recentes, não para qual lado vai o próximo movimento. Pesquisas como o estudo de Eom e colegas com 60 índices associam um H mais alto a uma previsibilidade maior, mas a direção ainda precisa vir da sua estratégia.
É o range reescalonado esperado para dados normais independentes, derivado por Anis e Lloyd em 1976 e refinado por Peters. Subtraí-lo do R/S observado em cada tamanho de janela elimina a maior parte do viés para cima do estimador clássico.
Referências e guias relacionados
Leia a seguir
- Mean reversion trading
- Indicador ADX (Average Directional Index)
- Indicadores de trading com machine learning
- Bollinger Bands
- Linear Regression Channel
- Kaufman Adaptive Moving Average (KAMA)
- Indicadores gratuitos para TradingView
- Zeno — o motor premium
Fontes primárias
- Wikipedia — Hurst exponent
- Wikipedia — Harold Edwin Hurst
- Weron (2002) — Estimating long range dependence: finite sample properties and confidence intervals (arXiv)
- Econometric Society — Lo (1991), Long-Term Memory in Stock Market Prices, Econometrica 59(5)
- MIT — Lo & MacKinlay (1988), Stock Market Prices Do Not Follow Random Walks
- Eom, Choi, Oh & Jung — Hurst exponent and prediction based on weak-form efficient market hypothesis (arXiv)
- Chang, Lizardi & Shah (2022) — Optimizing Returns Using the Hurst Exponent and Q Learning (arXiv)
- Wikipedia — Detrended fluctuation analysis