ICT IPDA: Data Ranges, Look-Back und Cast-Forward erklärt
ICT IPDA (Interbank Price Delivery Algorithm) ist das Framework von Michael Huddleston, laut dem der Kurs anhand der jüngsten Tagesdaten Liquidität sucht und Ineffizienzen ausgleicht. Trader markieren das höchste Hoch und das tiefste Tief der letzten 20, 40 und 60 Handelstage sowie das 50%-Equilibrium jeder Range, um Liquiditätsziele zu finden und Premium oder Discount zu beurteilen. Es ist ein Lehrmodell, kein nachgewiesener institutioneller Algorithmus.
Die meisten Erklärungen zu ICTs IPDA behandeln es entweder wie ein Evangelium oder tun es als Unsinn ab. Beides hilft dir beim Trading nicht weiter. Hinter dem Fachjargon steckt eine konkrete, überprüfbare Routine: Markiere die Hochs und Tiefs der letzten 20, 40 und 60 Handelstage, bestimme die Mitte jeder Range und entscheide, ob der Kurs günstig oder teuer ist. Dieser Quantum Algo Guide erklärt genau, was ICT über Data Ranges, Look-Back, Cast-Forward und Quarterly Shifts lehrt, rechnet ein vollständiges EURUSD-Beispiel durch und gibt dir einen Rechner sowie einen ehrlichen Blick auf die Beweislage an die Hand.
Indikatoren, die sich öffentlich beweisen.
Eine Engine, vier Präzisions-Tools — der Gold (XAU) Scalper, die institutionelle Gravity Zone, der Zeno Momentum Oscillator und Zeno Stocks für Aktien.
Was meint ICT mit IPDA?
IPDA steht für Interbank Price Delivery Algorithm. Der Begriff stammt von Michael J. Huddleston, der als The Inner Circle Trader (ICT) unterrichtet, und er liegt den meisten seiner anderen Konzepte zugrunde. Seine Behauptung: Der Kurs in den großen Märkten wird nicht zufällig geliefert, sondern von einem Algorithmus, der immer wieder zwei Aufgaben erfüllt. Er sucht Liquidität (die Stop-Orders und ruhenden Orders über alten Hochs und unter alten Tiefs), und er gleicht Ineffizienzen aus (die schnellen, einseitigen Bewegungen, die er Fair Value Gaps nennt).
In ICTs Modell betrachtet dieser Algorithmus nicht die gesamte Historie eines Marktes. Er bezieht sich auf ein begrenztes Fenster jüngster Tagesdaten, und ICT gibt diesen Fenstern feste Längen: 20, 40 und 60 Handelstage. Die Hochs und Tiefs innerhalb dieser Fenster werden zu den Referenzpunkten, die der Kurs voraussichtlich ansteuert, und die Mitte der Range teilt sie in eine Premium-Hälfte (teuer) und eine Discount-Hälfte (günstig).
◆ Read this first: IPDA is ICT's framework and terminology. No exchange, bank or regulator has published or confirmed a single algorithm that delivers price across the interbank market, and ICT has not released code or test results for one. This guide explains accurately what he teaches and how traders apply it, then looks honestly at the evidence. If you want background on the teacher himself, see our profile of ICT, Michael Huddleston.
Du musst nicht an einen buchstäblichen Algorithmus glauben, um etwas aus der Idee mitzunehmen. Lass den Namen weg, und übrig bleibt eine disziplinierte Methode, zwei Fragen zu beantworten, vor denen jeder Trader steht: Wo liegt die offensichtliche Liquidität auf dem Tageschart, und ist der Kurs im Verhältnis zu seiner jüngsten Range gerade günstig oder teuer? Diese Fragen sind unter jeder Theorie darüber, wie Märkte funktionieren, nützlich.
Was sind die IPDA-Data-Ranges von 20, 40 und 60 Tagen?
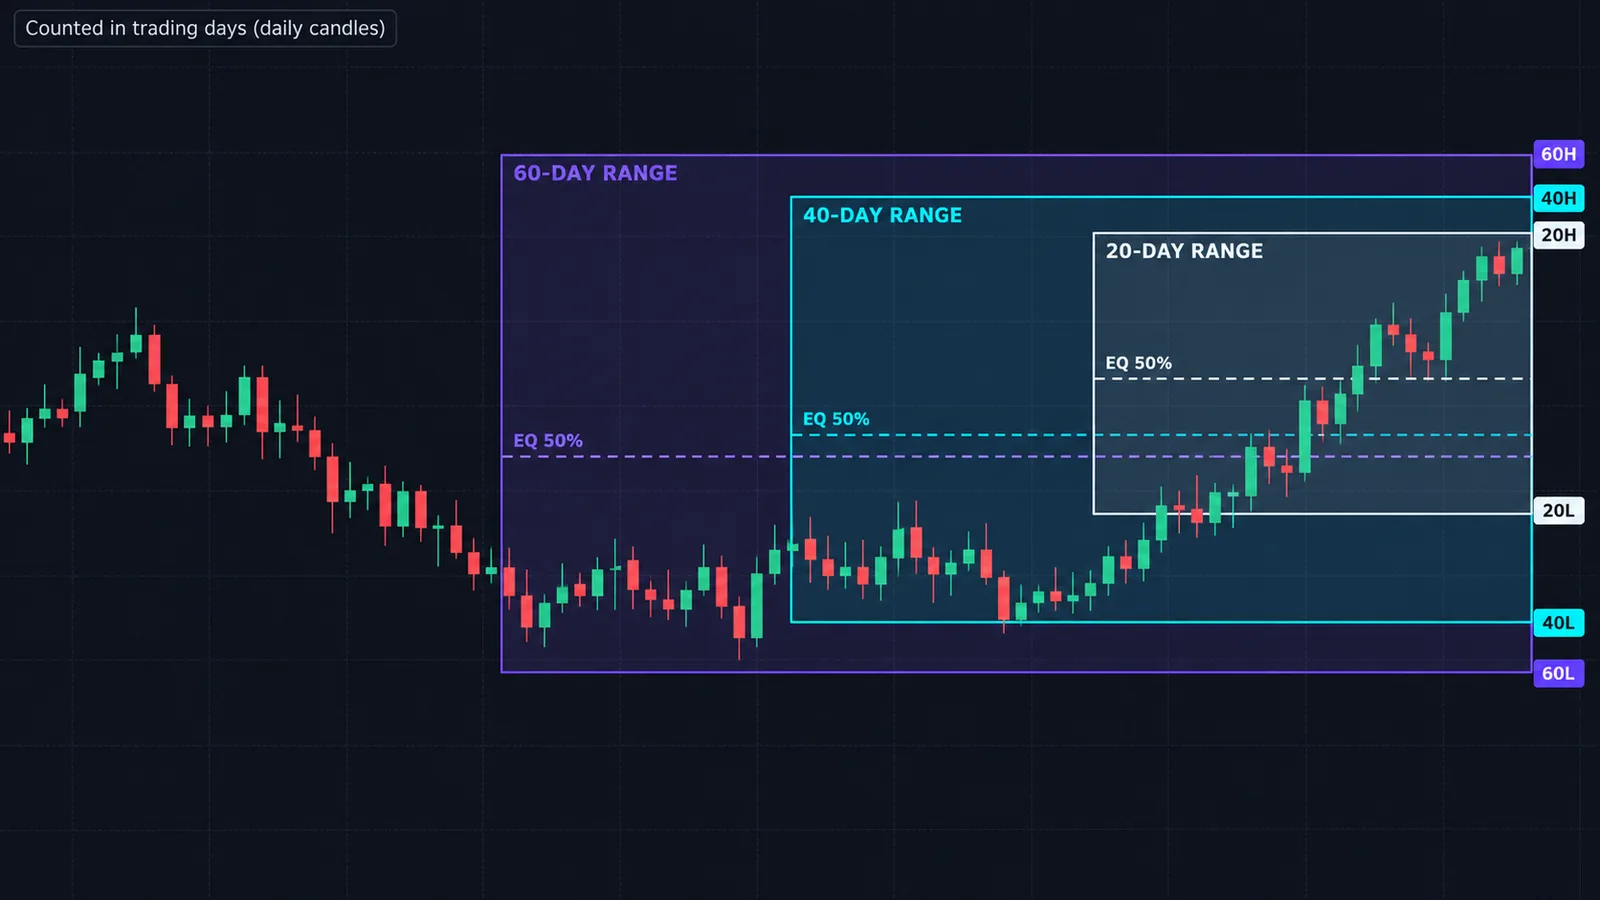
The data ranges are three look-back windows counted in trading days, meaning daily candles, not calendar days. Roughly, 20 trading days is a month, 40 is two months, and 60 is a quarter.
| Range | Ungefähre Kalenderspanne | Wofür Trader sie nutzen |
|---|---|---|
| 20 Tage | Etwa 1 Monat | Nächstgelegene Liquiditätsziele; kurzfristiger Swing-Bias |
| 40 Tage | Etwa 2 Monate | Zwischenziele, sobald das 20-Tage-Extrem genommen ist |
| 60 Tage | Etwa 1 Quartal | Wichtigstes Referenzhoch und -tief; dort zielen Quartalsbewegungen meist hin |
Für jedes Fenster notierst du drei Zahlen: das höchste Hoch, das tiefste Tief und die Mitte dazwischen (Equilibrium). Das ergibt insgesamt neun Levels, auch wenn sie sich oft überschneiden. In einem stark trendenden Markt kann das 20-Tage-Tief zugleich das 40-Tage-Tief sein. In einer Seitwärtsphase können Hoch und Tief der 60 Tage wochenlang unberührt bleiben, während der Kurs innerhalb der 20-Tage-Range hin und her pendelt.
Die typische ICT-Lesart sieht so aus: Der Kurs holt sich die Liquidität jenseits eines 20-Tage-Hochs oder -Tiefs, oft mit einem Fehlausbruch, dreht dann und läuft zur Gegenseite, wobei das 40- oder 60-Tage-Extrem das größere Ziel ist. Jede Data Range ist im Grunde eine Leiter von Zielen. Unser Guide zum Liquidity Trading erklärt, warum diese alten Hochs und Tiefs den Kurs überhaupt anziehen: Dort stapeln sich Stop-Loss- und Breakout-Orders.
Wie zählst du? In der Praxis gilt meist die zuletzt geschlossene Tageskerze als Tag 1, und von dort wird rückwärts gezählt. Ob du die heutige, noch laufende Kerze mitzählst, ist deine Entscheidung; wir lassen sie weg, damit sich die Levels während der Session nicht verschieben.
Wie funktionieren Look-Back und Cast-Forward?
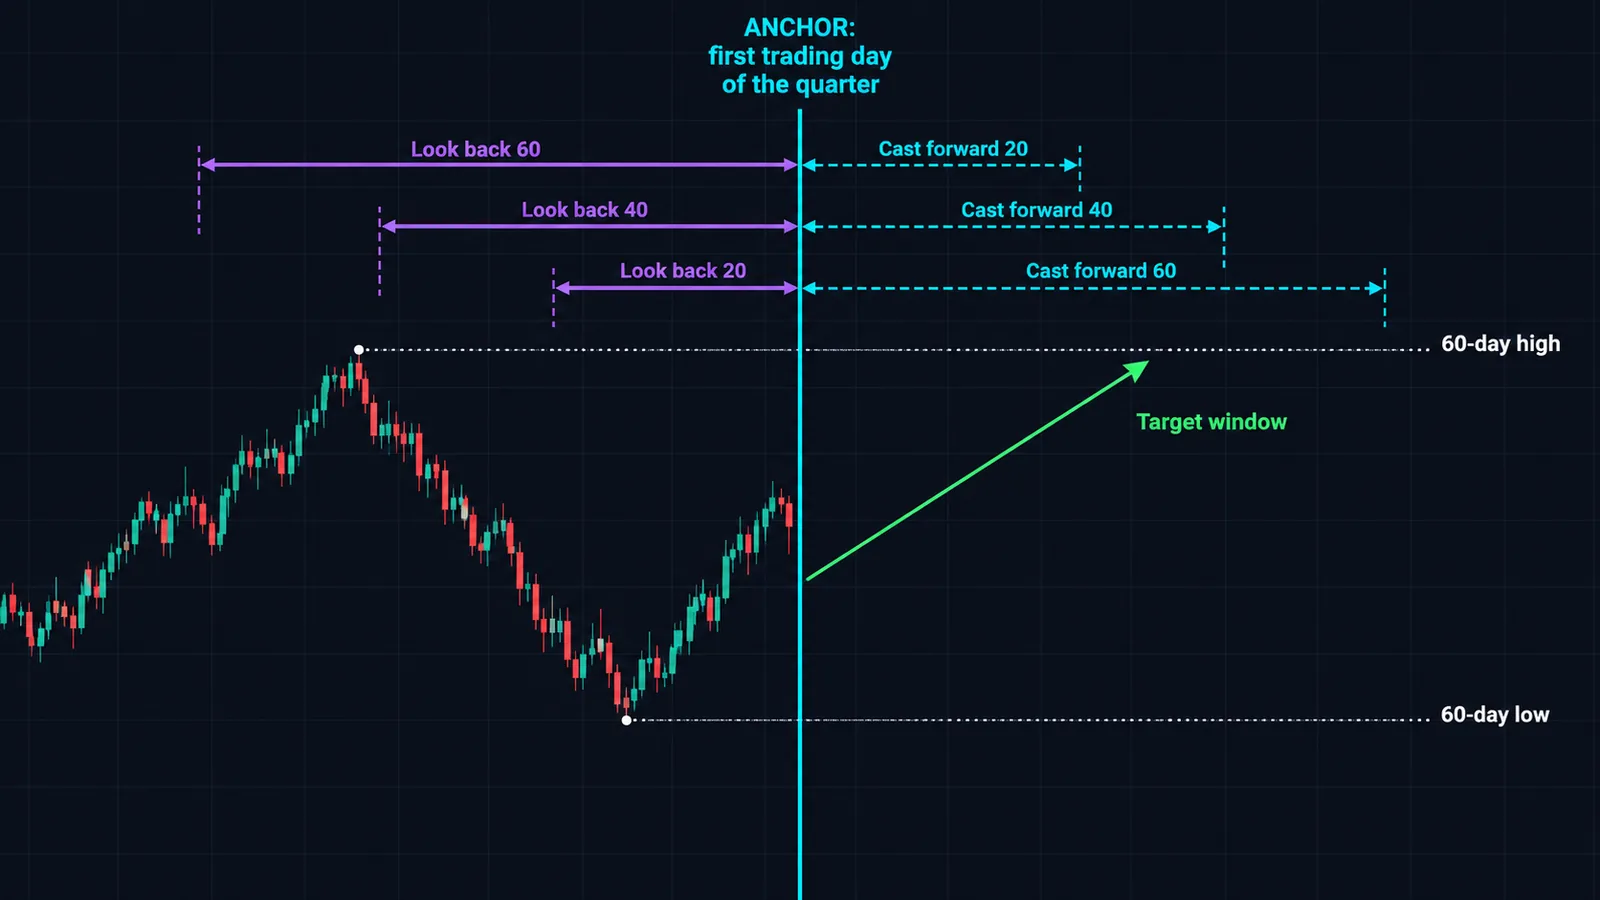
ICT lehrt die Data Ranges als zwei Arbeitsschritte rund um ein Ankerdatum. In seiner Mentorship-Lektion von 2016 über Quarterly Shifts und IPDA Data Ranges ist der Anker der erste Handelstag des Monats, den du untersuchst, markiert mit einer vertikalen Linie auf dem Tageschart.
Look-Back
Vom Anker aus blickst du 20, 40 und 60 Handelstage zurück. Innerhalb dieser Fenster notierst du die wichtigen Hochs und Tiefs sowie die Order Blocks und Fair Value Gaps, die sich dort gebildet haben. Außerdem hältst du die grobe Richtung fest: Ist der Kurs in den letzten 60 Tagen eher gestiegen oder gefallen? Das sind die Referenzpunkte, mit denen der „Algorithmus“ angeblich arbeitet.
Cast-Forward
Vom selben Anker aus projizierst du 20, 40 und 60 Handelstage in die Zukunft. Das ist keine Kursprognose, sondern ein Zeitfenster. Die Idee: Die im Look-Back gefundenen Levels werden innerhalb des Cast-Forward-Fensters wahrscheinlich erneut angelaufen, oder es kommt zu einem bedeutenden Richtungswechsel. Wenn du also am ersten Handelstag eines Quartals ankerst, deckt der 60-Tage-Cast-Forward ungefähr das ganze Quartal ab.
| Schritt | Richtung | Ergebnis |
|---|---|---|
| Anker markieren | Erster Handelstag des Monats oder Quartals | Vertikale Linie |
| Look-Back 20/40/60 | In die Vergangenheit | Hochs, Tiefs, PD Arrays, jüngster Bias |
| Cast-Forward 20/40/60 | In die Zukunft | Zeitfenster, in denen diese Levels angesteuert werden |
Im Alltag vereinfachen viele Trader das zu einem rollierenden Look-Back: Jeden Morgen berechnen sie die 20/40/60-Tage-Hochs und -Tiefs ab der letzten geschlossenen Kerze neu. Genau das macht der Rechner weiter unten. Die verankerte Version ist näher an der ursprünglichen Lektion und eignet sich besser, um ein ganzes Quartal zu planen; die rollierende Version lässt sich leichter aktuell halten.
Was ist ein IPDA Quarterly Shift?
ICT beobachtet, dass Märkte etwa alle drei bis vier Monate einen deutlichen Richtungswechsel vollziehen oder von einer Trendphase in eine Konsolidierung übergehen. Das nennt er den Quarterly Shift. Die 60-Tage-Data-Range ist ungefähr ein Quartal lang, deshalb werden beide Ideen zusammen gelehrt: Der 60-Tage-Look-Back zeigt dir, was im letzten Quartal passiert ist, und der 60-Tage-Cast-Forward steckt den Rahmen für das nächste ab.
In der Praxis zeigt sich ein Quarterly Shift auf dem Tageschart meist so: Der Kurs drückt wochenlang in eine Richtung und nimmt schließlich ein offensichtliches 40- oder 60-Tage-Extrem heraus. Statt weiterzulaufen, kommt er ins Stocken, bricht ein jüngeres Tages-Swing in die Gegenrichtung und arbeitet sich zur anderen Seite der Range vor. Der Shift ist als Muster erst sichtbar, wenn er bereits begonnen hat, und das ist die ehrliche Einschränkung: Das Konzept sagt dir, dass du alle paar Monate mit einer Wende rechnen solltest, aber nicht, wann genau sie kommt.
Manche Trader kombinieren das mit zeitbasierten Modellen, die Jahr, Monat, Woche und Tag in Quartale aufteilen. Wenn dich das interessiert, behandelt unser Guide zur ICT Quarterly Theory dieses Framework, und der Guide zu Power of Three (AMD) erklärt die Abfolge aus Akkumulation, Manipulation und Distribution, die viele ICT-Trader innerhalb jeder Periode erwarten.
▲ Practical use: at the start of each calendar quarter, redo the full 60-day look-back. If price is already deep in premium of the 60-day range after a long rally, the odds that the next quarter brings a meaningful pullback are higher than when price sits mid-range. That's a bias, not a trigger.
Wie hängen die Data Ranges mit Premium, Discount und Equilibrium zusammen?
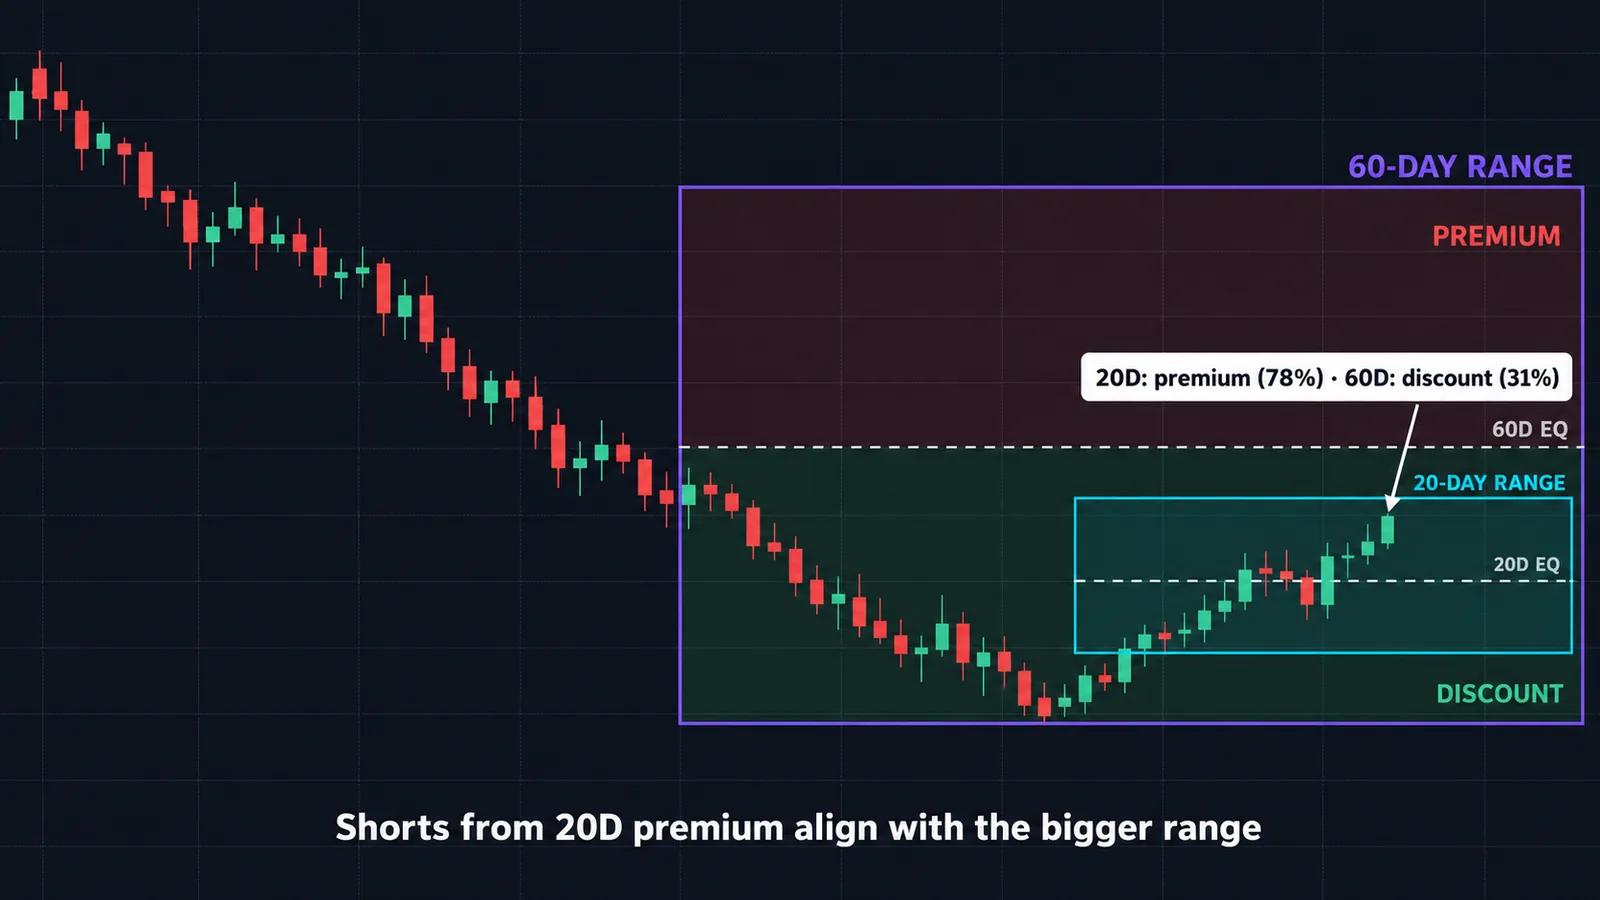
Jede Data Range hat eine Mitte, die ICT Equilibrium nennt. Darüber liegt Premium, darunter Discount. Die Formel ist einfach:
Equilibrium = (N-day high + N-day low) ÷ 2Position % = (Price − N-day low) ÷ (N-day high − N-day low) × 100Eine Position über 50% ist Premium, unter 50% Discount. ICTs Faustregel lautet: Bei bullischem Bias im Discount nach Käufen suchen, bei bärischem Bias im Premium nach Verkäufen. Wer im Premium kauft, zahlt einen hohen Preis nahe dem offensichtlichen Stop-Loss-Cluster darüber. Das schmälert deinen Gewinn und legt deinen Stop genau dorthin, wo er am ehesten abgeholt wird.
Die nützliche Wendung, die die Data Ranges hinzufügen: Ob etwas „Premium“ ist, hängt davon ab, welche Range du betrachtest. Der Kurs kann gleichzeitig im Premium der 20-Tage-Range und im Discount der 60-Tage-Range liegen. Dieser Widerspruch ist eine Information. Meist bedeutet er eine kurzfristige Rally innerhalb eines größeren Abwärtstrends oder einen Pullback innerhalb einer größeren Rally.
| 20 Tage | 60 Tage | Typische Lesart |
|---|---|---|
| Premium | Premium | Überdehnt; keine neuen Longs eröffnen, auf Buy-Side-Runs und Umkehrungen achten |
| Discount | Discount | Ausverkauft; keine neuen Shorts eröffnen, auf Sell-Side-Runs und Umkehrungen achten |
| Premium | Discount | Erholung innerhalb eines größeren Rückgangs; Shorts aus dem 20-Tage-Premium passen zur größeren Range |
| Discount | Premium | Pullback innerhalb einer größeren Rally; Longs aus dem 20-Tage-Discount passen zur größeren Range |
Viele ICT-Trader legen zusätzlich die Optimal-Trade-Entry-Zone (das Retracement-Band von 62% bis 79%) auf den Schenkel, der in diese Levels läuft. Unser Guide zu Premium- und Discount-Zonen und der OTE-Guide behandeln diese Werkzeuge im Detail.
Durchgerechnetes Beispiel: EURUSD mit den drei Ranges lesen
Hier sind die Zahlen aus den Beispieldaten, die im Rechner geladen sind. Stell dir EURUSD auf dem Tageschart vor, mit einem aktuellen Kurs von 1.1695.
| Range | Hoch | Tief | Equilibrium | Kursposition |
|---|---|---|---|---|
| 20 Tage | 1.1720 | 1.1580 | 1.1650 | 82.1% (Premium) |
| 40 Tage | 1.1785 | 1.1520 | 1.16525 | 66.0% (Premium) |
| 60 Tage | 1.1840 | 1.1460 | 1.1650 | 61.8% (Premium) |
Die Rechnung für 20 Tage: Die Range beträgt 1.1720 − 1.1580 = 0.0140 (140 Pips). Der Kurs liegt 1.1695 − 1.1580 = 0.0115 über dem Tief, seine Position ist also 0.0115 ÷ 0.0140 = 82.1%. Die 40-Tage-Range umfasst 265 Pips und die 60-Tage-Range 380 Pips, was 66.0% und 61.8% ergibt.
Was dir das sagt
Der Kurs liegt in allen drei Ranges im Premium und nur 25 Pips unter dem 20-Tage-Hoch. In ICT-Begriffen ist der nächste Draw on Liquidity die Buy-Side-Liquidität über 1.1720. Dahinter liegen das 40-Tage-Hoch (1.1785) und das 60-Tage-Hoch (1.1840). Hier einen neuen Long zu eröffnen hieße, teuer zu kaufen, während der offensichtliche Stop-Cluster direkt darüber liegt – genau das Gegenteil dessen, was das Framework empfiehlt.
Zwei Möglichkeiten, den Trade zu planen
Plan A, the sweep-and-reverse short. Wait for price to run above 1.1720. Say it spikes to 1.1738, then on the 15-minute chart it breaks a recent swing low (a market structure shift) and you sell a retrace at 1.1725. A stop above the sweep high at 1.1745 risks 20 pips. The first target is the 20-day equilibrium at 1.1650, which is 75 pips away, or 3.75R. A runner can aim for the 20-day low at 1.1580 (145 pips, about 7R).
Positionsgröße bei einem $50,000-Konto und 1% Risiko ($500): Bei rund $10 pro Pip und Standardlot auf EURUSD kostet ein 20-Pip-Stop $200 pro Lot, du handelst also 2.5 Lots.
Plan B, the discount long. If price instead pulls back below 1.1650 without first running the high, you're in 20-day discount while still in the upper half of the 60-day range. That's the "pullback inside a bigger rally" case from the table above, and a bullish fair value gap or order block in that area becomes a candidate entry, targeting 1.1720 and then 1.1785.
Achte darauf, was die Ranges geleistet haben. Sie haben keine Richtung vorhergesagt. Sie haben dir gezeigt, wo du bereit wärst zu handeln und wo nicht, und sie haben dir objektive Ziele geliefert. Allein das verbessert die Trade-Auswahl meist spürbar.
Wie markierst du IPDA-Ranges auf TradingView?
Du kannst es von Hand in etwa zwei Minuten pro Chart erledigen oder ein Script verwenden. Von Hand geht es so:
- Wechsle auf den Tageschart. Prüfe, zu welcher Uhrzeit dein Datenfeed jede Tageskerze beginnt und ob er eine kurze Sonntagskerze druckt. Manche Forex-Feeds tun das, und dadurch kommt bei jeder Zählung ein zusätzlicher Balken hinzu.
- Setze eine vertikale Linie auf deinen Anker. Bei der rollierenden Version ist das die letzte geschlossene Kerze, bei der verankerten Version der erste Handelstag des Monats oder Quartals.
- Nimm das Werkzeug „Date and Price Range“ aus den Messwerkzeugen und ziehe es vom Anker aus zurück, bis die Balkenanzahl 20 anzeigt. Notiere das höchste Hoch und das tiefste Tief darin. Wiederhole das für 40 und 60.
- Zeichne an jedem Hoch und Tief horizontale Strahlen und beschrifte sie (20H, 20L, 40H und so weiter).
- Zeichne ein Fibonacci-Retracement vom Tief jeder Range zu ihrem Hoch und behalte nur die Levels 0, 0.5 und 1. Die 0.5-Linie ist das Equilibrium.
- Wiederhole das zu Beginn jeder Woche oder jeden Tag, wenn du die rollierende Version tradest.
Wenn du es lieber automatisieren willst, öffne den Indikatoren-Dialog, gehe auf „Community“ und suche nach „IPDA“. Mehrere Open-Source-Scripts zeichnen die 20/40/60-Tage-Ranges, und einige, etwa „Neo Quarterly Shift / IPDA Data Ranges“, enthalten die verankerte Look-Back- und Cast-Forward-Version mit einer 50%-Linie. Lies den Quellcode, um zu prüfen, ob ein Script Handelstage (Tagesbalken) oder Kalendertage zählt und ob es den aktuellen Tag einbezieht. Unser Guide zur TradingView-Plattform erklärt die Zeichenwerkzeuge und wie du Vorlagen speicherst, damit du das Setup nicht auf jedem Chart neu anlegen musst.
Wer mit Pine Script arbeitet, kann die Levels auch in wenigen Zeilen berechnen: mit request.security auf dem Tages-Timeframe sowie ta.highest und ta.lowest über 20, 40 und 60 Balken, um einen Balken versetzt, damit nur geschlossene Kerzen zählen.
Wie kombinieren Trader IPDA mit anderen ICT-Werkzeugen?
Für sich allein liefert dir IPDA eine Landkarte. Den Einstieg liefert der Rest des ICT-Werkzeugkastens. Eine gängige Top-down-Abfolge sieht so aus:
- Daily: data ranges. Mark the 20/40/60-day highs, lows and equilibria. Decide which side is the more likely draw on liquidity.
- Daily or 4H: bias. Is price in premium or discount of each range? Is there a quarterly shift underway?
- Intraday: the raid. Wait for price to take a range extreme, usually the 20-day one, ideally during a high-volume session. Our liquidity sweep guide covers what a genuine raid looks like.
- Confirmation: shift and displacement. Look for a break of structure in the opposite direction with an energetic candle that leaves a fair value gap.
- Entry: PD array. Enter on a retrace into that fair value gap or order block, preferably in the OTE band.
- Targets: the ranges. First target the range equilibrium, then the opposite extreme.
Korrelierte Märkte bieten eine Gegenprobe. Wenn EURUSD sein 20-Tage-Tief sweept, GBPUSD aber nicht, lesen ICT-Trader das als SMT-Divergenz und als Hinweis darauf, dass der Sweep eher eine Umkehr als ein Abwärtsausbruch ist. Ein vollständiges Modell, das diese Schritte verbindet, findest du im ICT 2022 Model und in unserem umfassenderen Guide zur ICT-Trading-Strategie.
Ist IPDA real? Was die Beweislage sagt
Diesen Abschnitt überspringen die meisten IPDA-Guides, und doch ist er der wichtigste, wenn du echtes Geld auf die Idee setzt.
Was gegen einen buchstäblichen Algorithmus spricht
Der Devisenmarkt ist kein einzelner Handelsplatz, auf dem ein einziges Programm läuft. Laut dem Triennial Survey der Bank für Internationalen Zahlungsausgleich lag der weltweite OTC-Devisenumsatz im April 2025 bei $9.6 Billionen pro Tag, wobei der Handel zwischen meldenden Händlern 46% des Gesamtvolumens ausmachte und der Spothandel rund $3 Billionen pro Tag. Dieses Volumen verteilt sich auf viele Handelsbanken, elektronische Plattformen und Liquiditätsanbieter außerhalb des Bankensektors, jeweils mit eigenen Preis- und Ausführungsalgorithmen. Nichts in den öffentlichen Daten zeigt einen einzigen „Interbanken-Algorithmus“, der sie alle koordiniert, und ICT hat weder eine Spezifikation noch einen Test veröffentlicht, mit dem jemand die Behauptung überprüfen könnte. Betrachte den „Algorithmus“ also als Metapher.
Was für die nützlichen Teile spricht
Der praktische Kern von IPDA, rollierende N-Tage-Hochs und -Tiefs, ist alt und in anderen Formen gut getestet. Richard Donchians Kanal ist genau ein rollierendes N-Tage-Hoch und -Tief, und die berühmten Turtle Trader bauten ihre Einstiege auf 20- und 55-Tage-Breakouts auf. Unser Guide zu Donchian-Kanälen beschreibt diese Herkunft. Alte Hochs und Tiefs ziehen Orders zudem aus einem mechanischen Grund an: Trader platzieren ihre Stops knapp dahinter, und Breakout-Trader legen dort ihre Einstiege. Es ist also plausibel, dass der Kurs oft an den 20- und 60-Tage-Extremen reagiert, ganz ohne versteckten Koordinator.
Beachte allerdings den Widerspruch. Die Turtles handelten Breakouts aus der 20-Tage-Range; ICT-Trader handeln oft dagegen. Beide können nicht immer recht haben. Welches Verhalten überwiegt, hängt vom Markt und vom Marktregime ab: Trendende Märkte belohnen Breakouts, zur Mitte zurückkehrende Märkte belohnen Gegenbewegungen. Diese Tendenz zu messen, etwa mit dem Hurst-Exponenten, ist ein objektiverer Weg zur Entscheidung, als sich blind auf eine Seite zu stellen.
Warum es im Nachhinein perfekt aussehen kann
Mit neun Levels auf dem Chart (drei Hochs, drei Tiefs, drei Equilibria) plus Order Blocks und Fair Value Gaps „reagiert“ der Kurs fast immer auf irgendetwas. Vergangene Bewegungen mit so vielen Levels zu erklären, ist einfach. Die nächste vorherzusagen, nicht. Die Lösung: Schreib deine Regeln vorher auf, protokolliere jedes Setup und zähle die gescheiterten genauso sorgfältig wie die erfolgreichen.
★ Our view: use the 20/40/60-day ranges as a clean, objective way to locate liquidity and value. Don't use the "algorithm" story as a reason to size up or to ignore a stop.
Wie kannst du IPDA-Ranges in deinem eigenen Markt testen?
Du brauchst keine spezielle Software, um herauszufinden, ob die Data Ranges in dem Markt, den du tradest, eine Aussagekraft haben. Eine Tabellenkalkulation und ein paar Jahre Tagesdaten reichen aus. Hier ist eine einfache Studie, die wir durchführen würden, bevor wir dem Framework echte Positionsgrößen anvertrauen:
- Build the levels. For every day in your sample, compute the 20-day high, low and equilibrium from the previous 20 closed candles (no look-ahead).
- Flag the events. Mark each day where the high trades above the prior 20-day high, and each day where the low trades below the prior 20-day low.
- Measure what happens next. For each event, record whether price closed back inside the range that day (a failed break, which favors the ICT fade) or closed beyond it (a clean break, which favors the Turtle-style breakout). Then record where price was 5 and 10 days later.
- Split by context. Separate the events by whether price was in premium or discount of the 60-day range when they happened. If the framework adds value, fades of 20-day highs should work better when price is already in 60-day premium.
- Compare with a baseline. Pick random days and measure the same forward returns. An edge only exists if the event days behave differently from random ones.
Rechne damit, dass die Antwort je nach Markt unterschiedlich ausfällt. Ein Paar, das die meiste Zeit seitwärts läuft, belohnt womöglich Gegenpositionen an den 20-Tage-Extremen, während ein Aktienindex in einem starken Trend sie bestrafen kann. Was auch immer du herausfindest, es ist nützlicher als jeder Screenshot, weil es dein Markt und deine Regeln sind. Dokumentiere alles. Wenn du das Setup später live tradest, vergleiche die Live-Ergebnisse alle paar Monate mit der Studie.
Häufige IPDA-Fehler und wann das Framework versagt
- Counting calendar days. The ranges are trading days, which means daily bars. Counting 20 calendar days gives you roughly 14 bars and the wrong levels.
- Letting Sunday candles slip in. If your forex feed prints a short Sunday bar, every count is off by one for each week in the window. Check your data's session settings.
- Including the live candle. If today's bar is in the window, your levels shift during the session. Use closed candles only.
- Fading every 20-day high. In a strong trend, price can walk through 20-day highs for weeks. A run of the 20-day extreme is only a setup when an intraday shift confirms it.
- Treating premium as "must short." Premium is a location, not a signal. In a bull trend, price can stay in premium of the 20-day range for a long time.
- Ignoring news. A central bank decision or a payrolls release can blow through every range in minutes. The levels still matter afterward, but stops near them get hit first.
- Using it where it wasn't taught. ICT developed these ideas mainly on forex and index futures. Thin small caps or new crypto pairs with short histories may not have meaningful 60-day ranges at all.
- Cherry-picking examples. If you only screenshot the sweeps that reversed, you'll overestimate the edge. Track the failures too.
ICT IPDA und Quantum Algo
IPDA-Ranges sind eine Landkarte, daher passen sie am besten zu Werkzeugen, die diese Karte sichtbar machen, und zu etwas, das den Einstieg timt. Auf der kostenlosen Seite zeichnet unser Indikator Institutional Key Levels die Hochs und Tiefs vorheriger Perioden automatisch ein, das Script Liquidity Sweeps hebt hervor, wenn eines dieser Levels abgeräumt wird, und die Scripts Smart Money Concepts Engine und Fair Value Gaps Inversion markieren die Strukturwechsel und Gaps, die du für den Einstieg nutzen würdest.
Zeno, die Premium-Suite von Quantum Algo für TradingView, zeichnet keine IPDA-Ranges, Order Blocks oder Fair Value Gaps. Zeno liefert Kauf- und Verkaufssignale mit integriertem Stop und Zielen. Eine praktische Kombination: Nutze die 20/40/60-Tage-Position als Standortfilter (Zeno-Käufe nur, wenn der Kurs im Discount der 20-Tage-Range liegt, Verkäufe nur im Premium) und überlasse Zeno das Timing und das Risiko. Wie sich die Signale bisher geschlagen haben, kannst du im öffentlichen Track Record prüfen, und die kostenlose QuantumAlgo Academy behandelt Liquidität, Premium und Discount sowie Marktstruktur von Grund auf.
◆ Interaktiver Check
Wie gut kennst du ICT IPDA?
Fragen, die Trader zu ICT IPDA stellen
IPDA steht für Interbank Price Delivery Algorithm. Mit diesem Begriff bezeichnet Michael Huddleston (ICT) sein Modell dafür, wie der Kurs zwischen Liquiditätspools und Ineffizienzbereichen geliefert wird.
Das sind die letzten 20, 40 und 60 Handelstage an täglichen Kursdaten. Trader markieren das höchste Hoch, das tiefste Tief und das 50%-Equilibrium jedes Fensters und nutzen sie als Liquiditätsziele und als Referenz für Premium und Discount.
Zähle Tageskerzen, keine Kalendertage. Die meisten Praktiker werten die zuletzt geschlossene Tageskerze als Tag 1 und zählen rückwärts, ohne die laufende Kerze, damit sich die Levels während der Session nicht verschieben.
ICT lehrt, dass Märkte etwa alle drei bis vier Monate die Richtung wechseln oder zwischen Trend und Konsolidierung umschalten. Die 60-Tage-Data-Range entspricht ungefähr einem Quartal und wird deshalb genutzt, um diese Wechsel einzuordnen.
Look-Back bedeutet, die 20, 40 und 60 Handelstage vor einem Ankerdatum auf Hochs, Tiefs und PD Arrays zu untersuchen. Cast-Forward projiziert dieselbe Anzahl an Tagen nach dem Anker als Zeitfenster, in dem diese Levels angesteuert werden könnten.
Es gibt keinen öffentlichen Beleg für einen einzigen Algorithmus, der den Kurs im gesamten Interbankenmarkt liefert, und ICT hat auch keinen veröffentlicht. Die rollierenden Hochs und Tiefs, die das Framework nutzt, sind dagegen real und werden breit beobachtet. Deshalb nutzen viele Trader die Levels, bleiben aber skeptisch gegenüber der Geschichte dahinter.
Die Ranges selbst werden auf dem Tageschart erstellt. Danach wechseln Trader auf den 1-Stunden-, 15-Minuten- oder 5-Minuten-Chart, um nahe dieser Levels nach einem Liquidity Sweep und einem Strukturwechsel zu suchen.
Einen eingebauten gibt es nicht, aber mehrere Open-Source-Community-Scripts zeichnen 20/40/60-Tage-Ranges, manche mit verankertem Look-Back und Cast-Forward. Prüfe, ob ein Script Tagesbalken oder Kalendertage zählt, bevor du dich darauf verlässt.
Jede Data Range hat ein 50%-Equilibrium. Darüber liegt Premium, darunter Discount, und ICT lehrt, im Einklang mit dem Bias des höheren Timeframes im Discount zu kaufen und im Premium zu verkaufen. Mehr dazu in unserem Guide zu Premium und Discount.
Die Rechnung funktioniert in jedem Markt mit Tagesdaten. ICT hat die Idee vor allem rund um Forex und Index-Futures entwickelt, und neuere oder wenig gehandelte Assets haben womöglich keine aussagekräftigen 60-Tage-Ranges. Teste es also zuerst in deinem eigenen Markt.
Quellen & verwandte Leitfäden
Als Nächstes lesen
- Premium- und Discount-Zonen
- ICT Quarterly Theory
- Liquidität im Trading
- Das ICT 2022 Model
- Wer ist ICT (Michael J. Huddleston)? Der Trader hinter Killzones, FVGs und dem 2022 Model
- Optimal Trade Entry
- Kostenlose TradingView-Indikatoren
- Zeno — die Premium-Engine
Primärquellen
- The Inner Circle Trader (YouTube) — ICT Mentorship Core Content, Month 05: Quarterly Shifts & IPDA Data Ranges
- InnerCircleTrader.net — ICT IPDA tutorial
- TradingView — Neo Quarterly Shift / IPDA Data Ranges (open-source script)
- LuxAlgo Library — ICT IPDA
- Bank for International Settlements — OTC foreign exchange turnover in April 2025
- Backtrex — ICT Dealing Range and IPDA Data Range guide