ICT Quarterly Theory: AMDX, True Opens e os trimestres fractais do tempo
A teoria dos trimestres (quarterly theory) divide cada ciclo de tempo (o ano, mês, semana, dia e cada sessão de seis horas) em quatro trimestres e espera que o preço passe por eles como acumulação, manipulação, distribuição e continuação ou reversão (AMDX). O "true open" é a abertura do segundo trimestre de cada ciclo, como meia-noite de New York para o dia; o preço negociando abaixo dele favorece compras, e acima dele favorece vendas. É uma estrutura de timing baseada em ideias de ICT e popularizada pelo trader Daye, não um sistema testado.
Traders de ICT passam muito tempo pensando em para onde o preço irá: pools de liquidez, order blocks, fair value gaps. A teoria dos trimestres trata de quando. Ela pega a ideia familiar de Power of Three (acumular, manipular, distribuir) e a aplica a todas as escalas de tempo ao mesmo tempo, do ano até blocos de 90 minutos. Este guia explica os trimestres, AMDX e XAMD, como os true opens são usados, como traders combinam isso com entradas padrão de ICT e onde as evidências acabam. Há um relógio de trimestres ao vivo mais abaixo.
Indicadores que se provam em público.
Um motor, quatro ferramentas de precisão — o Gold (XAU) Scalper, a Gravity Zone institucional, o Zeno Oscillator de momentum e o Zeno Stocks para ações.
O que é ICT quarterly theory?
A teoria dos trimestres (quarterly theory) é uma estrutura baseada em tempo da escola de trading ICT (Inner Circle Trader). Ela diz que cada ciclo de tempo, de um ano até um bloco de 90 minutos, pode ser dividido em quatro trimestres, e que o preço tende a passar por esses trimestres na mesma sequência: uma construção quieta, um movimento falso, o movimento real e então continuação ou reversão.
Os ingredientes vêm dos ensinamentos de Michael Huddleston (killzones, Power of Three, âncoras por horário do dia), mas a estrutura de "trimestres em todas as escalas" costuma ser creditada a um trader conhecido como Daye, que a organizou no início dos anos 2020. Não há publicação formal; ela circula por vídeos, notas de mentoria e descrições de indicadores, por isso os detalhes variam de um apresentador para outro. Se você quer o contexto da fonte, veja quem é ICT.
O atrativo é que ela dá estrutura ao timing. Em vez de perguntar apenas onde a liquidez está, você também pergunta em qual trimestre você está e se o movimento à sua frente provavelmente é a manipulação ou a distribuição real.
O que são os trimestres fractais?
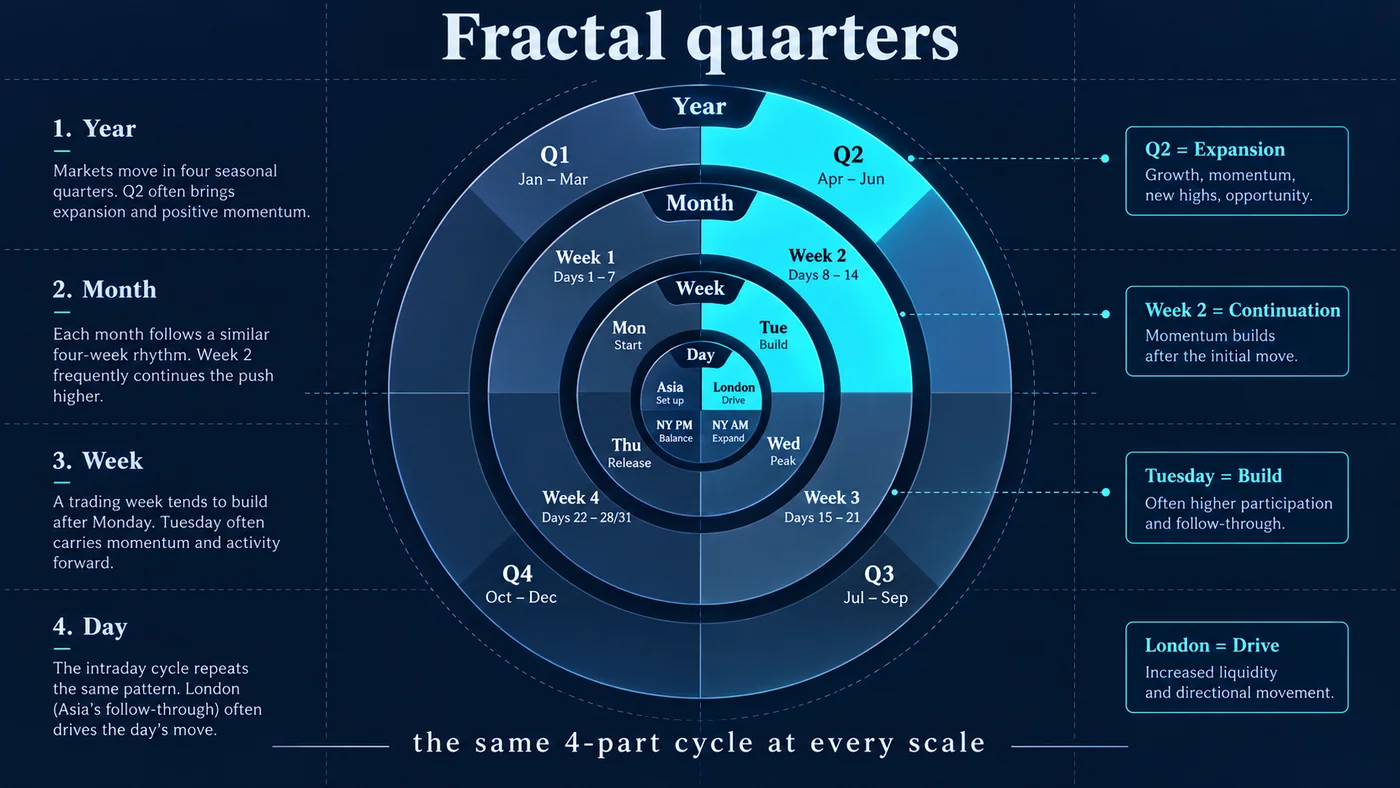
A ideia central é fractal: a mesma divisão em quatro partes se aplica a cada escala. A grade comum, no horário de New York:
| Ciclo | Q1 | Q2 | Q3 | Q4 |
|---|---|---|---|---|
| Ano | Jan–Mar | Abr–Jun | Jul–Set | Out–Dez |
| Mês | Semana 1 | Semana 2 | Semana 3 | Semana 4 |
| Semana | Segunda-feira | Terça-feira | Quarta-feira | Quinta-feira (sexta-feira fica fora dos trimestres) |
| Dia (sessões de 6 horas) | Asia 18:00–00:00 | London 00:00–06:00 | New York 06:00–12:00 | Tarde 12:00–18:00 |
| Sessão (blocos de 90 minutos) | 1º 90 minutos | 2º 90 minutos | 3º 90 minutos | 4º 90 minutos |
Alguns apresentadores vão além, dividindo cada bloco de 90 minutos em quatro blocos de 22.5 minutos. Quanto mais fundo você vai, mais a grade vira uma questão de convenção e menos ela diz por si só. O dia é medido a partir de 18:00 New York, o início do dia de negociação de futuros e forex, por isso Asia é Q1 em vez de Q4.
O que é AMDX?
AMDX é a sequência que a teoria dos trimestres espera dentro de cada ciclo. Ela estende o Power of Three de ICT (acumulação, manipulação, distribuição) com uma quarta fase.
| Trimestre | Fase | O que o preço normalmente faz |
|---|---|---|
| Q1 | A · Acumulação | Constrói uma faixa; a liquidez se acumula acima e abaixo dela |
| Q2 | M · Manipulação | Uma falsa ruptura da faixa que varre stops (o movimento "Judas") |
| Q3 | D · Distribuição | A expansão real, na direção oposta à manipulação |
| Q4 | X · Continuação ou reversão | O movimento se estende ou reverte para o próximo ciclo |
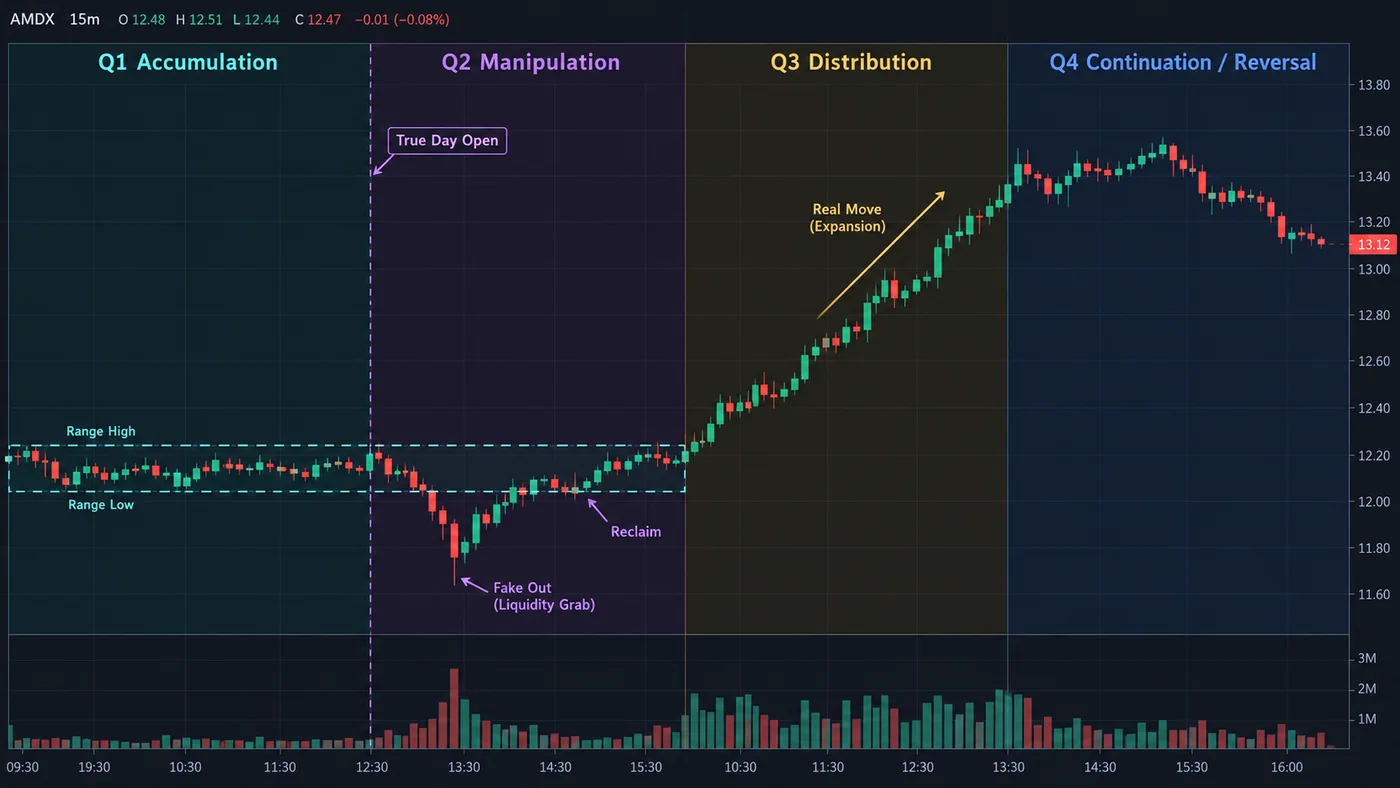
XAMD é a variante usada quando um ciclo muda: a expansão (X) vem primeiro, e acumulação, manipulação e distribuição vêm depois. Decidir qual sequência está ativa é discricionário e normalmente é feito olhando para o que o trimestre anterior, maior, fez. Se a sessão anterior já entregou um grande movimento, a próxima pode abrir com continuação ou reversão em vez de uma nova faixa. Para a ideia por trás disso, veja o guia Power of Three (AMD).
O que é o true open?
O true open é a abertura do segundo trimestre de um ciclo, usada em vez da abertura do calendário como preço de referência do ciclo. A lógica: Q1 é acumulação, então o ponto de partida "real" do ciclo é onde a manipulação começa.
| Ciclo | True open (convenção comum) |
|---|---|
| Ano | Primeiro dia de negociação de abril |
| Semana | Segunda-feira 18:00 New York (o início do dia de negociação de terça-feira) |
| Dia | 00:00 New York (o "true day open") |
| Sessão | A abertura do seu segundo bloco de 90 minutos (por exemplo 07:30 na sessão 06:00–12:00) |
As fontes discordam sobre algumas âncoras, especialmente o mês. O true day open à meia-noite de New York é o mais usado e também é um nível de referência padrão de ICT.
Como traders usam isso: em um dia de alta, querem comprar abaixo do true day open (um desconto em relação ao início real do dia); em um dia de baixa, vender acima dele (um premium). Ele funciona como um filtro simples. Se seu viés é de alta e o preço já está bem acima do true open, a melhor parte do movimento pode ter passado, ou uma entrada melhor pode vir após uma manipulação de volta para baixo dele. Isso espelha a lógica de premium and discount, aplicada ao tempo em vez de a uma faixa de preço.
Como funcionam os ciclos de 90 minutos?
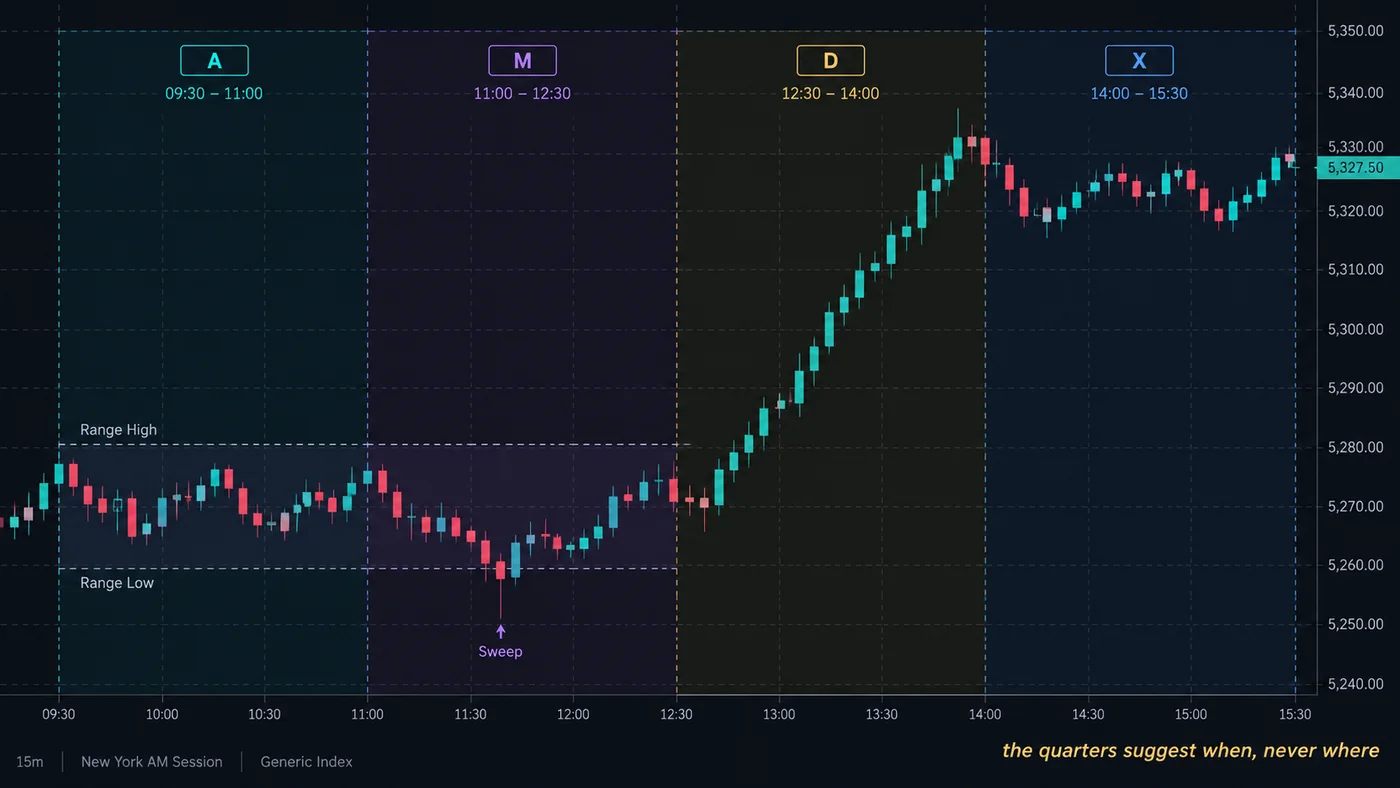
Dentro de cada sessão de seis horas, os quatro blocos de 90 minutos seguem o mesmo modelo AMDX. Para um trader intradiário, é aqui que a teoria dos trimestres fica prática: o segundo bloco de uma sessão é quando mais se espera um sweep da faixa inicial da sessão, e o terceiro bloco é quando o movimento real é esperado.
Duas convenções de ancoragem são comuns. Uma mantém a grade da sessão (para New York: 06:00, 07:30, 09:00 e 10:30). A outra ancora na abertura cash das ações às 9:30, porque os futuros de índice mudam de caráter nesse momento. Escolha uma, escreva e use de forma consistente; misturá-las é uma forma comum de enxergar qualquer padrão que você quiser.
A frase no gráfico acima é a mentalidade certa: os trimestres sugerem quando um movimento pode acontecer, nunca onde. O local ainda vem da liquidez e da estrutura: buy-side e sell-side liquidity, fair value gaps e order blocks.
Como operar a teoria dos trimestres?
A teoria dos trimestres é um filtro e uma ajuda de timing, não um sistema completo. Um fluxo intradiário típico a combina com entradas padrão de ICT:
- Viés de timeframe maior. Decida a direção diária pela estrutura e pelo draw on liquidity de timeframe maior. A teoria dos trimestres não informa a direção.
- Marque as referências. O true day open, a faixa da Asia (Q1 do dia) e a primeira faixa de 90 minutos da sessão.
- Espere a manipulação de Q2. Em um dia de alta, procure um sweep abaixo da faixa da Asia ou da mínima inicial da sessão, de preferência abaixo do true day open (desconto).
- Confirme com estrutura. Um market structure shift de volta para cima após o sweep, deixando um fair value gap para entrar.
- Mire a distribuição de Q3. Mire a liquidez oposta (a máxima do dia anterior, a máxima de London) durante o terceiro trimestre e gerencie a operação em Q4.
O stop fica além do extremo da manipulação. Se o preço continua indo na direção da "manipulação" durante Q3, a leitura estava errada: o movimento era distribuição, não manipulação. Essa é a falha mais comum e o motivo pelo qual a estrutura nunca deve ser substituída por esse framework.
Relógio de trimestres
O relógio mostra onde qualquer momento fica na grade trimestral, no horário de New York: o trimestre do ano, mês, semana, dia e ciclo de 90 minutos, a fase AMDX e os true opens a observar. Deixe em "Ao vivo" para acompanhar a sessão atual, ou escolha uma data e hora para estudar um gráfico passado.
Teoria dos trimestres vs killzones e Power of Three
| Conceito | O que organiza | Escala | Uso principal |
|---|---|---|---|
| Teoria dos trimestres | Tempo em quatro trimestres repetidos | Do ano até 90 minutos | Quando a manipulação e o movimento real são prováveis |
| Killzones | Janelas específicas de alta atividade | Intradiário | Quando estar na tela |
| Power of Three | Acumulação, manipulação, distribuição | Principalmente o candle diário | O formato de um dia |
| ICT macros | Janelas algorítmicas curtas (cerca de 20 minutos) | Intradiário | Timing preciso de entrada |
| Silver Bullet | Uma configuração de janela de uma hora | Intradiário | Uma entrada específica em FVG |
As peças se sobrepõem. As killzones de London e New York coincidem aproximadamente com as sessões Q2 e Q3 do dia, e o Power of Three é a teoria dos trimestres aplicada a um candle diário. Se você já opera killzones, a teoria dos trimestres acrescenta principalmente a ideia de que o mesmo padrão se repete dentro de cada sessão e ao longo dos dias da semana.
A teoria dos trimestres tem respaldo em evidências?
Não em qualquer sentido independente e publicado. O framework não tem um estudo estatístico formal por trás, e os exemplos anedóticos que circulam são escolhidos depois do fato. Isso não o torna inútil; significa que você deve tratá-lo como uma hipótese a testar no seu próprio mercado.
Um teste justo é simples de executar. Marque o true day open e a faixa da Asia em, digamos, 60 dias consecutivos de negociação de um mercado. Registre se London ou o início de New York varreu um lado da faixa da Asia e depois fechou o dia do outro lado. Compare a taxa de acerto com o que você esperaria do acaso e de uma regra simples de "fade na primeira ruptura da faixa da Asia". Efeitos de horário do dia nos mercados são reais (a volatilidade se concentra em torno de aberturas e divulgações de dados), então alguma estrutura deve aparecer. A pergunta é se os rótulos de trimestre acrescentam algo além disso.
Cripto negocia 24 horas por dia e se encaixa mecanicamente na grade. Ações, com uma sessão cash de 6.5 horas, se encaixam pior, por isso a maioria dos praticantes aplica os trimestres a futuros de índice em vez de a ações individuais.
Quais erros traders cometem com a teoria dos trimestres?
- Operar tempo sem localização. Estar em Q2 não é um sinal. Você ainda precisa de um sweep de um pool real de liquidez e de uma mudança de estrutura.
- Forçar AMDX em todo ciclo. Algumas sessões são XAMD, outras são inside days que não fazem nada. Deixe o gráfico decidir.
- Misturar âncoras de tempo. Alternar entre as grades de 06:00 e 9:30, ou entre fusos horários, garante resultados confusos. Use o horário de New York e uma única grade.
- Ignorar notícias. Divulgações de alto impacto se sobrepõem a qualquer modelo de tempo.
- Chamar distribuição de "manipulação". Se o movimento "falso" continua entrando em Q3, ele era o movimento real. Respeite o stop.
- Fractalizar demais. Descer para trimestres de 22.5 minutos em um gráfico de 1 minuto produz um rótulo para cada candle e uma razão para cada trade.
Dados de referência
| Item | Detalhe |
|---|---|
| Origem | Conceitos de tempo de ICT; organizados pelo trader Daye no início dos anos 2020 |
| Fuso horário | New York |
| Início do dia | 18:00 (dia de negociação de futuros e forex) |
| Sessões | Asia 18–00 · London 00–06 · New York 06–12 · Tarde 12–18 |
| Sequência | AMDX (ou XAMD quando o ciclo muda) |
| True day open | 00:00 New York |
| True open semanal | Segunda-feira 18:00 New York |
| Evidência | Anedótica; sem validação estatística independente |
| No TradingView | Scripts da comunidade plotam os trimestres e true opens; não há ferramenta nativa |
Como a teoria dos trimestres se encaixa com os indicadores da Quantum Algo?
A teoria dos trimestres responde "quando"; a operação ainda precisa do "onde". Os indicadores Quantum Algo gratuitos no TradingView marcam sessões, liquidity sweeps, mudanças de estrutura e fair value gaps, que são os locais que uma manipulação de Q2 deveria atingir. Zeno, o motor premium da Quantum Algo (QuantumAlgo), imprime sinais de compra e venda com uma entrada, um stop e dois alvos; verificar em qual trimestre um sinal dispara é uma forma simples de adicionar um filtro de tempo sem deixar o tempo tomar a decisão. Cada call do Zeno é registrada no histórico público.
A teoria dos trimestres divide cada ciclo (ano, mês, semana, dia, sessão) em quatro trimestres e espera acumulação, manipulação, distribuição e então continuação ou reversão. O true open, o início de Q2, é o preço de referência do ciclo: compre abaixo dele em um ciclo de alta, venda acima dele em um ciclo de baixa. Use-o para cronometrar entradas após um sweep de Q2, confirmado por uma mudança de estrutura, e para mirar liquidez em Q3. Ela não tem validação estatística publicada, então teste no seu próprio mercado e nunca deixe o relógio se sobrepor à estrutura.
◆ Checagem interativa
Você conhece seus trimestres?
Perguntas que traders fazem sobre ICT quarterly theory
Uma estrutura de tempo que divide cada ciclo (ano, mês, semana, dia, sessão) em quatro trimestres e espera que o preço passe por acumulação, manipulação, distribuição e continuação ou reversão.
Ela se baseia nos ensinamentos de ICT sobre tempo e costuma ser creditada a um trader conhecido como Daye, que a organizou no início dos anos 2020. Não há publicação formal.
Acumulação, manipulação, distribuição e X (continuação ou reversão): a sequência de quatro fases que a teoria dos trimestres espera dentro de cada ciclo.
Uma versão deslocada da sequência em que a expansão vem primeiro e acumulação, manipulação e distribuição vêm depois, usada quando o ciclo já entregou um movimento.
Meia-noite de New York (00:00), a abertura do segundo trimestre do dia. Traders a usam como referência: abaixo dela é desconto para compras, acima dela é premium para vendas.
No horário de New York: Asia 18:00–00:00 (Q1), London 00:00–06:00 (Q2), New York 06:00–12:00 (Q3) e a tarde 12:00–18:00 (Q4).
Cada sessão de seis horas dividida em quatro blocos de 90 minutos que seguem o mesmo modelo AMDX. Alguns apresentadores os ancoram na abertura da sessão, outros na abertura cash de 9:30.
Não há validação estatística independente. Efeitos de horário do dia são reais, mas se os rótulos de trimestre acrescentam algo é algo a testar no seu próprio mercado.
Sim. Cripto negocia 24 horas por dia e se encaixa mecanicamente na grade; a mesma cautela sobre evidências se aplica.
Não há ferramenta nativa, mas vários scripts da comunidade plotam os trimestres, os rótulos AMDX e os true opens.
Referências e guias relacionados
Leia a seguir
- Power of Three (AMD): guia completo de ICT
- ICT Macros
- ICT Silver Bullet
- Estratégia de trading ICT
- Modelo ICT 2022
- Viés de timeframe maior
- Trading com liquidity sweep
- Zonas de premium and discount
- Quem é ICT?
- Horários do mercado forex
- Indicadores gratuitos para TradingView
- Zeno — o motor premium