ICT IPDA: rangos de datos, look-back y cast-forward explicados
El ICT IPDA (Interbank Price Delivery Algorithm) es el marco de Michael Huddleston según el cual el precio busca liquidez y reequilibra ineficiencias a partir de los datos diarios recientes. Los traders marcan el máximo más alto y el mínimo más bajo de los últimos 20, 40 y 60 días de trading, además del equilibrium del 50% de cada rango, para localizar objetivos de liquidez y valorar si el precio está en premium o en discount. Es un modelo didáctico, no un algoritmo institucional verificado.
La mayoría de las explicaciones sobre el IPDA de ICT lo tratan como una verdad absoluta o lo descartan como un disparate. Ninguna de las dos posturas te ayuda a operar. Debajo de la jerga hay una rutina concreta y comprobable: marcar los máximos y mínimos de los últimos 20, 40 y 60 días de trading, encontrar el punto medio de cada rango y decidir si el precio está barato o caro. Esta guía de Quantum Algo explica con exactitud lo que enseña ICT sobre los rangos de datos, el look-back, el cast-forward y los quarterly shifts, desarrolla un ejemplo completo con EURUSD y te ofrece una calculadora, junto con una mirada honesta a la evidencia.
Indicadores que se demuestran en público.
Un motor, cuatro herramientas de precisión: el Gold (XAU) Scalper, la Gravity Zone institucional, el Zeno momentum Oscillator y Zeno Stocks para acciones.
¿Qué quiere decir ICT con IPDA?
IPDA son las siglas de Interbank Price Delivery Algorithm (algoritmo interbancario de entrega del precio). El término proviene de Michael J. Huddleston, que enseña bajo el nombre de The Inner Circle Trader (ICT), y está en la base de la mayoría de sus demás conceptos. Su tesis es que el precio en los principales mercados no se entrega al azar, sino mediante un algoritmo que repite una y otra vez dos tareas: busca liquidez (las órdenes stop y las órdenes pendientes situadas por encima de máximos antiguos y por debajo de mínimos antiguos) y reequilibra ineficiencias (los movimientos rápidos y unidireccionales que él llama fair value gaps).
En el modelo de ICT, ese algoritmo no mira toda la historia de un mercado. Toma como referencia una ventana limitada de datos diarios recientes, y él les da a esas ventanas longitudes concretas: 20, 40 y 60 días de trading. Los máximos y mínimos dentro de esas ventanas se convierten en los puntos de referencia hacia los que se espera que vaya el precio, y el punto medio del rango lo divide en dos mitades: premium (cara) y discount (barata).
◆ Read this first: IPDA is ICT's framework and terminology. No exchange, bank or regulator has published or confirmed a single algorithm that delivers price across the interbank market, and ICT has not released code or test results for one. This guide explains accurately what he teaches and how traders apply it, then looks honestly at the evidence. If you want background on the teacher himself, see our profile of ICT, Michael Huddleston.
No necesitas creer en un algoritmo literal para sacarle partido a la idea. Si quitas el nombre, lo que queda es una forma disciplinada de responder a dos preguntas que se plantea todo trader: ¿dónde está la liquidez evidente en el gráfico diario?, y ¿el precio está ahora barato o caro en relación con su rango reciente? Esas preguntas son útiles con cualquier teoría sobre el funcionamiento de los mercados.
¿Qué son los rangos de datos IPDA de 20, 40 y 60 días?
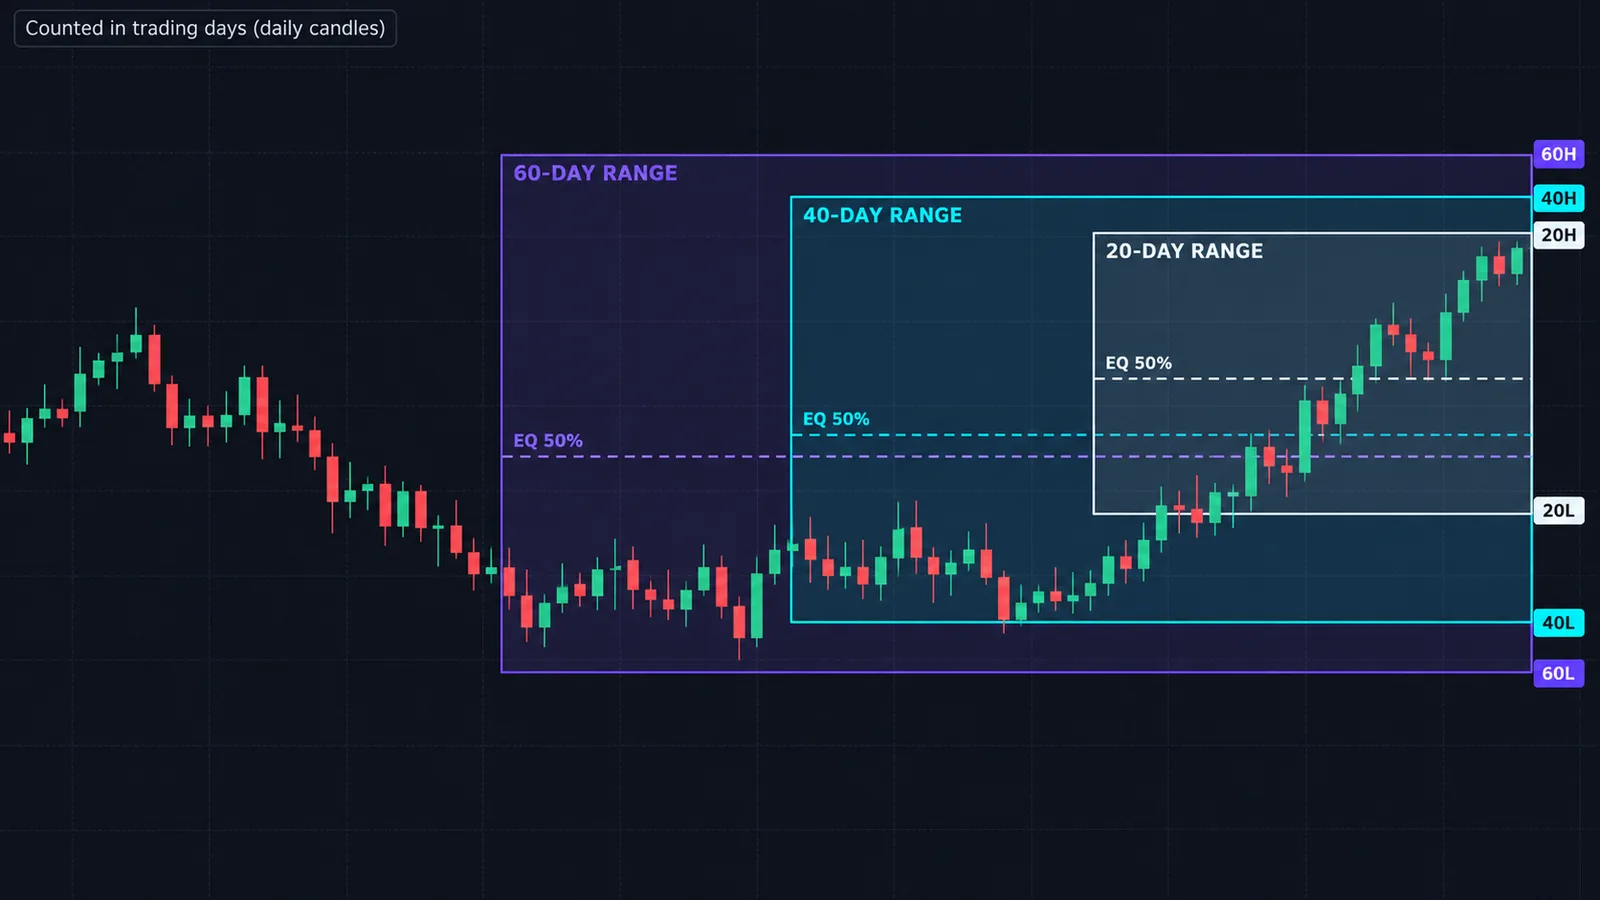
The data ranges are three look-back windows counted in trading days, meaning daily candles, not calendar days. Roughly, 20 trading days is a month, 40 is two months, and 60 is a quarter.
| Rango | Duración aproximada en calendario | Para qué lo usan los traders |
|---|---|---|
| 20 días | Alrededor de 1 mes | Objetivos de liquidez más cercanos; sesgo de swing a corto plazo |
| 40 días | Alrededor de 2 meses | Objetivos intermedios una vez barrido el extremo de 20 días |
| 60 días | Alrededor de 1 trimestre | Máximo y mínimo de referencia principales; hacia donde suelen apuntar los movimientos trimestrales |
Para cada ventana anotas tres números: el máximo más alto, el mínimo más bajo y el punto medio entre ambos (equilibrium). Eso te da nueve niveles en total, aunque a menudo coinciden. En un mercado con una tendencia fuerte, el mínimo de 20 días puede ser también el mínimo de 40 días. En un rango, el máximo y el mínimo de 60 días pueden quedarse sin tocar durante semanas mientras el precio rota dentro del rango de 20 días.
La lectura típica de ICT es así. El precio barre la liquidez más allá de un máximo o mínimo de 20 días, a menudo con una ruptura falsa, luego se gira y viaja hacia el lado opuesto, con el extremo de 40 o 60 días como objetivo mayor. Cada rango de datos es, en la práctica, una escalera de objetivos. Nuestra guía de trading de liquidez explica por qué esos máximos y mínimos antiguos atraen al precio: es ahí donde se acumulan las órdenes de stop loss y de breakout.
¿Cómo se cuenta? Por lo general, quienes lo aplican toman la última vela diaria cerrada como día 1 y cuentan hacia atrás. Incluir o no la vela de hoy, que todavía se está formando, es una decisión personal; nosotros la excluimos, para que los niveles no se muevan durante la sesión.
¿Cómo funcionan el look-back y el cast-forward?
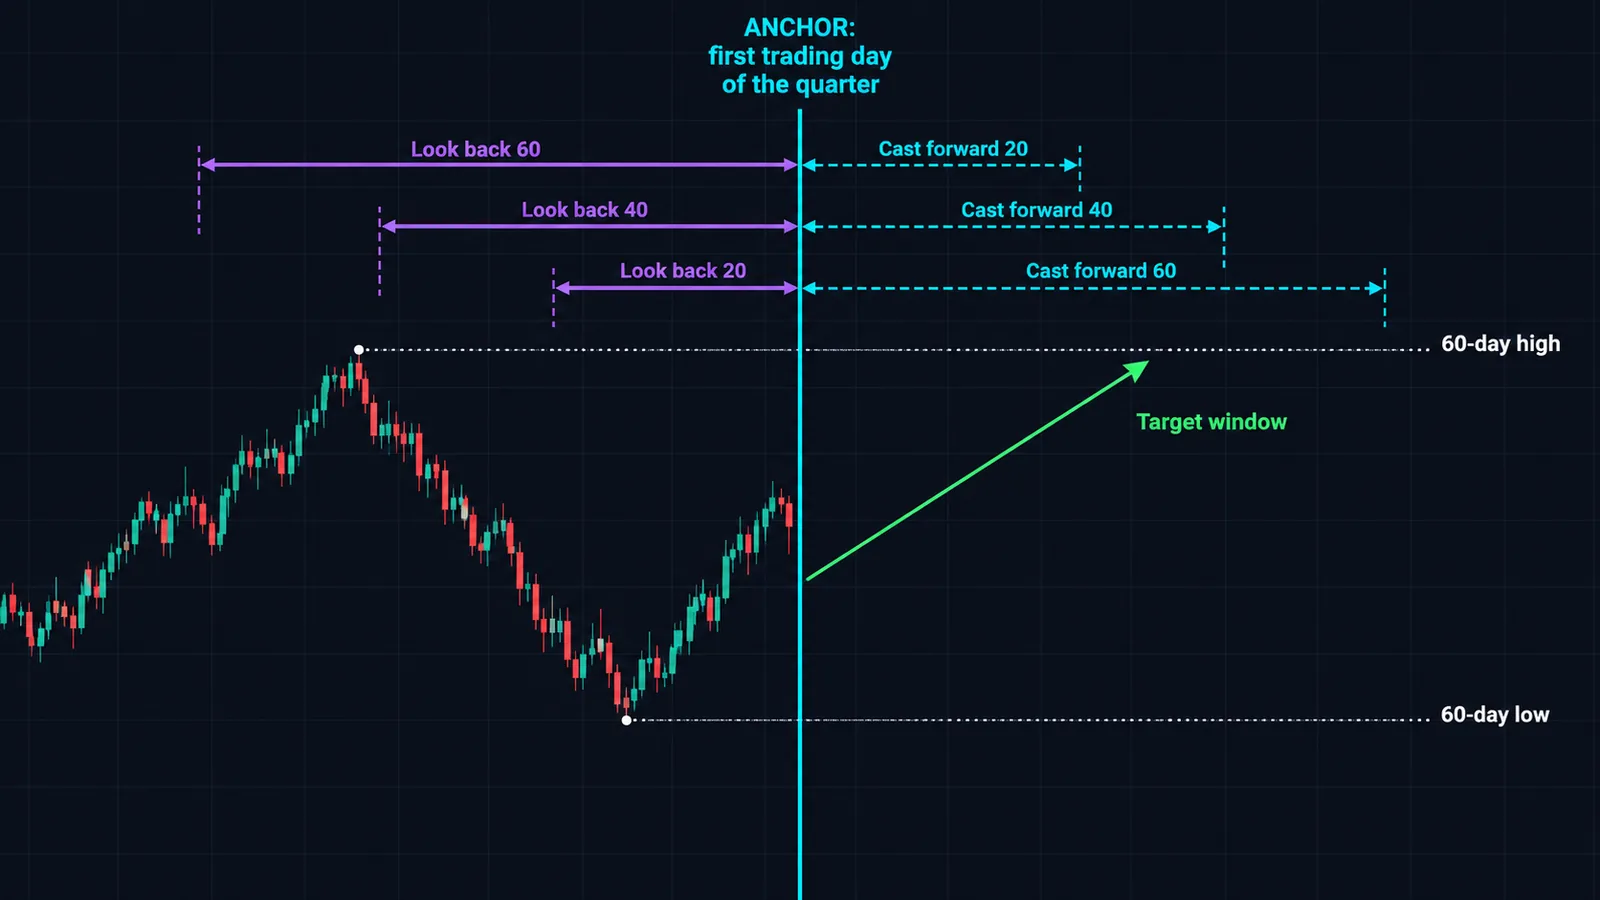
ICT enseña los rangos de datos como un par de operaciones alrededor de una fecha de anclaje. En su lección de mentoría de 2016 sobre quarterly shifts y rangos de datos IPDA, el ancla es el primer día de trading del mes que estás estudiando, marcado con una línea vertical en el gráfico diario.
Look-back (mirar atrás)
Desde el ancla, miras 20, 40 y 60 días de trading hacia atrás. Dentro de esas ventanas anotas los máximos y mínimos significativos, junto con los order blocks y fair value gaps que se formaron allí. También anotas la dirección general: ¿el precio ha estado en tendencia alcista o bajista durante los últimos 60 días? Estos son los puntos de referencia con los que, supuestamente, trabaja el "algoritmo".
Cast-forward (proyectar hacia delante)
Desde la misma ancla, proyectas 20, 40 y 60 días de trading hacia el futuro. No es una previsión de precio. Es una ventana de tiempo. La idea es que los niveles encontrados en el look-back probablemente se vuelvan a visitar, o que se produzca un cambio de dirección relevante, dentro de la ventana de cast-forward. Así, si anclas en el primer día de trading de un trimestre, el cast-forward de 60 días cubre aproximadamente todo ese trimestre.
| Paso | Dirección | Resultado |
|---|---|---|
| Marcar el ancla | Primer día de trading del mes o del trimestre | Línea vertical |
| Look-back de 20/40/60 | Hacia el pasado | Máximos, mínimos, PD arrays, sesgo reciente |
| Cast-forward de 20/40/60 | Hacia el futuro | Ventanas de tiempo en las que esos niveles pueden ser buscados por el precio |
En el día a día, muchos traders lo simplifican en un look-back móvil: cada mañana recalculan los máximos y mínimos de 20/40/60 días a partir de la última vela cerrada. Eso es lo que hace la calculadora de abajo. La versión anclada es más fiel a la lección original y funciona mejor para planificar un trimestre entero; la versión móvil es más fácil de mantener al día.
¿Qué es un quarterly shift del IPDA?
ICT observa que los mercados tienden a hacer un cambio de dirección significativo, o a pasar de tendencia a consolidación, cada tres o cuatro meses. A esto lo llama quarterly shift (cambio trimestral). El rango de datos de 60 días dura aproximadamente un trimestre, y por eso ambas ideas se enseñan juntas: el look-back de 60 días te dice qué ocurrió en el último trimestre, y el cast-forward de 60 días enmarca el siguiente.
En la práctica, un quarterly shift suele verse así en un gráfico diario. El precio pasa semanas empujando en una dirección y acaba superando un extremo evidente de 40 o 60 días. En lugar de continuar, se frena, rompe un swing diario reciente en la dirección contraria y empieza a avanzar hacia el otro lado del rango. El cambio solo se reconoce como patrón una vez que ha empezado, y esa es la limitación honesta: el concepto te dice que esperes un giro cada pocos meses, no cuándo exactamente llegará.
Algunos traders lo combinan con modelos basados en el tiempo que dividen el año, el mes, la semana y el día en cuartos. Si te interesa, nuestra guía de la ICT quarterly theory cubre ese marco, y la guía del Power of Three (AMD) explica la secuencia de acumulación, manipulación y distribución que muchos traders de ICT esperan dentro de cada periodo.
▲ Practical use: at the start of each calendar quarter, redo the full 60-day look-back. If price is already deep in premium of the 60-day range after a long rally, the odds that the next quarter brings a meaningful pullback are higher than when price sits mid-range. That's a bias, not a trigger.
¿Cómo se relacionan los rangos de datos con premium, discount y equilibrium?
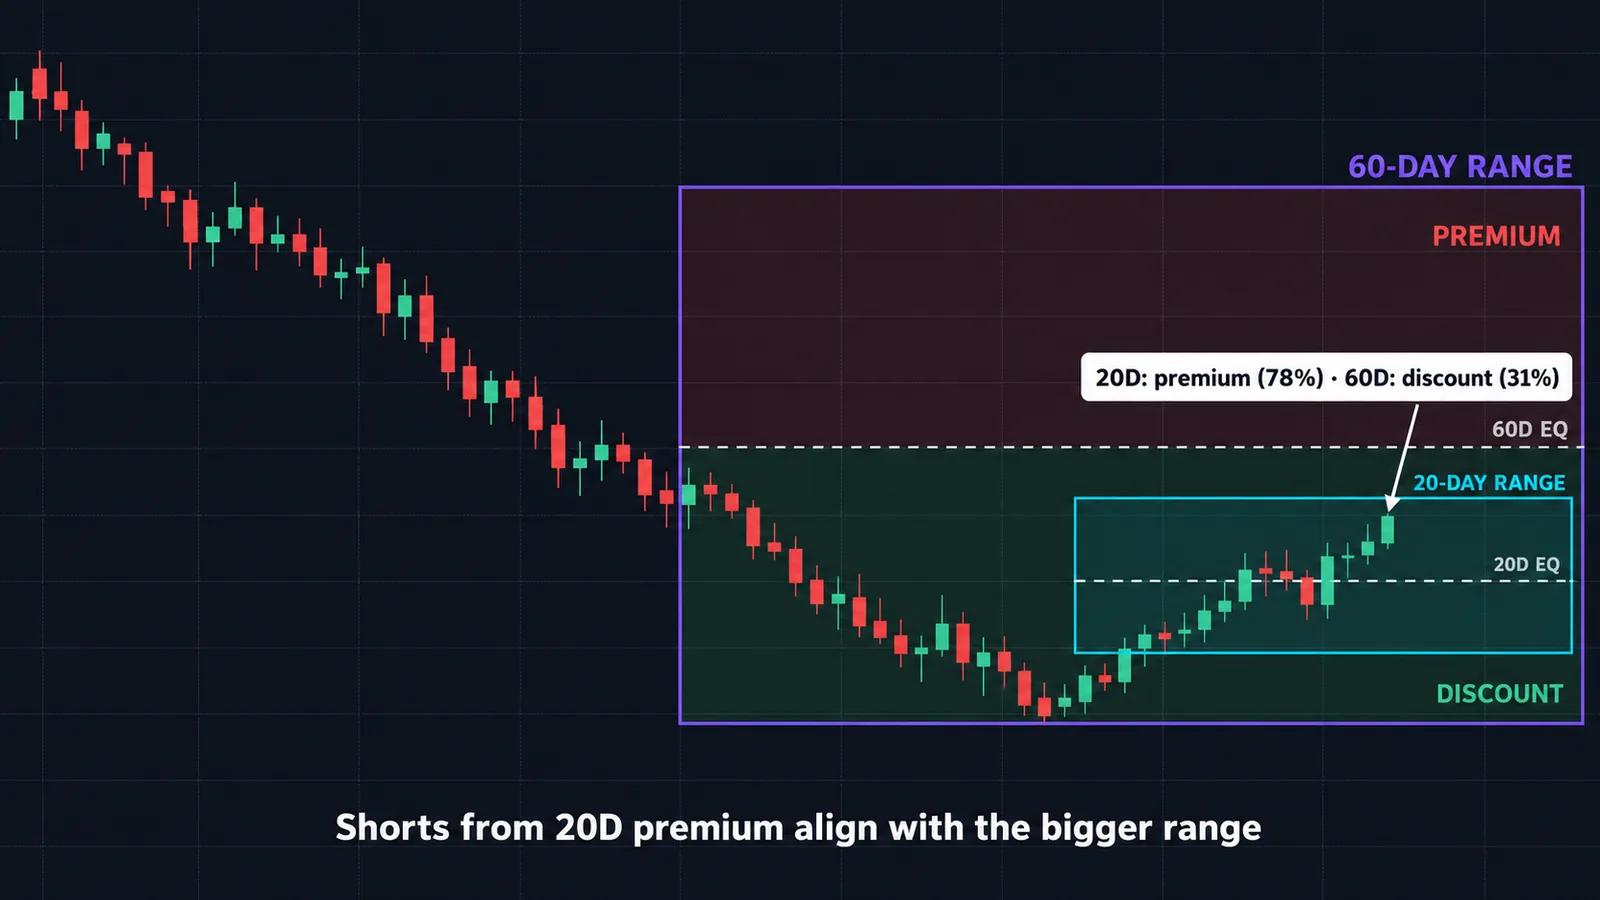
Cada rango de datos tiene un punto medio, que ICT llama equilibrium. Por encima está el premium y por debajo el discount. La fórmula es sencilla:
Equilibrium = (N-day high + N-day low) ÷ 2Position % = (Price − N-day low) ÷ (N-day high − N-day low) × 100Una posición por encima del 50% es premium; por debajo del 50% es discount. La regla práctica de ICT es buscar compras en discount cuando el sesgo es alcista y ventas en premium cuando el sesgo es bajista. Comprar en premium significa pagar caro cerca del evidente cúmulo de stop loss que hay encima, lo que reduce tu beneficio potencial y coloca tu stop justo donde es más probable que lo barran.
El matiz útil que aportan los rangos de datos es que el "premium" depende del rango que estés mirando. El precio puede estar en premium del rango de 20 días y en discount del rango de 60 días al mismo tiempo. Esa discrepancia es información. Normalmente indica un rebote a corto plazo dentro de una caída mayor, o un pullback dentro de una subida mayor.
| 20 días | 60 días | Lectura habitual |
|---|---|---|
| Premium | Premium | Sobreextendido; evita abrir nuevos longs, vigila barridos de buy-side y giros |
| Discount | Discount | Agotado a la baja; evita abrir nuevos shorts, vigila barridos de sell-side y giros |
| Premium | Discount | Rebote dentro de una caída mayor; los shorts desde el premium de 20 días van a favor del rango mayor |
| Discount | Premium | Pullback dentro de una subida mayor; los longs desde el discount de 20 días van a favor del rango mayor |
Muchos traders de ICT también fijan la zona de optimal trade entry (la franja de retroceso del 62% al 79%) en el tramo que lleva a estos niveles. Nuestra guía de zonas de premium y discount y nuestra guía de OTE profundizan en esas herramientas.
Ejemplo práctico: leer el EURUSD con los tres rangos
Estos son los números de los datos de ejemplo cargados en la calculadora. Piensa en ellos como el EURUSD en el gráfico diario, con el precio actual en 1.1695.
| Rango | Máximo | Mínimo | Equilibrium | Posición del precio |
|---|---|---|---|---|
| 20 días | 1.1720 | 1.1580 | 1.1650 | 82.1% (premium) |
| 40 días | 1.1785 | 1.1520 | 1.16525 | 66.0% (premium) |
| 60 días | 1.1840 | 1.1460 | 1.1650 | 61.8% (premium) |
El cálculo de 20 días: el rango es 1.1720 − 1.1580 = 0.0140 (140 pips). El precio está 1.1695 − 1.1580 = 0.0115 por encima del mínimo, así que su posición es 0.0115 ÷ 0.0140 = 82.1%. El rango de 40 días mide 265 pips y el de 60 días 380 pips, lo que da 66.0% y 61.8%.
Qué te dice
El precio está en premium en los tres rangos y a solo 25 pips por debajo del máximo de 20 días. En términos de ICT, el draw on liquidity más cercano es la liquidez buy-side que reposa por encima de 1.1720. Más allá están el máximo de 40 días (1.1785) y el máximo de 60 días (1.1840). Abrir un nuevo long aquí significa comprar caro con el evidente cúmulo de stops justo encima, que es lo contrario de lo que recomienda el marco.
Dos maneras de planificarlo
Plan A, the sweep-and-reverse short. Wait for price to run above 1.1720. Say it spikes to 1.1738, then on the 15-minute chart it breaks a recent swing low (a market structure shift) and you sell a retrace at 1.1725. A stop above the sweep high at 1.1745 risks 20 pips. The first target is the 20-day equilibrium at 1.1650, which is 75 pips away, or 3.75R. A runner can aim for the 20-day low at 1.1580 (145 pips, about 7R).
Tamaño de posición en una cuenta de $50,000 arriesgando un 1% ($500): a unos $10 por pip por lote estándar en el EURUSD, un stop de 20 pips cuesta $200 por lote, así que operas 2.5 lotes.
Plan B, the discount long. If price instead pulls back below 1.1650 without first running the high, you're in 20-day discount while still in the upper half of the 60-day range. That's the "pullback inside a bigger rally" case from the table above, and a bullish fair value gap or order block in that area becomes a candidate entry, targeting 1.1720 and then 1.1785.
Fíjate en lo que hicieron los rangos. No predijeron la dirección. Te dijeron dónde estarías dispuesto a actuar y dónde no, y te entregaron objetivos concretos y medibles. Solo eso ya suele mejorar la selección de operaciones.
¿Cómo se marcan los rangos IPDA en TradingView?
Puedes hacerlo a mano en unos dos minutos por gráfico, o usar un script. A mano:
- Cambia al gráfico diario. Comprueba a qué hora empieza cada vela diaria en tu feed de datos y si imprime una vela corta el domingo. Algunos feeds de forex lo hacen, y eso añade una barra extra a cada conteo.
- Coloca una línea vertical en tu ancla. En la versión móvil es la última vela cerrada; en la versión anclada, el primer día de trading del mes o del trimestre.
- Usa la herramienta Date and Price Range de las herramientas de medición y arrástrala hacia atrás desde el ancla hasta que el recuento de barras marque 20. Anota el máximo más alto y el mínimo más bajo dentro de ella. Repite con 40 y 60.
- Traza rayos horizontales en cada máximo y mínimo, y etiquétalos (20H, 20L, 40H, etc.).
- Traza un retroceso de Fibonacci desde el mínimo hasta el máximo de cada rango y deja solo los niveles 0, 0.5 y 1. La línea de 0.5 es el equilibrium.
- Repítelo al comienzo de cada semana, o cada día si operas la versión móvil.
Si prefieres automatizarlo, abre el diálogo de Indicadores, ve a Community y busca "IPDA." Varios scripts de código abierto dibujan los rangos de 20/40/60 días, y algunos, como "Neo Quarterly Shift / IPDA Data Ranges," incluyen la versión anclada de look-back y cast-forward con una línea del 50%. Lee el código fuente para confirmar si un script cuenta días de trading (barras diarias) o días naturales, y si incluye el día actual. Nuestra guía de la plataforma TradingView explica las herramientas de dibujo y cómo guardar plantillas para no repetir la configuración en cada gráfico.
Si usas Pine Script, también puedes calcular los niveles en unas pocas líneas con request.security en el timeframe diario y ta.highest y ta.lowest sobre 20, 40 y 60 barras, desplazados una barra para que solo cuenten las velas cerradas.
¿Cómo combinan los traders el IPDA con otras herramientas de ICT?
Por sí solo, el IPDA te da un mapa. El resto del kit de herramientas de ICT aporta la entrada. Una secuencia top-down habitual es esta:
- Daily: data ranges. Mark the 20/40/60-day highs, lows and equilibria. Decide which side is the more likely draw on liquidity.
- Daily or 4H: bias. Is price in premium or discount of each range? Is there a quarterly shift underway?
- Intraday: the raid. Wait for price to take a range extreme, usually the 20-day one, ideally during a high-volume session. Our liquidity sweep guide covers what a genuine raid looks like.
- Confirmation: shift and displacement. Look for a break of structure in the opposite direction with an energetic candle that leaves a fair value gap.
- Entry: PD array. Enter on a retrace into that fair value gap or order block, preferably in the OTE band.
- Targets: the ranges. First target the range equilibrium, then the opposite extreme.
Los mercados correlacionados añaden una comprobación cruzada. Si el EURUSD barre su mínimo de 20 días pero el GBPUSD no, los traders de ICT lo interpretan como divergencia SMT y como una pista de que el barrido es un giro y no una ruptura a la baja. Para ver un modelo completo que encadena estos pasos, consulta el modelo ICT 2022 y nuestra guía de estrategia de trading ICT, más amplia.
¿El IPDA es real? Lo que dice la evidencia
Esta es la sección que la mayoría de las guías sobre IPDA se saltan, y es la que más importa si vas a poner dinero detrás de la idea.
Lo que va en contra de un algoritmo literal
El mercado de divisas no es un único centro de negociación que ejecuta un único programa. La Triennial Survey del Bank for International Settlements situó el volumen global de FX over-the-counter en $9.6 billones al día en abril de 2025, con el trading entre dealers declarantes en el 46% del total y el contado en unos $3 billones al día. Ese volumen se reparte entre muchos bancos operadores, plataformas electrónicas y proveedores de liquidez no bancarios, cada uno con sus propios algoritmos de precios y de ejecución. Nada en los datos públicos muestra un único "algoritmo interbancario" que los coordine a todos, y ICT no ha publicado ninguna especificación ni prueba que permita a nadie verificar la afirmación. Así que trata el "algoritmo" como una metáfora.
Lo que respalda las partes útiles
El núcleo práctico del IPDA, los máximos y mínimos móviles de N días, es antiguo y está bien probado en otras formas. El canal de Richard Donchian es exactamente un máximo y un mínimo móviles de N días, y los famosos Turtle traders basaban sus entradas en breakouts de 20 y 55 días. Nuestra guía de los canales de Donchian repasa ese linaje. Los máximos y mínimos antiguos también atraen órdenes por una razón mecánica: los traders colocan sus stops justo más allá de ellos, y los traders de breakout sitúan allí sus entradas. Por eso es lógico que el precio reaccione a menudo en los extremos de 20 y 60 días, sin necesidad de ningún coordinador oculto.
Fíjate, eso sí, en la contradicción. Las Turtles operaban los breakouts del rango de 20 días; los traders de ICT a menudo van en contra de ellos. Ambos no pueden tener razón siempre. Qué comportamiento domina depende del mercado y del régimen: los mercados en tendencia premian los breakouts y los que revierten a la media premian ir en contra. Medir esa tendencia, por ejemplo con el exponente de Hurst, es una forma más objetiva de decidir que tomar partido por fe.
Por qué puede parecer perfecto a posteriori
Con nueve niveles en el gráfico (tres máximos, tres mínimos, tres equilibria), además de order blocks y fair value gaps, el precio casi siempre estará "reaccionando" a algo. Explicar movimientos pasados con tantos niveles es fácil. Predecir el siguiente no lo es. La solución es escribir las reglas antes de que ocurra, registrar cada setup y contar los que fallaron con el mismo cuidado que los que funcionaron.
★ Our view: use the 20/40/60-day ranges as a clean, objective way to locate liquidity and value. Don't use the "algorithm" story as a reason to size up or to ignore a stop.
¿Cómo puedes poner a prueba los rangos IPDA en tu propio mercado?
No necesitas software especial para averiguar si los rangos de datos aportan información en el mercado que operas. Basta con una hoja de cálculo y unos cuantos años de datos diarios. Este es un estudio sencillo que haríamos antes de confiarle al marco un tamaño real:
- Build the levels. For every day in your sample, compute the 20-day high, low and equilibrium from the previous 20 closed candles (no look-ahead).
- Flag the events. Mark each day where the high trades above the prior 20-day high, and each day where the low trades below the prior 20-day low.
- Measure what happens next. For each event, record whether price closed back inside the range that day (a failed break, which favors the ICT fade) or closed beyond it (a clean break, which favors the Turtle-style breakout). Then record where price was 5 and 10 days later.
- Split by context. Separate the events by whether price was in premium or discount of the 60-day range when they happened. If the framework adds value, fades of 20-day highs should work better when price is already in 60-day premium.
- Compare with a baseline. Pick random days and measure the same forward returns. An edge only exists if the event days behave differently from random ones.
Cuenta con que la respuesta variará según el mercado. Un par que pasa la mayor parte del tiempo en rango puede premiar ir en contra de los extremos de 20 días, mientras que un índice bursátil con una tendencia fuerte puede castigarlo. Encuentres lo que encuentres, será más útil que cualquier captura de pantalla, porque es tu mercado y son tus reglas. Guarda el registro por escrito. Si más adelante operas el setup en real, compara los resultados en vivo con el estudio cada pocos meses.
Errores comunes con el IPDA y cuándo falla el marco
- Counting calendar days. The ranges are trading days, which means daily bars. Counting 20 calendar days gives you roughly 14 bars and the wrong levels.
- Letting Sunday candles slip in. If your forex feed prints a short Sunday bar, every count is off by one for each week in the window. Check your data's session settings.
- Including the live candle. If today's bar is in the window, your levels shift during the session. Use closed candles only.
- Fading every 20-day high. In a strong trend, price can walk through 20-day highs for weeks. A run of the 20-day extreme is only a setup when an intraday shift confirms it.
- Treating premium as "must short." Premium is a location, not a signal. In a bull trend, price can stay in premium of the 20-day range for a long time.
- Ignoring news. A central bank decision or a payrolls release can blow through every range in minutes. The levels still matter afterward, but stops near them get hit first.
- Using it where it wasn't taught. ICT developed these ideas mainly on forex and index futures. Thin small caps or new crypto pairs with short histories may not have meaningful 60-day ranges at all.
- Cherry-picking examples. If you only screenshot the sweeps that reversed, you'll overestimate the edge. Track the failures too.
ICT IPDA y Quantum Algo
Los rangos IPDA son un mapa, así que funcionan mejor junto a herramientas que hagan visible ese mapa y con algo que marque el momento de la entrada. En la parte gratuita, nuestro indicador Institutional Key Levels traza automáticamente los máximos y mínimos de periodos anteriores, el script Liquidity Sweeps resalta cuándo uno de esos niveles es barrido, y los scripts Smart Money Concepts Engine y Fair Value Gaps Inversion marcan los cambios de estructura y los gaps que usarías para la entrada.
Zeno, la suite premium de Quantum Algo para TradingView, no dibuja rangos IPDA, order blocks ni fair value gaps. Ofrece señales de compra y venta con stop y objetivos integrados. Una forma práctica de combinarlos: usa la posición en los rangos de 20/40/60 días como filtro de ubicación (toma las compras de Zeno solo cuando el precio esté en discount del rango de 20 días, y las ventas solo en premium) y deja que Zeno se encargue del timing y del riesgo. Puedes revisar cómo han funcionado las señales en el historial verificado público, y la QuantumAlgo Academy gratuita cubre la liquidez, el premium y el discount, y la estructura de mercado desde cero.
◆ Comprobación interactiva
¿Cuánto sabes de ICT IPDA?
Preguntas que hacen los traders sobre ICT IPDA
IPDA son las siglas de Interbank Price Delivery Algorithm. Es el término que Michael Huddleston (ICT) usa para su modelo de cómo se entrega el precio entre zonas de liquidez y áreas de ineficiencia.
Son los últimos 20, 40 y 60 días de trading de datos de precio diarios. Los traders marcan el máximo más alto, el mínimo más bajo y el equilibrium del 50% de cada ventana, y los usan como objetivos de liquidez y como referencias de premium/discount.
Cuenta velas diarias, no días naturales. La mayoría de quienes lo aplican toman la última vela diaria cerrada como día 1 y cuentan hacia atrás, excluyendo la vela en curso para que los niveles no cambien durante la sesión.
ICT enseña que los mercados tienden a cambiar de dirección, o a alternar entre tendencia y consolidación, cada tres o cuatro meses. El rango de datos de 60 días equivale aproximadamente a un trimestre, por eso se usa para enmarcar esos cambios.
El look-back consiste en examinar los 20, 40 y 60 días de trading anteriores a una fecha de anclaje en busca de máximos, mínimos y PD arrays. El cast-forward proyecta el mismo número de días después del ancla como la ventana de tiempo en la que esos niveles pueden ser buscados por el precio.
No hay evidencia pública de un único algoritmo que entregue el precio en todo el mercado interbancario, y ICT no ha publicado ninguno. Los máximos y mínimos móviles que usa el marco sí son reales y muy vigilados, y por eso muchos traders usan los niveles sin dejar de ser escépticos con la historia.
Los rangos en sí se construyen en el gráfico diario. Después, los traders bajan al gráfico de 1 hora, 15 minutos o 5 minutos para buscar un liquidity sweep y un cambio de estructura cerca de esos niveles.
No hay uno integrado, pero varios scripts de código abierto de la comunidad trazan los rangos de 20/40/60 días, algunos con look-back y cast-forward anclados. Comprueba si un script cuenta barras diarias o días naturales antes de confiar en él.
Cada rango de datos tiene un equilibrium del 50%. Por encima está el premium y por debajo el discount, y ICT enseña a comprar en discount y vender en premium en línea con el sesgo del timeframe superior. Consulta nuestra guía de premium y discount para saber más.
Las matemáticas funcionan en cualquier mercado con datos diarios. ICT desarrolló la idea principalmente en torno al forex y los futuros sobre índices, y los activos más nuevos o con poca negociación pueden no tener rangos de 60 días significativos, así que pruébalo primero en tu propio mercado.
Referencias y guías relacionadas
Lee a continuación
- Zonas premium y discount
- ICT Quarterly Theory
- Liquidez en trading
- El ICT 2022 Model
- ¿Quién es ICT (Michael J. Huddleston)? El trader detrás de killzones, FVGs y el 2022 Model
- Optimal Trade Entry
- Indicadores gratuitos de TradingView
- Zeno — el motor premium
Fuentes primarias
- The Inner Circle Trader (YouTube) — ICT Mentorship Core Content, Month 05: Quarterly Shifts & IPDA Data Ranges
- InnerCircleTrader.net — ICT IPDA tutorial
- TradingView — Neo Quarterly Shift / IPDA Data Ranges (open-source script)
- LuxAlgo Library — ICT IPDA
- Bank for International Settlements — OTC foreign exchange turnover in April 2025
- Backtrex — ICT Dealing Range and IPDA Data Range guide